Експерт
Юлія КоваленкоПрактикуючий головний бухгалтер великої групи компаній, податковий консультант, викладач фінансового та податкового обліку, спікер


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Дисконтування, роялті, безкоштовно отримані послуги – ще донедавна саме ці теми були улюбленими векторними напрямами податкових перевірок. Але часи змінюються. Сьогодні на перший план вийшли зв’язок витрат із господарською діяльністю та наявність ділової мети. Прості формулювання більше не працюють. У тренді – логіка, економіка й документи, які це підтверджують
Ділова мета (розумна економічна причина) – це обґрунтування того, що господарська операція здійснена для досягнення реального економічного ефекту, а не просто для мінімізації податків.
Законодавче визначення закріплено в п. 14.1.231 Податкового кодексу України (далі – ПКУ), а саме ділова мета – причина, що підкріплює економічну доцільність господарської операції, яка передбачає отримання платником податків економічного ефекту в поточному або майбутніх періодах, включаючи (але не виключно) зростання/збереження активів, отримання доходу, розвитку господарської діяльності.
Етапи законодавчого врегулювання питання поділені таким чином:
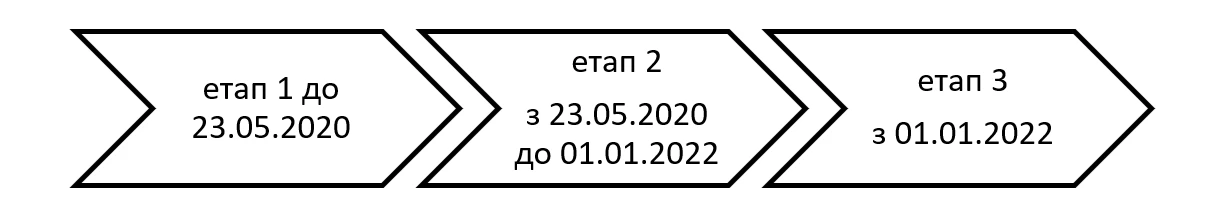
Етап 1 характеризується відсутністю визначення поняття «розумна економічна причина (ділова мета) в ПКУ. Термін «ділова мета» (або «розумна економічна причина») використовувався у практиці податкових спорів, у роз’ясненнях податкових органів, у підзаконних актах, у судових рішеннях як інструмент для оцінки реальності господарської операції, проте чіткого визначення в ПКУ не було. Податківці часто посилалися на те, що витрати повинні бути пов’язані з господарською діяльністю (пп. 14.1.27 ПКУ), повинні бути економічно обґрунтованими, операції мають бути реальними, не фіктивними. Відсутність ділової мети на думку податківців, свідчила про відсутність підстав для врахування витрат для цілей обчислення ПнП та формування податкового кредиту з ПДВ.
Етап 2 характеризується введенням у ПКУ чіткого визначення «ділової мети» – як розумної економічної причини здійснення операції, оскільки термін «розумна економічна причина (ділова мета)» офіційно з’явився у підпункті 14.1.231 ПКУ лише після 23.05.2020 (Закон України від 6.01.2020 №466-ІХ «Про внесення змін до Податкового кодексу України щодо вдосконалення адміністрування податків, усунення технічних та логічних неузгодженостей у податковому законодавстві»; далі – Закон №466-ІХ).
Етап 3 характеризується прийняттям Закону України від 17.12.2020 № 1117-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо забезпечення збору даних та інформації, необхідних для декларування окремих об’єктів оподаткування» (далі – Закон №1117-IX), який суттєво розширив підхід до поняття «ділова мета» в податковому законодавстві, зробивши її центральним елементом під час перевірок операцій. Що змінилось після його прийняття (діє з 01.01.2022):
Пункт 14.1.231 ПКУ визначає, що:
ділова мета – це причина, з якої платник податків вчиняє операцію, спрямовану на отримання економічного ефекту у майбутньому (збільшення доходів, збереження активів, оптимізацію діяльності тощо).
Отже, це стосується всіх операцій, у тому числі з резидентами. Особлива увага приділяється операціям з нерезидентами.
Закон №1117-IX чітко прописав додаткові вимоги для операцій з нерезидентами, зокрема в контексті трансфертного ціноутворення (ТЦО), операцій з пов'язаними особами, компаніями з «ризикових» юрисдикцій (наприклад, офшори). У таких випадках обґрунтування ділової мети – обов’язкове в документації; а відсутність ділової мети – пряма підстава для донарахування податку на прибуток.
Але і в операціях з резидентами податкова може поставити під сумнів витрати або податковий кредит, якщо угода:
Нереальність (безтоварність) господарських операцій і ділова мета (розумна економічна причина) – це два різні, але тісно пов’язані поняття, які податкова часто перевіряє разом, зокрема у справах щодо ПДВ і податку на прибуток.
Нереальність (безтоварність) господарських операцій – це сумнів податкових органів у фактичному здійсненні операцій, попри наявність формальних документів. Іншими словами, йдеться про ситуацію, коли угода за документами є, а по суті – ні товару, ні послуги фактично не було
Обґрунтування безтоварності податківцями описувалось раніше наступним чином «Товар відсутній, господарські операції – безтоварні», наразі формулювання інші «Товар наявний, але поставлений невстановленими особами та не має легального джерела походження. Первинні документи формально складені, господарські операції – нереальні».
Різниця між поняттями:
Критерій | Нереальність операції | Відсутність ділової мети |
Суть | Операція фактично не відбулася, попри наявні документи | Операція відбулася, але не має економічного сенсу |
Форма | Наявні документи, але немає постачання, робіт, послуг | Наявні документи і навіть постачання, але вигоди немає |
Наслідки | Не визнається податковий кредит і витрати | Не визнаються витрати та/або коригується фінрезультат |
Підтвердження | Вимагає фактичних доказів (люди, транспорт, акти) | Аналізується економічна доцільність і ефект Від операції |
Пов’язаність понять:
Основні претензії до контрагентів при визначенні «нереальності операцій»:
Попередній ланцюг постачання – це сукупність контрагентів, через яких товар, послуга або актив пройшли до моменту потрапляння до покупця. Цей термін часто використовується податковими органами під час перевірок для аналізу походження товару/послуги, реальності господарської операції, наявності ділової мети, ризиків фіктивності (податкових схем).
Проаналізуємо судову практику застосування терміну в справах платників податків з податковою на прикладі справи №640/19742/21 від 02.04.2025 року.
Суть справи | Податківцями призначено і проведено документальну позапланову виїзну перевірку з питань законності декларування від’ємного значення з ПДВ. Згідно висновків Акту перевірки позивач завищив суму від’ємного значення, що зараховується до складу податкового кредиту наступного звітного (рядок 21). На підставі Акту перевірки прийнято ППР, яка і оскаржується в справі |
Аргументи податківців | Позивач, як замовник уклав з підрядником договір підряду. Отримав акти виконаних робіт та зареєстровані в ЄРПН податкові накладні, що включені в податковий кредит і на підставі яких сформовано мінусове значення. Податківці аргументують свої висновки на наявних у них відомостях про підрядника, зауважуючи щодо кількості працівників, вартості основних фондів, відсутність звітності, обриву ланцюга постачання. Вказують при цьому, що підрядник сам замовляв електро-монтажні роботи, при цьому надавав ряд інших послуг. Роблять висновки про те, що не зрозуміло як підрядник з наявними ресурсами здатен надавати відповідний обсяг послуг, а тому констатують, що надавати такі послуги він не міг. Похідними висновками є непідтвердження факту постачання позивачу послуг, нереальність господарських операцій, а тому і відсутність підстав для податкового обліку щодо них |
Аргументи суду | Податківці аналізували підрядника під час проведення перевірки, а не на дату операції. Договором підряду у п. 1.1. фактично передбачено залучення субпідрядників., однак з’ясування відповідних обставин у підрядника відповідачем не здійснювалося, відповідні докази в матеріалах справи відсутні. Податківці посилалися на відсутність підрядника за місцезнаходженням, однак жодні докази на підтвердження цієї обставини та способу її встановлення в матеріалах справи відсутні. В акті констатований обрив ланцюга постачання, однак такий підхід до надання послуг (а не постачання товару) вимагав би змістовного обґрунтування. Адже сам відповідач вказував, що підрядник придбавав ці ж послуги у двох контрагентів. Суд зазначає, що дані з інформаційних баз ДПС не можуть бути достатнім доказом того, що позивач вчинив правопорушення. Також суд вказує, що наявність або відсутність ресурсів (людських чи матеріальних), визначена лише на основі відкритих даних, не доводить фактичну ситуацію. Адже ресурси можуть використовуватись у формах, які не відображаються в базах даних – наприклад, через аутсорсинг, аутстафінг або лізинг |
Практика усталеної позиції, застосована в справі | Справа №160/3364/19 від 07.07.2022 року в якій Верховний Суд сформував сталу практику: добросовісний платник податків не несе відповідальності за недостовірні дані в первинних документах, якщо сам їх не вносив. Всі ризики покладаються на особу, яка ці дані внесла. Якщо господарська операція реальна, а активи фактично рухались, податкові наслідки не повинні виникати навіть за наявності претензій до контрагента. Велика Палата, посилаючись на ч. 8 ст. 9 Закону №996-XIV, наголосила на принципі індивідуальної відповідальності. Крім того, сам факт вироку щодо контрагента, кримінального провадження, податкової інформації чи помилок у документах не є підставою для висновку про нереальність операції, якщо не підтверджуються іншими доказами. Санкції мають застосовуватись лише до порушника. Добросовісний платник не повинен страждати через порушення іншого учасника ланцюга постачання. |
Постанова Касаційного адміністративного суду у складі Верховного Суду від 15.03.2023 року у справі №200/4942/20-а, в якій зроблені висновки: Ділова мета (розумна економічна причина) – це спрямованість операції на отримання економічного ефекту: приріст або збереження активів, чи створення умов для цього. Ефект може бути не миттєвим і навіть не настати через об’єктивні причини, але головне – наявність наміру його досягти. Якщо ж операція не має економічного змісту (лише зменшує податкове навантаження, не створюючи активів чи вигод), її не визнають господарською. А отже – не допускається до податкового обліку. Аналіз ділової мети здійснюється з урахуванням обставин угоди. Орієнтир – поведінка добросовісного підприємця, який діє раціонально й уникає невиправданих витрат. |
Отже, всі претензії податківців щодо операцій платника податків з контрагентом визнані необґрунтованими, а висновки про нереальність таких операцій – безпідставними. Особливу увагу суд звернув на ті обставини, що податківці заявляють про нестачу ресурсів для проведення операції, але не пояснюють, як дійшли до такого висновку. Немає жодних розрахунків чи пояснень, за якими можна було б оцінити, чи достатньо ресурсів (матеріальних, трудових тощо).
Також важливо врахувати, що навіть якщо певна кількість ресурсів недостатня для великих обсягів операцій, це не означає, що неможливо провести хоча б частину з них. Тобто потрібно обґрунтувати, що ресурси не дозволяли здійснити жодну зі здійснених операцій.
Тому просте твердження про нестачу ресурсів, без доказів, розрахунків і чіткої методики – це необґрунтоване узагальнення і не може бути підставою для юридичної відповідальності
Ще одна судова справа, що заслуговує уваги в контексті «ділової мети» – cправа №160/21313/23 (Рішення Дніпропетровського ОАС від 26.04.2024).
Позиція платника
Платником було придбано автомобіль, який надалі був переданий в оренду іншій компанії, що підтверджується договором оренди транспортного засобу, актом приймання-передачі техніки та розрахунковими документами. Придбання дизельного палива здійснюється орендарем. Орендодавець, згідно договору оренди майна, може керувати автомобілем та забезпечувати його технічне обслуговування через укладання договору технічного обслуговування з іншою компанією. Виставлення автомобіля на продаж не є підставою для висновку про те, що він не використовується у господарській діяльності.
Позиція податківців
Операції платника з придбання автотранспортного засобу та його подальшого надання в оренду позбавлені розумної економічної мети, оскільки:
Позиція суду
Після прийняття ПКУ в його первинній редакції не було жодної іншої згадки про ділову мету, окрім її визначення. Водночас попри відсутність жодної відповідної норми ПКУ цю категорію застосовували до ПДВ (щодо незаконного відображення сум у складі податкового кредиту з цього податку або безпідставного отримання його бюджетного відшкодування з огляду на формальну згадку про господарську діяльність у п.п.14.1.231 ПКУ). З 01.01.2021 п.п. 14.1.231 ПКУ доповнено абз. 6, відповідно до якого цей підпункт застосовується для цілей ст. 39 ПКУ, в тому числі при доведенні обставин, що свідчать про відсутність ділової мети, у випадках, визначених п. 140.5 ПКУ, які передбачають застосування відповідних положень ст. 39 ПКУ.
Зазначена норма не передбачає можливості його розширювального тлумачення та застосування до операцій між резидентами. Отже, концепція «ділової мети» ( «економічної доцільності» ) після змін до ПКУ 01.01.2021 застосовується для цілей трансфертного ціноутворення, відтак податковий орган не має підстав для її застосування у випадках, не обумовлених законом.
Ось практичні рекомендації для платників податків, які допоможуть уникнути ризиків, пов’язаних з перевірками ділової мети та реальності господарських операцій, особливо в контексті змін законодавства та судової практики:
Статті на тему:
Документальні податкові перевірки
Як проводять та що перевіряють під час фактичної перевірки
Камеральні перевірки: строки, штрафи та оскарження результатів
Віртуальний мораторій чи реальні перевірки: що чекатиме бізнес?!
Перевірка контрагента: інструменти, джерела та сигнали небезпеки
Сервіс «Моніторинг перевірок»! Цей універсальний помічник допоможе знайти ваше підприємство в реєстрах запланованих перевірок у 2025 році не лише ДПС (з урахуванням останніх змін), ПФУ та інших держорганів у форматі комплексної перевірки, а й у графіках/планах ТЦК та СП. Спробуйте вже зараз!
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
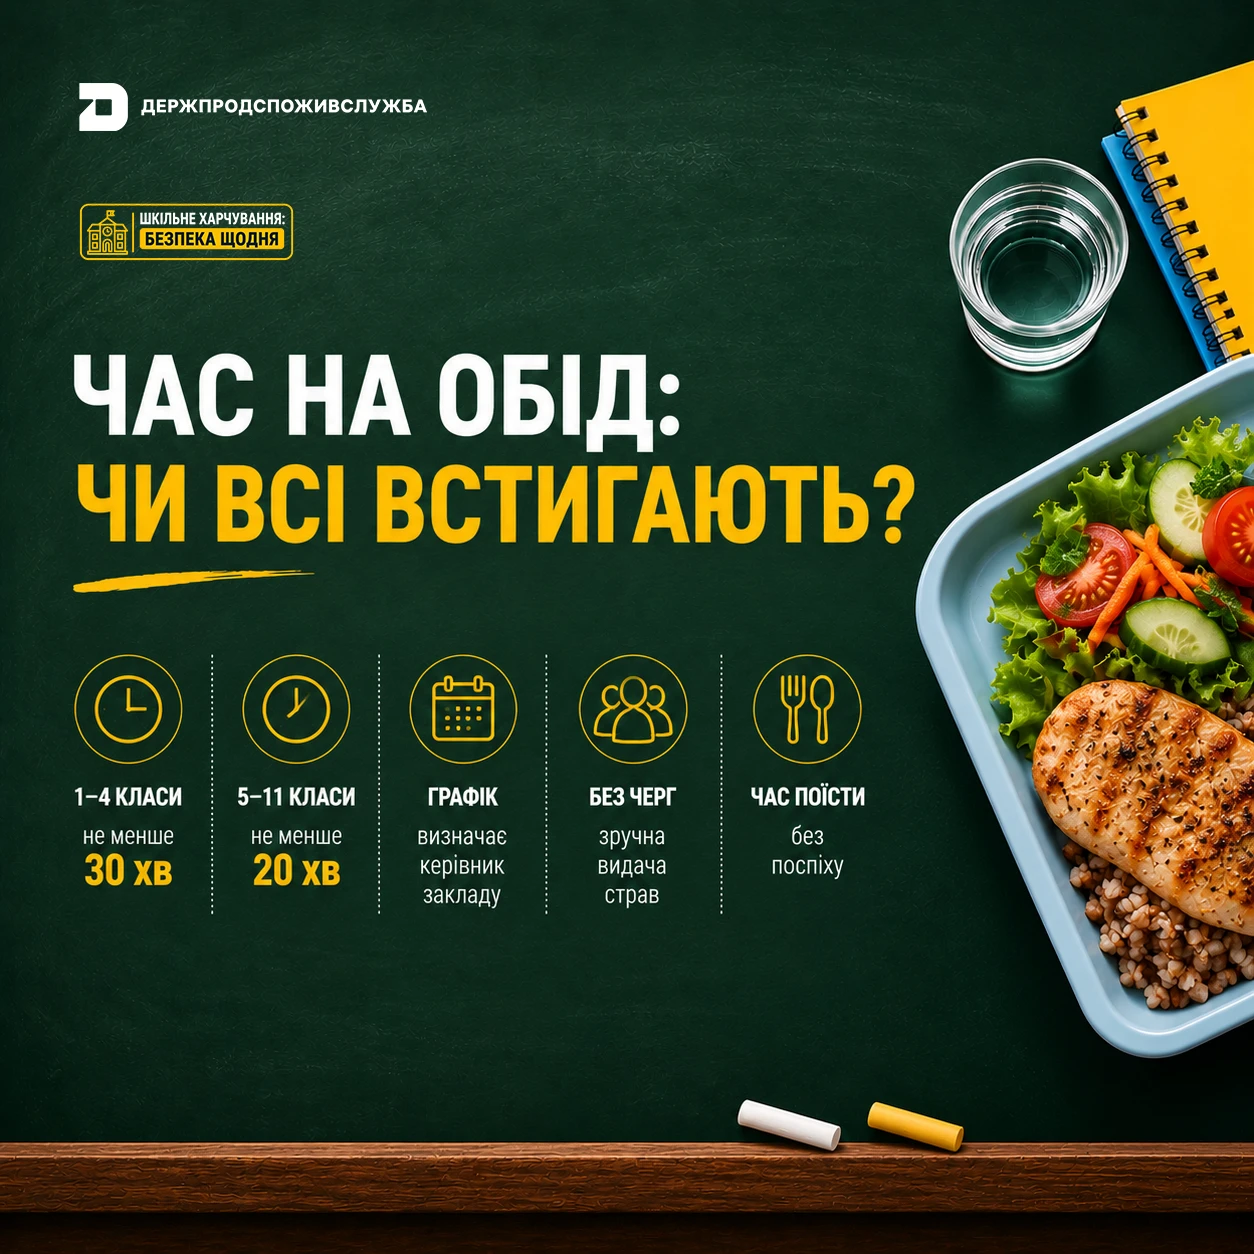
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду