Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Підсумки тижня
04.07.2025
ДПС оновлює правила блокування податкових накладних. Нові формули розрахунку середньої ЗП та інвалідного внеску. Підсумки тижня 30.06-04.07.2025
Сьогодні дізнаєтесь про зобов’язання подавати статистичну та фінансову звітність до Держстату, оновлені правила блокування податкових накладних, реформу спрощеної системи, введення прогресивної шкали ПДФО, нові обмеження для ФОПів і контроль за доходами, про доступ податкової до банківських рахунків, зміни у податкових деклараціях і правилах обчислення середньої зарплати для інвалідних внесків, про вимоги з оновлення контактних даних працівників і роботодавців
- Статзвітність знову обов’язкова: підписано Закон №4505
- Кінець податкових пільг: малий бізнес готують до «дорослих» правил
- Мораторій і «мир» для бізнесу – на словах, в реалі – податковий «шмон»
- Мінімалка росте разом із податковим апетитом: кому буде несолодко
- Перекази без рахунку і ребрендинг платіжок: нова ініціатива НБУ
- Розрахунок середньої ЗП та інвалідного внеску: нові формули для роботодавців
- ДПС оновлює правила блокування податкових накладних: більше лімітів і чіткіші умови
- РРО-амністія завершується: з серпня – від 100% до 150% штрафу
- Черговий акцизний рерайт і нова декларація за липень
- За психотиск і цькування на роботі – акт, протокол, суд та штраф до 6800 грн
- Оновлення контактів – новий обов’язок для бізнесу в умовах війни
- Ідентифікатори оновленої декларації з прибутку за півріччя 2025-го
Статзвітність знову обов’язкова: підписано Закон №4505
3 липня 2025 року Президент підписав Закон України від 18.06.2025 №4505-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо розширення доступу пацієнтів до лікарських засобів, що підлягають закупівлі особою, уповноваженою на здійснення закупівель у сфері охорони здоров’я, шляхом укладення договорів керованого доступу» (далі – Закон №4505), який передбачає відновлення звітування навіть під час дії воєнного стану. Закон скасовує пільгу воєнного часу щодо звітування до органів статистики. Відтепер підприємства, установи, організації та ФОПи знову зобов’язані подавати статистичну та фінансову звітність до Держстату – незалежно від дії воєнного стану.
З моменту набрання чинності Законом №4505 відлік строків відновлюється. А за весь період неподання звітності потрібно буде подати звіти протягом трьох місяців.
Штраф за неподання – до 255 грн, а за повторне порушення – до 425 грн. Пільга щодо податкової звітності залишається лише для тих, хто обґрунтовано не може її подати.
Відновлення звітності має на меті виправити цю ситуацію, дати уряду інструменти для ухвалення рішень на основі актуальних даних і повернути державну статистику до довоєнного рівня.
Закон опублікований 04 липня, зміни набирають на наступний день після офіційного опублікування, тобто з 05 липня.
Кінець податкових пільг: малий бізнес готують до «дорослих» правил
Україну чекає масштабна податкова ревізія: вже з 2027 року частина компаній може втратити можливість працювати на єдиному податку. Уряд у рамках Меморандуму з МВФ планує обмежити доступ до спрощенки для середнього і великого бізнесу, який використовує її як схему уникнення податків або підміняє трудові договори цивільно-правовими.
Зміни торкнуться і ставок ПДФО – замість єдиної 18% може з’явитися прогресивна шкала: чим більший дохід, тим вищий податок.
Підприємцям варто готуватися до нової реальності: об’єднання 2-ї і 3-ї груп ФОПів, ставки податку від 3% до 17% залежно від діяльності, перегляд лімітів і контроль за доходами посилять. Серед іншого планують переглянути види діяльності, дозволені на спрощеній системі, а також заборонити повертатися на спрощенку після переходу на загальну систему. Усе це стане частиною Нацстратегії доходів, яку вже схвалив уряд (докладніше про це – у Підсумках тижня 17.03–21.03.2025).
Окремий акцент – можливість досудового доступу податкової до банківських рахунків платників. Це обґрунтовують європейськими нормами, хоча для бізнесу це звучить як сигнал тривоги.
Мінфін і НБУ вже працюють над деталями, а МВФ тримає руку на пульсі. На кону – не лише податки, а й сам спосіб ведення малого бізнесу в Україні. Тим, хто змушені будуть переходити на загальну систему, доведеться готуватися до підвищених податкових навантажень, складнішої звітності та підвищеного ризику перевірок з боку податкової.
Тож важливо заздалегідь готуватися до змін, щоб уникнути проблем і штрафів, а також оцінити, чи варто продовжувати діяльність у нинішньому форматі.
Мораторій і «мир» для бізнесу – на словах, в реалі – податковий «шмон»
Президент пообіцяв бізнесу мораторій на перевірки, щоб знизити тиск. Але офіційно затверджених норм поки немає. Тож замість тиші – дзвінки, запити, виклики й назва компанії у плані податкових перевірок. Схоже, обіцяне полегшення – радше політичне гасло, ніж реальний інструмент.
Під пильним оком – «ризикові» компанії з мінімальними податками чи сумнівними партнерами. Утім критерії «ризиковості» настільки розмиті, що під них може потрапити майже кожен. Це дає податковій необмежену свободу дій та точкового тиску.
Оновлений наприкінці червня план перевірок охоплює майже 5000 суб’єктів господарювання. Крім цього, бізнес завалюють запитами, які формально не вважаються перевірками, але фактично ними і є. Тож час звірити документи, перевірити себе в реєстрах і не тішити себе ілюзіями про «бюрократичний відпочинок», бо реальність показує: паузи у тиску на бізнес не буде (докладніше про це – у відеоматеріалі «Віртуальний мораторій чи реальні перевірки: що чекатиме бізнес?!»).
Мінімалка росте разом із податковим апетитом: кому буде несолодко
Кабмін схвалив Бюджетну декларацію на 2026–2028 роки, а тому бізнесу й громадянам варто готуватися до фіскального перезавантаження. Зміни, закладені в документ, узгоджені з МВФ і Нацстратегією доходів до 2030 року. Серед головних нововведень – податок на онлайн-платформи, яких зобов’яжуть інформувати податкову про доходи фізичних осіб, що мають ознаки підприємницької діяльності (див. також Підсумки тижня 28.04–02.05.2025). Разом із цим з’явиться акциз на напої з доданим цукром чи підсолоджувачами – типу в межах «боротьби за здоров’я», але з очевидною фіскальною метою.
Інше болюче питання – фінансова прозорість. Податкова служба отримає прямий доступ до рахунків громадян без рішення суду. Планують створити єдиний реєстр банківських рахунків і сейфів фізичних осіб (докладніше про це ми розповідали у Підсумках тижня 21.04–24.04.2025).
Крім цього, продовжується впровадження системи SAF-T – електронного обміну даними для автоматизованих перевірок. Спершу це торкнеться великих платників, але з часом – усіх платників ПДВ.
У розробці також нові процедури стягнення податкового боргу. За ними заблокувати реєстрацію ПН/РК або відшкодування ПДВ можуть навіть заборгованості на незначні суми.
Зростання соцстандартів теж закладене.
Дата | Мінімальна зарплата, грн | Прожитковий мінімум (для працездатних осіб), грн |
з 01.01.2026 | 8688 | 3288 |
з 01.01.2027 | 9374 | 3482 |
з 01.01.2028 | 10 059 | 3667 |
Загалом анонсовані ініціативи не узгоджуються з декларованим принципом стабільності податкової системи. Адже згідно з Податковим кодексом, змінювати податки можна лише за пів року до нового бюджету. На практиці – цю норму дедалі частіше ігнорують (докладніше про це – у відеоматеріалі «Підвищення мінімалки і зростання податків – 2026: кого це торкнеться»).
Перекази без рахунку і ребрендинг платіжок: нова ініціатива НБУ
Нацбанк хоче змінити правила переказу коштів без відкриття рахунку. Йдеться про ті операції, коли, наприклад, людина платить за товар чи послугу через термінал або мобільний додаток без відкриття окремого рахунку в банку. Регулятор пропонує чітко визначити, як виглядатиме платіжна інструкція, які дані в ній мають бути, хто і як може її заповнювати, та як цю інструкцію слід виконувати.
Таку платіжку оформлятимуть окремо для кожної такої операції. Якщо за платника заповнює реквізити надавач послуги, він зобов’язаний ознайомити клієнта з усіма деталями та надати необхідну інформацію після прийняття платежу. Як саме це відбуватиметься – буде прописано в договорі між сторонами. Якщо ініціативу ухвалять, сервісам дадуть пів року на перебудову.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
Розрахунок середньої ЗП та інвалідного внеску: нові формули для роботодавців
Кабмін готує нові правила, як рахувати середню зарплату для внеску на підтримку працевлаштування людей з інвалідністю. Цей внесок із 1 січня 2026 року сплачуватимуть роботодавці з понад 8 працівниками, які не найняли потрібну кількість людей з інвалідністю. Виняток зроблено для іноземних дипломатичних установ.
Внесок розраховуватимуть за формулою:
Внесок = 40% × ЗПсер × 3 × (Норматив − Факт),
де
- ЗПсер – середньомісячна зарплата;
- 3 – кількість місяців у кварталі;
- Норматив – встановлена нормативна кількість працевлаштованих осіб з інвалідністю;
- Факт – фактична кількість працевлаштованих осіб з інвалідністю.
Середньомісячну зарплату обчислюватимуть за формулою:
ЗПсер = ЗПкварт ÷ Ксер ÷ 3,
де
- ЗПсер – середньомісячна зарплата на одного працівника;
- ЗПкварт – сума зарплати за квартал, на яку нараховано ЄСВ;
- Ксер – середньооблікова кількість працівників;
- 3 – кількість місяців у кварталі.
Для сезонних роботодавців і флоту рибної промисловості розрахунок вестимуть за останні 12 місяців перед звітним кварталом, щоб точніше відобразити заробіток.
У зарплаті враховуватимуть усі виплати, з яких платять ЄСВ: основну, додаткову, заохочення, навіть натуральні. Але не включатимуть виплати за цивільно-правовими договорами, декретні, лікарняні, зарплату за шкідливі умови і для військових.
Вебінар 11 липня «Індексація зарплати і помилки в звітності. Документи для ЄСВ – 8,41% & Бронювання і перевірки ТЦК» допоможе закрити гештальти з проблемними нарахуваннями, звітністю та вимогами до документів під час перевірок
ДПС оновлює правила блокування податкових накладних: більше лімітів і чіткіші умови
Державна податкова служба оприлюднила проєкт постанови Кабміну, яким передбачено значні зміни до Порядку зупинення реєстрації податкових накладних і розрахунків коригування в ЄРПН. У фокусі нововведень – підвищення лімітів для безумовної реєстрації, нові критерії ризиковості платників податків та вдосконалення механізмів автоматичної реєстрації заблокованих накладних.
Серед ключових пропозицій – збільшення граничних сум для визначення операцій, що не підлягають блокуванню. Наприклад, пропонується підвищити допустимий обсяг постачання в межах місяця з 500 тис. грн до 1 млн грн, а обсяг постачання на одного отримувача – з 50 тис. до 100 тис. грн. Аналогічно переглядаються й інші показники – зокрема, сума ПДВ, яка враховується при оцінці безумовної реєстрації, та ліміти для розрахунків коригування. Це має зменшити кількість необґрунтованих зупинок реєстрації документів.
Окрему увагу в проєкті приділено платникам, які працюють на територіях бойових дій. Для них передбачено можливість автоматичної реєстрації накладних за спрощеними умовами, за умови відсутності ознак ризиковості. Також уточнено перелік ознак, за яких таблиці даних платника враховуватимуться автоматично – зокрема, враховується розмір підприємства, кількість працівників, наявність податкової історії та відсутність податкового боргу.
Запроваджуються й нові вимоги до автоматичної реєстрації накладних після виключення платника з переліку ризикових. У таких випадках система перевірятиме стабільність податкових показників за останні шість місяців. Якщо спостерігається різке зростання ПДВ або інші аномальні коливання – автоматична реєстрація не відбуватиметься.
Крім того, проєктом постанови передбачено перегляд критеріїв позитивної податкової історії, зокрема, значно збільшуються граничні значення обсягів постачання та впроваджується оцінка податкової ефективності. Це має посилити відбір надійних платників і водночас унеможливити зловживання.
Зміни також торкнуться критеріїв ризиковості операцій. Зокрема, пропонується враховувати обсяги експорту при оцінці залишків товарів, а строк реєстрації розрахунків коригування до ПН на неплатника ПДВ пропонується подовжити з 30 до 90 днів.
Загалом, ДПС має намір зробити систему моніторингу ПН більш прозорою, передбачуваною та технологічною. Після ухвалення постанови Кабміну зміни наберуть чинності з моменту офіційного оприлюднення.
РРО-амністія завершується: з серпня – від 100% до 150% штрафу
З 1 серпня 2025 року всі госпсуб’єкти, незалежно від виду діяльності чи системи оподаткування, втратять право на знижені штрафи за порушення у сфері розрахункових операцій. Закінчується перехідний період, протягом якого діяли послаблення для ФОПів-єдинників, не зареєстрованих платниками ПДВ.
Наразі вони могли обійтись «легким переляком» – 25% штрафу за перше порушення або 50% за повторне. Але з серпня 2025-го їх чекатиме повна фінансова відповідальність – штраф 100% від суми розрахунку за перше порушення та 150% – за кожне наступне. Удар по кишені гарантований за кожен невиданий фіскальний чек – як у паперовому вигляді, так і в електронному. Це стосується будь-яких продажів або послуг, якщо розрахунок проведений із порушенням. Винятки, які діяли раніше (наприклад, щодо непідакцизних товарів або окремих видів діяльності), також не діятимуть.
Отже, бізнес, який покладався на м’які санкції або працював у напівтіні, має обмаль часу, щоб навести лад у розрахунках. У разі виявлення порушень податківці зможуть застосовувати жорсткі фінансові санкції, незалежно від розміру підприємства чи виду діяльності.
Черговий акцизний рерайт і нова декларація за липень
Мінфін вніс зміни до декларації з акцизного податку, які чині з 28 червня 2025 року (накази від 05.06.2025 №291 «Про затвердження Змін до додатків до форми декларації з акцизного податку та Порядку заповнення та подання декларації з акцизного податку», від 24.06.2025 №319 «Про внесення змін до Змін до Порядку заповнення та подання декларації з акцизного податку»). Зокрема, оновлено два додатки до декларації та порядок її подання. Нововведення стосуються підакцизних товарів, таких як тютюнові вироби, і зачіпають обчислення специфічних та адвалорних ставок.
У додатку 1 тепер по-новому виглядає графа «Специфічні ставки акцизного податку», а також додано правило для заповнення граф 14.4, 14.2 та 14.3 при реалізації тютюнових виробів, маркованих акцизними марками, придбаними до 25 березня 2025 року. Для обчислення слід використовувати курс НБУ, який більший на дату реалізації чи придбання марок.
Додаток 2 також зазнав змін: оновлено графу зі ставками акцизу та уточнено правила для заповнення граф 13.4, 13.2 і 13.3. Як і в додатку 1, тут беруть більший з курсів НБУ для обчислення податку.
Згідно з пунктом 46.6 Податкового кодексу України, оновлену форму декларації потрібно буде використовувати починаючи зі звітності за липень 2025 року. Однак варто дочекатися ще й роз’яснень ДПС із цього приводу.
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
За психотиск і цькування на роботі – акт, протокол, суд та штраф до 6800 грн
З 1 жовтня 2025 року в Україні відновлюють перевірки Держпраці у випадках скарг на мобінг – приниження, психологічне чи економічне цькування на роботі (Закон України від 15.04.2025 №4352-IX «Про внесення зміни до частини першої статті 16 Закону України «Про організацію трудових відносин в умовах воєнного стану» щодо проведення перевірок з питань вчинення мобінгу (цькування)»).
Тепер органи Держпраці зможуть приходити з позаплановими перевірками на підставі заяв працівників або профспілок, і за результатами таких перевірок фіксуватимуть факти порушень або їхню відсутність. У разі виявлення мобінгу складатимуть відповідний акт та протокол. Останній передаватимуть на розгляд до адмінсуду.
Нагадаємо, ще в грудні 2022 року набрав чинності закон про протидію мобінгу, однак через війну був введений мораторій на більшість перевірок, зокрема й у трудовій сфері. Проблема ж не зникла – лише офіційно за 2023 рік було зафіксовано понад пів тисячі звернень щодо ознак мобінгу, у 2024 – ще більше, і в 2025-му ця динаміка триває. І це в умовах високого рівня стресу в суспільстві через війну…
Утім відтепер у роботодавців не вийде сховатися за формальною «воєнною» забороною – за виявлений мобінг світить штраф від 1700 до 6800 грн або громадські роботи від 30 до 40 годин (ст. 173-5 Кодексу України про адміністративні правопорушення). Професійне середовище має бути безпечним і гідним – саме на це тепер робить ставку держава. І ми її підтримуємо.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
Оновлення контактів – новий обов’язок для бізнесу в умовах війни
Не пізніше 12 серпня 2025 року працівники та роботодавці мають оновити свої контактні дані. Це нова обов’язкова вимога воєнного часу, яку ввів Закон України від 01.05.2025 №4412-IX «Про внесення змін до Закону України «Про організацію трудових відносин в умовах воєнного стану» щодо обміну інформацією та призупинення дії трудового договору».
Йдеться передусім про працівників, які перебувають на тимчасово окупованих територіях або відсутні на роботі понад 90 днів. Вони мають надати актуальні дані про місце проживання, телефон та електронну пошту. І зробити це офіційно – поштою або e-mail на адресу, вказану в ЄДР. Інші канали – месенджери, приватні чати – не підходять. Якщо немає технічної можливості, допустимий виняток – SMS чи дзвінок на офіційний номер роботодавця.
Натомість роботодавці (юрособи та ФОПи) повинні оновити свої дані в ЄДР: адресу, телефони, пошту.
Закон зобов’язує обидві сторони трудового договору – працівника і роботодавця – упродовж 10 днів після зміни контактних даних інформувати одна одну. При цьому чітко не передбачено, як саме повідомляти працівників про ці обов’язки. Це може бути персональне повідомлення, загальне ознайомлення під підпис або наказ по підприємству. Головне – мати підтвердження, що працівники про це дізналися.
Якщо одна зі сторін не оновила інформацію, повідомлення, надіслане за старими даними, вважається юридично чинним. Простіше кажучи: написали на стару пошту – вважай, повідомили.
Щоб уникнути плутанини, юристам і кадровикам радять оновити ПВТР та інші локальні акти, закріпивши обов’язок повідомляти про зміну контактів. А ще – фіксувати всі повідомлення в особових справах. Навіть якщо трудовий договір призупинено, обов’язок комунікації зберігається.
Утім, якщо зв’язок з однією зі сторін втрачено повністю – наприклад, працівник перебуває в зоні бойових дій і недоступний – вимога інформувати про зміни у трудових правах і обов’язках не застосовується. Але як саме визначити відсутність зв’язку – наразі чекаємо роз’яснень Мінекономіки.
Ідентифікатори оновленої декларації з прибутку за півріччя 2025-го
У «Єдиному вікні подання електронної звітності» та в Електронному кабінеті платника вже з’явилася оновлена форма декларації з податку на прибуток з усіма додатками. Оновлення внесено до версії 1.33.8.0 від 26 червня 2025 року і враховує зміни, затверджені наказами Мінфіну: від 05.12.2024 №621 «Про затвердження Змін до додатків до форми Податкової декларації з податку на прибуток підприємств», від 24.12.2024 №659 «Про внесення змін до наказу Міністерства фінансів України від 05 грудня 2024 року № 621», від 13.02.2025 №94 «Про затвердження Змін до форми Податкової декларації з податку на прибуток підприємств» та від 03.03.2025 №133 «Про внесення змін до наказу Міністерства фінансів України від 13 лютого 2025 року № 94».
Ідентифікатор нової декларації – J0100127. Саме цю форму необхідно використовувати під час подання звітності за півріччя 2025 року (дедлайн – 11.08.2025), аби її прийняли.
8 липня запрошуємо вас на безкоштовний вебінар «Передзвітний аудит власними силами: інструкції для бухгалтера», де розберемо, як самостійно підготувати фінзвітність і декларацію з прибутку за півріччя, а також перевірити ПДВ перед поданням – без помилок і штрафів

Готівкові кошти, розрахунки
22.09.2026
Інвентаризація грошових коштів у касі та на рахунку: порядок проведення та облік
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
ЗЕД
22.09.2026
Рахунок української компанії в іноземному банку: чи потрібно повідомляти ДПС в 2026 році
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
Е-сервіс
22.09.2026
Бухгалтерський АІ-Консультант від 7eminar: що вміє і як з ним працювати
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова та фінзвітність
22.09.2026
Немає головного бухгалтера: як підписувати податкову звітність КЕП та чи подавати заяву №1-ОПП
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

Перевірки, штрафи
22.09.2026
Штраф до 1 млн грн загрожує за неподання Звіту про контрольовані операції: ДПС
Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію
РРО / ПРРО, фіскальні чеки
22.09.2026
Реєстрація РРО: як правильно заповнити форму №1-РРО та що перевірити у №20-ОПП
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Податкова та фінзвітність
22.09.2026
Збій у роботі Е-кабінету ДПС: чи буде штраф за Декларацію з ПДВ
Бухгалтери повідомляють про випадки неприйняття декларацій з ПДВ із причиною «Нецілісний пакет», хоча всі необхідні документи та позначки були сформовані належним чином. Частина платників після повторного подання отримала квитанції про прийняття, однак у деяких випадках друга квитанція надійшла вже після граничного строку. На цьому тлі виникає питання, чи можуть платникам нарахувати штраф за несвоєчасне подання звітності та як довести, що причиною затримки був технічний збій. Експерти радять зберігати квитанції, листування та офіційні повідомлення ДПС, які можуть підтвердити технічні проблеми
Податкова та фінзвітність
22.09.2026
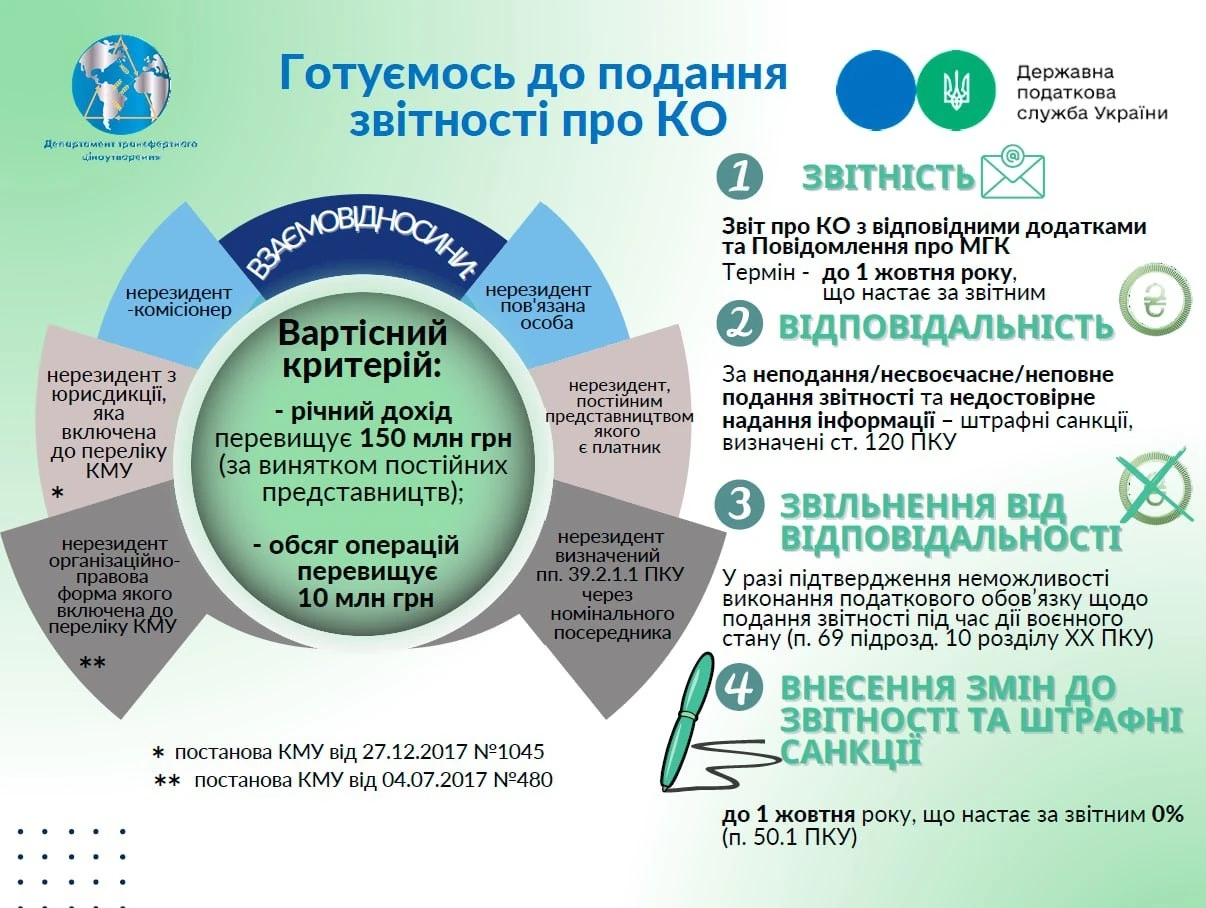
До 30 вересня слід подати Повідомлення про участь у МГК та Звіт про КО за 2025 рік
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року
Пенсія, соцпільги
22.09.2026
ПФУ перевіряє доходи пенсіонерів: у яких випадках це потрібно у 2026 році
Пенсійний фонд України може перевіряти доходи пенсіонерів під час призначення житлових субсидій, пільг на оплату комунальних послуг та окремих видів соціальної допомоги. Така перевірка не стосується призначення самої пенсії – інформація про доходи потрібна для визначення права людини на додаткову державну підтримку. ПФУ може запитувати відомості про доходи та підтвердні документи, зокрема й у пенсіонерів, які перебувають за кордоном та отримують там пенсію
Інше
22.09.2026
Мінфін готує зміни щодо податкового резидентства: яку роль може відіграти критерій 183 днів
Податковий статус українців, які тривалий час живуть за кордоном, визначається не лише кількістю днів перебування в Україні. Значення мають постійне житло, центр життєвих інтересів, сімейні та економічні зв’язки, а за наявності подвійного резидентства – положення відповідної міжнародної угоди. Під час вебінару експерти також звернули увагу на проблеми підтвердження зміни резидентства, виконання обов’язків щодо КІК та використання довідок і документів як доказів. Водночас Мінфін працює над оновленням законодавчих правил визначення податкового резидентства, зокрема обговорюється роль критерію 183 днів
Благодійність, волонтерство
22.09.2026
Гуманітарна допомога, знищена через обстріли: як відобразити у звітності у 2026 році
Податкова служба надала роз'яснення для неприбуткових організацій, які втратили гуманітарну допомогу через військові дії. У разі знищення майна, його вартість слід відобразити в Додатку ГД до Звіту як розподілену гуманітарну допомогу, замінивши реквізити акта передачі на реквізити акта про знищення
Торгівля, послуги
22.09.2026
Контрагент у «чорному» списку АМКУ: чим небезпечна співпраця
Наше під-во хоче підписати Договір з новим клієнтом. Перевіряємо його через opendatabot. «Компанія знаходиться в «чорному» списку АМКУ з 27.03.2026». Що це означає? Які наслідки для нас, якщо ми будемо працювати з таким клієнтом? Наскільки небезпечно?
ФОП
22.09.2026
Чекліст ФОП на кінець ІІІ кварталу: 12 речей, які варто перевірити
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
Перевірки, штрафи
22.09.2026
Заниження єдиного податку: які штрафи загрожують ФОП у 2026 році, – роз’яснення ДПС
ДПС роз’яснила порядок застосування штрафних санкцій у разі виявлення під час камеральної перевірки заниження податкового зобов’язання з єдиного податку ФОП – платником єдиного податку третьої групи. Штраф застосовується відповідно до пунктів 123.1–123.3 Податкового кодексу України, у тому числі якщо суму єдиного податку платник фактично сплатив у повному обсязі

Відпустка, відпускні
22.09.2026
«Чорнобильські» відпустки на 2027 рік: який графік скласти та коли подати до ПФУ
Розбираємо правила складання загального графіка та окремого графіка «чорнобильських» відпусток для подання до ПФУ. Розповідаємо, кого включати, які дані зазначити та чому графік «чорнобильських» відпусток на 2027 рік потрібно подати до ПФУ не пізніше 30 жовтня 2026 року

Лікарняні та декретні
22.09.2026
ПФУ готує єдиний порядок страхових виплат: кого охоплять нові правила
Пенсійний фонд України підготував проєкт постанови «Про затвердження Порядку призначення та здійснення страхових виплат деяким категоріям застрахованих осіб». Документ спрямований на те, щоб гарантувати отримання законних виплат тим громадянам, які не можуть реалізувати своє право через звичайних роботодавців у зв'язку з війною, ліквідацією підприємств чи іншими форс-мажорними обставинами
Військовий облік
22.09.2026
Як перевірити чи стоїть працівник на військовому обліку: поради ТЦК та СП
Застосунок «Резерв+» дає змогу швидко перевірити, чи перебуваєте на військовому обліку. Якщо після авторизації в застосунку сформувався військово-обліковий документ, це означає, що відповідна інформація є в реєстрі «Оберіг». Водночас наявність документа не гарантує, що всі відомості в ньому актуальні та без помилок. Тому після формування документа варто перевірити зазначені дані та за потреби виправити неточності