

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Підсумки тижня
21.03.2025
«Гойдалки» із зарплатною звітністю: квартальна & місячна. New перевірки лікарняних: посилений контроль і штрафи. Підсумки тижня 17.03-21.03.2025
У цьому випуску ви дізнаєтесь: законодавчі «гойдалки» із зарплатною звітністю: квартальна vs місячна; new перевірки лікарняних: посилений контроль і штрафи для роботодавців; нові ставки ВЗ, МПЗ та паливні аванси в декларації про доходи; уніфікована та заплутана позиція щодо дати доходу при розрахунках через термінал; переходи з групи на групу єдинника з ТОТ та ризик втрати пільг зі сплати ЄП та ВЗ; сімейний підряд зі спрощеним оподаткуванням – нова форма бізнесу; революція спрощенки, підвищення ставок, е-аудит, декларування крипти: коли очікувати
- Законодавчі «гойдалки» із зарплатною звітністю: квартальна vs місячна
- New перевірки лікарняних: посилений контроль і штрафи для роботодавців
- Нові ставки ВЗ, МПЗ та паливні аванси в декларації про доходи
- Уніфікована та заплутана позиція щодо дати доходу при розрахунках через термінал
- Переходи з групи на групу єдинника з ТОТ та ризик втрати пільг зі сплати ЄП та ВЗ
- Сімейний підряд зі спрощеним оподаткуванням – нова форма бізнесу
- Революція спрощенки, підвищення ставок, е-аудит, декларування крипти: коли очікувати
Законодавчі «гойдалки» із зарплатною звітністю: квартальна vs місячна
Ще не встигли адаптуватися до місячного звітування з ПДФО, військзбору та ЄСВ, як на тобі – маємо чергові законодавчі ініціативи з метою полегшити роботу бізнесу та бухгалтерів, зокрема. Низка нардепів, серед яких і Данило Гетманцев, пропонують повернути квартальну об’єднану звітність.
Відповідний законопроєкт №13108 зареєстровано 17 березня на сайті Ради. Метою його проголошено оптимізацію звітності платників податків і зменшення адміністративного навантаження на підприємства.
Для цього передбачено внести зміни до Податкового кодексу України (ПКУ), згідно з якими:
- податкові агенти та платники ЄСВ подаватимуть податковий розрахунок раз на квартал (із розбивкою по місяцях), замість щомісячної звітності, – у строки, визначені для кварталу;
- інформацію про прийняття та звільнення працівників податкові агенти подаватимуть протягом 40 календарних днів після закінчення звітного кварталу (замість нинішніх 20 днів після закінчення місяця);
- нотаріуси подаватимуть інформацію про посвідчені договори купівлі-продажу нерухомості раз на квартал, а не щомісяця тощо.
І, правда, щомісячна форма звітності має низку недоліків. По-перше, вона значно збільшує навантаження на бухгалтерів, оскільки замість чотирьох звітів на рік тепер потрібно готувати і подавати дванадцять.
По-друге, строк для подання звітів скоротився: якщо для квартальної форми було відведено 40 календарних днів після закінчення звітного періоду, то для щомісячної – лише 20 днів. Це, звісно, додає роботи бухгалтерам щомісяця та підвищує ризик отримання штрафів за неподання чи несвоєчасне подання звітності.
Ще одним недоліком є те, що для нарахування лікарняних і декретних потрібні дані з Додатку 1, а довідкову форму звіту наразі не передбачено. Подання лише звичайної звітної форми може дещо затримати отримання страхових виплат. Водночас це можна розглядати як перевагу, оскільки не потрібно складати додаткові звіти.
Утім щомісячна звітність має і свої переваги. Пенсійний фонд України (ПФУ) наголошує на тому, що вона дозволяє здійснювати контроль за сплатою ЄСВ щомісяця, забезпечує своєчасне обчислення страхового стажу, що впливає на призначення лікарняних, декретних, допомоги по безробіттю, пенсій та інших виплат. Оперативне оновлення інформації про доходи фізичних осіб і трудові відносини також є важливим аспектом.
Щомісячна форма звітності дозволяє не чекати цілий квартал, щоб дані про застрахованих осіб були внесені до державного реєстру. Вона спрощує нумерацію розрахунків і усуває певні питання, з якими стикалися під час заповнення квартальних форм. Наприклад, тепер немає необхідності вирішувати, чи потрібно заповнювати порожній додаток 4ДФ, якщо в одному з місяців кварталу не було нарахованих доходів. Також стало простіше виправляти сумові помилки в межах кварталу.
Водночас із поверненням квартальної звітності можуть знову постати питання, які вже нарешті узгоджені. Зокрема, щодо механізму обчислення середньої зарплати для бронювання працівників.
У підсумку обидві форми звітності – щомісячна та квартальна – мають як переваги, так і недоліки.
Але найбільшим та беззаперечним мінусом такої звітності є саме її непостійність…
Якщо законопроєкт №13108 ухвалять, квартальна форма звітності запрацює з наступного кварталу після набрання чинності законом.
Ми тримаємо руку на пульсі й оперативно проінформуємо вас про подальший розвиток подій з цього питання (якщо такий буде). Стежте за нашими оновленнями, щотижневими підсумками та листами!
New перевірки лікарняних: посилений контроль і штрафи для роботодавців
Пенсійний фонд розродився власним порядком перевірок правильності використання страхових коштів та застосування фінансових санкцій до порушників. Він замінить наразі чинний порядок ліквідованого ФСС та є більш суворішим у контексті контролю та штрафів.
Як і раніше, контроль за використанням страхових коштів ПФУ здійснюватиме через камеральні (дистанційні) та документальні перевірки (планові чи позапланові, виїзні чи невиїзні).
Перевірці підлягатимуть усі види страхових виплат, зокрема лікарняні (у т. ч. по догляду за дитиною), декретні, допомога на поховання, а також виплати, пов’язані з нещасними випадками на виробництві, як-от: відшкодування тимчасової непрацездатності, оплата переведення на легшу роботу, компенсація витрат на поховання потерпілих тощо.
При цьому новий порядок передбачає ризик-орієнтований підхід, за якого до плану перевірок відбиратимуть страхувальників, які мають значну кількість лікарняних, оформлюють виплати на граничні суми, не сплачують ЄСВ у повному обсязі або щодо яких зафіксовані порушення за результатами камеральних перевірок.
Позапланові перевірки проводитимуть без попередження у випадках різкого зростання страхових виплат, розбіжностей між поданими документами та даними Пенсійного фонду, отримання заяв від страхувальників чи застрахованих осіб про можливі порушення, а також на вимогу правоохоронних органів.
Наслідками виявлених порушень для роботодавців та страхувальників можуть бути:
- повернення неправомірно отриманих страхових коштів;
- штраф у розмірі 50% від суми порушення;
- додатковий штраф у розмірі 10% за несвоєчасного повернення коштів;
- пеня в розмірі 0,1% за кожен день прострочення сплати неправомірно отриманих коштів.
Страхувальники, які не погоджуються з результатами перевірки, можуть подати заперечення до акта перевірки протягом 5 робочих днів із моменту отримання. Пенсійний фонд зобов’язаний розглянути заперечення протягом 10 робочих днів і надати відповідь.
Як бачимо, оновлений порядок запроваджує посилений контроль, тому роботодавцям радимо заздалегідь підготуватися до нього: перевірити правильність оформлення лікарняних листів і виплат, дотримання законодавчих норм при розрахунку та сплаті ЄСВ, а також відповідність нарахувань встановленим вимогам.
Адже як умисні порушення, так і звичайна необачність можуть обернутися досить серйозними штрафами та додатковими фінансовими витратами.
Якщо маєте запитання з бухобліку та оподаткування, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин.
Нові ставки ВЗ, МПЗ та паливні аванси в декларації про доходи
Мінфін наказами від 26.02.2025 №119 та від 17.03.2025 №158 оновив форму Податкової декларації про майновий стан і доходи, а також правила її заповнення.
Основна причина оновлень – збільшення ставки військового збору з 1,5% до 5% та запровадження для ФОПів-загальників, які здійснюють роздрібну торгівлю пальним, авансових внесків із ПДФО.
Враховано також зміни щодо суми мінімального податкового зобов’язання, яка не може становити менше ніж 700 гривень з 1 гектара, а для земельних ділянок, у площі яких частка ріллі становить не менше 50%, – 1400 гривень з 1 гектара.
Крім того, для фізичних осіб, які є контролерами контрольованих іноземних компаній, у додатку КІК до декларації спрощено розрахунок прибутку таких компаній. Нові правила враховують особливості сплати податків у разі розподілу чи виплати прибутку, як це передбачає ПКУ.
Ці зміни спрямовані на те, щоб зробити процес подання декларації простішим і зрозумілішим у зв’язку з останніми змінами законодавства. Вони почнуть діяти після офіційного опублікування наказу. На день підготовки цих підсумків документи офіційно не опубліковано.
Відповідно до п. 46.6 ПКУ нові форми декларацій набирають чинності для складання звітності за податковий період, що настає за податковим періодом, у якому відбулося їх оприлюднення. До цього є чинними форми декларацій (розрахунків), чинні до такого визначення.
Це означає, що нову форму майнової декларації застосовуватимемо з 01.01.2026. Але не виключаємо, що податківці наполягатимуть на декларуванні / уточненні доходів за 2024 рік за новою формою, щоб врахувати законодавчі зміни щодо військзбору, МПЗ та паливних авансів. Тож дочекаємось позиції ДПС і про її появу обов’язково повідомимо вам.
Завжди вчасно сплачувати податки та збори, а також подавати потрібні форми, допоможе наш зручний та безкоштовний «Календар бухгалтера». Віримо, він стане вашим основним інструментом у роботі!
Уніфікована та заплутана позиція щодо дати доходу при розрахунках через термінал
Стабільність та постійність офіційних позицій, на превеликий жаль, не є характерною рисою нашої влади. Скоріш – навпаки…
У Підсумках тижня 27.01–31.01.2025 ми розповідали про вкотре змінену та водночас дуальну думку ДПС щодо дати визнання доходу ФОПами на єдиному податку при здійсненні розрахунків через POS-термінал. Нагадаємо, податкове відомство ніяк не могло визначитися, вважати такою датою дату надходження коштів на розрахунковий рахунок чи дату у фіскальному (касовому) чеку.
Що ж до юридичних осіб на третій групі єдиного податку датою отримання доходу при здійснені розрахунків через термінал ДПС називала саме дату надходження коштів єдиннику у грошовій (готівковій та / або безготівковій) формі.
Дав раду цій невизначеності Мінфін. Якщо коротко, ось його точка зору: юрособи-єдинники третьої групи та ФОПи-спрощенці за розрахунків за допомогою POS-терміналів з видачею фіскального чека датою отримання доходу визначають дату, зазначену у такому чеку.
Свою позицію фінансовий регулятор аргументував тим, що положення Податкового кодексу України є єдиними для застосування платниками єдиного податку як підприємцями, так і юридичними особами.
Тож ДПС попросила юридичних осіб – платників єдиного податку врахувати цю нову погоджену Мінфіном позицію під час ведення обліку та звітності. При цьому незрозуміло, з якої дати та як саме враховувати наведені зміни єдинникам у роботі. Як бути з періодами, коли орієнтувалися на дату надходження коштів на рахунок. Якщо ці періоди підлягатимуть перевірці, як довести, що діяв суто за роз’ясненнями податківців, оприлюдненими у ЗІР, на їх офіційних сайтах тощо. Особливо, якщо ці роз’яснення часто суперечили одне одному…
І знову ж таки позиція щодо чека – цілком прийнятна, коли йдеться про готівкові розрахунки. Але, якщо говорити про безготівкові розрахунки (коли дата чеку може бути сьогоднішнім днем, а кошти можуть надійти завтра), це впливає на те, якою датою буде формуватися об’єкт оподаткування єдиним податком.
Здавалося, наче узгодили, уніфікували неоднозначне питання, мало б бути легше і зрозуміліше працювати. В результаті маємо більше запитань, аніж відповідей на них. Тож укотре включаємо почекуна й очікуємо більш детальних роз’яснень держорганів щодо уже начебто з’ясованого та вирішеного питання.
Переходи з групи на групу єдинника з ТОТ та ризик втрати пільг зі сплати ЄП та ВЗ
Пам’ятаємо, що ФОП, які є платниками єдиного податку першої або другої групи, можуть не сплачувати єдиний податок і військовий збір, якщо їхня податкова адреса на момент реєстрації платником єдиного податку входить до переліку територій, визначених Переліком №309, і відповідає датам початку бойових дій або тимчасової окупації, зазначеним у цьому переліку (абз. 1 п. 11 підрозд. 8 та пп. 1.12 п. 16-1 підрозд. 10 розд. ХХ «Перехідні положення» ПКУ).
Однак це право не поширюється на ФОПів, які зареєструвалися на територіях із Переліку №309 уже після дат, визначених у переліку як початок бойових дій або тимчасової окупації. У таких випадках вони повинні сплачувати єдиний податок і військовий збір на загальних підставах.
Якщо ФОП змінює групу єдиного податку в межах першої та другої групи (наприклад, переходить із першої на другу або навпаки), це не позбавляє його права не сплачувати єдиний податок і військовий збір, якщо це право було надано згідно з нормами ПКУ.
Проте якщо ФОП переходить на третю групу платників єдиного податку, а потім повертається на першу або другу групу, він втрачає право на звільнення від сплати єдиного податку та військового збору.
На цьому наголошують податківці (див. лист ДПС від 12.03.2025 №646/4/99-00-24-01-03-04, роз’яснення в ЗІР). Тож урахуйте це, якщо плануєте змінювати групу, але не бажаєте попрощатися із відповідними пільгами (за їх наявності).
Сімейний підряд зі спрощеним оподаткуванням – нова форма бізнесу
Верховна Рада зареєструвала законопроєкт №13109 про сімейне підприємництво.
Ідеться про нову форму зайнятості українців для досягнення економічних і соціальних результатів та/або одержання прибутку.
Сімейне підприємництво можна буде здійснювати кількома, але не менше як двома членами однієї сім’ї – громадянами України, та провадити у статусі:
- юридичної особи – сімейного підприємства;
- ФОП – суб’єкта сімейного підприємництва. Засновник-підприємець є головою такого суб’єкта.
Сімейне підприємництво засновується на підставі установчого документа:
- статуту – для сімейного підприємства;
- договору (декларації) про створення – для суб’єкта сімейного підприємництва. Типову форму такого договору (декларації) має затвердити Мін’юст.
Учасниками сімейного підприємства можуть бути члени однієї сім’ї першого та другого ступеня споріднення, яким виповнилось 14 років і які дотримуються положень договору про створення. Членом суб’єкта сімейного підприємництва не може бути громадянин, який є засновником юридичної особи та/або є фізичною особою – підприємцем.
Сімейне підприємство може наймати інших громадян – осіб, які працюють за трудовим договором (контрактом). Водночас сумарна кількість робітників, які працюють за трудовим договором, не має перевищувати 10 осіб. Також кількість осіб, які працюють за трудовим договором, не може бути більшою за кількість членів сімейного підприємства.
Відносини між членами сімейного підприємства, включно з питаннями оплати праці, регулюються ними самостійно та не вважаються трудовими.
Сімейні підприємства перебуватимуть на спрощеній системі оподаткування, вестимуть облік результатів своєї діяльності із поданням відповідним органам фінансової та іншої звітності, статистичної інформації. Однак, згідно із законопроєктом, вони не можуть здійснювати господарську діяльність у сферах:
- оптової торгівлі;
- виробництва, експорту, імпорту, продажу підакцизних товарів. Виняток – роздрібний продаж паливно-мастильних матеріалів в ємностях до 20 літрів і роздрібний продаж пива, сидру, пері (без додання спирту) та столових вин;
- ресторанного господарства, за умови, що таку діяльність провадять у торговельному об’єкті, де одночасно торгують підакцизними товарами. Виняток – роздрібний продаж пива, сидру, пері (без додання спирту) та столових вин.
Суб’єкт сімейного підприємництва діятиме на умовах самоокупності й усі витрати покриватиме за рахунок власних доходів та інших джерел, не заборонених законодавством.
При цьому такий госпсуб’єкт нестиме відповідальність за своїми зобов’язаннями усім своїм майном, на яке відповідно до закону може бути звернено стягнення.
У такий спосіб законодавці, гадаємо, прагнуть закрити прогалину щодо приватного підприємства, яке відходить у небуття разом із Господарським кодексом, який єдиний згадував про ПП. Сімейне підприємство фактично стає альтернативою ПП та ще й урегульоване власним окремим законом, а не однією статтею в три абзаци. Також це може стати оптимальним варіантом знову розпочати бізнес фізособам, які змушені були закритися на початку 2025 року через відновлення обов’язкової сплати ЄСВ та підвищення ставки військового збору.
Революція спрощенки, підвищення ставок, е-аудит, декларування крипти: коли очікувати
Голова Податкового комітету ВРУ Данило Гетманцев в інтерв’ю «Укрінформ» поділився законодавчими планами в податковій та митній сферах.
На нинішній рік винесено декілька рішень, які, з його слів, потенційно не викликатимуть спротиву й суперечок.
По-перше, це впровадження міжнародного автоматичного обміну інформацією про доходи, отримані через цифрові платформи. До кінця квітня Мінфін повинен внести до Верховної Ради відповідний законопроєкт. Про нього ми розповідали у Підсумках тижня 10.03–14.03.2025.
Далі – впровадження європейських правил боротьби з ухиленням від оподаткування, і зокрема вдосконалення оподаткування компаній з іноземним капіталом. Мінфін готує цей проєкт на листопад.
Ще у планах – найближчим часом ухвалити законопроєкт про електронний аудит. Позитивних результатів тестування очікують від податкової до кінця цього місяця.
Законопроєкт про віртуальні активи також уже маже готовий до ухвалення. Фізособи декларуватимуть прибуток, і податок сплачуватимуть саме під час його виведення, тобто після обміну на гривню, а не з приросту капіталу чи залежно від коливань курсу. Причому законодавці планують надати можливість легалізувати віртуальні капітали – задекларувати, сплативши 5% податку, і потім законно працювати з криптою.
Проєкт нового Митного кодексу України Кабмін готує на жовтень. Є ще проєкт закону про внесення змін до Митного кодексу щодо адміністративної відповідальності за порушення митних правил (№10257). Голова комітету розраховує на його швидке ухвалення у другому читанні вже тепер.
Що ж до підвищення податків для підприємців, то поки цього не буде, запевняє Мінфін. Особливо зважаючи на масовий сплеск закриття ФОПів на початку року. Те, що січнева «аномалія» багатьох неприємно здивувала, – відзначив і сам Данило Гетманцев.
Тож добивати малий бізнес ще й в умовах економічної воєнної кризи якось зовсім не далекоглядно.
Відповідно, зміни щодо спрощеної системи оподаткування почнуть розглядати тільки після того, як будуть виконані всі умови для такої реформи. Це станеться не раніше, ніж через рік після того, як забезпечать безпеку використання даних і доступ до інформації про гроші на рахунках платників податків у банках.
І цей процес буде відкритим для всіх, наголошує регулятор. Його обговорюватимуть із громадськістю, бізнесом, органами влади та міжнародними партнерами. Лише після таких обговорень Верховна Рада розглядатиме й ухвалюватиме відповідні законодавчі зміни.
Нагадаємо, що Уряд ще у грудні 2023 року затвердив Національну стратегію доходів на 2024–2030 роки (далі – Стратегія). Це було одним із зобов’язань української влади перед Міжнародним валютним фондом. Зазначена Стратегія передбачає, зокрема, зміну системи оподаткування ФОПів та запровадження диференційованої системи. У документі також ідеться про повернення до прогресивної шкали ставок оподаткування доходів фізичних осіб, замість діючої з 2016 року плоскої шкали.
Якщо ж говорити про плани щодо реформи спрощеної системи, то вони досить радикальні та невтішні для бізнесу. Виділимо вісім кроків, які мають, з погляду влади, підтримати розвиток в Україні мікро та малого бізнесу і запобігти зловживанням перевагами спрощенки з боку великих компаній.
1. Протягом трьох років, які визначені як перехідний період, ставки єдиного податку для юридичних осіб третьої групи будуть поступово підвищувати до рівня загальної ставки податку на прибуток, яка на сьогодні становить 18%. Після завершення цього перехідного періоду юридичним особам буде заборонено користуватися спрощеною системою оподаткування.
2. Для ФОПів другу і третю групи об’єднають в одну. Ставки єдиного податку для цієї об’єднаної групи будуть диференційованими. Наприклад, мінімальна ставка у розмірі 3% застосовуватиметься до торговельної діяльності, а максимальна – доходитиме до 17% для деяких видів послуг.
3. Перелік видів діяльності, дозволених для участі в першій групі єдиного податку, скоротять. Також скасують фіксований розмір податку. Натомість його обчислюватимуть виключно з фактично отриманого доходу.
4. Для спрощенців об’єднаної другої групи буде обов’язковим застосування РРО (класичних чи програмних).
5. Поріг реєстрації платником ПДВ буде застосовуватися до всіх єдинників.
6. Для фермерських господарств (фізичних осіб), які залишаться в режимі четвертої групи, розширять базу оподаткування.
7. Для юридичних осіб, які займаються виробництвом сільськогосподарської продукції, протягом трьох років ставки єдиного податку будуть переглядати у бік поступового підвищення до рівня, що відповідає загальній ставці податку на прибуток.
8. Скасують винятки, які дозволяли здійснювати господарську діяльність без обов’язку ведення обліку та документального підтвердження походження товарів на продаж.
Зважаючи на запевнення та Звіт Мінфіну про стан виконання Національної стратегії доходів у 2024 році, сподіватимемось, що наведені вище «райдужні» перспективи намалюються не так скоро. Поки ж працюємо далі, наближаючи Перемогу. Саме стійкість наших воїнів на фронті та бізнесу в тилу є її запорукою.
Е-сервіс
28.10.2026
Е-кабінет не працює: що робити, щоб не було штрафу. 28 жовтня кабінет знову запрацював
ДПС повідомила про завершення технічних робіт і штатну роботу електронних сервісів із 27 жовтня 2026 року. Водночас платники скаржаться на проблеми з Електронним кабінетом, які тривають із суботи. Голова фінансового комітету ВРУ Данило Гетманцев закликав податківців оперативно усунути несправності та пояснити причини тривалого збою. Нагадаємо, що за певних умов технічні помилки в роботі Електронного кабінету можуть бути підставою для звільнення платника від відповідальності за спричинені ними порушення. Податкова експертка Ольга Самофалова навела інфографіку як діяти в ситуації, коли кабінет не працює. А ввечері 28 жовтня кабінет запрацював
Кадрова робота
28.10.2026
Профспілка на підприємстві: чи обов’язково вступати, сплачувати внески та як отримати допомогу
Чи зобов’язаний працівник вступати до профспілки, скільки потрібно сплачувати внесків і на яку допомогу можна розраховувати? Членство є добровільним, а розмір внесків і умови отримання матеріальної підтримки визначаються статутом та внутрішніми правилами конкретної профспілки. Водночас внески не можна автоматично утримувати із зарплати без належної згоди працівника. Розбираємося, як вступити до профспілки та вийти з неї, які права вона захищає і коли можна отримати фінансову допомогу
Податкова та фінзвітність
28.10.2026
Рентна плата за радіочастоти: коли подавати першу декларацію
Суб’єкти господарювання, які отримують ліцензію чи інший дозвільний документ на користування радіочастотним спектром, мають пам’ятати: із цього моменту на них покладається обов’язок подавати податкову декларацію з рентної плати. Причому звітність починається вже з місяця отримання такого документа – незалежно від дати фактичного початку користування спектром
Охорона праці
28.10.2026
До 4 травня 2027 року – більше часу на облаштування укриттів: звернення бізнесу до Мінекономіки
СУП закликає продовжити перехідний період для виконання вимог до укриттів на підприємствах до 4 травня 2027 року замість 4 грудня 2026 року. Бізнес пояснює це дефіцитом доступних укриттів, зростанням вартості мобільних конструкцій і тривалими процедурами їх встановлення та обліку. Спілка вже звернулася до Мінекономіки з пропозиціями щодо змін до постанови КМУ №1092. Серед ключових вимог – дозвіл користуватися спільними укриттями, спрощення процедур і фінансова підтримка підприємств
Охорона праці
28.10.2026
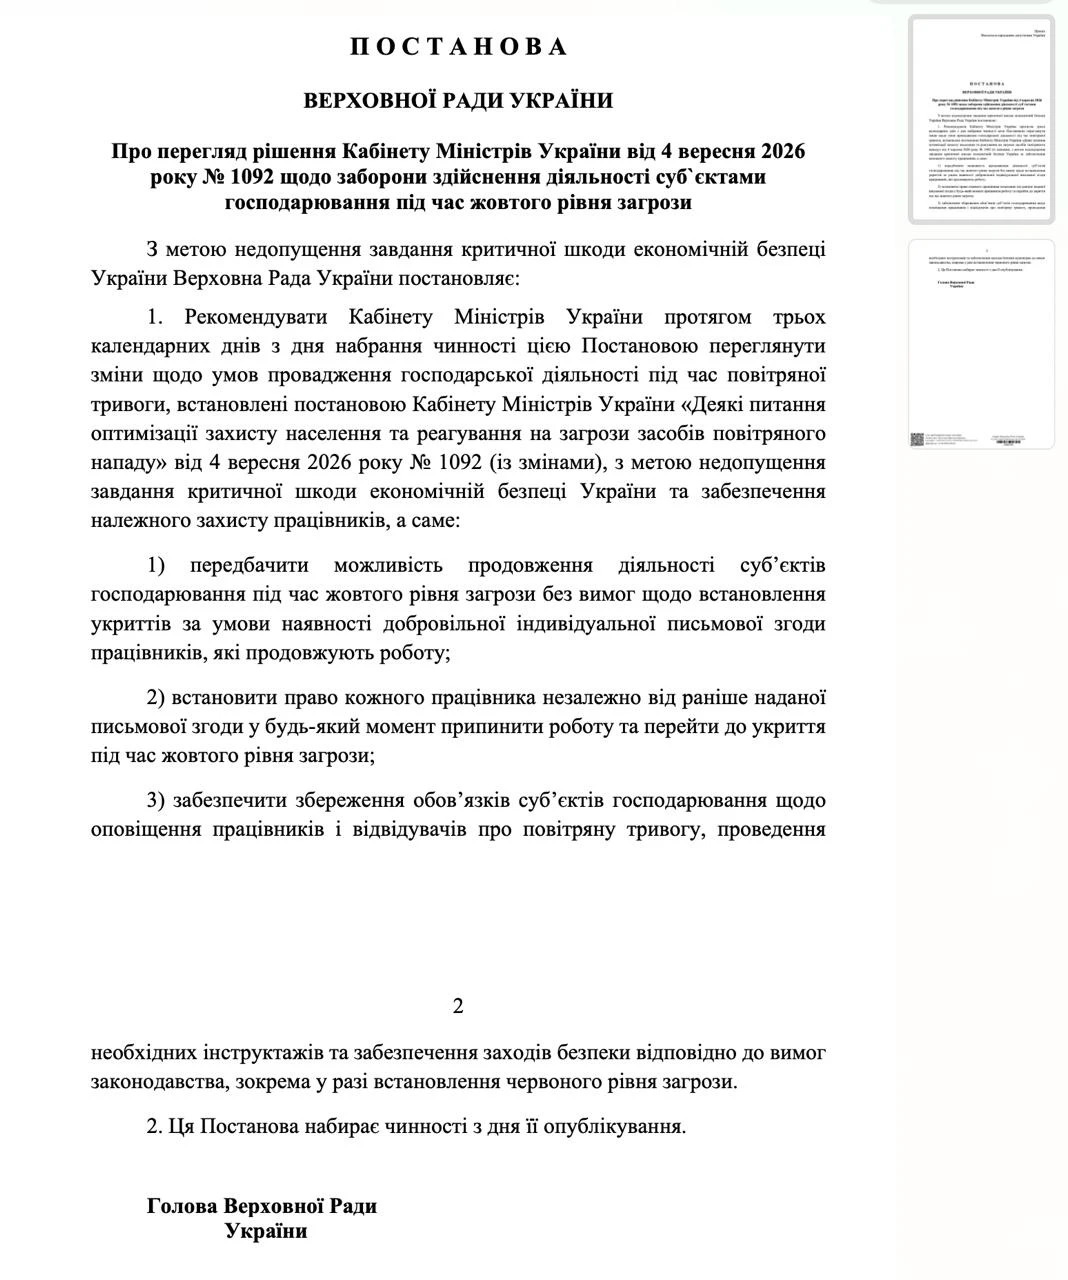
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ реєструють постанову
У Верховній Раді реєструють постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Податок на майно
28.10.2026
Місцева рада знизила орендну плату за землю: коли можна платити менше без зміни договору
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Медицина
28.10.2026
Заміна працівників у договорі ДМС: як оподатковувати страхові внески
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
Інше
28.10.2026
Великі платники податків – 2027: ДПС затвердила новий реєстр
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
Е-сервіс
28.10.2026
Борг до 86 470 грн: у Дії буде автоматичне зняття арешту з рахунків
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Податкова та фінзвітність
28.10.2026
Декларація з податку на прибуток із додатками за три квартали 2026-го: інструкція зі складання
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності


Відпустка, відпускні
28.10.2026
Робота зі шкідливими умовами: чи може роботодавець скасувати додаткову відпустку та доплати
Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Бронювання, критичність
28.10.2026
Критичність, квоти та військовий облік: 7 вимог СУП до уряду після Постанови №1328
Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Перевірки, штрафи
28.10.2026
ТЦК штрафуватимуть на 170 тис. грн за незаконну постановку на військовий облік: правка до Держбюджету
Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Бронювання, критичність
28.10.2026
100% бронювання в обмін на направлення працівників до війська: які ризики для працівника
Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

ФОП
28.10.2026
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

Військовий облік
28.10.2026
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

Заробітна плата
28.10.2026
Доплата до мінзарплати: як розраховувати в 2027 році
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Відрядження, підзвітні кошти
28.10.2026
Добові на відрядження 2027
Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн