Е–аудит: завершення реформи заплановано на 2025 рік
Реформа Е–аудиту, спрямована на автоматизацію податкового контролю та впровадження стандартизованого аудиторського файлу (SAF–T), планується до запуску з 1 квітня 2025 року. Ця система підвищить прозорість податкового обліку, зменшить вплив людського фактора і сприятиме добровільному дотриманню податкового законодавства
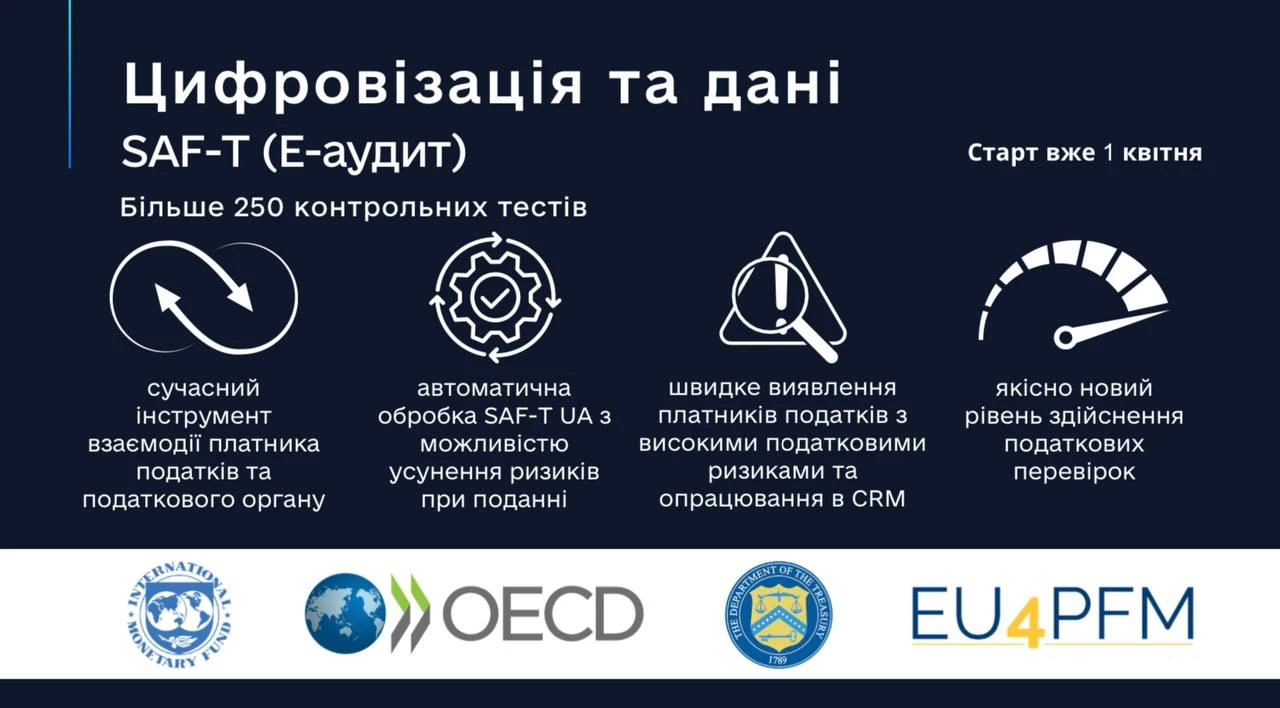
Реформа Е-аудиту в Україні, спрямована на впровадження принципів Cooperative Compliance, буде завершена у 2025 році. У лютому 2025 року завершиться розробка програмного забезпечення для обробки стандартизованого аудиторського файлу SAF-T, а з 1 квітня 2025 року система розпочне промислову експлуатацію за підтримки EU4PFM.
Для платників податків впровадження Е-аудиту означає підвищення достовірності обліку, можливість виправлення помилок через SAF-T файл, покращення податкового комплаєнсу та прогнозованість відбору до документальних перевірок. Відсутність ризиків у системі означатиме відсутність контрольних заходів з боку податківців.
Для податкових органів реформа забезпечить автоматизацію аналізу ризиків, уніфікацію перевірок та зменшення впливу людського фактора. Голова Комітету ВРУ Данило Гетманцев підтвердив, що реформу буде завершено попри складні умови.
Голова Комітету Верховної Ради України з питань фінансів, податкової та митної політики Данило Гетманцев заявив, що реформа Е–аудиту, яка є частиною впровадження принципів Cooperative Compliance в оподаткуванні, буде завершена найближчим часом.
У лютому 2025 року завершиться розробка програмного забезпечення для отримання та обробки стандартизованого аудиторського файлу (SAF-T). З 1 квітня 2025 року система буде впроваджена в промислову експлуатацію за підтримки EU4PFM.
сприятиме достовірності ведення бухгалтерського та податкового обліку;
надасть можливість виправлення виявлених помилок при поданні SAF–T файлу (система відображає ймовірні помилки платника);
дозволить підвищити рівень добровільного дотримання платниками податкового законодавства (комплаєнсу);
забезпечить прогнозованість щодо відбору платника до документальної перевірки.
Відсутність ризиків – відсутність будь–яких контрольних заходів зі сторони податкового органу.
Для податкових органів запровадження Е-аудиту дозволить:
введе автоматизацію податкових ризиків та поглиблене впровадження ризико–орієнтованого підходу, що підвищить якість відбору платників до документальних перевірок та їх результатів;
прискорить та спростить процедури аналізу даних бухгалтерського та податкового обліку платників;
стандартизує, уніфікує процеси податкових перевірок;
зменшить вплив «людського» фактору під час процедур податкового контролю.
Данило Гетманцев переконаний, що цю реформу ДПС вдасться завершити попри все.