

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
16.05.2025
Фактичні перевірки на АЗС: каса, пальне та документи під контролем
Фактичні перевірки на АЗС стають дедалі прискіпливішими. Як підготувати касову дисципліну, організувати облік пального та оформлення чеків, які документи слід мати на місці – розбираємо ключові вимоги та ризики для АЗС у 2025 році
Не зважаючи, на те, що в нашій країні періодично запроваджуються мораторії на перевірки чи послаблення щодо штрафів, АЗС вони не стосуються. Пальне – ліцензійний та підакцизний товар, який під пильним контролем. Після запровадження СЕА РП контролюється рух кожного літру пального на підприємстві, а за порушення норм законодавства застосовуються досить суттєві штрафні санкції, а можливо й анулювання ліцензії.
Фактичні перевірки податківці проводять несподівано, без попереднього попередження платника податків (п. 80.1 ПКУ). Загальні аспекти того, як проводять та що перевіряють під час фактичної перевірки розглядались у статті «Як проводять та що перевіряють під час фактичної перевірки».
У цій статті розглянемо питання, які потрапляють до уваги податківців під час фактичних перевірок на АЗС та на що потрібно звернути увагу, щоб запобігти фінансовим втратам.
Фактична перевірка на АЗС, зазвичай, починається з «контрольної» закупки, а вже потім повідомляється про проведення фактичної перевірки та надаються відповідні документи.
Керівництву підприємства потрібно надати інструкції працівникам АЗС щодо того, як діяти при появі контролерів. Адже, не допуск до перевірки – це одна з підстав для анулювання ліцензії.
Спеціалізований ЕККА
АЗС зобов'язані застосовувати спеціалізовані електронні контрольно-касові апарати (ЕККА), вимоги до яких викладено в Технічних вимогах до спеціалізованих електронних контрольно-касових апаратів для автозаправних станцій, затверджених Державною комісією з питань впровадження електронних систем і засобів контролю та управління товарним і грошовим обігом від 27.06.2002 №13 (далі Технічні вимоги №13). Ці РРО зазначено в п. 6 розд. I Державного реєстру реєстраторів розрахункових операцій, затвердженого наказом ДПСУ від 21.12.2020 №744.
Такий ЕККА повинен забезпечувати:
- формування фіскальним блоком команд управління дозволу (заборони) відпускання пального з паливо-роздавальної колонки (ПРК), які надходять до програмно-технічних засобів управління ПРК;
- передачу від ПРК до фіскального блока інформації про об'єм відпущеного на поточний момент пального і відображення її на індикаторі оператора;
- можливість проведення розрахунків за замовлене / відпущене пальне у готівковій та не менш як у чотирьох безготівкових формах оплати, у тому числі з використанням банківських платіжних карток Національної системи масових електронних платежів;
- автоматичне введення з платіжного термінала інформації про вартість фактично сплаченого за допомогою платіжної картки пального до оперативної пам'яті фіскального блока.
У режимі звітування відбувається формування та друкування звітів установленої форми. Водночас чеки періодичних звітів за певний період повинні додатково містити дані про об'єм (у літрах) і вартість (у гривнях) пального кожного найменування за кожною формою оплати окремо та загальну вартість відпущеного пального (у гривнях), а чеки X- і Z-звітів ЕККА повинні додатково містити такі дані (п. 18 Технічних вимог №13):
- фактичний об'єм (у літрах) пального кожного найменування, прийнятого в розхідні резервуари АЗС протягом звітного періоду;
- загальні об'єм (у літрах) і вартість (у гривнях) пального кожного найменування, відпущеного за готівковою та кожною безготівковою формою оплати протягом звітного періоду;
- фактичні залишки пального (у літрах) кожного найменування (у кожному з розхідних резервуарів) на момент формування звітів;
- загальний об'єм (у літрах) пального кожного найменування, відпущеного протягом звітного періоду у процесі повірки ПРК на точність відпускання пального;
- конфігурацію обладнання АЗС (номери ПРК і під'єднаних до них розхідних резервуарів, а також найменування пального в кожному з них).
При цьому, якщо Технічні вимоги не виконуються, то відбувається автоматичне блокування відпуску пального через паливо-роздавальну колонку (ПРК).
Тобто, в звітах такого РРО міститься повна інформація про рух пального, вид оплати та залишки по кожному резервуару.
Водночас форму та зміст розрахункового документа на спеціалізованих РРО визначено загальним Положенням про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженому наказом Міністерства фінансів України від 21.01.2016 №13 (далі – Положення №13), за яким чек РРО повинен мати визначені обов’язкові реквізити, у тому числі:
- код товарної підкатегорії згідно з УКТ ЗЕД (зазначається у випадках, передбачених чинним законодавством) (рядок 7);
- назва товару (послуги) / спрощена назва товару (послуги), вартість, літерне позначення ставки ПДВ (рядок 11).
ДПС надано роз’яснення щодо відповідальності у разі відсутності обов’язкових реквізитів у чеку РРО:
- за порушення вчинене вперше – 100% суми, на яку здійснено продаж товарів (робіт, послуг) та / або розрахунки при організації та проведенні азартних ігор з порушеннями;
- за кожне наступне вчинене порушення – 150% суми, на яку здійснено продаж товарів (робіт, послуг) та / або розрахунки при організації та проведенні азартних ігор з порушеннями.
Обов’язкове зазначення коду УКТ ЗЕД для підакцизних товарів визначено п. 11 ст. 3 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон про РРО). Також встановлено, що найменування пального повинно відповідати вимогам постанови КМУ від 01.08.2013 №927 «Про затвердження Технічного регламенту щодо вимог до автомобільних бензинів, дизельного, суднових та котельних палив»:
1. Позначення автомобільних бензинів включає назву і марку бензину та містить такі групи знаків, розташовані у визначеній послідовності через дефіс (п. 1 Додатка 1 до Технічного регламенту):
- перша група – літера А, позначення бензину для автомобільних двигунів з примусовим / іскровим запалюванням;
- друга група – цифрове позначення октанового числа автомобільного бензину (80, 92, 95, 98) за дослідним методом;
- третя група – символи екологічного класу: Євро3, Євро4, Євро5;
- четверта група – символ визначення вмісту біоетанолу: Е0, Е5, Е7, Е10.
Приклад позначення автомобільного бензину з октановим числом 95 екологічного класу Євро5 з вмістом біоетанолу до 7 відсотків:
бензин автомобільний А-95-Євро5-Е7.
2. Позначення дизельного палива включає такі групи знаків, розташовані у визначеній послідовності через дефіс (п. 2 Додатка 1 до Технічного регламенту):
- перша група – літери ДП, позначення дизельного палива для автомобільних дизельних двигунів;
- друга група – літерне позначення кліматичного періоду: Л (літнє), З (зимове), Арк (арктичне);
- третя група – символи екологічного класу: Євро3, Євро4, Євро5;
- четверта група – символ визначення вмісту метилових / етилових естерів жирних кислот: В0 (за їх відсутності), В5, В7.
Приклад позначення дизельного палива зимового екологічного класу Євро5 з вмістом метилових/етилових естерів жирних кислот до 7 відсотків:
паливо дизельне ДП-З-Євро5-В7.
Зверніть увагу! Уряд відновив вимоги директив ЄС щодо заборони продажу етилованого бензину та встановлення вимог на паливо, яке використовується у дорожніх транспортних засобах і недорожній рухомій техніці (включно з суднами внутрішнього плавання), сільськогосподарських і лісогосподарських тракторах і рекреаційних суднах (тобто на рівні не нижче Євро5).
З 1 травня 2025 року набуває чинності Закон України від 04.06.2024 №3769-IX «Про внесення змін до деяких законів України щодо обов'язковості використання рідкого біопалива (біокомпонентів) у галузі транспорту», який встановлює нові вимоги до складу бензину на українському ринку. Відповідно до закону, весь бензин, що реалізується через АЗС, повинен містити не менше 5% біоетанолу. А також запроваджено штраф за недотримання квот виробниками, імпортерами та реалізаторами – 21 196 грн за продаж 1000 л пального без такої частки.
Касова дисципліна
Щодо готівкових розрахунків, нагадаємо, що потрібно дотримуватися вимог Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою Правління НБУ від 29.12.2017 №148 (далі – Положення №148), а саме:
1. Встановити ліміт каси на АЗС, який затверджується внутрішнім документом (п. 50 Положення №148).
Пам’ятайте, якщо підприємство не встановило ліміт (незалежно від причин такого невстановлення), він вважається нульовим. Тоді вся готівка, що перебуває в касі підприємства на кінець робочого дня та не здана ним відповідно до вимог Положення №148, уважається понадлімітною (п. 53 Положення №148).
У ІПК ГУ ДПС у Львівській області від 12.11.2021 №4317/ІПК/13-01-07-09-10 зазначено, що за порушення термінів здавання готівкової виручки торговельними підприємствами всіх форм власності, установлених Положенням №148, яке призводить до перевищення встановлених лімітів у касах, до посадових осіб, відповідальних за здавання виручки, чинним законодавством передбачено адміністративний штраф у розмірах, визначених ст. 1644 КУпАП.
Згідно з ч. 1 ст. 1644 КУпАП здавання виторгу торговельними підприємствами всіх форм власності, що здійснюють реалізацію товарів за готівку, з порушенням термінів, установлених правилами розрахунків і ведення касових операцій, –
- тягне за собою накладення штрафу на осіб, відповідальних за здавання виторгу, від 17 до 88 неоподатковуваних мінімумів доходів громадян (від 289 грн до 1496 грн).
Ті самі дії, вчинені особою повторно протягом року після накладення адміністративного стягнення за порушення, передбачене ч. 1 ст. 1644 КУпАП, –
- тягнуть за собою накладення штрафу від 43 до 175 неоподатковуваних мінімумів доходів громадян (від 731 грн до 2975 грн).
2. На підприємстві потрібно розробити та затвердити внутрішній документ (Положення), в якому прописати порядок оприбуткування готівки в касі (використовується чи ні касова книга), режим роботи, графіки змінності, порядок здавання готівкової виручки та документи, якими підтверджується здавання, можливість зберігання коштів у сейфі, який розташований у місці проведення розрахунків.
Місце проведення розрахунків – місце, де здійснюються розрахунки із покупцем за продані товари (надані послуги) та зберігаються отримані за реалізовані товари (надані послуги) готівкові кошти, а також місце отримання покупцем попередньо оплачених товарів (послуг) із застосуванням платіжних карток, платіжних чеків, жетонів тощо (ст. 2 розд. І Закон про РРО).
Якщо підприємство не може зберігати всю суму готівки у РРО, частина цих коштів може бути збережена в сейфі до моменту проведення операції «службова видача».
Важливо! Сейф повинен бути у місці проведення розрахунків (біля РРО), а не десь в підсобному приміщенні чи тощо.
Операція «службова видача» використовується для реєстрації видачі готівки з місця проведення розрахунків.
Важливо також зазначити, що згідно з правилами торговельної діяльності, забороняється зберігання готівки, яка не належить суб’єкту господарювання, на місці проведення розрахунків. Це означає, що у сейфі можна зберігати лише готівку, яка є виручкою від реалізації продукції та обслуговування клієнтів.
3. Також потрібно визначити та затвердити внутрішнім документом місце та спосіб зберігання АЗС щоденних фіскальних звітних чеків (щоденних Z-звітів) у електронній формі. При цьому формат їх зберігання має забезпечувати візуальний перегляд щоденних Z-звітів представниками контролюючого органу, а також призначити відповідальну за зберігання цих чеків особу.
Податківці під час перевірки готівкових розрахунків на АЗС (залежно від того чи це каса відокремленого підрозділу чи каса підприємства) перевіряє:
- виконання вимог щодо порядку ведення касової книги та оформлення операцій з приймання та видачі готівки з каси, ведення відповідних касових документів;
- повноту та своєчасність оприбуткування в касах готівкових надходжень, одержаних підприємством. Готівка, що надходить до кас, повинна своєчасно та в повній сумі оприбутковуватися;
- визначає наявність самостійно встановленого ліміту каси та його відповідність самостійно здійсненим розрахункам;
- перевіряє обов'язковість забезпечення постійної наявності в касах підприємств у сфері торгівлі, що перевіряються, монет для видачі здачі;
- звіряє з банківськими документами всі випадки одержання суб'єктом господарювання значних сум готівки, а за потреби використовує також відповідні дані банків, у яких відкрито його рахунки;
- перевіряє дотримання підприємством порядку витрачання готівкової виручки (готівки).
- дотримання підприємством установленого порядку видачі готівки під звіт (у тому числі на відрядження) та її використання.
- дотримання суб'єктами господарювання установлених обмежень під час здійснення ними готівкових розрахунків між собою та / або з фізичними особами;
- перевіряє розрахункові операції суб'єкта господарювання. Під час такої перевірки враховується: що такі готівкові розрахунки можуть здійснюватися протягом одного дня за одним або кількома платіжними документами в межах граничних сум розрахунків готівкою.
Інвентаризація на АЗС
При проведенні фактичної перевірки АЗС податківці, зазвичай, вимагають проведення інвентаризації готівки та пального згідно з пп. 20.1.9 п. 20.1 ст. 20 ПКУ.
Роз’яснення ДПС щодо інвентаризації під час перевірки.
Відмова від проведення інвентаризації на АЗС є однією з причин для анулювання ліцензії на право роздрібної торгівлі пальним.
При цьому представники ДПС можуть бути присутніми під час інвентаризації, але до складу інвентаризаційної комісії не входять.
Також вони можуть запросити документи щодо попередньої інвентаризації пального на АЗС.
Відповідно до п. 13 Інструкції про порядок приймання, транспортування, зберігання, відпуску та обліку нафти і нафтопродуктів на підприємствах і організаціях України, затвердженої спільним наказом Мінпаливенерго України, Мінтрансзв'язку України, Мінекономіки України, Держспоживстандарту України від 20.05.2008 №281/171/578/155 (далі – Інструкція №281) інвентаризацію пального проводять не рідше одного разу на місяць.
Під час здійснення інвентаризації нафтопродуктів (пп. 13.13 Інструкції №281):
- перевіряють наявність готівки, талонів, торгових карток і відомостей на АЗС;
- визначають придатність до застосування ЗВТ та градуювальних таблиць (щоб було пройдено державну метрологічну атестацію);
- визначають об'єм і масу нафти та / або нафтопродуктів за марками і видами в резервуарах, технологічних трубопроводах.
За результатами інвентаризації на АЗС оформлюють акт інвентаризації за формою №25-НП (додаток 22). Акт складають у двох примірниках, з яких перший примірник подається до бухгалтерії, а другий – залишається у матеріально відповідальної особи.
За результатами складається порівняльна відомість за марками і видами нафтопродуктів, за якими під час інвентаризації виявлені відхилення від облікових даних. При цьому враховуємо, що нарахування та списання нестач здійснюється:
- у межах норм природних втрат, затверджених постановою КМУ від 05.08.2020 №686 «Норми втрат нафтопродуктів під час їх приймання, зберігання, відпуску, перевантаження та транспортування»;
- розрахунок відносної похибки методу вимірювання маси (у Інструкції №281 зазначено згідно з ГОСТ 26976, але його дія скасована) згідно ДСТУ 7094:2009 затверджений Держспоживстандарт України від 19.10.2009 №384 проводять за кожним резервуаром.
- також у Довідці про розпорядника АСП, АСП, розташовані на них резервуари пального, витратоміри та рівноміри (Довідка №1) зазначається інформація про похибку вимірювання згідно з технічною документацією на рівноміри у %.
Нагадуємо, що норми природних втрат застосовуються лише в разі виявлення фактичних нестач
Таким чином, залежно від способу вимірювання (метроштоком чи рівнеміром) застосування норм природних втрат та відносної похибки вимірювання може вплинути на результат інвентаризації та допомогти запобігти застосуванню ДПС штрафних санкцій згідно ст. 20 розд. V Закону про РРО, а саме порушення встановленого порядку ведення обліку товарних запасів за місцем їх реалізації та зберігання. За таке порушення застосовується фінансова санкція у розмірі вартості таких товарів, які не обліковані у встановленому порядку, за цінами реалізації, але не менше десяти неоподатковуваних мінімумів доходів громадян.
Також якщо буде виявлене необліковане паливо, що перевищує 5% обсягу обігу або залишків пального (для скрапленого газу (пропану або суміші пропану з бутаном), інших газів, бутану, ізобутану, на які встановлено однакові ставки акцизного податку, – перевищує 15%) чи 2% об’єму відповідного резервуара – це є підставою для анулювання ліцензії на право роздрібної торгівлі пальним.
Документальне оформлення пального на АЗС
При проведенні фактичної перевірки на АЗС контролери перевіряють технічну документацію на резервуари та обладнання, а також документи з обліку пального.
Основними нормативними документами, які регулюють роботу АЗС, є Інструкція №281 та Правила роздрібної торгівлі нафтопродуктами, затверджені постановою КМУ від 20.12.1997 №1442.
У додатках до Інструкції №281 наведено форми документів – журналів, актів, звітів, які повинні оформлятися на АЗС. Нагадаємо головні з них :
- змінний звіт АЗС за формою №17-НП (додаток 14), в ньому здійснюється оперативне кількісне контролювання, результати якого використовуються для ведення обліку, звіряння кількості отриманих і відпущених нафтопродуктів. Це основний документ, який складається в кінці зміни оператором АЗС та за ним передається зміна наступному співробітнику;
- журнал реєстрації проведення вимірювань нафтопродуктів (нафти) у резервуарах за формою №7-НП (додаток 6). Ведеться для кожного резервуара з відображенням усіх технологічних операцій, що здійснюються кожною зміною.
Для підприємств, укомплектованих для зберігання світлих нафтопродуктів винятково резервуарами місткістю до100 куб.м, ведення обліку для кожного резервуара не є обов'язковим. Відображення технологічних операцій ведеться за марками нафтопродукту.
- акт вимірювання нафтопродуктів (нафти) у резервуарах за формою №3-НП (додаток 26);
- журнал реєстрації перевірок ПРК (ОРК) на точність відпуску нафтопродуктів за формою №2-НП (додаток 17);
- акт перевірки ПРК (ОРК) на точність відпуску нафтопродуктів на АЗС та зливання їх після перевірки до резервуарів за формою №1-НП (додаток 18);
- журнал обліку надходження нафтопродуктів на АЗС за формою №13-НП (додаток 13) ;
- розпорядження про інвентаризацію за формою №20-НП (додаток 23);
- журнал контролювання за виконанням розпоряджень щодо проведення інвентаризації за формою №21-НП (додаток 24);
- довідка про книжкові залишки нафтопродуктів (нафти)за формою №22-НП (додаток 25);
- порівняльна відомість результатів інвентаризації нафтопродуктів (нафти) за формою №27-НП (додаток 30). Складається за марками і видами нафтопродуктів (нафти), за якими підчас інвентаризації виявлені відхилення від облікових даних;
- розрахунок природних втрат нафтопродуктів на АЗС – за формою №29-НП (додаток 32);
- відомості нафтопродуктів у технологічних трубопроводах АЗС за формою №35-НП (додаток 28).
Вищезазначені журнали обліку мають бути пронумеровані, прошнуровані, засвідчені підписом керівника та печаткою підприємства
Нафтопродукти на АЗС отримують за товаро-транспортною накладною на відпуск нафтопродуктів за формою №1-ТТН (нафтопродукти) (додаток 3) та уразі наявності паспорта якості та копії сертифіката відповідності. Потрібно врахувувати, що хоч до спеціалізованої №1-ТТН не вносилися зміни, але вона повинна мати обов’язкові реквізити для ТТН визначені в ст. 48 гл. 8 розд. ІІІ Закону України від 05.04.2001 №2344-III «Про автомобільний транспорт»
Зверніть увагу, що первинні документи повинні містити обов’язкові реквізити визначені в п. 2 ст. 9 розд. ІІІ Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні». Частою помилкою є відсутність підписів відповідальних осіб на змінному звіті при передачі зміни або на ТТН при прийманні пального на АЗС.
Також рекомендуємо для ознайомлення Рішення Окружного адміністративного суду міста Києва від 26.08.2021 №640/16065/20, у якому описано порядок документообігу на АЗС, який дозволив позивачу відстояти свою позицію під час фактичної перевірки ДПС.
Наталія ВОЛОШИНА, практикуючий бухгалтер, консультант з обліку
Продовження читайте у статті «Фактичні перевірки на АЗС: акциз, СЕА РП, ліцензії та нові штрафи у 2025 році»
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Пенсія, соцпільги
14.10.2026
«Пакунок школяра»: заяви на виплату 5000 грн приймають до 1 листопада 2026 року
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Відрядження, підзвітні кошти
14.10.2026
Таксі у відрядженні: коли потрібно оподаткувати ПДФО
Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Цільове фінансування
14.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Зміни у законодавстві
14.10.2026
Оцінка майна по-новому вже у 2027 році: законопроєкт прийнято у ІІ читанні
Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Пільги
14.10.2026
Пошкоджене майно: чому акта обстеження недостатньо для звільнення від плати на землю і нерухомості
Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Єдиний податок
14.10.2026
ФОП-єдинник отримав відшкодування за пошкоджений товар: що з доходом
Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Звільнення, скорочення
14.10.2026
Звільнення зовнішнього сумісника через скорочення: чи виплачувати вихідну допомогу
Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною

Відрядження, підзвітні кошти
14.10.2026
Чи оподатковується компенсація сплаченого туристичного збору відрядженому працівникові: ДПС
Службові відрядження потребують належного документального оформлення, адже саме це впливає на правильність оподаткування та відшкодування витрат працівнику. Наказ про відрядження, підтвердні документи й дотримання вимог Інструкції №59 гарантують законність компенсації витрат на проїзд, проживання та інші витрати, пов’язані з виконанням службових завдань
Податкова та фінзвітність
14.10.2026
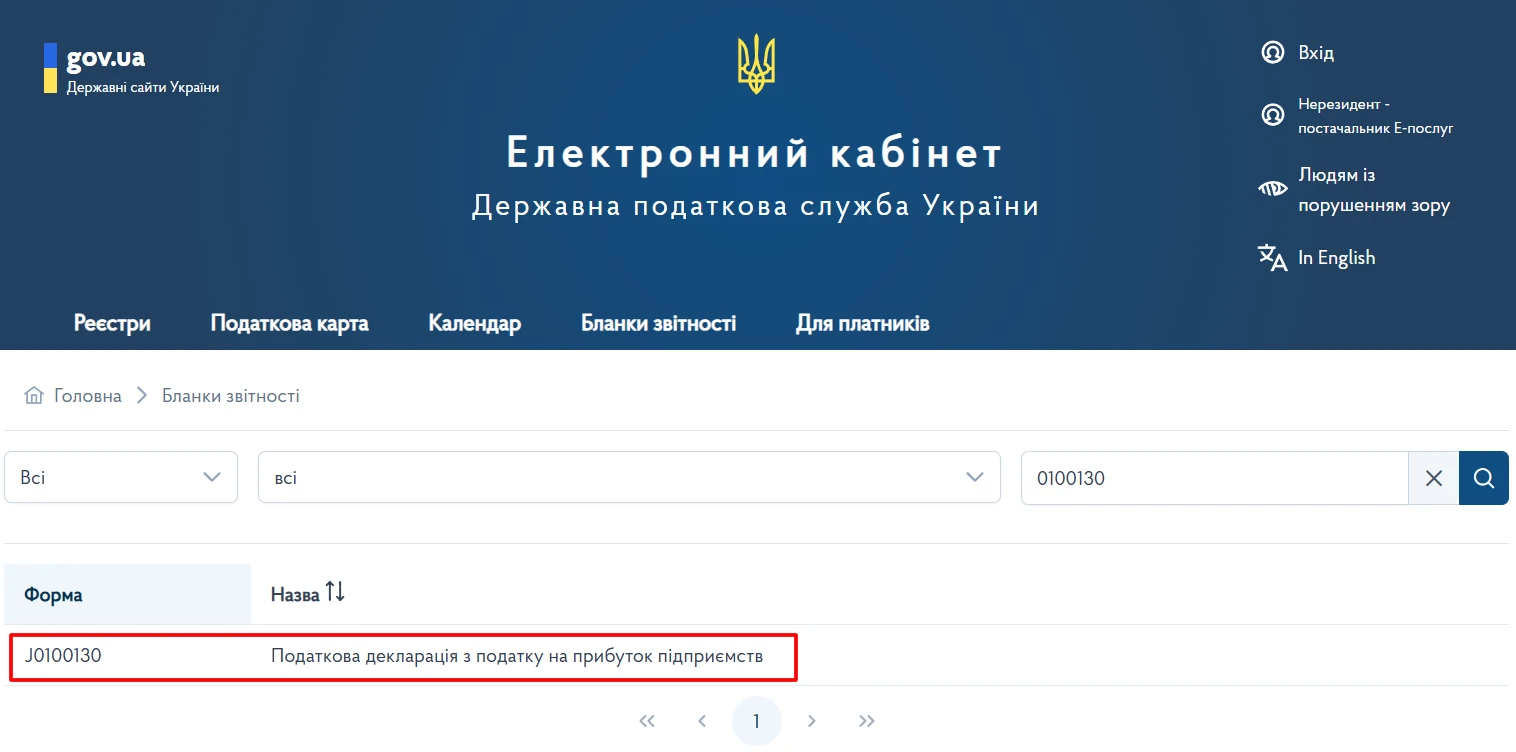
J0100130 – оновлена декларація з податку на прибуток за ІІІ квартал вже в Е-кабінеті
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Судова практика
14.10.2026
Карантин, воєнний стан і штрафи за ПН: коли починається відлік прострочення у постанові ВС
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
ПДВ
14.10.2026
Товар знищено через бойові дії: чи потрібно нараховувати ПДВ, якщо покупець не заплатив
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Єдиний податок
14.10.2026
Єдиний податок аграріїв у 2026 році: пропорційний розрахунок і коригування за минулі періоди
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
Е-сервіс
14.10.2026
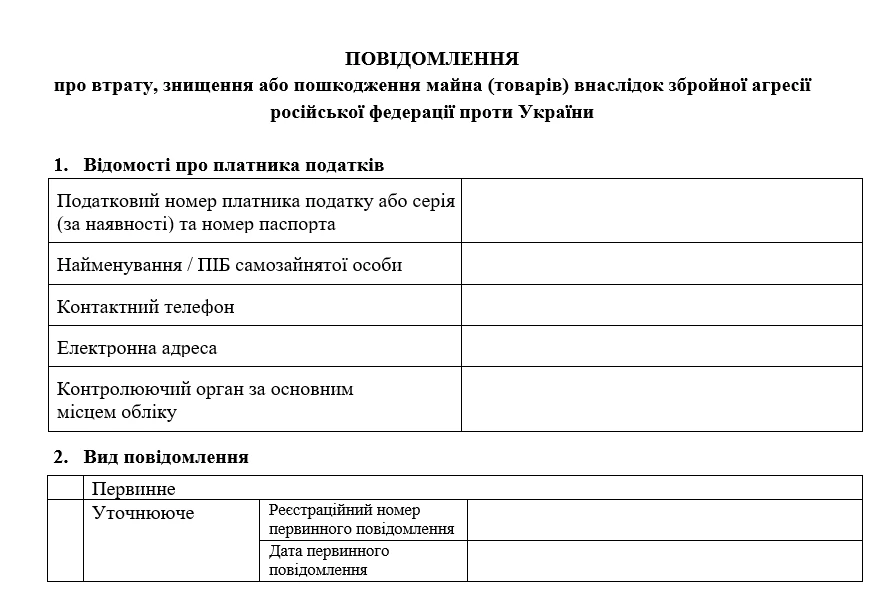
Повідомити ДПС про втрачене або пошкоджене через війну майно можна через Е-кабінет: запущено новий сервіс
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Відпустка, відпускні
14.10.2026
Коли можна виплатити відпускні пізніше та як це оформити: консультує ФПУ
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
Особи з інвалідністю
14.10.2026
Внесок для роботодавців на підтримку працевлаштування осіб з інвалідністю, – деталі від ДПС
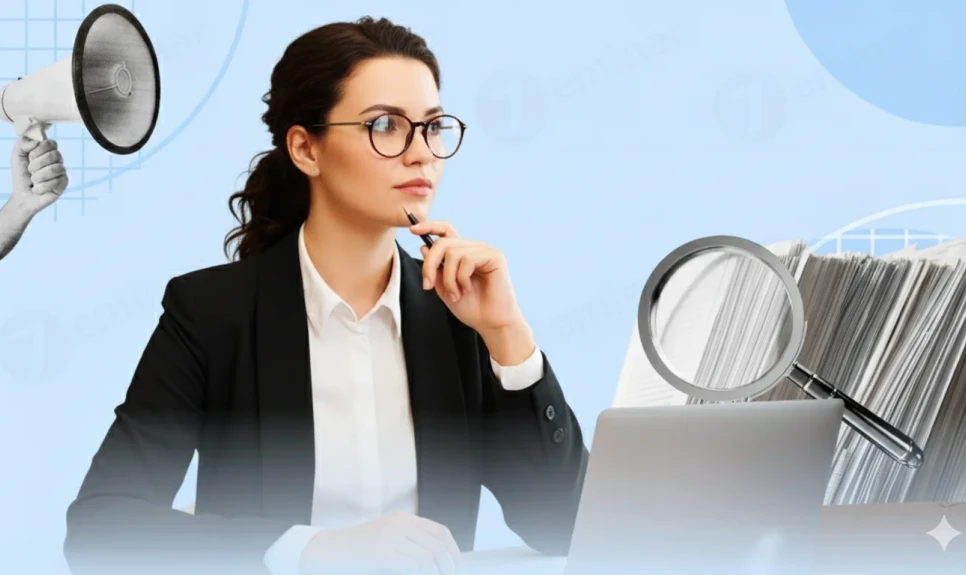
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
Календар бухгалтера
14.10.2026
30 жовтня – останній день сплати податків за вересень 2026 року
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір
14.10.2026
Військовий збір при роботі в різних регіонах: куди перераховувати кошти, – консультує ДПС
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
Бронювання, критичність
14.10.2026
18 жовтня буде оприлюднено постанову про зміни у бронюванні: що відомо зараз
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня
Благодійність, волонтерство
14.10.2026
Підприємство переказує гроші військовому на особисту картку: чи оподатковується допомога
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах