

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
16.05.2025
Фактичні перевірки на АЗС: акциз, СЕА РП, ліцензії та нові штрафи у 2025 році
Окрім каси та чеків, під час фактичних перевірок ДПС перевіряє СЕА РП, акцизні накладні, правильність обліку пального та наявність чинної ліцензії. З травня 2025 року змінюються й вимоги до складу пального. Пояснюємо, як уникнути анулювання ліцензії та штрафів, і на що звертають увагу контролери під час перевірки
Початок у статті «Фактичні перевірки на АЗС: каса, пальне та документи під контролем»
Система адміністрування СЕА РП
Розділ VI ПКУ ст. 230 – 233 визначають порядок реєстрації акцизних складів, акцизних накладних та електронного адміністрування реалізації пального.
Саме показники СЕА РП дозволяють ДПС проводити зіставлення показників обсягів обігу та залишків пального, які використовуються під час перевірок.
Нагадаємо основні моменти, на які слід звернути увагу:
1. Платники податку – розпорядники акцизних складів зобов’язані зареєструвати:
- усі розташовані на акцизних складах резервуари, введені в експлуатацію, витратоміри-лічильники та рівнеміри-лічильники у розрізі акцизних складів – в ЄДР витратомірів-лічильників та рівнемірів-лічильників рівня пального у резервуарі.
Звертаємо увагу, що саме кожен резервуар введений в експлуатацію має бути обладнаний витратоміром-лічильником та рівнеміром-лічильником
- усі акцизні склади – в системі електронного адміністрування реалізації пального.
Для здійснення такої реєстрації по кожному акцизному складу подається Довідка №1 про розпорядника акцизного складу пального, акцизні склади пального, розташовані на них резервуари пального, витратоміри та рівноміри за формою J/F0210301 (Формат даних та структура Єдиного державного реєстру витратомірів-лічильників і рівнемірів - лічильників рівня пального у резервуарі, затверджений наказом Мінфіну від 27.11.2018 №944, далі – Наказ №944).
Потрібно пам’ятати, що у разі встановлення, заміни, ремонту, повірки, калібрування об'єкта, технічного обслуговування витратомірів, рівнемірів та резервуарів інформація про такі події до електронних документів для наповнення Реєстру вноситься та надсилається розпорядником акцизного складу до Реєстру протягом 24 годин з моменту закінчення таких робіт.
Метрологічні характеристики рівнемірів і витратомірів під час визначення обсягу обігу та залишку пального повинні відповідати вимогам законодавства. Якщо на акцизному складі буде встановлене й зареєстроване все відповідне обладнання, але при цьому терміни повірки чи калібрування спливуть, буде вважатися, що таке обладнання відсутнє на АЗС.
Бухгалтери не завжди знають про такі події на АЗС, тому дуже важлива комунікація з відповідальними технічної служби та своєчасне внесення змін до реєстру.
Податківці обов’язково перевіряють відповідність поданої інформації до реєстру з технічною документацією на обладнання АЗС.
Роз’яснення в ЗІР категорія 114.11.02 щодо заповнення коригуючої довідки №1.
2. Розпорядники акцизних складів зобов’язані на кожному акцизному складі щоденно (крім днів, в які акцизний склад не працює, а про такі дні повідомляється у Довідці №1) формувати дані про фактичні залишки пального на початок та кінець звітної доби та про добові фактичні обсяги отриманого та реалізованого пального у розрізі кодів товарних підкатегорій згідно з УКТ ЗЕД у літрах, приведених до температури 15°С (пп. 230.1.3 ПКУ).
Дані передаються Довідкою №2 про зведені за добу підсумково облікові дані щодо обсягів обігу (отримання / відпуску) та залишків пального на акцизному складі пального за формою J/F0210401 (наказ Мінфіну №944).
3. Одиницею обліку обсягів пального в СЕА РП є літри, приведені до температури 15°C.
При цьому відпущені літри в місцях роздрібної торгівлі пальним, на які отримано ліцензію на право роздрібної торгівлі пальним, вважаються як літри, приведені до температури 15°C.
Такі одиниці обліку для пального повинні використовуватися в первинних бухгалтерських документах, акцизних накладних / розрахунках коригування до акцизних накладних, декларації з акцизного податку (пп. 2 ст. 232 ПКУ).
Відповідно до пункту 46 Порядку електронного адміністрування реалізації пального та спирту етилового, затвердженого постановою КМУ від 24.04.2019 №408 для визначення обсягів обігу (крім обсягу реалізації пального через паливороздавальні колонки) та залишків пального у літрах, приведених до температури 15°C, використовуються положення ДСТУ EN ISO 8973:2013 «Гази нафтові скраплені. Розрахунковий метод визначення густини і тиску пари» та ДСТУ ГОСТ 8.599:2016 (ГОСТ 8.599-2010, IDT) «Метрологія. Густина світлих нафтопродуктів. Таблиці перерахунку густини до 15°C та 20°C і до умов вимірювання об’єму».
Облік нафтопродуктів на АЗС ведеться в одиницях об'єму (Інструкція про порядок приймання, транспортування, зберігання, відпуску та обліку нафти і нафтопродуктів на підприємствах і організаціях України, затвердженої спільним наказом Мінпаливенерго України, Мінтрансзв'язку України, Мінекономіки України, Держспоживстандарту України від 20.05.2008 №281/171/578/155 (далі – Інструкція №281)). Як правило, це літри, які вимірюються при фактичній температурі.
Застосування різних одиниць виміру спричиняє виникнення облікових різниць. Наприклад, при прийманні пального на АЗС за 1-ТТН у РРО буде внесено прихід у літрах при фактичній температурі, також у літрах ведеться бухгалтерський облік, в той же час в акцизній накладній зареєстрованій за цією ТТН вказуються одиниці виміру кілограм та літр, приведений до температури 15°C, при цьому облік в СЕА РП ведеться також в літрах, приведених до температури 15°C.
Всі ці три одиниці виміру зазначаються у первинних документах.
Коли на АЗС здійснюється відпуск пального, то згідно п. 232.1 ПКУ відпущені літри в місцях роздрібної торгівлі пальним, на які отримано ліцензію на право роздрібної торгівлі пальним, вважаються як літри, приведені до температури 15°C. Тобто, для ПКУ літр при фактичній температурі відпущений на АЗС дорівнює літру, приведеному до температури 15°C.
Що спричиняє облікові різниці в залишках на АЗС та в СЕА РП.
Відповідно до п. 233.3 ПКУ дозволяється наступна розбіжність у СЕА РП:
- при зіставленні допускаються розбіжності не більше ніж на 5 відсотків обсягу обігу або залишків пального (для скрапленого газу (пропану або суміші пропану з бутаном), інших газів, бутану, ізобутану, на які встановлено однакові ставки акцизного податку, – не більше ніж на 15 відсотків) чи не більше ніж на 2 відсотки об’єму відповідного резервуара.
Також Платник акцизу має право (а не зобов’язаний) скласти та зареєструвати акцизну накладну в одному примірнику на обсяги пального, що не перевищують розміру облікової різниці, які обліковуються в СЕА РП, і зробити це потрібно не пізніше 31 січня наступного року (п. 48 Порядку електронного адміністрування реалізації пального та спирту етилового, затвердженого постановою КМУ від 24.04.2019 №408). Розрахунок відхилення оформляється у вигляді бухгалтерської довідки, яка буде підставою для складання такої акцизної накладної.
Розмір відхилень розраховується на 31 грудня року (наприкінці календарного року), і він не повинен перевищувати певного обсягу за такий календарний рік:
- 1% обсягу реалізації пального в СЕА РП окремо за кожним кодом УКТЗЕД, крім скрапленого газу за умовним кодом 2711;
- 3% для скрапленого газу, який у системі електронного адміністрування реалізації пального та спирту етилового обліковується за умовним кодом 2711.
Але цими правилами передбачено врегулювання тільки позитивного відхилення, коли залишок пального в СЕА РП більший, ніж в бухобліку, який може бути зменшений шляхом реєстрації акцизної накладної на обсяг відхилення.
На практиці такі відхилення змінюються то в одну, то в іншу сторону протягом теплого та холодного сезону, тому зі списанням облікової різниці в кінці року потрібно бути дуже обережними.
Роз’яснення ДПС щодо відповідальності за порушення правил обігу пального на акцизному складі від 11.01.2021:
Необладнання та / або відсутність реєстрації в Єдиному державному реєстрі витратомірів-лічильників та рівнемірів-лічильників рівня пального у резервуарі рівнеміра-лічильника на введеному в експлуатацію резервуарі, розташованому на акцизному складі, та/або витратоміра-лічильника на місці відпуску пального наливом з акцизного складу, тягнуть за собою накладення штрафу:
- в розмірі 20 тис. грн за кожний необладнаний резервуар та / або незареєстрований рівнемір-лічильник, а також за кожне необладнане місце відпуску пального наливом з акцизного складу;
- повторне протягом року вчинення на тому самому акцизному складі будь-якого з зазначених порушень, тягне за собою накладення штрафу в розмірі 50 тис. грн гривень за кожний необладнаний резервуар та/або незареєстрований рівнемір-лічильник, а також за кожне необладнане місце відпуску пального наливом з акцизного складу (п. 128-1.1 ПКУ).
- за відсутність з вини платника податку реєстрації акцизних складів у системі електронного адміністрування реалізації пального та спирту етилового платником податку – розпорядником акцизного складу передбачено штраф в розмірі 1 млн. грн.
- ті самі дії, вчинені платником, до якого протягом року було застосовано штраф за таке саме порушення, тягнуть за собою накладення штрафу в розмірі 2 млн. грн (п. 128-1.2 ПКУ).
- незабезпечення з вини розпорядника акцизного складу своєчасного подання електронних документів, що містять дані про фактичні залишки пального та обсяг обігу пального, тягне за собою накладення штрафу в розмірі 1 тис. грн за кожний неподаний електронний документ (п. 128-1.3 ПКУ).
Ліцензійна діяльність
З 1 січня 2025 року повністю набрав чинності розділ VII Закону №3817 щодо ліцензування.
Ліцензування здійснюється згідно Закону України від 18.06.2024 №3817-ІХ «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» (далі – Закон №3817).
При придбанні ліцензій та сплаті чергового платежу потрібно врахувати, що з 01 січня 2025 року вартість ліцензій встановлено з урахуванням розміру мінімальної заробітної плати, встановленої законом на 1 січня звітного (податкового) року, в якому сплачується платіж (статті 51 - 53 Закону №3817).
Більш детально зміни у ліцензуванні викладено в матеріалі «ДПС України пояснює, як подати заяву на отримання ліцензії щодо підакцизних товарів».
Під час фактичної перевірки на АЗС контролери обов’язково перевіряють:
- наявність необхідних ліцензій на ведення певної господарської діяльності (наприклад, ліцензії на право роздрібної торгівля пальним, при наявності на АЗС магазину – ліцензії на роздрібну торгівлю алкоголем, тютюном);
- відповідність РРО, що використовується на АЗС, інформації зазначеній у ліцензії – модель РРО, модифікація, заводський номер тощо (див. роз’яснення ДПС щодо внесення змін у додаток до ліцензії на право роздрібної торгівлі пальним щодо РРО);
- здійснюють контроль дотримання умов ліцензій (місце провадження діяльності, вид діяльності, дотримання умов продажу тощо).
Нагадуємо підстави для анулювання ліцензії на роздрібну торгівлю пальним (відповідно до п. 2 ст. 46 Закону №3817):
1. Невідповідність відомостей у документах чи в реєстрі фактичним даним – наприклад, інформація у Єдиному реєстрі ліцензіатів або в документах, поданих разом із заявою на отримання ліцензії чи про внесення змін, не збігається з тим, що було виявлено контролюючим органом під час перевірки (підп. 5 п. 2 ст. 46 Закону №3817).
2. Недійсні документи. Якщо контролюючі органи підтвердять, що документи (чи копії), подані з заявою на отримання ліцензії, не були видані або погоджені відповідними органами (підп. 6 п. 2 Закону №3817).
3. Несплата чергового платежу за ліцензію (підп. 7 п. 2 Закону №3817).
4. Відсутність підприємства за вказаними адресами. Якщо під час перевірки контролюючий орган встановив, що ліцензіат фактично відсутній за юридичною адресою або місцем провадження діяльності, вказаними в реєстрі. У разі встановлення відсутності за місцезнаходженням – припиняються всі діючі ліцензії такого суб’єкта (підп. 10 п. 2 Закону №3817).
5. Недопуск до перевірки. Якщо посадові особи платника податків (чи інші особи, які ведуть діяльність) незаконно не допустили податківців до документальної чи фактичної перевірки, у тому числі не надали доступ до приміщень чи майна, яке використовується в діяльності. Такий факт має бути зафіксований в акті перевірки відповідно до п. 81.2 ПКУ (підп. 11 п. 2 Закону №3817).
6. Відмова від проведення інвентаризації. Якщо підприємство відмовилось проводити інвентаризацію активів (товарів, готівки тощо) або не надало доступ до технічних приладів, що обліковують паливо (внутрішні/зовнішні лічильники), – це фіксується в акті перевірки (підп. 12 п. 2 Закону №3817).
7. Відсутність облікового обладнання або його нереєстрація. Якщо резервуари або місця відпуску пального не обладнані рівнемірами-лічильниками чи витратомірами, або ці пристрої не зареєстровані у Єдиному держреєстрі відповідно до пп. 230.1.2 ПКУ (підп. 14 п. 2 Закону №3817).
8. Зберігання чи продаж необлікованого пального. Якщо ліцензіат продає або зберігає пальне, яке не враховане в обліку (тобто необліковане), і його об’єм перевищує встановлені межі – понад 5% для звичайного пального, понад 15% – для скрапленого газу або понад 2% об'єму резервуару. Це може бути встановлено актом перевірки або рішенням суду (підп. 28 п. 2 Закону №3817).
9. Повторна торгівля через незареєстрований РРО. Якщо протягом 365 днів ліцензіат вдруге здійснив роздрібну торгівлю пальним через РРО, не зареєстрований у Єдиному реєстрі, або взагалі без РРО (підп. 32 п. 2 Закону №3817).
10. Відсутність фіскальних чеків. Якщо під час перевірки виявлено, що у фіскальній пам’яті РРО (або на сервері для ПРРО) немає щонайменше трьох чеків про продаж підакцизних товарів, які мали бути видані покупцям (підп. 33 п. 2 Закону №3817).
11. Непроходження електронної ідентифікації. Якщо ліцензіат не здійснив електронну ідентифікацію у Електронному кабінеті відповідно до Закону №2155-VIII або відмовився від електронного листування з контролюючим органом (підп. 42 п. 2 Закону №3817).
Зверніть увагу, що суб’єкти господарювання, які мають діючі ліцензії, надані до 01 січня 2025 року, з метою наповнення Єдиного реєстру ліцензіатів та місць обігу пального повною інформацією, яка має міститися у таких реєстрах, зобов’язані в термін до 01 липня 2025 року подати заяву про внесення змін до відомостей, що містяться у відповідному реєстрі, у якій зазначити всі відомості, визначені частиною третьою ст. 43 Закону №3817 (п.3 розд. ХІІІ Закону №3817) .
Порядок подачі Заяви наведено у повідомленні ДПС.
12. Несплата авансових внесків з податків. Якщо підприємство, яке має ліцензію, не сплатило авансовий внесок з податку на прибуток (відповідно до п. 141.14 ПКУ) або фізособа-підприємець — з податку на доходи (відповідно до пп. 177.5.11 ПКУ) (підп. 46 п. 2 Закону №3817).
Законом України від 10.10.2024 №4015–IX запроваджено, зокрема, сплату авансових внесків з податку на прибуток підприємств платниками податку, які здійснюють роздрібну торгівлю пальним.
На думку податківців у роз’яснені в ЗІР, категорія 102.21 у разі якщо АЗС отримала ліцензію на право здійснення роздрібної торгівлі пальним за визначеним місцем роздрібної торгівлі, інформація щодо якого внесена до Єдиного реєстру, то у такого платника виникатиме обов’язок зі сплати авансових внесків з податку на прибуток за таке місце роздрібної торгівлі пальним незалежно від того здійснюється, чи ні діяльність за таким місцем роздрібної торгівлі пальним.
З відповідальністю за допущені порушення продавцями підакцизних товарів можна ознайомитись у листі ДПС від 28.03.2025.
Висновки
- При проведенні фактичної перевірки АЗС контролерами вивчається досить широке коло питань дотримання норм законодавства, які є обов'язковими до виконання при здійсненні роздрібної торгівлі підакцизними товарами:
- вимоги законодавства, яке регулює виробництво, придбання, зберігання та реалізацію пального;
- порядок приймання, транспортування, зберігання, відпуску та обліку нафтопродуктів;
- вимоги законодавства, яке регулює ведення касових операцій, наявності ліцензій та інших документів;
- установлених правил торгівлі підакцизними товарами;
- також інших питань, що регулюють виробництво та обіг підакцизних товарів в Україні, у тому числі з питань цін та ціноутворення.
- Тому при налагодженні роботи на АЗС потрібно ретельно підійти до вивчення зазначених питань та їх впровадженню в діяльність підприємства.
Статті на тему:
Пенсія, соцпільги
14.10.2026
«Пакунок школяра»: заяви на виплату 5000 грн приймають до 1 листопада 2026 року
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Відрядження, підзвітні кошти
14.10.2026
Таксі у відрядженні: коли потрібно оподаткувати ПДФО
Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Цільове фінансування
14.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Зміни у законодавстві
14.10.2026
Оцінка майна по-новому вже у 2027 році: законопроєкт прийнято у ІІ читанні
Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Пільги
14.10.2026
Пошкоджене майно: чому акта обстеження недостатньо для звільнення від плати на землю і нерухомості
Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Єдиний податок
14.10.2026
ФОП-єдинник отримав відшкодування за пошкоджений товар: що з доходом
Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Звільнення, скорочення
14.10.2026
Звільнення зовнішнього сумісника через скорочення: чи виплачувати вихідну допомогу
Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною

Відрядження, підзвітні кошти
14.10.2026
Чи оподатковується компенсація сплаченого туристичного збору відрядженому працівникові: ДПС
Службові відрядження потребують належного документального оформлення, адже саме це впливає на правильність оподаткування та відшкодування витрат працівнику. Наказ про відрядження, підтвердні документи й дотримання вимог Інструкції №59 гарантують законність компенсації витрат на проїзд, проживання та інші витрати, пов’язані з виконанням службових завдань
Податкова та фінзвітність
14.10.2026
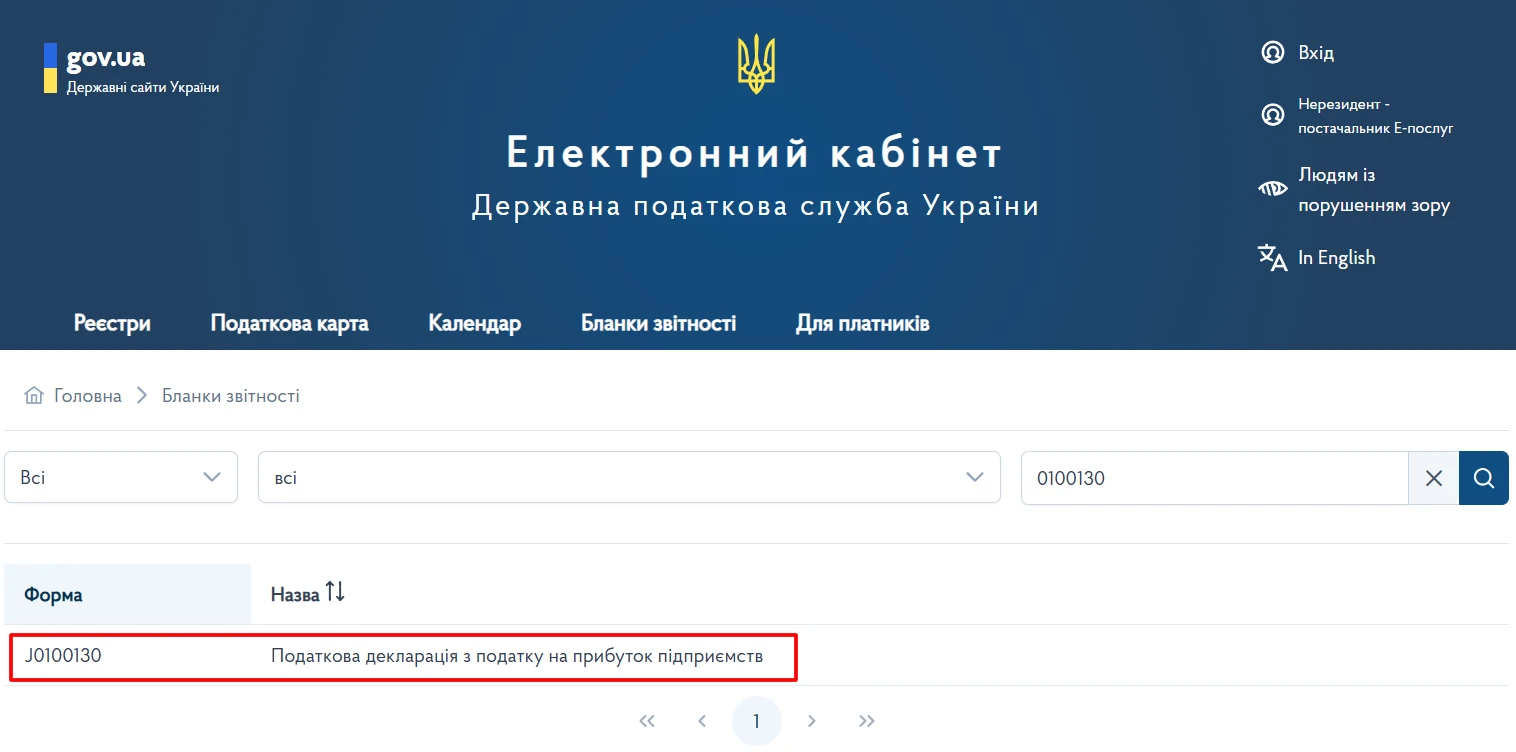
J0100130 – оновлена декларація з податку на прибуток за ІІІ квартал вже в Е-кабінеті
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Судова практика
14.10.2026
Карантин, воєнний стан і штрафи за ПН: коли починається відлік прострочення у постанові ВС
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
ПДВ
14.10.2026
Товар знищено через бойові дії: чи потрібно нараховувати ПДВ, якщо покупець не заплатив
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Єдиний податок
14.10.2026
Єдиний податок аграріїв у 2026 році: пропорційний розрахунок і коригування за минулі періоди
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
Е-сервіс
14.10.2026
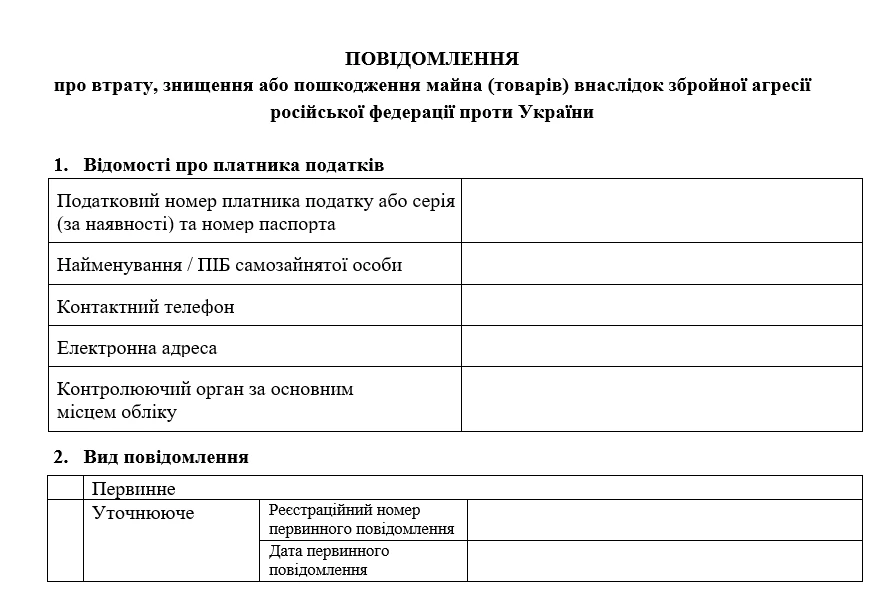
Повідомити ДПС про втрачене або пошкоджене через війну майно можна через Е-кабінет: запущено новий сервіс
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Відпустка, відпускні
14.10.2026
Коли можна виплатити відпускні пізніше та як це оформити: консультує ФПУ
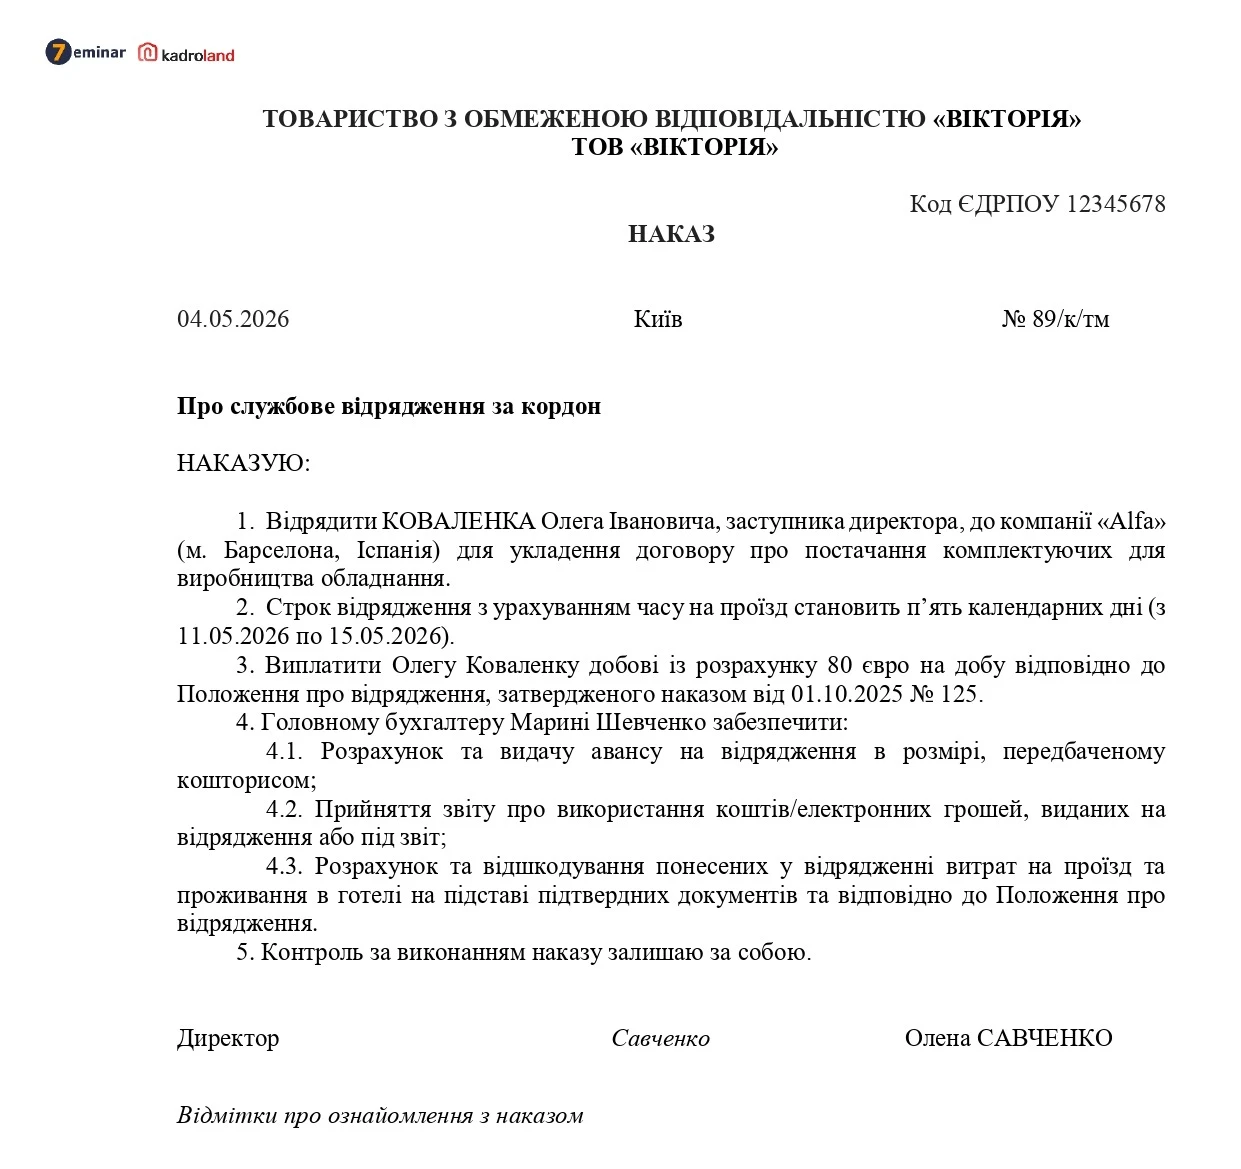
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
Особи з інвалідністю
14.10.2026
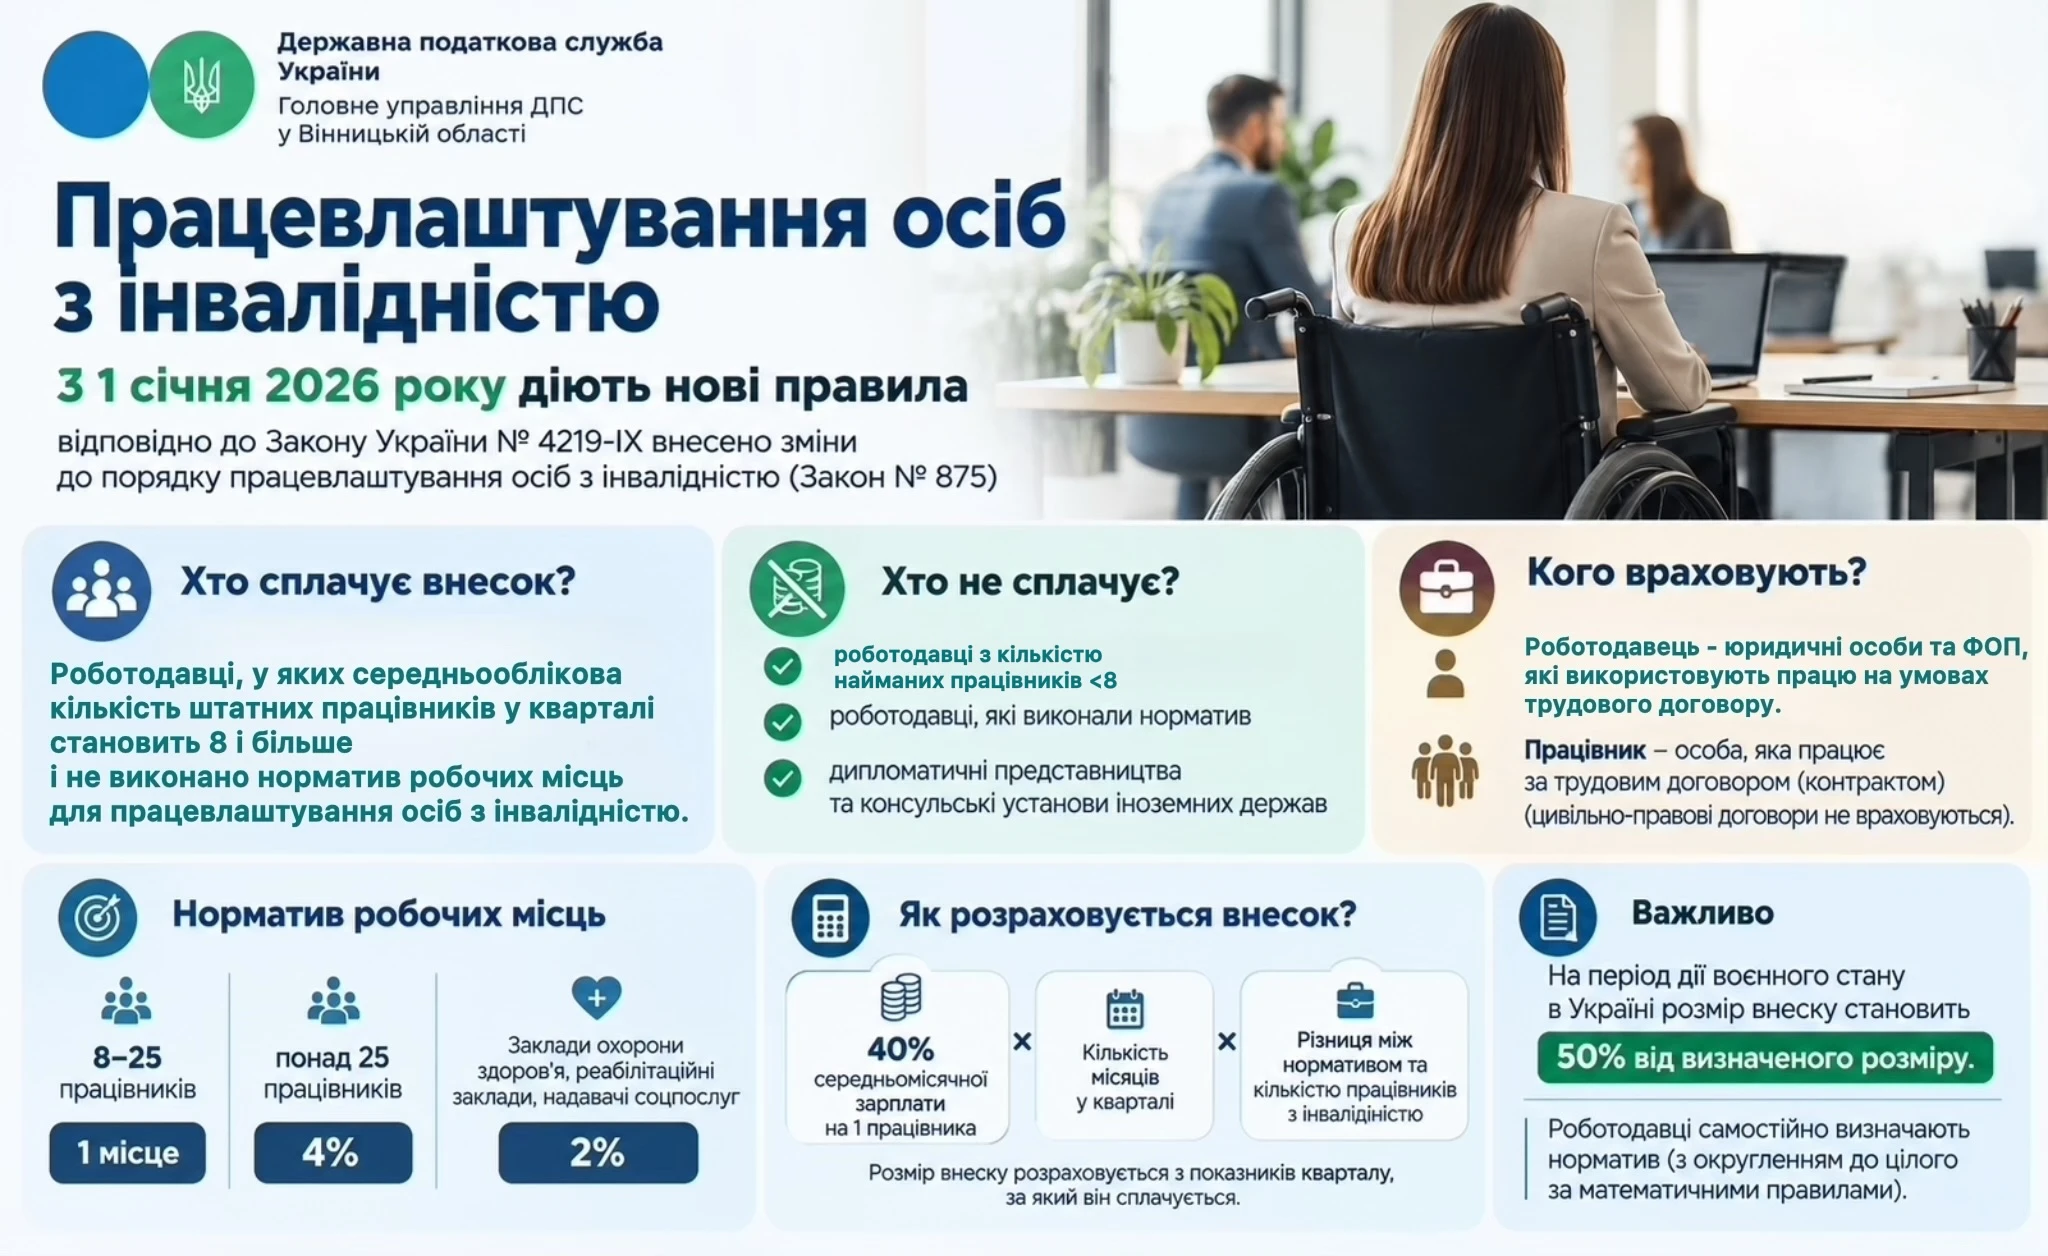
Внесок для роботодавців на підтримку працевлаштування осіб з інвалідністю, – деталі від ДПС
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
Календар бухгалтера
14.10.2026
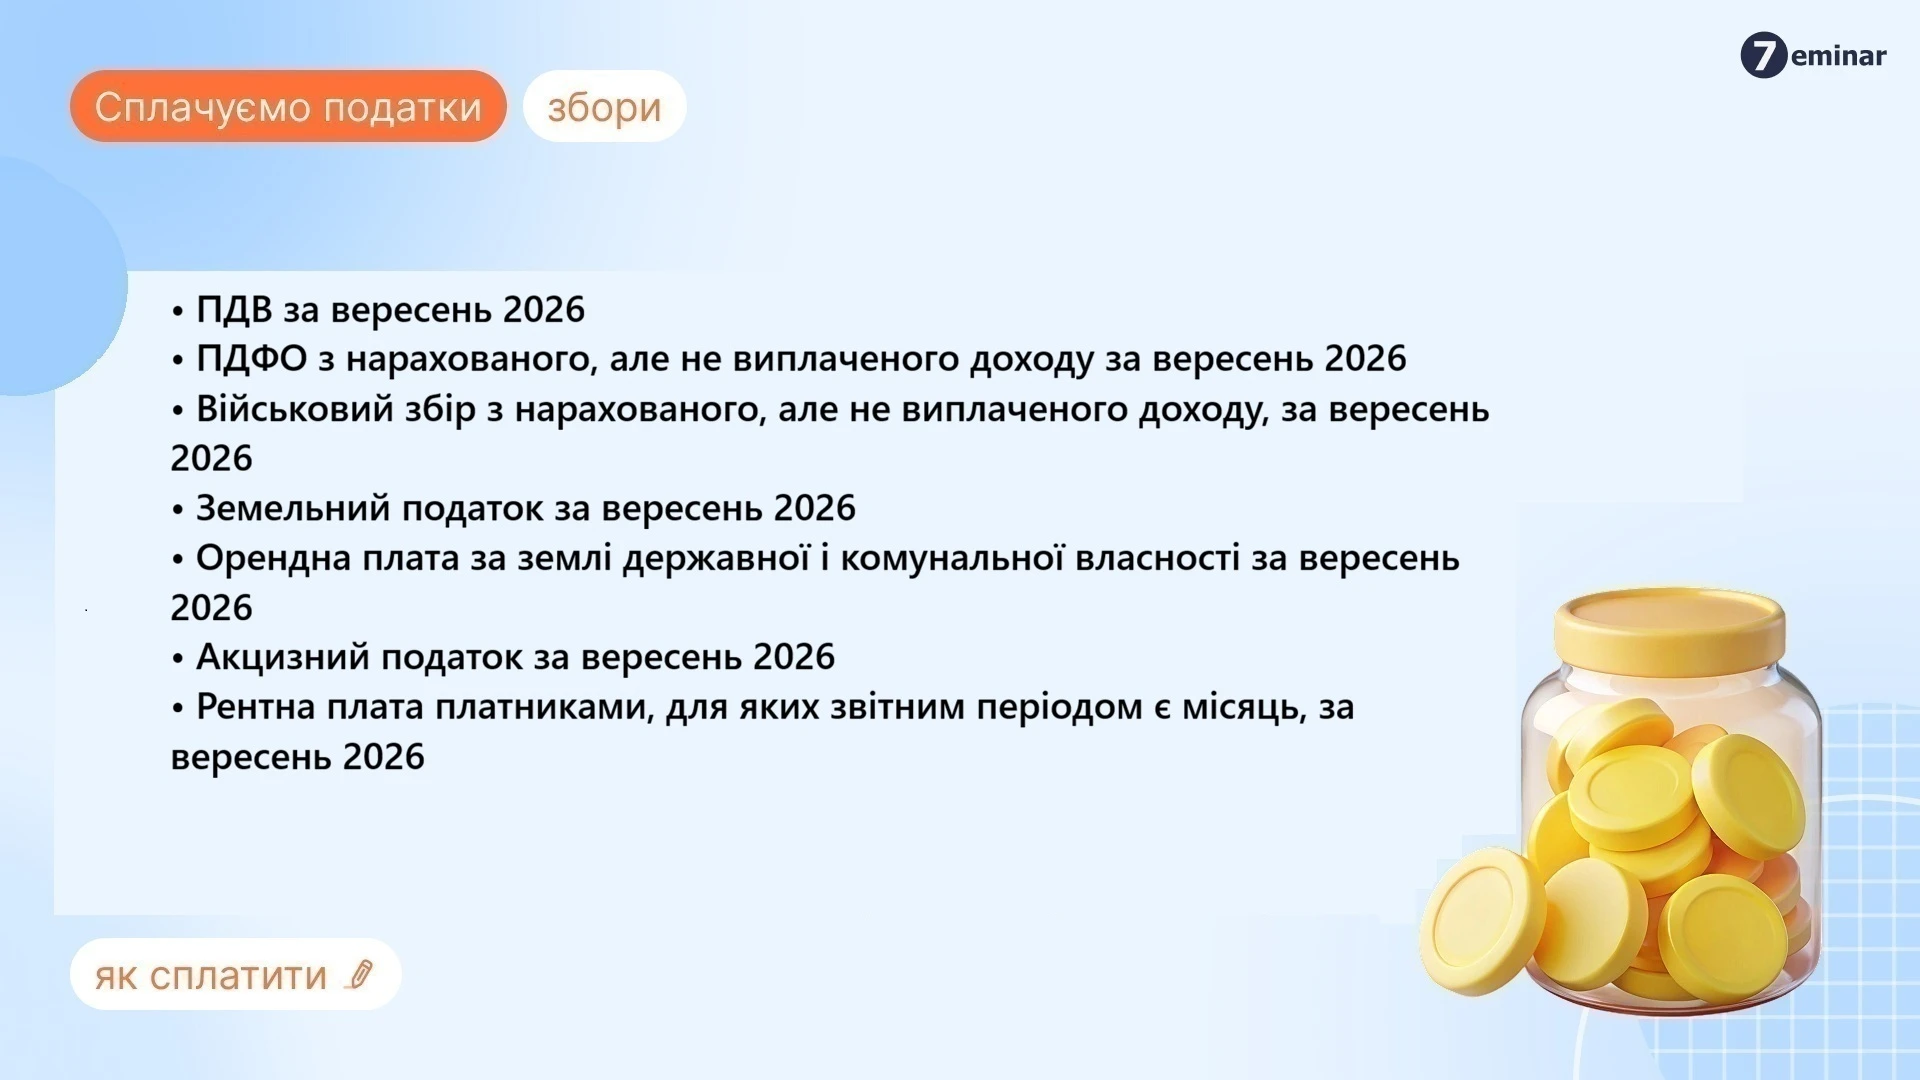
30 жовтня – останній день сплати податків за вересень 2026 року
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір
14.10.2026
Військовий збір при роботі в різних регіонах: куди перераховувати кошти, – консультує ДПС
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
Бронювання, критичність
14.10.2026
18 жовтня буде оприлюднено постанову про зміни у бронюванні: що відомо зараз
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня
Благодійність, волонтерство
14.10.2026
Підприємство переказує гроші військовому на особисту картку: чи оподатковується допомога
Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах