
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Неправильне формулювання причини звільнення саме по собі не означає незаконності звільнення. Верховний Суд зазначає, що якщо роботодавець мав законну підставу для звільнення, але неправильно визначив її юридичну кваліфікацію, суд може змінити формулювання причини звільнення без поновлення працівника на роботі
Неправильне формулювання причини звільнення не завжди означає незаконність самого звільнення. Якщо підстава була законною, суд може виправити її правову кваліфікацію. Якщо ж звільнення незаконне – має поновити працівника на роботі. Саме це визначає спосіб судового захисту.
Ключове значення має ч. 3 ст. 235 Кодексу законів про працю України (далі – КЗпП), відповідно до якої у разі визнання формулювання причини звільнення неправильним або таким, що не відповідає чинному законодавству, у випадках, коли це не тягне за собою поновлення працівника на роботі, орган, який розглядає трудовий спір, зобов'язаний:
Суди розмежовують незаконність звільнення і неправильність формулювання його причини:
Так, Верховний суд (далі – ВС) у постанові від 14.09.2022 у справі №240/4600/21, що звільнення державного службовця було здійснене із посиланням на ліквідацію державного органу (п. 1-1 ч. 1 ст. 87 Закону України від 10.12.2015 №889-VIII «Про державну службу»), тоді як фактично мала місце реорганізація органу.
При цьому, ВС зазначив, що:
процедура звільнення була дотримана, а тому підстав для поновлення працівника на посаді не існувало. Належним способом захисту в такому випадку стало саме виправлення юридичного формулювання підстави звільнення.
При цьому, суд наголосив, що рішення про зміну формулювання причин звільнення ухвалюється лише тоді, коли підстава звільнення є законною, а неправильним є виключно її формулювання у наказі роботодавця та кадрових документах.
У спорах щодо ліквідації та реорганізації державних органів, ВС виходить із того, що передання функцій і повноважень ліквідованого органу іншому органу свідчить про фактичну реорганізацію незалежно від назви процедури в актах органів влади.
Отже, аналіз трудового законодавства та сформованої судової практики дає підстави виділити декілька обов’язкових умов для зміни формулювання причини звільнення:
Зміна формулювання причини звільнення є самостійним способом захисту трудових прав, який застосовується тоді, коли звільнення було правомірним за своєю суттю, але роботодавець неправильно визначив його юридичну кваліфікацію
Джерело: НААУ
Читайте більше:
Звільнити мобілізованого працівника через закінчення строкового договору не можна: позиція ВС
Звільнення «з 1 числа»: чи означає це автоматичне звільнення останнім днем попереднього місяця
Під час подання Звіту про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю важливо правильно зазначити його номер. Нумерація здійснюється в хронологічному порядку в межах одного звітного періоду незалежно від типу Звіту – «Звітний», «Звітний новий» чи «Уточнюючий». При цьому нумерація не продовжується в наступному кварталі
Для мікро- та малого бізнесу можуть запровадити спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Законопроєкт №15024 також передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством. 4 листопада профільний комітет рекомендував Верховній Раді ухвалити законопроєкт у цілому
Чи можна використовувати програмний РРО ДПС одночасно на кількох пристроях під час роботи офлайн? Податкова служба наголошує, що така експлуатація заборонена. Крім того, якщо порушено цілісність бази даних ПРРО та заблоковано його роботу, сформувати повідомлення за ф. №4-ПРРО і передати до ДПС розрахункові документи, створені офлайн, неможливо
ДПС надала роз'яснення щодо особливостей роботи фізичних осіб – підприємців на другій групі єдиного податку, які надають дистанційні психологічні, консультаційні та освітні послуги через мережу Інтернет. Головне питання стосувалося транскордонного характеру таких послуг та визначення поняття «населення» в умовах, коли клієнти можуть перебувати як в Україні, так і за її межами
Верховна Рада підтримала в першому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті
По договору оренди автомобіля зазначено, що орендна плата нараховується з розрахунку ______ гривень за 1 повний місяць користування Об`єктом оренди. Сторони домовилися наприкінці жовтня повернути автомобіль з оренди. Так як 31.10.2026 це субота, вихідний день, то акт приймання-передачі авто з оренди оформлюємо 30.10.2026. Але орендодавець наполягає на сплаті орендної плати за повний місяць, так як 31.10.2026 субота. Підкажіть, будь ласка, чи правий в даному випадку орендодавець? Як оформити акт, можливо щось прописати в додатковій угоді, щоб сплатити за повний місяць і в акті показати 1 послугу повністю, але щоб не було ризиків для орендаря, і щоб не виводити у вихідний день директора для передачі автомобіля.
Хто має сплачувати земельний податок після смерті власника земельної ділянки – і чи виникає обов’язок у спадкоємців до оформлення спадщини? Податковий обов’язок померлої фізособи припиняється з початку місяця, у якому настала смерть. Спадкоємці починають сплачувати плату за землю з місяця, у якому набули право власності або користування ділянкою. Розглянемо, як розподіляється плата за землю між попереднім власником і спадкоємцями та з якого моменту виникає обов’язок зі сплати земельного податку чи орендної плати
5 листопада Комітет Верховної Ради рекомендував ухвалити в другому читанні та в цілому законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає автоматичне попереднє заповнення податкової звітності та ПН, а також право ФОП – платників ПДВ самостійно обирати місячний або квартальний звітний період. Крім того, пропонується підвищити поріг для проведення позапланових перевірок через декларування бюджетного відшкодування чи від’ємного значення ПДВ зі 100 тис. до 1 млн грн
Директор був у відрядженні на власному авто. Чи можна йому компенсувати витрати на бензин? Як правильно все оформити? Чи буде це вважатися додатковим благом? Є чек з ресторану, корпоративна вечеря, чи можна компенсувати? Чи потрібно прописувати в наказі? Додаткове благо?

Джерело підвищеної уваги податкового контролю – показник нормальної потужності при розподілі загальновиробничих витрат. Це облікова зона з підвищеним ризиком, оскільки НП(С)БО 16, не встановлює жорсткої формули розрахунку, залишаючи підприємствам значний простір для професійного судження. Змоделюємо типові помилки, які найчастіше стають предметом податкових донарахувань

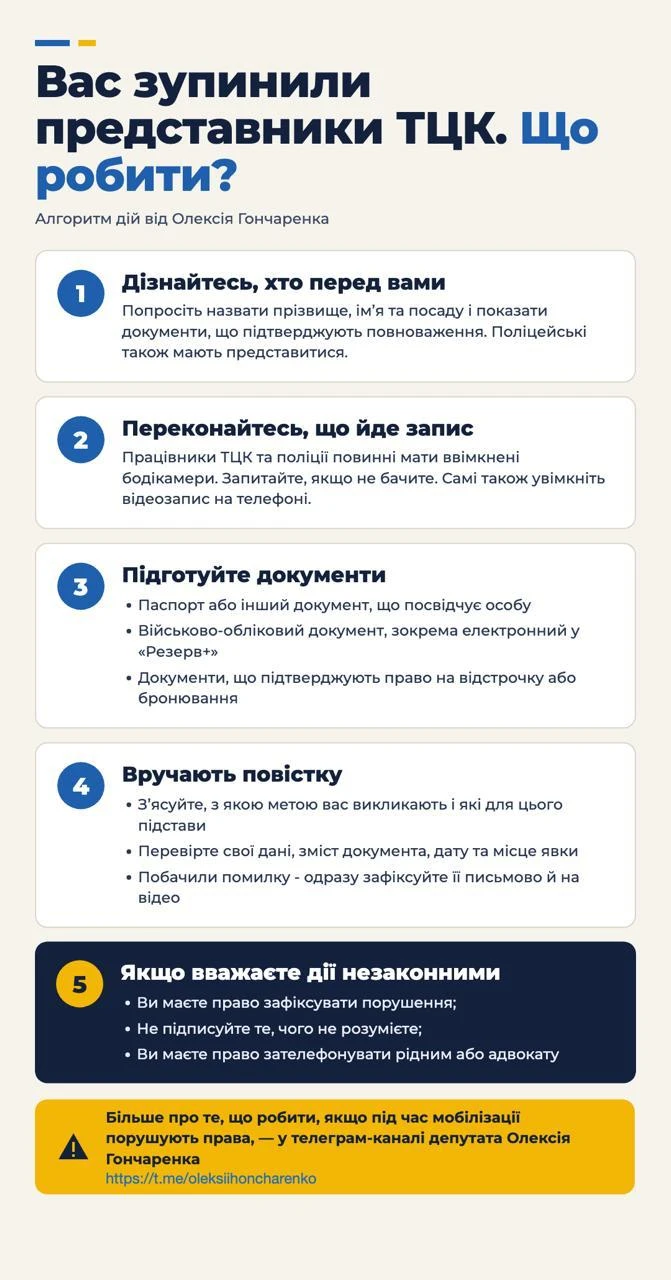
Зупинка представниками ТЦК та поліції може викликати чимало запитань і стресу. Щоб не розгубитися та знати, як діяти, важливо розуміти свої права й обов’язки. Нардеп Олексій Гончаренко підготував покроковий алгоритм для військовозобов’язаних: від перевірки документів представників ТЦК до вручення повістки та фіксації можливих порушень
Якщо на вебпорталі Пенсійного фонду України не відображаються окремі періоди роботи, це не обов’язково означає втрату страхового стажу. Спосіб підтвердження залежить від того, коли людина працювала: до 1 січня 2004 року чи після цієї дати. У першому випадку основним доказом є трудова книжка та інші документи, у другому – дані Реєстру застрахованих осіб і сплата ЄСВ. Розглянемо, як перевірити стаж, виправити неточності та відновити відсутні відомості
Уряд запустив сайт «єОпора», де на одному майданчику зібрано державні та регіональні програми підтримки, практичні поради й контакти для підготовки до зими 2026/27. На сайті можна знайти, зокрема, виплату 19 400 грн для вразливих домогосподарств на прифронтових територіях, кредити на енергообладнання до 600 тис. грн для приватних будинків та до 250 млн грн для бізнесу на когенерацію