

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Питання звільнення мобілізованого працівника за строковим трудовим договором викликало чимало суперечок серед роботодавців. Причина – одночасна дія гарантій щодо збереження місця роботи для мобілізованих і норми про припинення строкового трудового договору. Верховний Суд у низці рішень роз’яснив, що роботодавець не має права звільняти такого працівника під час проходження військової служби, навіть якщо строк договору вже закінчився. Для закріплення цієї позиції ВС, законотворці пропонують ухвалити законопроєкт №15559 «Про внесення змін до Кодексу законів про працю України щодо неможливості звільнення мобілізованого працівника за строковим контрактом у зв'язку із закінченням його дії»
На практиці це питання виникло через поєднання двох норм трудового законодавства:
Це й породило головну правову дилему:
чи має право роботодавець звільнити мобілізованого працівника через закінчення строкового договору, чи гарантії статті 119 КЗпП «блокують» таке звільнення?
Позиція Верховного Суду
У постанові від 12.02.2025 у справі №757/31954/23-ц суд підтвердив:
за працівником, призваним на військову службу під час особливого періоду, зберігаються місце роботи та посада.
Важливо, що суд не робить різниці між строковими і безстроковими трудовими договорами. Ключовим є сам факт призову працівника на військову службу.
Крім того, Верховний Суд зазначив, що гарантії статті 119 КЗпП починають діяти з дня прийняття працівника на військову службу.
Які документи підтверджують призов?
У постанові від 06.11.2025 у справі №639/3857/23 Верховний Суд уточнив, що підставою для застосування гарантій є сам факт призову, який може підтверджуватися:
Жодних додаткових дій від працівника для застосування гарантій не потрібно.
Чи можна звільнити мобілізованого працівника за строковим договором?
Остаточно це питання Верховний Суд вирішив у постанові від 08.10.2025 у справі №752/13502/22. Суд прямо зазначив:
звільнення мобілізованого працівника у зв’язку із закінченням строку трудового договору можливе не раніше дня завершення військової служби або завершення особливого періоду.
Тобто навіть якщо строк договору формально закінчився під час служби – звільнення в цей момент є незаконним.
Коли ж звільнення можливе?
Судова практика виходить із того, що днем припинення трудових відносин може бути останній день проходження працівником військової служби, якщо строк договору до цього моменту вже сплив.
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Від редакції: для закріплення цієї позиції ВС, законотворці пропонують ухвалити законопроєкт №15559 «Про внесення змін до Кодексу законів про працю України щодо неможливості звільнення мобілізованого працівника за строковим контрактом у зв'язку із закінченням його дії».
Проєктом закону пропонується доповнити положення Кодексу законів про працю України (далі – КЗпП), якими передбачається визначити, що припинення трудового договору у зв`язку з закінченням строку трудового договору з працівником, призваним на військову службу, можливо не раніше дня закінчення дії особливого періоду або дня фактичного звільнення з військової служби
Як зазначає автор законопроєкту, що хоча ч. 3 ст. 119 КЗпП визначено, що за працівниками:
під час дії особливого періоду на строк до його закінчення або до дня фактичного звільнення зберігаються місце роботи і посада на підприємстві, в установі, організації, фермерському господарстві, сільськогосподарському виробничому кооперативі незалежно від підпорядкування та форми власності і у ФОП, у яких вони працювали на час призову.
Читайте більше:
Як звільнитись з роботи онлайн: алгоритм дій працівника і роботодавця
Коли роботодавець може звільнити мобілізованого працівника
Розрахунок при звільненні: чекліст для бухгалтера
Роботодавець змінив підставу звільнення у наказі: чи законно це
Звільнення за угодою сторін: умови, відкликання заяви та позиція Верховного Суду
Що робити, якщо постачальник повернув покупцю більше коштів, ніж той сплатив як передоплату? У статті пояснюємо, на яку суму складати розрахунок коригування до податкової накладної, як заповнити його основні графи та хто має зареєструвати РК в ЄРПН. Також розбираємо, як діяти з помилково перерахованою переплатою та чи виникають у покупця податкові зобов’язання з ПДВ
Звільняється працівник у ФОП, є трудовий договір сучасний, де на останній сторінці є місце для запису про звільнення, як у старому шаблоні. Чи потрібно робити додаткову угоду про звільнення, чи досить поставити підписи та указати причину на останній сторінці згідно типового старого шаблону?
ФОП на загальній системі оподаткування не включає до доходу кредитні кошти, отримані від банку, адже вони підлягають поверненню. Проте якщо кредит за підприємця погашає юридична особа – поручитель, ситуація змінюється: суму погашеного кредиту податкова розглядає як дохід ФОП, що включається до оподатковуваного доходу для цілей ПДФО
Бронювання можуть переглянути, статус критично важливого підприємства – скасувати, а керівнику, який систематично порушує правила військового обліку, можуть відмовити в збільшенні ліміту бронювання. Постанова №1328 змінює процедуру отримання критичності та встановлює особливі правила для різних категорій підприємств. Читайте, як перевірити підстави для критичності, проконтролювати строки дії рішень і підготуватися до змін у бронюванні
Як визначається авансовий платіж – податок, до сплати по квартально (ПДФО, військовий збір) якщо ФОП не веде діяльність? Чи потрібно в такому випадку сплачувати мінімальний внесок 18 і 5% відсоток від мінімальної зарплати? Чи потрібно сплачувати обов'язково 22% від мінімальної зарплати?
Мінімальне податкове зобов'язання (МПЗ) є мінімальною величиною податкового зобов'язання зі сплати податків, зборів і платежів, пов'язаних із виробництвом та реалізацією власної сільськогосподарської продукції або з власністю чи користуванням (орендою, емфітевзисом) сільськогосподарськими угіддями. Для платників єдиного податку третьої групи – як юридичних осіб, так і ФОП, які є власниками або користувачами сільгоспугідь, нарахування МПЗ та подання відповідного Розрахунку у складі річної декларації є обов'язковим. Але ключовим фактором, що визначає загальний розмір податкового навантаження при сплаті МПЗ для платників 3 групи, є частка сільськогосподарського товаровиробництва за звітний рік. З’ясуємо, як вона впливає на сплату МЗП
ВС розглянув справу про визнання договору найму квартири продовженим до 12 червня 2024 року та погодився із закриттям провадження через відсутність предмета спору, оскільки на час ухвалення рішення заявлений строк уже минув. Водночас Верховний Суд визнав, що суд першої інстанції передчасно вирішив це питання на стадії підготовчого засідання, однак таке процесуальне порушення саме по собі не стало підставою для скасування правильних по суті судових рішень
ДПС роз’яснила, що компенсація орендарями фактично понесених орендодавцем комунальних витрат включається до загального обсягу операцій для визначення обов’язку з обов’язкової реєстрації платником ПДВ. Окремий договір на відшкодування витрат, їх компенсаційний характер та відсутність прибутку не змінюють цього підходу, тому при перевищенні за останні 12 календарних місяців обсягу 1 млн грн виникає обов’язок зареєструватися платником ПДВ
Якщо на дату оформлення митної декларації підприємець не був зареєстрований платником ПДВ, він не має права включити до податкового кредиту суму податку, донараховану митницею після реєстрації. За роз’ясненням податківців, оформлення аркуша коригування та доплата ПДВ не змінюють цього висновку, а відображення суми в системі електронного адміністрування ПДВ не створює самостійного права на податковий кредит
Під час воєнного стану роботодавець має додаткові можливості для організації робочого часу, однак вимоги до працівника залежать від установленого графіка та законності залучення до роботи. Одна відмова вийти на роботу у вихідний сама по собі не означає, що працівника можна звільнити
Європейська Бізнес Асоціація закликає якнайшвидше затвердити порядок оновлення реєстраційних досьє на ветеринарні препарати, зареєстровані за попереднім законодавством. Перехідний період для таких препаратів триває до 1 березня 2031 року, однак компанії мають підтримувати реєстраційну документацію в актуальному стані, не маючи чітких правил її оновлення
Національний банк України оприлюднив для обговорення проєкт постанови щодо змін до порядку виїзного та безвиїзного моніторингу об’єктів оверсайта платіжної інфраструктури. Зокрема, пропонують уточнити планування виїзних перевірок, затвердження річного плану та підстави для внесення до нього змін. Зауваження й пропозиції до проєкту приймають до 4 листопада 2026 року включно
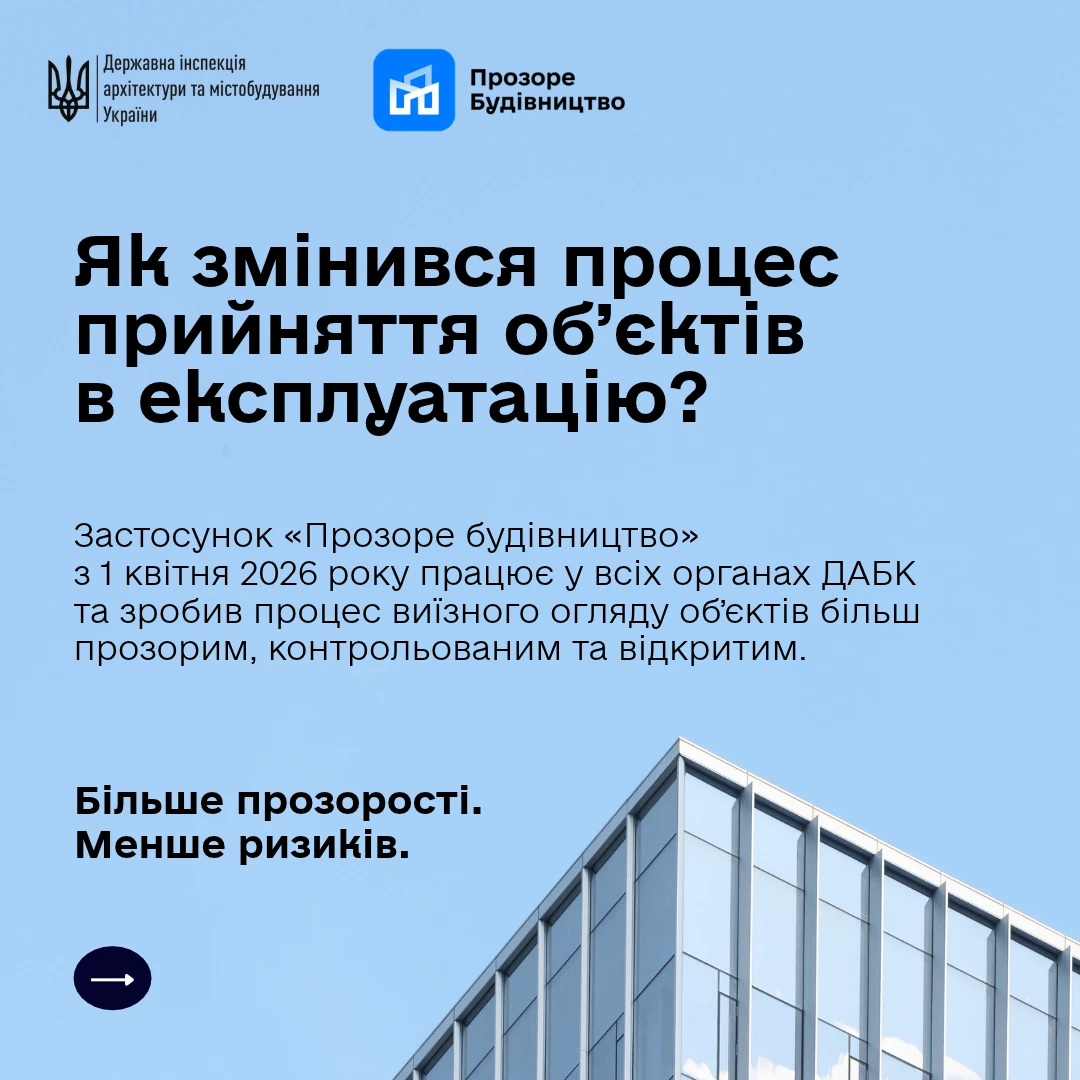
Із 1 квітня 2026 року застосунок «Прозоре будівництво» працює в усіх органах державного архітектурно-будівельного контролю України. За цей час інспектори близько 1300 разів використали його під час оглядів об’єктів із класами наслідків СС2 та СС3. Деталі нововведення у каруселі (інфографіці)
На сайті Мінфіну оприлюднено законопроєкт, який передбачає особливий режим роздрібної торгівлі пальним із пересувних акцизних складів (мобільних АЗС) для забезпечення потреб населення, бізнесу й критичної інфраструктури під час воєнного стану. Пропонують установити вимоги до транспортних засобів із цистернами місткістю до 15 м³, запровадити спеціальний порядок ліцензування та передбачити відповідальність за торгівлю без відповідної ліцензії
ДПС роз’яснила податкові наслідки внесення майна до додаткового капіталу ТОВ без збільшення статутного капіталу та зміни номінальної вартості часток. Якщо платник ПДВ передає майно й товариство отримує право розпоряджатися ним як власник, така операція вважається постачанням товарів і оподатковується ПДВ за ставкою 20% із визначенням бази оподаткування за п. 188.1 ПКУ. Натомість внесення коштів до додаткового капіталу не є постачанням товарів чи послуг і не оподатковується ПДВ
Колишнього директора державного сільськогосподарського підприємства судитимуть за зловживання службовим становищем під час продажу зерна у 2023 році. За даними слідства, пшеницю, соняшник та інші культури реалізовували шістьом агропідприємствам за цінами, нижчими за ринкові, через що державне підприємство, за попередніми розрахунками, недоотримало майже 2,7 млн грн доходу. Обвинувальний акт за ч. 2 ст. 364 КК України скеровано до суду
У заповненні Розрахунку до податкової декларації зі збору за місця для паркування транспортних засобів важливе значення має правильне визначення коду за КАТОТТГ. У рядку 2 заголовної частини зазначається код саме територіальної громади, на території якої розташований об’єкт оподаткування. Для різних адміністративно-територіальних одиниць, зокрема міст із районним поділом, застосовуються окремі підходи до вибору коду. Розглянемо, який саме код потрібно вносити та як його правильно визначати
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому і вже 26 жовтня закону були підписані Президентом, а 27 вони були опубліковані в «Голос України»

Дискримінація у сфері праці може проявлятися у необґрунтованій відмові в працевлаштуванні чи підвищенні, нерівній оплаті за аналогічну роботу, подвійних стандартах і принизливому ставленні. Стаття 2-1 КЗпП України забороняє дискримінацію у трудових відносинах, а оцінювати конкретну ситуацію потрібно з урахуванням обставин і наявності об’єктивного професійного обґрунтування