Безкоштовний вебінар: ПДВ - спрощення, річна інвентаризація, бронювання під загрозою: до чого готуватися бізнесу

Прийняття об’єктів будівництва в експлуатацію: як працює застосунок «Прозоре будівництво»

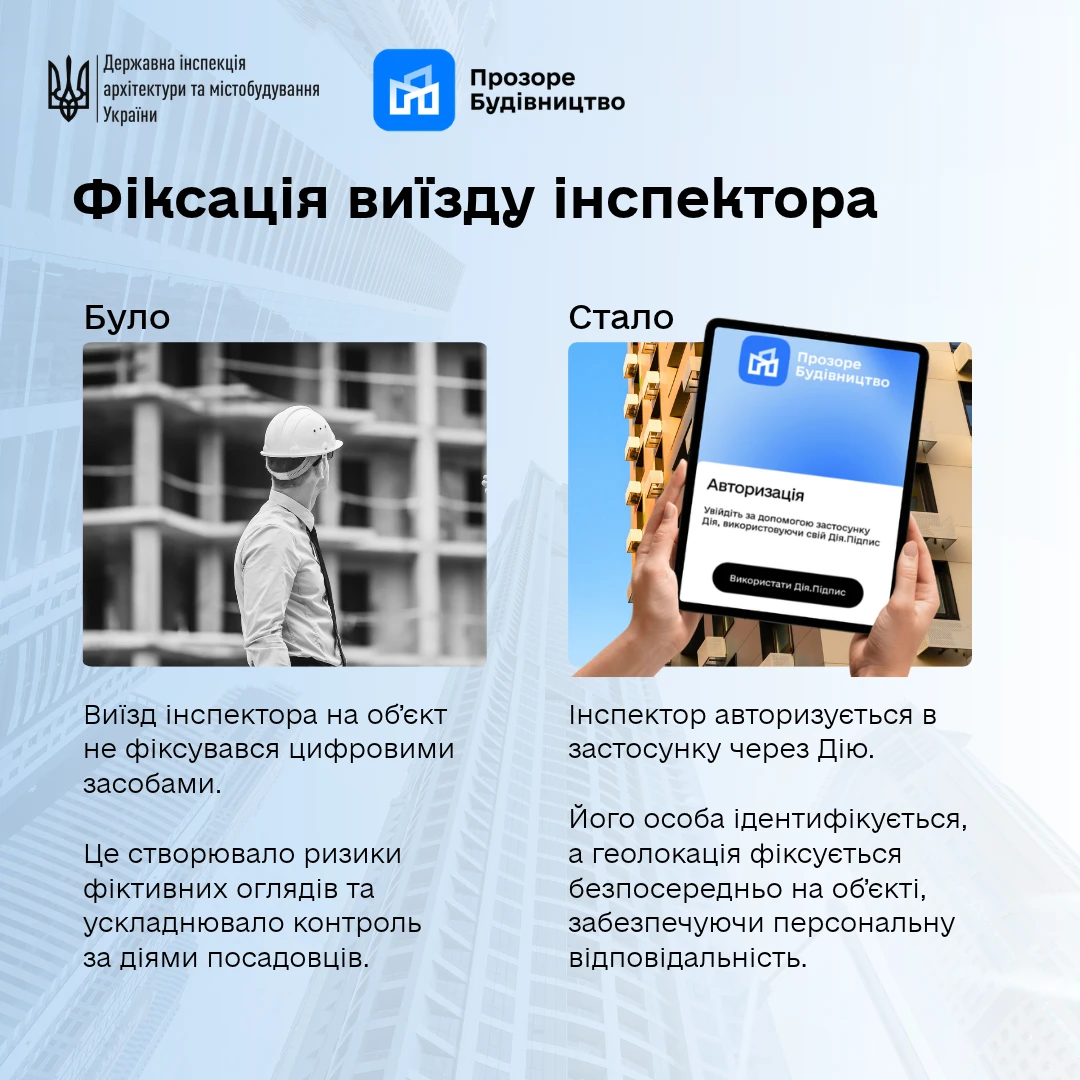
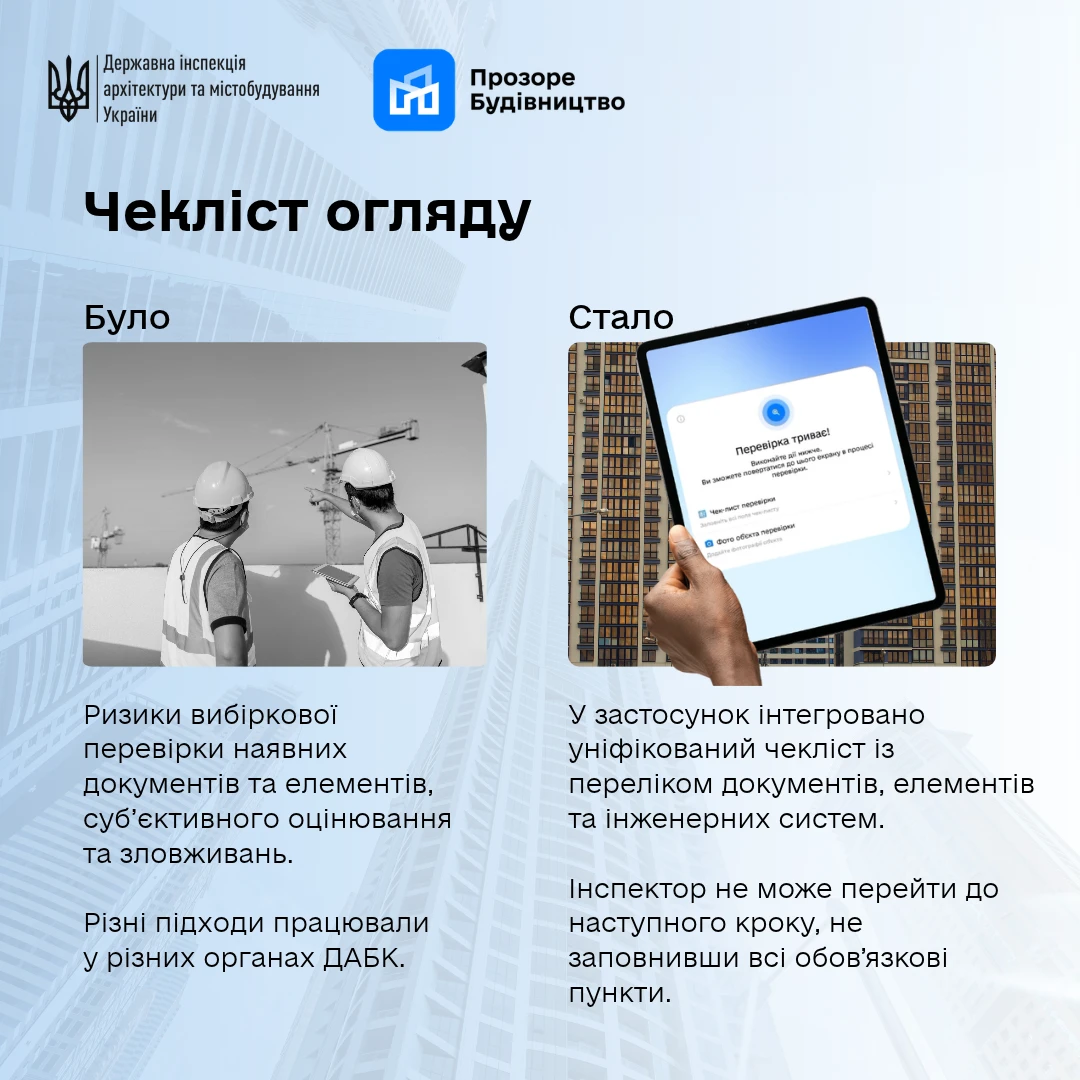
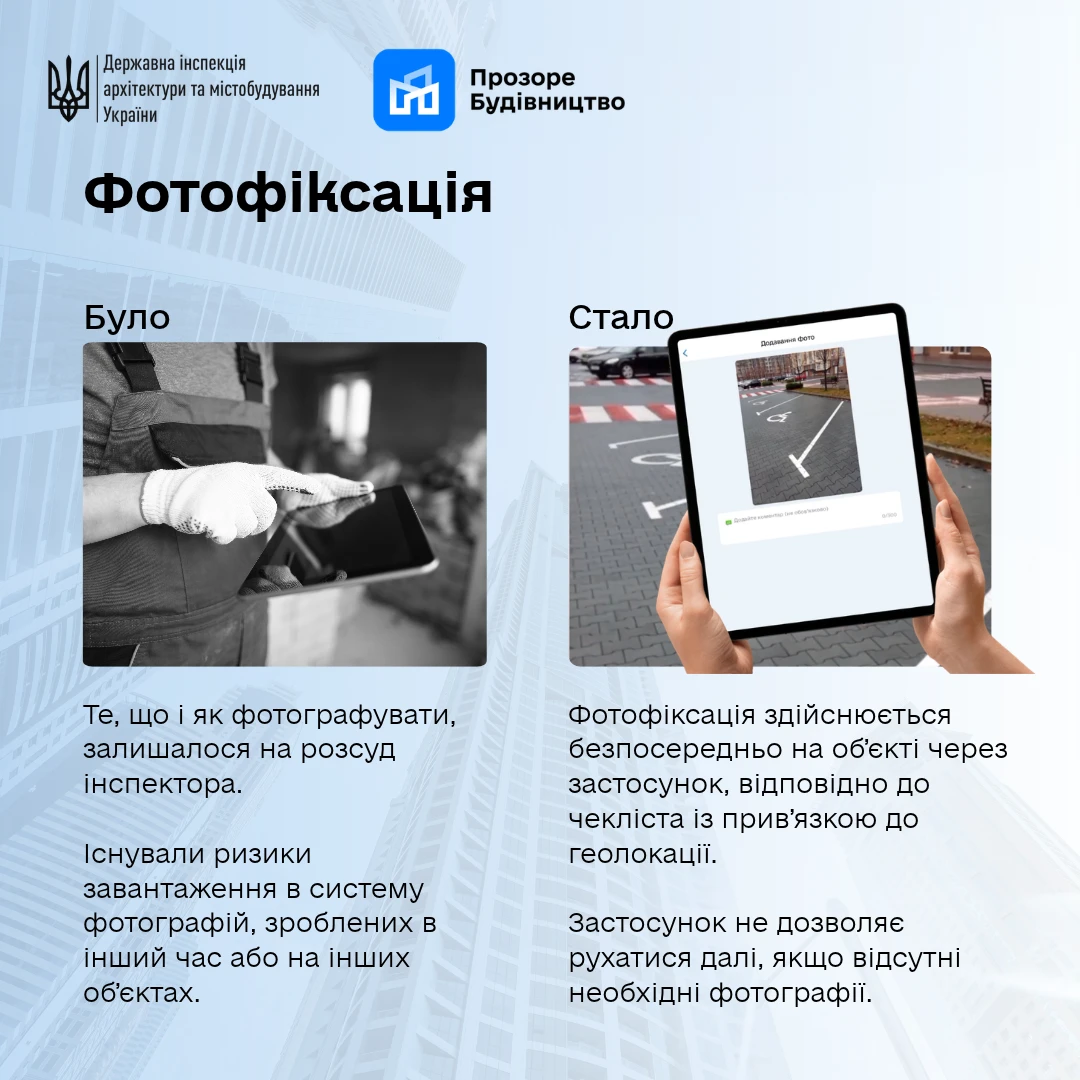
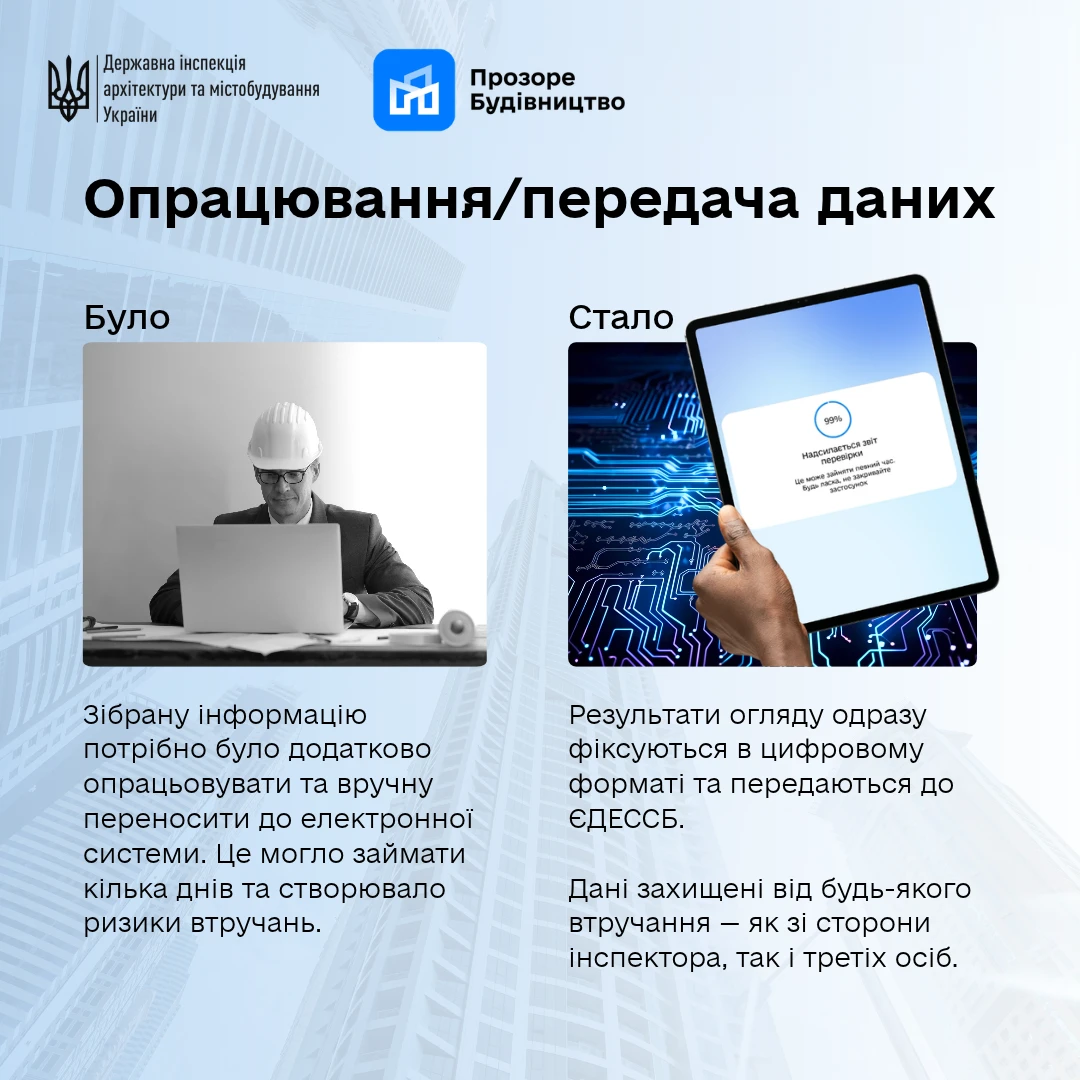
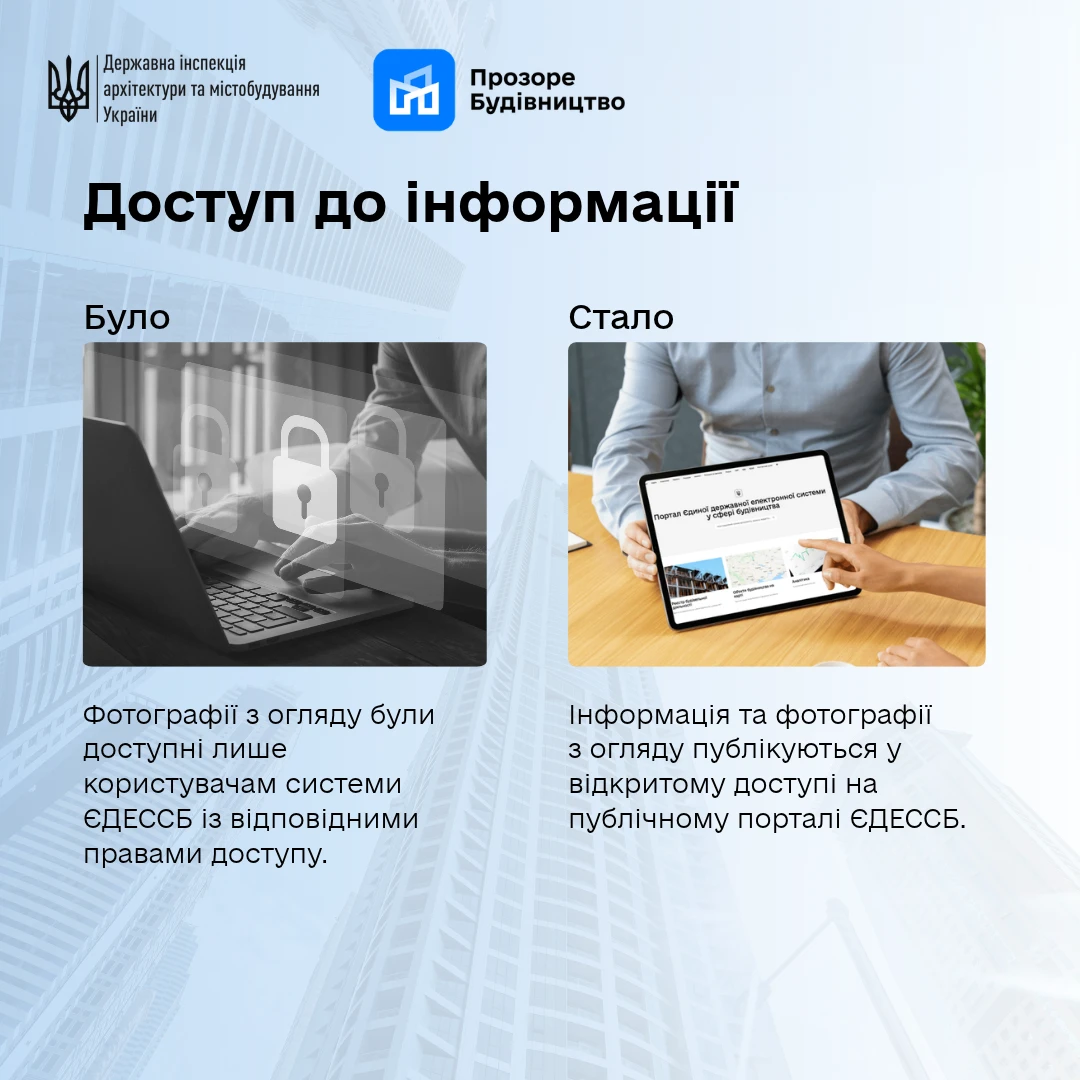
Із 1 квітня 2026 року застосунок «Прозоре будівництво» працює в усіх органах державного архітектурно-будівельного контролю України. За цей час інспектори близько 1300 разів використали його під час оглядів об’єктів із класами наслідків СС2 та СС3. Деталі нововведення у каруселі (інфографіці)

2

10

1 квітня 2026 року застосунок для прийняття об’єктів в експлуатацію «Прозоре будівництво» запрацював у всіх органах державного архітектурно-будівельного контролю (ДАБК) по всій Україні. За цей час головні інспектори вже близько 1300 разів скористалися ним під час оглядів об’єктів будівництва з класом наслідків СС2 та СС3.


Це не просто перехід від паперових документів до цифрових. Застосунок змінює підхід до проведення виїзних оглядів під час прийняття об’єктів в експлуатацію та запроваджує єдині стандарти для всіх органів держархбудконтролю.


Авторизація інспектора, фіксація геолокації, обов’язкові чеклісти, фотофіксація безпосередньо на об’єкті – кожен із цих інструментів допомагає мінімізувати ризики для зловживань і забезпечити прозорість процесу.


Важливо, що результати оглядів разом із фотографіями тепер доступні громадськості на публічному порталі ЄДЕССБ.


Що саме змінилося з появою «Прозорого будівництва» показуємо в каруселі «Було / Стало».

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати


Джерело: ДІАМ


Читайте більше:


Технічна інвентаризація без паперу: що змінює «Прозоре будівництво»

10-річна гарантія на нову нерухомість: Уряд підтримав відповідні зміни

Повідомлення про початок будівельних робіт через Дію: триває набір на бета-тестування

6 відмов у видачі МУО визнано необґрунтованими: ДІАМ про перші результати оскарження

«Цифровий інспектор» на основі ШІ перевірятиме проєктну документацію на відповідність будівельним нормам

Катерина Чучаліна

Експерт

Катерина Чучаліна

Податковий експерт, адвокат, консультант у спорах з держорганами

Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
2

10

5

1154

3

9

Стаття
Єдиний податок
27.10.2026

МПЗ і частка сільгоспвиробництва у платників ЄП групи 3: як зменшити податкове навантаження

Мінімальне податкове зобов'язання (МПЗ) є мінімальною величиною податкового зобов'язання зі сплати податків, зборів і платежів, пов'язаних із виробництвом та реалізацією власної сільськогосподарської продукції або з власністю чи користуванням (орендою, емфітевзисом) сільськогосподарськими угіддями. Для платників єдиного податку третьої групи – як юридичних осіб, так і ФОП, які є власниками або користувачами сільгоспугідь, нарахування МПЗ та подання відповідного Розрахунку у складі річної декларації є обов'язковим. Але ключовим фактором, що визначає загальний розмір податкового навантаження при сплаті МПЗ для платників 3 групи, є частка сільськогосподарського товаровиробництва за звітний рік. З’ясуємо, як вона впливає на сплату МЗП

основне зображення для МПЗ і частка сільгоспвиробництва у платників ЄП групи 3: як зменшити податкове навантаження
3

22

2

7

4

81

2

7

2

12

2

8

2

8

2

10

2

12

2

12

4

70

6

676

2

14

2

122

2

12

2

12

2

25