


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Виплачувати зарплату двічі на місяць – це не право роботодавця, а вимога закону. При цьому важливо не лише дотриматися строків, а й правильно визначити дати виплат, перенести їх у разі вихідних та своєчасно сплатити податки. Розповідаємо, які правила діють у 2026 році, які помилки найчастіше допускають роботодавці та які штрафи загрожують за порушення
Як часто і коли виплачувати зарплату: що каже закон
Заробітна плата виплачується регулярно, у робочі дні, не рідше двох разів на місяць (ст. 115 Кодексу законів про працю України, далі – КЗпП). Це не рекомендація і не «бажано» – це обов’язок, від якого роботодавець не може відмовитися навіть за власною ініціативою.
Між двома виплатами діють два жорсткі обмеження:
Окремо варто наголосити на тому, що навіть згода самого працівника не рятує. Якщо людина каже «мені зручніше отримувати все одним платежем раз на місяць» – це не звільняє роботодавця від обов’язку платити двічі. Порушення ст. 115 КЗпП залишається порушенням незалежно від того, хто і чого хоче.
Аванс і остаточний розрахунок: які конкретно дати обрати
На практиці виплата ділиться на дві частини. Аванс – це зарплата за першу половину місяця, яка виплачується у період з 16-го до 22-го числа поточного місяця. Остаточний розрахунок – це виплата за другу половину місяця, яка припадає на період з 1-го до 7-го числа місяця, наступного за відпрацьованим.
Щоб не рахувати 16 днів щоразу вручну, можна одразу орієнтуватися на готові пари дат. Кожна з них витримує і вимогу про два рази на місяць, і обмеження у 16 днів, і правило «не пізніше 7-го числа»:
Тут є ще один важливий нюанс, який легко проґавити. Роботодавець має визначити чіткі терміни виплати й дотримуватися їх постійно. Не може бути ситуації, коли в одному місяці друга частина виплачується 1-го числа, а в наступному – 5-го чи 7-го.
«Плаваючі» дати – це теж порушення, навіть якщо формально ви вкладаєтеся у дозволені проміжки.
Якщо хочете закріпити конкретні дати (наприклад, 7-е та 22-е), їх прописують у колективному договорі або іншому нормативному акті роботодавця – скажімо, у Положенні про оплату праці, погодженому з уповноваженим представницьким органом трудового колективу. І прописувати треба саме конкретні числа, а не інтервали «з 1-го по 7-е».
Що робити, коли день виплати випадає на вихідний
Зарплата виплачується напередодні, тобто в останній робочий день перед вихідним чи святом (ч. 2 ст. 115 КЗпП, ч. 2 ст. 24 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці»).
Припустимо, датою остаточного розрахунку ви встановили 7-е число, а працюєте за п’ятиденним графіком із вихідними в суботу й неділю. Якщо 7-ме число випадає на вихідний, зарплату слід виплатити раніше – у найближчу п’ятницю перед ним.
Окрема приємна деталь: цю вимогу не потрібно щомісяця переписувати в положенні про оплату праці, бо вона працює автоматично як норма закону. І навіть якщо через таке перенесення проміжок між виплатами цього разу перевищить 16 днів – порушення тут не буде, адже наступна виплата відбудеться у встановлений вами строк.
Штрафи за порушення строків виплати заробітної плати
Тепер про неприємне – про ціну питання. За порушення строків виплати зарплати більш ніж на один місяць, виплату її не в повному обсязі чи інших передбачених законодавством про працю виплат передбачений штраф у трикратному розмірі мінімальної заробітної плати на момент виявлення порушення (абз. 4 ч. 2 ст. 265 КЗпП). На сьогодні це 25 941 грн за один зафіксований факт.
До цього додається ще й адміністративна відповідальність за ст. 41 Кодексу України про адміністративні правопорушення, яку накладають персонально. За перше порушення штраф становить від 510 до 1700 грн, а за повторне протягом року – від 1700 до 5100 грн.
Сплата податків за працівників: чи можна одним платежем
Разом із зарплатою виникають і податкові обов’язки. ФОП сплачує всі зарплатні податки – ЄСВ, ПДФО та військовий збір – у момент виплати заробітної плати.
На практиці це можна оптимізувати: під час виплати за першу половину місяця (наприклад, 20-го числа) ФОП сплачує всю суму податків одразу, а при перерахуванні другої частини (приміром, 5-го числа) в призначенні платежу зазначає, що вся сума податків уже сплачена відповідної дати.
Платити за кожного працівника окремо не потрібно. За всіх найманих працівників можна перерахувати кошти трьома загальними платежами – окремо ПДФО, окремо військовий збір і окремо ЄСВ. У призначенні платежу достатньо вказати загальне формулювання, наприклад «ПДФО із зарплати за такий-то період».
А вже суми нарахованих і сплачених податків та зборів у розрізі кожного працівника відображаються у Податковому розрахунку.
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Мінімальна заробітна плата у 2026 році
Зарплатні коефіцієнти: як їх запровадити і чому штатного розпису замало
Зарплата на чужу картку: як оформити законно
Заробітна плата: бухпроведення нарахування, оподаткування та виплати
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
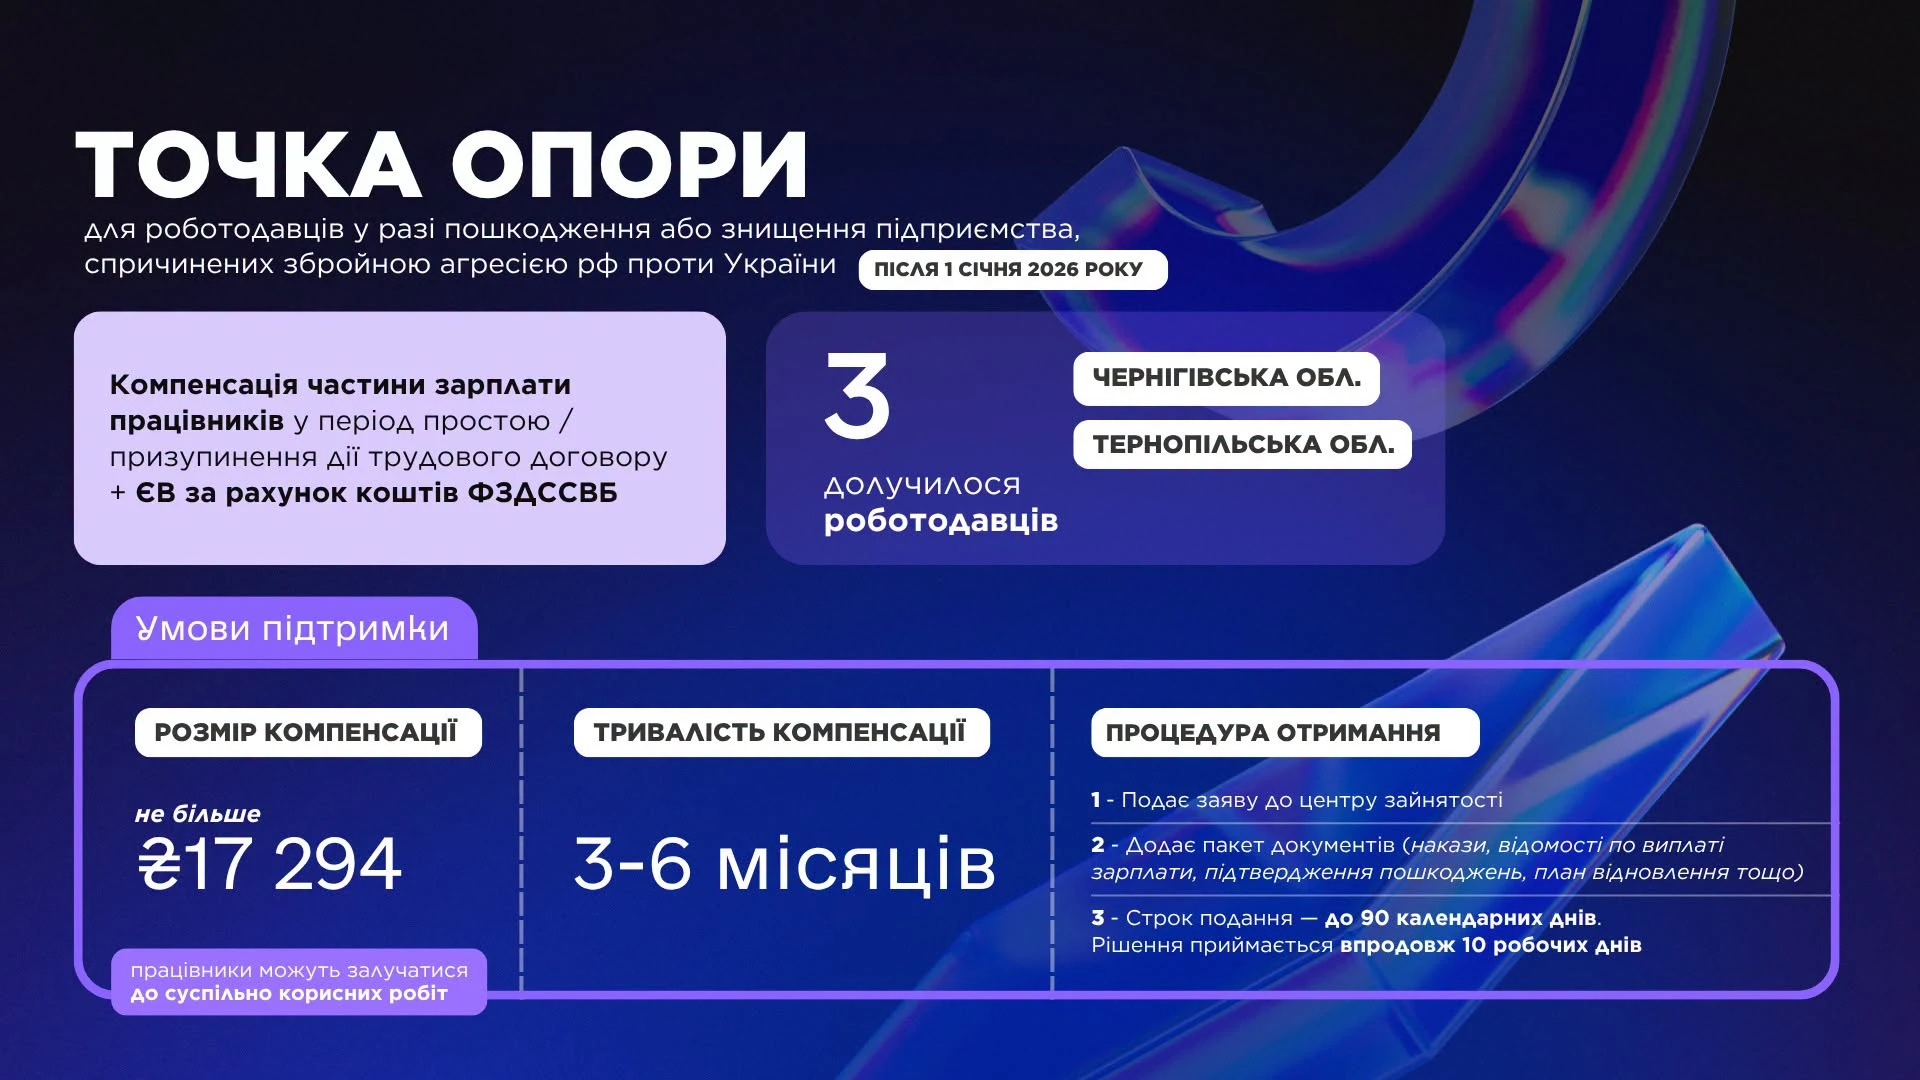
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною