Експерт
Консалтингова компанія White ConsultingWhite Consulting Group – команда податкових менеджерів і бухгалтерів-практиків

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Матеріал присвячено юридичним та методологічним аспектам переходу підприємства на нову систему оплати праці керівників із використанням базових окладів та підвищуючих коефіцієнтів (за стаж, досвід, кількість підлеглих). У статті аналізуються вимоги КЗпП та Закону «Про оплату праці» щодо обов’язковості документування критеріїв оцінки праці. Автором надано практичні рекомендації, як правильно прописати принципи формування коефіцієнтів у Положенні про оплату праці та як відобразити мінливі оклади у штатному розписі приватного підприємства
Підприємство переходить на нову систему оплати праці. Зокрема, для керівників буде передбачено базові оклади (різні для кожної посади). До базових окладів будуть застосовуватися коефіцієнт керівника (враховує рівень знань, досвід, кількість підлеглих) та коефіцієнт стажу роботи (враховує тривалість роботи в компанії).
Чи потрібно у внутрішніх документах компанії описати порядок визначення заробітної плати, включаючи базові оклади та принципи формування коефіцієнтів? Чи достатньо закріпити у штатному розписі підсумкові суми для нарахування заробітної плати?
Відповідь:
Порядок та принципи застосування підвищуючих коефіцієнтів доцільно прописати в Положенні про оплату праці. Оформлення штатного розпису буде додатковим обґрунтуванням стосовно застосування коефіцієнтів.
Загальні вимоги до системи оплати праці закріплено у ст. 96 і 97 Кодексу законів про працю (далі – КЗпП) та у ст. 6 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон №108/95). Ці норми передбачають, що оплату праці працівників здійснюють за погодинною (тарифною), відрядною або іншими системами оплати праці. При цьому кожна із систем оплати праці формується на оцінках складності виконуваних робіт і кваліфікації працівників.
Відповідно до ст. 96 КЗпП основою організації оплати праці є тарифна система оплати праці, яка включає тарифні сітки, тарифні ставки, схеми посадових окладів і тарифно-кваліфікаційні характеристики (довідники).
Тарифна система оплати праці використовується для розподілу робіт залежно від їх складності, а працівників – залежно від їх кваліфікації та за розрядами тарифної сітки. Вона є основою формування та диференціації розмірів заробітної плати.
Статтею 15 Закону №108/95 передбачено, що форми і системи оплати праці, норми праці, розцінки, тарифні сітки, схеми посадових окладів, умови запровадження та розміри надбавок, доплат, премій, винагород та інших заохочувальних, компенсаційних і гарантійних виплат встановлюються підприємствами у колективному договорі з дотриманням норм і гарантій, передбачених законодавством, генеральною, галузевими (міжгалузевими) і територіальними угодами.
Тобто Підприємство має право самостійно встановлювати посадові оклади, диференціюючи їх та визначати інші умови оплати працівникам, зокрема застосовувати коефіцієнти до посадових окладів, однак вони мають бути обґрунтованими й належним чином оформленими.
При цьому законодавство не обмежує підприємства приватної форми власності у встановленні для різних посад різних посадових окладів та додаткових коефіцієнтів.
Навпаки, встановлення однакових окладів може викликати підозри в інспекторів Держпраці в контексті того, що на підприємстві все ж передбачена диференціація оплати праці, однак вона здійснюється неофіційно.
Регулювання оплати праці на рівні Підприємства здійснюється шляхом розроблення, затвердження та застосування внутрішніх (локальних) нормативних документів.
Цю функцію виконує Колективний договір або Положення про оплату праці. Законодавчо не затверджено правил розробки та складання Положення про оплату праці. На практиці керуються Методичними рекомендаціями щодо оплати праці працівників малих підприємств, затвердженими наказом Мінсоцполітики України від 13.08.2004 №186. Відповідно до його п. 1.10 в Положенні про оплату праці закріплюють:
Таким чином Підприємству в Положенні про оплату праці доцільно деталізувати порядок визначення заробітної плати працівників. Зокрема те, що оплата праці передбачає базові оклади та застосування до них відповідних коефіцієнтів.
Разом з тим в такому документі потрібно чітко і прозоро визначити принципи формування коефіцієнтів – від яких факторів вони залежать, за яких умов, в якому розмірі застосовуються тощо.
За таких умов у трудових договорах із працівниками варто зазначати, що розмір посадового окладу визначається відповідно до Положення про оплату праці.
Поряд із визначенням порядку формування заробітної плати та застосування коефіцієнтів у Положенні, додатковим обґрунтуванням під час визначення посадового окладу конкретного працівника може слугувати штатний розпис.
Вимоги до оформлення штатного розпису для підприємств приватної форми власності законодавчо не затверджені. Також відсутні критерії за якими потрібно формувати штатний розпис. З огляду на це Підприємство може обрати один із варіантів:
На наш погляд у обговорюваній ситуації другий варіант може бути більш виправданим. Адже передбачається встановлення не лише окладу для певної посади, а й підвищуючі коефіцієнти, залежно від рівня керівника та стажу роботи працівника. Тобто в різних людей, які можуть займати одну й ту ж посаду, в підсумку буде різний оклад.
Щоб така можливість чітко прослідковувалась в штатному розписі, є сенс зафіксувати базові оклади для кожної із посад та водночас передбачити додаткові пункти про можливість застосування коефіцієнтів.
При цьому в положенні про оплату праці повинно бути зафіксовано виникнення права у працівника на підвищуючий коефіцієнт.
Суб’єкти господарювання, які отримують ліцензію чи інший дозвільний документ на користування радіочастотним спектром, мають пам’ятати: із цього моменту на них покладається обов’язок подавати податкову декларацію з рентної плати. Причому звітність починається вже з місяця отримання такого документа – незалежно від дати фактичного початку користування спектром
СУП закликає продовжити перехідний період для виконання вимог до укриттів на підприємствах до 4 травня 2027 року замість 4 грудня 2026 року. Бізнес пояснює це дефіцитом доступних укриттів, зростанням вартості мобільних конструкцій і тривалими процедурами їх встановлення та обліку. Спілка вже звернулася до Мінекономіки з пропозиціями щодо змін до постанови КМУ №1092. Серед ключових вимог – дозвіл користуватися спільними укриттями, спрощення процедур і фінансова підтримка підприємств
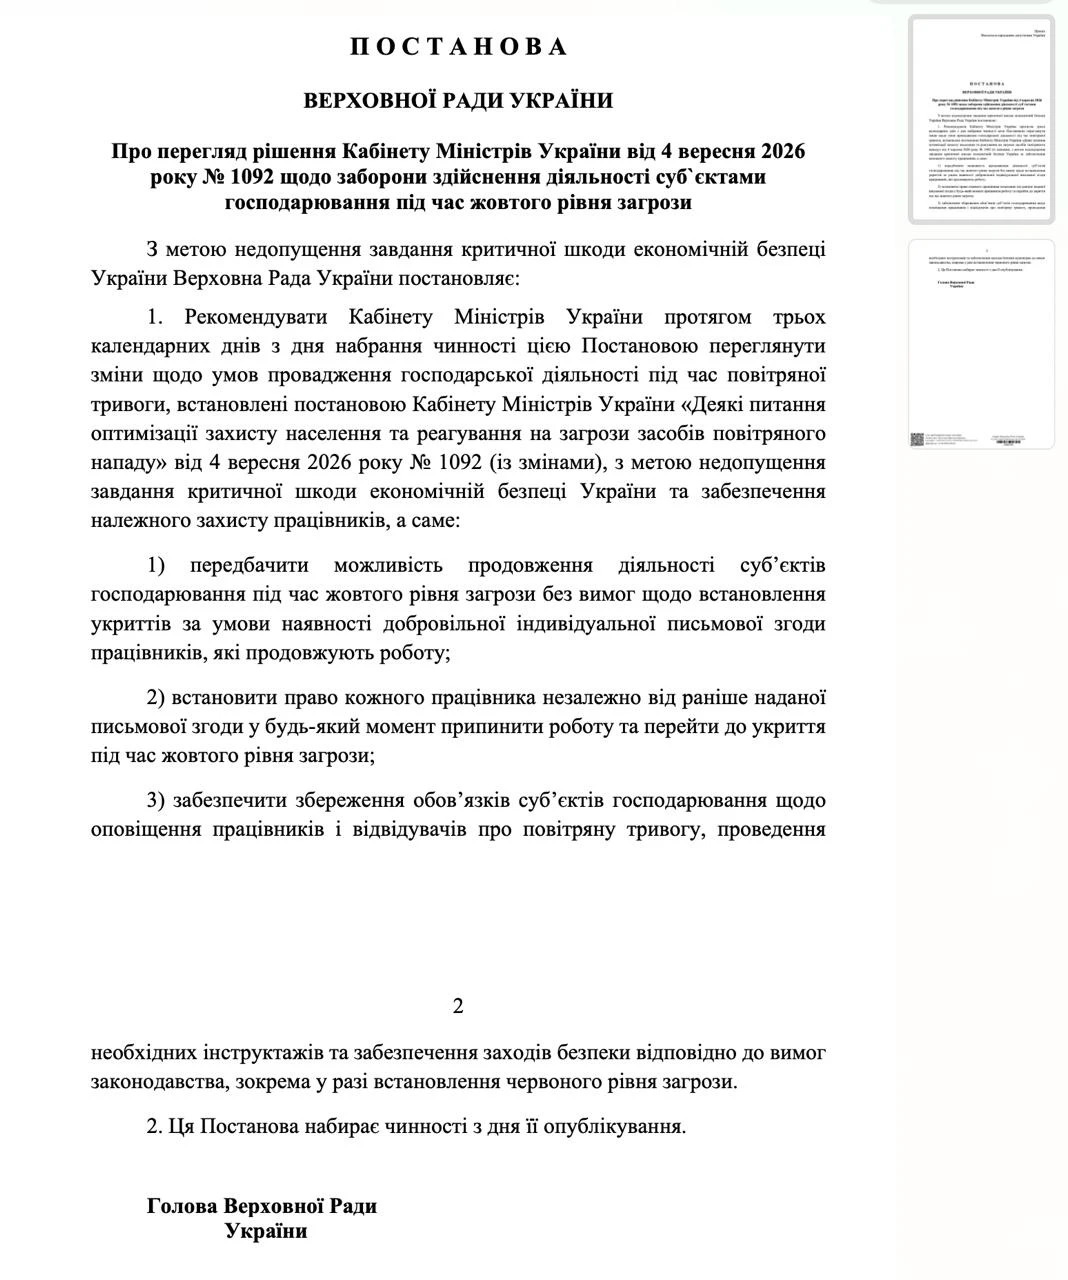
У Верховній Раді реєструють постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн
У 2027 році сплата ЄСВ для фізичних осіб-підприємців залишається обов'язковою, проте суми внесків суттєво зміняться через зростання мінімальної заробітної плати. У статті розглянемо, якими будуть нові розміри єдиного внеску, хто має право на пільги та в які терміни потрібно сплачувати ЄСВ у 2027 році
28 жовтня 2026 року Верховна Рада прийняла у ІІ читанні законопроєкт №16013, спрямований на посилення захисту громадян від шахрайства з платіжними інструментами та банківськими рахунками. Документ передбачає кримінальну відповідальність за незаконне отримання доступу до рахунків, використання чужих платіжних даних, а також передачу рахунків та платіжних інструментів для вчинення злочинів. Зміни покликані протидіяти поширенню так званих дроп-рахунків, які використовують у шахрайських та інших злочинних схемах