


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
ТОВ на загальній системі, ПДВ, податок на прибуток. Хочемо оплачувати харчування робітників, уклавши договір з ФОП 2 групи. Як правильно провести по обліку без персоналізації?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Якщо Ви перебуваєте на загальній системі, то ФОП групи 2 може поставити Вам тільки готові блюда (як товар по видатковій накладній), надавати послуги ФОПу групи 2 платникам на загальній системі не може, бо ФОП втратить право на застосування ЄП.
ФОП може поставити Вам готові блюда, зокрема, не порціонні, а як для «шведського столу»
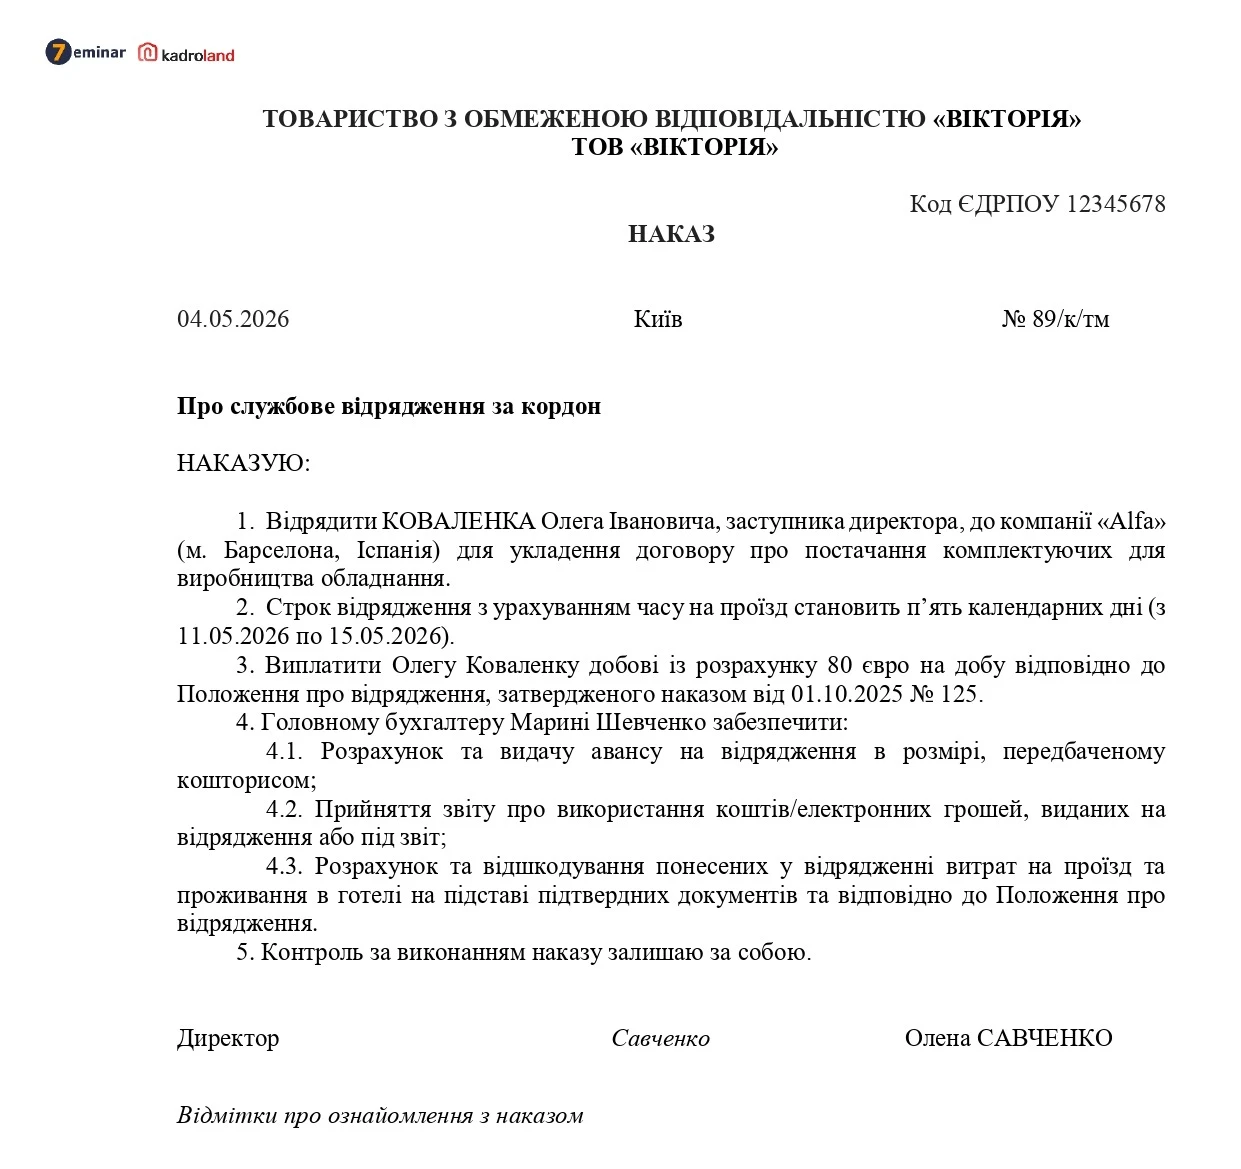
Для організації харчування працівників маєте видати наказ, в якому прописати:
Документи
Якщо планується придбання готових блюд:
Оподаткування
ПДФО, ВЗ, ЄСВ
На практиці податківці можуть витрати на «шведський стіл» розділити на кількість працівників підприємства, мотивуючи тим, що в наказі/розпорядженні директора вказано, що харчування за принципом «шведського столу» запроваджується для всіх працівників даного підприємства без виключень.
ІПК від 04.11.2024 №5110/ІПК/99-00-24-03-03 ІПК:
...неможливість, на думку юридичної особи, персоніфікувати отриманий дохід не може слугувати підставою для звільнення платника податків від сплати відповідних податків і зборів....дохід, отриманий фізичною особою у вигляді вартості безоплатного харчування, включається до загального місячного (річного) оподатковуваного доходу такого платника як інший дохід, та оподатковується податком на доходи фізичних осіб і військовим збором на загальних підставах, та є базою нарахування єдиного внеску.
Податок на прибуток та ПДВ
ІПК від 02.03.2026 №1161/ІПК/99-00-21-03-02 ІПК
...Товариство просить надати індивідуальну податкову консультацію на питання:
1) чи можуть витрати на продукти, які Товариство придбаває для безоплатного споживання своїми працівниками та інших відвідувачів офісу за принципом «шведського столу», бути віднесені до складу витрат при визначенні об'єкта оподаткування податком на прибуток підприємств;
2) чи є об'єктом оподаткування податком на доходи фізичних осіб, військовим збором та єдиним внеском на загальнообов'язкове державне соціальне страхування (далі – єдиний внесок) продукти, які Товариство придбаває для безоплатного споживання своїми працівниками та іншими відвідувачами офісу за принципом «шведського столу»;
3) які податкові наслідки з ПДВ виникають для Товариства у зв'язку з тим, що воно безоплатно надає продукти працівникам та іншим відвідувачам офісу у рамках організації харчування за принципом «шведського столу», якщо Товариство включає вартість продуктів до ціни товарів, операції з постачання яких оподатковуються ПДВ у загальному порядку;
4) які податкові наслідки з ПДВ виникають для Товариства у зв'язку з тим, що воно безоплатно надає продукти працівникам та іншим відвідувачам офісу у рамках організації харчування за принципом «шведського столу», якщо Товариство включає вартість продуктів до ціни товарів, операції з постачання яких звільняються від оподаткування ПДВ на підставі підпунктів 4 та 5 пункту 32 підрозділу 2 розділу XX Податкового кодексу України (далі – ПКУ);
5) які податкові наслідки з ПДВ виникають для Товариства у зв'язку з тим, що воно безоплатно надає продукти працівникам та іншим відвідувачам офісу у рамках організації харчування за принципом «шведського столу», якщо Товариство не включає вартість продуктів до ціни товарів?
...Щодо питання 1
Фінансовий результат до оподаткування не збільшується відповідно до підпункту 140.5.10 пункту 140.5 статті 140 розділу III ПКУ на суму безкоштовного харчування, наданого платником податку на прибуток за системою «шведський стіл» фізичним особам, які є платниками податку на доходи фізичних осіб, за умови персоніфікації таких осіб. Такі операції відображаються згідно з правилами бухгалтерського обліку...
Щодо питання 2
...дохід, отриманий фізичною особою у вигляді вартості безоплатного харчування включається до загального місячного (річного) оподатковуваного доходу такого платника як інший дохід та оподатковується податком на доходи фізичних осіб і військовим збором на загальних підставах, та є базою нарахування єдиного внеску.Додатково повідомляємо, що вода, кава, чай, придбані за рахунок коштів роботодавця, що призначені для споживання в офісі будь-яким працівником та відвідувачем офісу, не може розглядатися як об'єкт оподаткування податком на доходи фізичних осіб, військовим збором, та не є базою нарахування єдиного внеску.Щодо оподаткування ПДВ...якщо придбання Товариством (покупцем) товарів/послуг, які призначені для використання у забезпеченні працівників та інших відвідувачів офісу безоплатним харчуванням за принципом «шведського столу», здійснювалося у постачальників – платників ПДВ, то нараховані (сплачені) суми ПДВ у зв'язку з придбанням таких товарів/послуг, необоротних активів підлягають включенню до складу податкового кредиту Товариства (покупця) на підставі податкових накладних, складених постачальниками – платниками ПДВ з дотриманням норм податкового законодавства та зареєстрованих в ЄРПН.
Щодо питання 3
Якщо вартість товарів/послуг (продуктів харчування, які придбані Товариством у платників ПДВ (суми ПДВ нараховані (сплачені) та включені до складу податкового кредиту) та безоплатно передаються працівникам та іншим відвідувачам офісу у рамках організації харчування за принципом «шведського столу») включається до складу витрат та, відповідно, до загальної вартості товарів/послуг, операції з постачання яких є об'єктом оподаткування ПДВ та підлягають оподаткуванню ПДВ (тобто компенсуються покупцями таких товарів/послуг, збільшуючи при цьому їх базу оподаткування ПДВ), товари/послуги визнаються такими, що призначаються для використання / використані у господарській діяльності, в оподатковуваних ПДВ операціях, і додаткового нарахування податкових зобов'язань з ПДВ, не здійснюється.
Щодо питання 4
Якщо вартість товарів/послуг (продуктів харчування, які придбані Товариством у платників ПДВ (суми ПДВ нараховані (сплачені) та включені до складу податкового кредиту) та безоплатно передаються працівникам та іншим відвідувачам офісу у рамках організації харчування за принципом «шведського столу») включається до складу витрат та, відповідно, до загальної вартості товарів, операції з постачання яких звільняються від оподаткування ПДВ відповідно до норми підпунктів 4 і 5 пункту 32 підрозділу 2 розділу XX ПКУ, то обов'язок щодо нарахування податкових зобов'язань з ПДВ та складання зведеної податкової накладної за правилами, визначеними пунктом 198.5 статті 198 розділу V ПКУ, за такими операціями не виникає.
Щодо питання 5
Якщо вартість товарів/послуг (продуктів харчування, які придбані Товариством у платників ПДВ (суми ПДВ нараховані (сплачені) та включені до складу податкового кредиту) або у неплатників ПДВ (податковий кредит з ПДВ при їх придбанні не сформований) та безоплатно передаються працівникам та іншим відвідувачам офісу у рамках організації харчування за принципом «шведського столу») не включається до складу вартості операцій з постачання (реалізації) самостійно виготовлених товарів/послуг, то така передача/надання товарів/послуг розглядається як операція з безоплатного постачання товарів/послуг, яка є об'єктом оподаткування ПДВ та оподатковується у загальновстановленому порядку, виходячи із бази оподаткування ПДВ, визначеної відповідно до пункту 188.1 статті 188 розділу V ПКУ.
При цьому ПКУ не містить різниць для коригування фінрезультату на витрати по харчуванню працівників. Але така операція може потрапляти під коригування за п. 140.5.10 ПКУ – безоплатно надані товари/послуги неплатникам податку на прибуток, якщо дохід фізосіб не персоніфікований (Ви не можете довести, що ці ТМЦ/послуги отримали фізособи, платники ПДФО
Додатково рекомендуємо отримати ІПК.
Читайте більше:
Безоплатне харчування працівників за принципом «шведського столу» оподатковується ПДФО та ВЗ
Чай, кава, солодощі для працівників та відвідувачів: облік та оподаткування
Брендований одяг від замовника: чи буде безоплатне користування
Фірмові футболки для працівників: як списати, оподаткувати та відобразити у 4ДФ
Одяг для працівників: облік та оподаткування
Безоплатне отримання фірмового одягу для персоналу
Як відобразити в обліку придбання канцтоварів (учнівських зошитів, циркулів) та як це вплине на ПДВ
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною

Службові відрядження потребують належного документального оформлення, адже саме це впливає на правильність оподаткування та відшкодування витрат працівнику. Наказ про відрядження, підтвердні документи й дотримання вимог Інструкції №59 гарантують законність компенсації витрат на проїзд, проживання та інші витрати, пов’язані з виконанням службових завдань
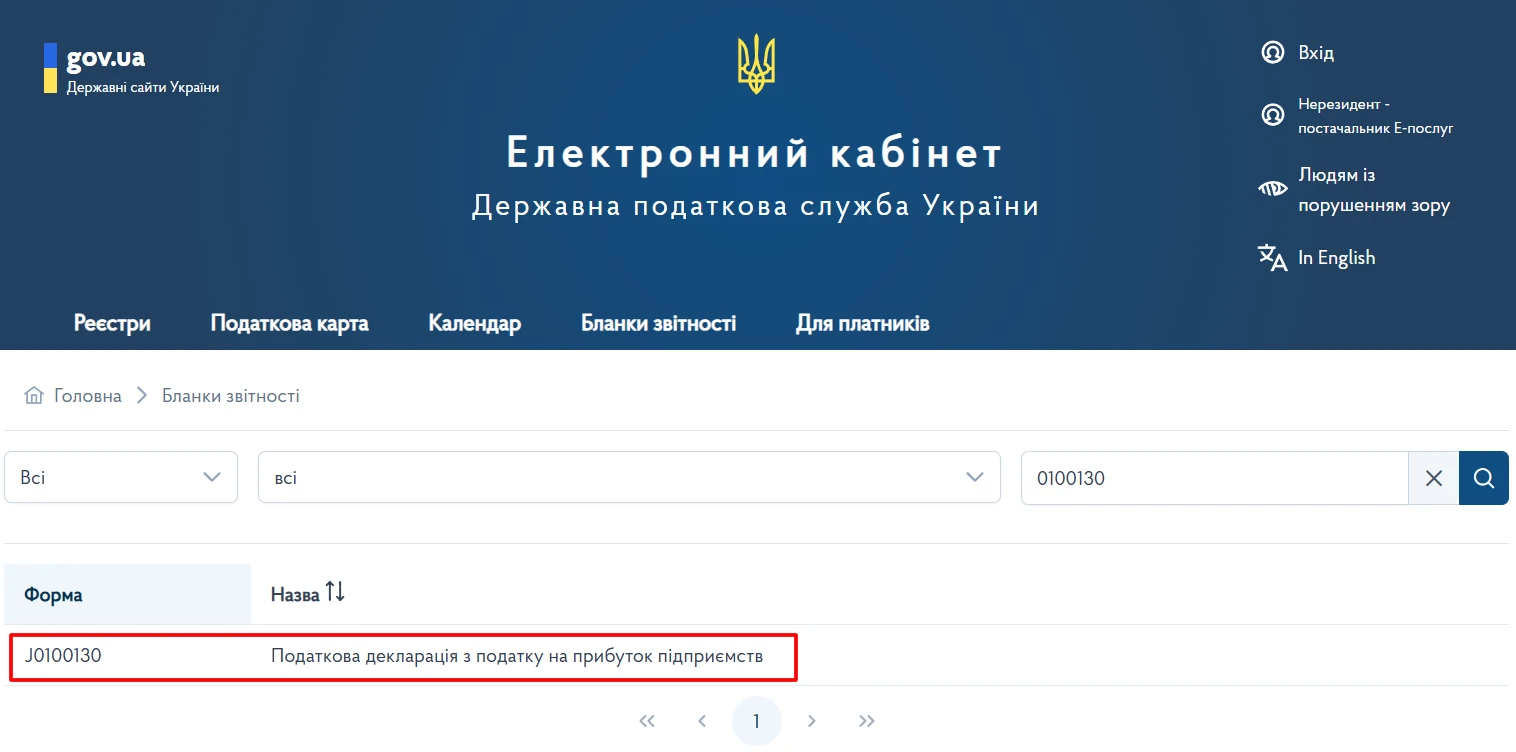
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Верховний Суд пояснив, як розраховувати штрафи за несвоєчасну реєстрацію податкових накладних з урахуванням карантинного мораторію та перехідного періоду воєнного стану. Для накладних, складених до 31 січня 2022 року, прострочення для цілей штрафу потрібно рахувати з 16 липня 2022 року. У розглянутій справі це дозволило зменшити штраф за трьома податковими накладними на 2,8 млн грн. Розповідаємо, які правила застосував суд і на що звернути увагу платникам ПДВ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
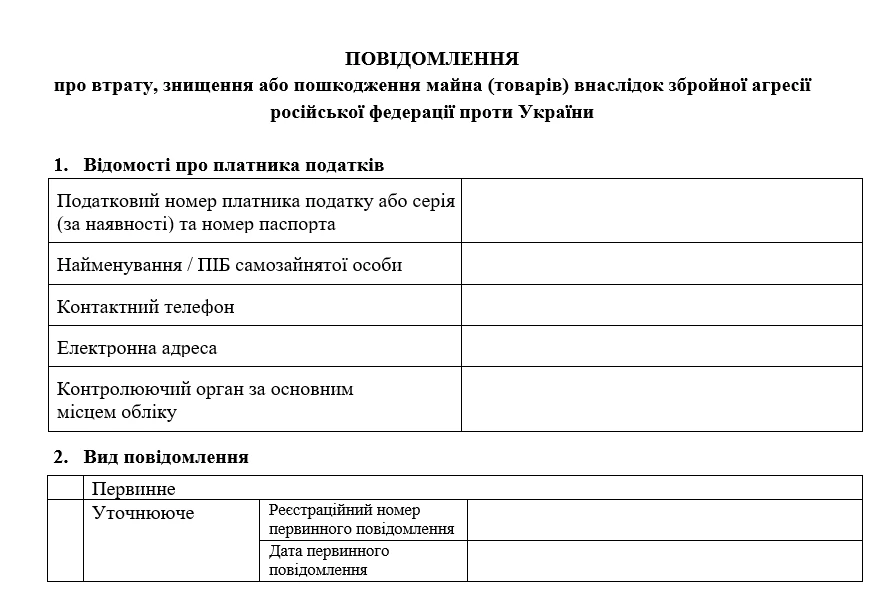
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі