СР
Експерт
Софія РубанКонсультант з бухгалтерського обліку за МСФЗ та оподаткування прибутку підприємств


AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
У чому різниця між спеціальним, форменим і фірмовим одягом? Який з них є засобом індивідуального захисту, а який – елементом іміджу компанії? Експерт пояснив, коли роботодавець зобов’язаний безоплатно забезпечити працівників спецодягом, які норми його видачі встановлені законом, як вести бухгалтерський і податковий облік такого одягу, а також коли його видача може бути оподатковуваним доходом
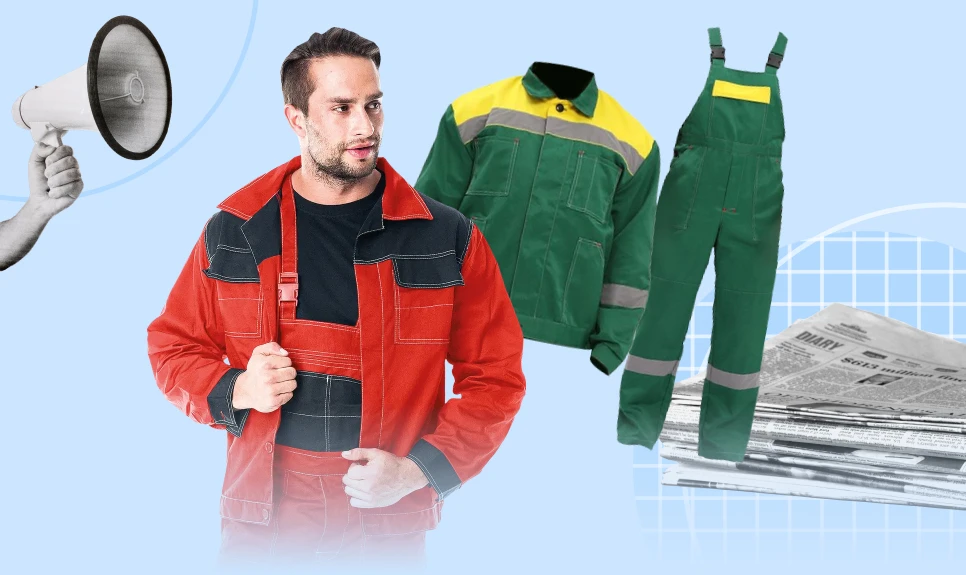
Спецодяг
Як правило, під ним розуміють засоби індивідуального захисту (далі – ЗІЗ), якими роботодавець має забезпечити працівників. Так, згідно ст. 163 Кодексу законів про працю (далі – КЗпП) на роботах із шкідливими та небезпечними умовами праці, а також роботах, пов'язаних із забрудненням або здійснюваних у несприятливих температурних умовах, працівникам видають безплатно за встановленими нормами спеціальний одяг, спеціальне взуття та інші ЗІЗ.
Тут-таки визначено, що роботодавець зобов'язаний організувати комплектування та утримання ЗІЗ відповідно до нормативних актів про охорону праці.
Поруч з цим, в ст. 8 Закону України від 14.10.1992 №2694-XII «Про охорону праці» передбачено, що згідно з колективним договором роботодавець може додатково, понад встановлені норми, видавати працівникові певні ЗІЗ, якщо фактичні умови праці цього працівника вимагають їх застосування. До речі, норми безоплатної видачі ЗІЗ працівникам загальних професій різних галузей промисловості наведені в наказі Держгірпромнагляду від 16.04.2009 №62.
Тобто, по суті, ЗІЗ – це засоби (спецодяг, спецвзуття тощо), які призначені для носіння і використання працівником з метою індивідуального захисту від одного або більше ризиків, які могли б становити загрозу безпеці та здоров’ю на роботі, а також будь-які пристосування, аксесуари чи змінні компоненти, призначені для цієї мети (п. 4 р. I Мінімальних вимог безпеки і охорони здоров’я при використанні працівниками засобів індивідуального захисту на робочому місці, затверджених наказом Мінсоцполітики від 29.11.2018 №1804, далі – Мінімальні вимоги №1804).
Отже, основна мета ЗІЗ – захист від фізичних, хімічних, біологічних чинників, які виникають при виконанні робіт у шкідливих і небезпечних умовах, несприятливих метеорологічних умовах, разово при ліквідації наслідків аварій або ж стихійного лиха. Інакше кажучи, забезпечення працівників ЗІЗ є одним із елементів заходів із охорони праці на підприємстві (п. 5 Переліку заходів та засобів з охорони праці, затвердженого постановою КМУ від 27.06.2003 №994).
Зверніть увагу, що перелік робіт із шкідливими та небезпечними умовами праці для різних галузей різних
Так, наприклад, підприємства з виробництва літальних апаратів мають орієнтуватися на Перелік №307, будівельники – Перелік №576. Також зауважимо, що орієнтовний перелік небезпек, за яких використовуються додаткові ЗІЗ та орієнтовний перелік робіт, які вимагають застосування відповідних ЗІЗ, наведено відповідно у додатку 2 та 3 до Мінімальних вимог №1804.
Форменний одяг
Він призначений для виокремлення працівників певної галузі. Тобто, щоб по «одежці» було чітко видно, що той чи інший робітник працює, наприклад, в Нацполіції, Нацгвардії, Збройних силах України, Державній митній службі тощо.
Нюанси безоплатного забезпечення працівників форменним одягом (уніформою) зазвичай передбачені відповідним галузевим законодавством та / або умовами трудового (колективного) договору.
От, припустимо, для митників обов’язок роботодавця безоплатно забезпечувати працівників уніформою передбачений ст. 552 Митного кодексу України. А опис та зразок форменого одягу посадових осіб Держмитслужби надано в постанові КМУ від 03.03.2021 №165. Тоді як положення про форменний одяг посадовців Укртрансбезпеки та норми забезпечення ним працівників затверджено наказом Мінрозвитку від 16.07.2024 №642.
Фірмовий одяг
Його мета зазвичай несе рекламний характер. Адже він передбачений для створення обізнаності та виокремлення бренду компанії серед інших, формування певної позитивної думки про підприємство та її співробітників.
Видача фірмового одягу не передбачена нормами законодавства. Тому його видають працівникам суто за рішенням роботодавця. При чому останній на свій розсуд може забезпечувати працівників фірмовим одягом як безоплатно, так і платно.
Бухоблік оприбуткування спецодягу
Бухоблік як ЗІЗ, так і форменного / фірмового одягу в першу чергу залежить від його строку корисного використання.
Весь спецодяг очікуваний строк корисного використання якого менше року, необхідно обліковувати на рахунку 22 «Малоцінні та швидкозношувані предмети» (незалежно від його вартості). У бухобліку його оприбутковують за первісною вартістю, яка складається із складових, перелічених у п. 9 НП(С)БО 9 «Запаси», затвердженого наказом Мінфіну від 20.10.1999 №246 (далі – НП(С)БО 9), записом:
Дт | Кт |
22 | 631 |
Спецодяг, очікуваний термін служби якого більше року, для цілей бухобліку буде необоротним активом і на його облік вже впливатиме його вартість. Так, якщо він коштує менше 20 тис. грн, то його належить обліковувати на субрахунку 112 «Малоцінні необоротні матеріальні активи»:
Дт | Кт |
153 | 631 |
112 | 153 |
Коли ж вартість спецодягу дорожча за 20 тис. грн, то його можна обліковувати на субрахунку 109 «Інші основні засоби»:
Дт | Кт |
152 | 631 |
109 | 152 |
Використання. Під час передачі придбаного спецодягу, який зараховано на рахунок 22, у використання працівникам його вартість одразу списують на рахунки обліку витрат. У бухзаписах це показують так:
Дт | Кт |
23, 91, 92, 93 | 22 |
Витратний рахунок обирають залежно від функціонального призначення спецодягу. В подальшому підприємство має організувати оперативний кількісний облік такого одягу за місцями експлуатації і відповідальними особами протягом строку його фактичного використання (п. 23 НП(С)БО 9).
Спецодяг, зарахований до МНМА та основних засобів, під час передачі у використання підприємство продовжує стандартно амортизувати.
До речі, спецодяг-МНМА можна амортизувати одним із методів, передбачених п. 27 НП(С)БО 7 «Основні засоби», затверджене наказом Мінфіну від 27.04.2000 №92:
У бухзаписах нарахування амортизації на спецодяг, який зараховано до складу необоротних активів, показують так:
Дт | Кт |
23, 91, 92, 93 | 131, 132 |
Витратний рахунок тут теж обирають залежно від функціонального призначення спецодягу.
Бухоблік списання спецодягу
Після того, як спецодяг став непридатним до використання, його слід списати з балансу. Адже в такому разі він більше не відповідає критеріям визнання активу.
Списання спецодягу – МШП проводять лише по аналітиці (бо його вже й так списано з балансу під час передачі в експлуатацію).
А от списання спецодягу, який віднесено до необоротних активів, у бухобліку показують так:
Зміст операції | Дт | Кт |
Списано залишкову вартість спецодягу, звичайно, якщо вона є | 976 | 109 |
Списано знос, нарахований за спецодягом | 131 | 109 |
чи | ||
132 | 112 | |
І робити це варто на підставі звичайних актів на списання основних засобів.
Тут має значення вид спецодягу.
Наприклад, видачу працівникам і повернення ними ЗІЗ має обліковуватися в особистій картці обліку спеціального одягу, спеціального взуття та інших ЗІЗ, форма якої наведена у додатку 1 Мінімальних вимог №1804.
Для документування руху форменного одягу доречно використовувати форми із галузевої нормативки. Припустимо, для обліку форменного одягу посадовців Укртрансбезпеки передбачено Речову картку (додаток 2 до наказу №642).
Для документування фірмового одягу на законодавчому рівні не передбачено спеціальних (типових) форм первинки. Тому в цьому разі підприємство може розробити або саморобні форми, або по аналогії використовувати особисту карту, передбачену для документування руху ЗІЗ.
Податок на прибуток
В ньому роль грає те, чи веде підприємство облік податкових різниць. Адже, якщо компанія працює у безкоригувальному режимі, то всі операції із спецодягом (незалежно від його виду) вона відображає у прибутковому обліку суто за правилами бухобліку.
Ті ж підприємства, які ведуть облік податкових різниць, під час обліку спецодягу можуть потрапити лише на необхідність застосування «необоротних» коригувань зі ст. 138 Податкового кодексу України (далі – ПКУ). Це можливо, лише щодо спецодягу, який визнано податковим основним засобом (тобто вартість якого більше 20 тис. грн).
ПДВ
Вхідний податок, який закладено у вартості спецодягу, можна за загальними правилами включити до складу податкового кредиту. Звичайно за наявності правильно оформленої та зареєстрованої в ЄРПН податкової накладної (п. 198.1, п. 198.2, п. 198.6 ПКУ).
Адже, як ми вже вказували, забезпечення працівників таким спецодягом це пряма вказівка законодавства. Тому госпдіяльний статут тут беззаперечний. А от щодо фірмового одягу аби не було зайвих запитань доречно подбати про належне документальне підтвердження. Зокрема, найперше бажано закріпити такий обов’язок в трудовому (колективному) договорі, ну і звичайно доречно оформити відповідний наказ по підприємству.
Під час видачі працівникам спецодягу у тимчасове користування підприємство зберігає за собою такий вхідний податковий кредит. Бо ж ми вже вказали, що це для блага госпдіяльності. Виняток – випадки передачі спецодягу в неоподатковувану чи звільнену від ПДВ діяльність. В такому разі виникає необхідність нарахування компенсуючого ПДВ згідно з п. 198.5 ПКУ.
Єдиний податок
На єдино-податковий облік операції із придбання спецодягу, видачі його працівникам та списання взагалі не впливають. Адже вони не призводять до появи доходу, який є об’єктом оподаткування в юросіб – єдинників (ст. 292 ПКУ).
Податок на доходи та військовий збір
Відповідно до пп. 165.1.9 ПКУ до загального оподатковуваного доходу платника не потрапляє вартість спеціального одягу, спеціального взуття та інших ЗІЗ, якими роботодавець забезпечує платника відповідно до Закону про охорону праці, спеціального (форменого) одягу та взуття, які надаються роботодавцем у тимчасове користування платнику, який перебуває з ним у трудових відносинах.
Отже, сплачувати податок на доходи та відповідно військовий збір (пп. 1.7 п. 161 підрозділу 10 р. ХХ ПКУ) із вартості ЗІЗ та форменного одягу, виданого працівникам у тимчасове користування, точно не потрібно.
У додатку 4ДФ до Об'єднаного розрахунку такі операції відображають із ознакою доходу «136».
Якщо ж працівник звільниться і не поверне такий спецодяг, який ще не відслужив свій вік, роботодавцю то в такому разі, на думку податкової, виникає необхідність сплати податку на доходи і відповідно військового збору. Так, у категорії 103.04 ЗІР контролери вказували:
якщо працівник, який припинає трудові відносини з працедавцем, не повертає йому спеціальний (у тому числі формений) одяг, спеціальне взуття та інші засоби індивідуального захисту, граничний строк використання яких не настав, то вартість такого майна включається до складу місячного оподатковуваного доходу.
А от якщо екс-працівник компенсує роботодавцю залишкову вартість такого спецодягу, то можна обійтися й без оподаткування (категорія 103.04, ЗІР)..
Ви, мабуть, помітили, що ми акцентували увагу лише на ЗІЗ та форменному одягу. Про фірмовий одяг ми не згадували. Бо про нього прямо в пп. 165.1.9 ПКУ не згадано. Проте формально, на наш погляд, це не повинно робити таку видачу оподатковуваною.
Адже це не благо працівника (йому, за великим рахунком, може бути все одно в чому працювати), це скоріше репутація роботодавця. Тож про виникнення доходу у фізособи не мало би йтися. Проте не виключаємо, що податківці через формальну відсутність згадки про фірмовий одяг в пп. 165.1.9 ПКУ можуть наполягати на його оподаткуванні. Тож якщо матимете з ним справу додатково отримайте ІПК.
Єдиний внесок
Його тут точно не буде. Адже такі операції не є базою для нарахування єдиного внеску. Підтверджує це й п. 5 р. II Переліку видів виплат, що здійснюються за рахунок коштів роботодавців, на які не нараховується єдиний внесок на страхування, затвердженого постановою КМУ від 22.12.2010 №1170.
Шаблони та зразки документів:
Інструкція періодичного випробування та перевірки засобів індивідуального захисту
Наказ про призначення відповідальних за забезпечення засобами індивідуального захисту працівників
Чи не буде порушенням ведення кадрових документів, якщо в погодженні наказу відповідальні особи будуть ставити підпис ручкою синього і чорного кольору в одному погодженні?
Комітет Верховної Ради з питань молоді і спорту рекомендував прийняти за основу альтернативний законопроєкт №15440-1 щодо вступної кампанії 2027 року. Запропонована модель передбачає обов’язкове тестування з української мови та історії України, а третій предмет вступник обиратиме самостійно
У 2027 році планують запустити загальнодержавний реєстр житла для внутрішньо переміщених осіб, який міститиме дані про житлові об’єкти та їх використання і буде інтегрований із базою даних ВПО. Система має допомогти державі та громадам точніше визначати потребу в соціальному житлі, планувати його відновлення чи будівництво та залучати фінансування, при цьому управління житловим фондом залишатиметься за громадами
Вікова дискримінація може проявлятися не лише у відмові в працевлаштуванні, а й у доступі до навчання, послуг, професійного розвитку чи участі у програмах. Розповідаємо, як відрізнити дискримінаційне обмеження від законної вікової вимоги, які докази варто зібрати та куди звертатися для захисту своїх прав
Закон України «Про запобігання корупції» забороняє державним службовцям мати близьких осіб у прямому підпорядкуванні або бути їм прямо підпорядкованими. Водночас кандидат на посаду має повідомити про всіх близьких осіб, які вже працюють у відповідному державному органі, навіть якщо його призначення не призведе до прямого підпорядкування між ними
Під час воєнного стану в Україні можна керувати авто з першим посвідченням водія, строк дії якого закінчився, а також протягом року після припинення чи скасування воєнного стану. Під час обміну враховуються порушення, вчинені протягом перших 2 років: до 2 порушень – без іспитів, 3 і більше – після успішного складання теоретичного та практичного іспитів
Звіти за І та ІІ квартал 2026 року про норматив працевлаштування осіб з інвалідністю подаємо не пізніше 9 листопада 2026 року. З яким типом форми їх подавати: «Звітний» чи «Уточнюючий»?

Законопроєкт №15433 передбачає запровадження часткової компенсації вартості самостійно придбаного автомобіля для осіб з інвалідністю внаслідок війни: на першому етапі – для I групи, надалі – для II групи. Комітет Верховної Ради рекомендував включити законопроєкт до порядку денного та за результатами першого читання прийняти його за основу

Чек або інший розрахунковий документ підтверджує факт придбання товару, тому його варто отримувати та зберігати разом із гарантійним талоном і технічною документацією. Якщо чек втрачено, споживач може зібрати інші документи та відомості, що підтверджують покупку, і звернутися до продавця з відповідною вимогою

Якщо мати дітей померла, батько може отримувати допомогу на дітей як один із батьків, який сам їх виховує, за умови що він не отримує пенсію у зв’язку з втратою годувальника чи передбачені законом інші виплати

Понад 88% кіберінцидентів в Україні у першому півріччі 2026 року припали на шкідливе програмне забезпечення, соціальну інженерію, зараження та компрометацію систем. CERT-UA зазначає, що зловмисники дедалі частіше використовують фальшиві вебсторінки, легітимні платформи та месенджери, щоб замаскувати атаки й обійти кіберзахист

Пасажири потягів мають дотримуватися правил перевезення, зокрема мати квиток і не перевищувати встановлену норму ручної поклажі. За порушення передбачені штрафи – від 17 грн за перевищення ваги багажу до 2500 грн за безквитковий проїзд, а безплатно пасажир може перевозити до 36 кг ручної поклажі за встановлених умов

З 12 до 18 жовтня у Державному аграрному реєстрі тимчасово призупинять подання заявок на визначення підприємств агропромислового комплексу критично важливими. Після технічного налаштування ДАР підприємства зможуть подавати заявки до Мінагрополітики вже за новими критеріями, затвердженими наказом від 2 вересня 2026 року №11

Директор при укладенні договорів та зустрічей з клієнтами, проводять такі зустрічі у ресторані. Чи можна витрати, понесені у ресторані, відносити на витрати (як, наприклад, представницькі), які будуть зменшувати фінансовий результат до оподаткування? Якщо можна, то які підтверджуючи документи необхідно мати?

ФОП 2 група – стоматологія. Прийшов пацієнт і вимагає надати всі чеки за минулі періоди, коли проводилось лікування (2025–2026 роки). Чи правомірна вимога? Чи може ФОП відмовити? Чи є зобов'язання ФОП надавати за запитом дублікати чеків і якщо є, то за який період?