

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Охорона праці
24.07.2026
Спецодяг для працівників: облік витрат і податкові наслідки
З’ясуємо, на яких умовах роботодавець повинен забезпечувати працівників засобами індивідуального захисту (ЗІЗ) та які обліково-податкові наслідки він має врахувати
- Обов’язковість витрат на спецодяг
- Спецодяг для працівників: якими нормами видачі ЗІЗ керуватися
- Спецодяг для працівників: бухгалтерський облік
- Спецодяг для працівників: ПДФО, військовий збір, ЄСВ
- Спецодяг для працівників: ПДВ
- Висновки
Обов’язковість витрат на спецодяг
Видача найманим працівникам спецодягу, спецвзуття та інших засобів індивідуального захисту (далі – ЗІЗ) є обов’язком роботодавця відповідно до ст. 8 Закону України від 14.10.1992 №2694-XI «Про охорону праці» (далі – Закон №2694).
Зверніть увагу! Про зобов’язання роботодавця забезпечувати працівників спецодягом слід зазначати в колективному та трудовому договорах
Одним із нормативно-правових документів, який слід врахувати при забезпеченні працівників засобами індивідуального захисту та обліку відповідних витрат, є Мінімальні вимоги безпеки і охорони здоров’я при використанні працівниками засобів індивідуального захисту на робочому місці, затверджені наказом Мінсоцполітики від 29.11.2018 №1804 (далі – Вимоги №1804).
Вимоги №1804 поширюються на суб'єктів господарювання незалежно від форм власності та організаційно-правової форми, які у своїй діяльності використовують ЗІЗ. Саме у цьому документі можна знайти відповіді зокрема на наступні питання:
- у яких випадках ЗІЗ вважаються виданими відповідно до встановлених норм, а у яких – ні;
- які умови обов’язкового повернення ЗІЗ на склад;
- чому важливо отримати від працівника належні документи, що підтверджують факт самостійного придбання ним ЗІЗ.
ЗІЗ надаються працівникам на роботах зі шкідливими та небезпечними умовами праці, а також роботах, що пов'язані із забрудненням, або тих, що здійснюються в несприятливих метеорологічних умовах (п. 3 р. ІІ Вимог №1804).
Віднесення робіт до категорії із шкідливими та важкими умовами праці та визначення права працівників на пільги і компенсації за роботу в цих умовах залежить від результатів атестації робочих місць за умовами праці, порядок проведення якої затверджений постановою КМУ від 01.08.1992 №442.
У п. 6 р. ІІІ Вимог №1804 вказано, що придбані ЗІЗ є власністю роботодавця, вони обліковуються як інвентар і підлягають обов'язковому поверненню працівниками у разі:
- звільнення з підприємства;
- переведення на тому самому підприємстві на іншу роботу або інше робоче місце;
- зміни виду робіт;
- введення нових технологій;
- введення нових або заміни наявних знарядь праці та в інших випадках, коли використання виданих ЗІЗ не є необхідним;
- закінчення строків їх використання замість одержуваних нових ЗІЗ.
Отже, ЗІЗ, якими роботодавець тимчасово на період дії трудового договору забезпечує працівника (як у межах норм, так і понад встановлені норми), не переходять у власність працівника. Цими ЗІЗ працівник користується у процесі виконання своєї трудової функції.
Спецодяг для працівників: якими нормами видачі ЗІЗ керуватися
У ст. 8 Закону №2694 передбачено, що роботодавець зобов'язаний забезпечити за свій рахунок придбання, комплектування, видачу та утримання ЗІЗ відповідно до нормативно-правових актів з охорони праці та колективного договору.
Згідно з колективним договором роботодавець може додатково, понад встановлені норми, видавати працівникові певні ЗІЗ, якщо фактичні умови праці цього працівника вимагають їх застосування.
У п. 3 розділу ІІ Вимог №1804 вказано:
«3. На роботах зі шкідливими та небезпечними умовами праці, а також роботах, що пов’язані із забрудненням, або тих, що здійснюються в несприятливих метеорологічних умовах, працівникам видаються безоплатно спеціальний одяг, спеціальне взуття та інші ЗІЗ за встановленими нормами, які для роботодавця є обов’язковим мінімумом безоплатної видачі ЗІЗ, з визначенням захисних властивостей ЗІЗ та строків їх використання».
Наразі норми безоплатної видачі спеціального одягу, спеціального взуття та інших засобів індивідуального захисту встановлено для працівників підприємств різних галузей, зокрема:
- електроенергетичної галузі (наказ Мінсоцполітики від 27.08.2018 №1224);
- нафтогазової промисловості (наказ Міністерства надзвичайних ситуацій від 09.07.2012 №962);
- лісового господарства (наказ Мінсоцполітики від 26.02.2018 №293).
Зверніть увагу! Повний перелік діючих норм видачі ЗІЗ можна знайти у Покажчику нормативно-правових актів з охорони праці, затвердженому наказом Держпраці від 15.05.2024 №74
Отже, законодавчо встановлено обов’язок роботодавця забезпечувати працівників ЗІЗ у обсягах, які не можуть бути менше за норми, визначені відповідними нормативно-правовими документами. Однак при цьому законодавство не обмежує роботодавця в частині максимальних норм, за якими такі ЗІЗ можуть видаватися.
Зверніть увагу! У колективному договорі роботодавець може визначити наднормативну видачу ЗІЗ, якщо того вимагають фактичні умови праці
Спецодяг для працівників: бухгалтерський облік
Спецодяг, спецвзуття та інші ЗІЗ залежно від строку використання та вартісної ознаки можуть обліковуватися як запаси або необоротні активи:
- на рахунку 22 «Малоцінні та швидкозношувані предмети» (якщо строк використання не перевищує один рік або нормальний операційний цикл);
- на субрахунку 109 «Інші основні засоби» (якщо строк використання більше одного року або перевищує нормальний операційний цикл, а вартість перевищує вартісний критерій, установлений підприємством);
- на субрахунку 112 «Малоцінні необоротні матеріальні активи» (якщо строк використання більше одного року або перевищує нормальний операційний цикл, а вартість знаходиться в межах вартісного критерію, встановленого підприємством).
Облік та списання спецодягу, спецвзуття та інших ЗІЗ, що обліковуються на рахунку 22, здійснюються в порядку, встановленому для запасів. Тобто при видачі ЗІЗ в експлуатацію їх вартість списується на загальновиробничі витрати (п.15.8 ПБО-16). При цьому підприємство повинне вести їх аналітичний облік у кількісному виразі.
Облік ЗІЗ з довготривалим строком використання передбачає дотримання норм ПБО-7, тобто ведеться їх пооб’єктний облік та нараховується амортизація, суми якої теж збільшують загальновиробничі витрати. Згідно з класифікацією об’єктів необоротних активів, наведеною в п. 5 ПБО-7, спецодяг доцільно обліковувати в підгрупі «Інші необоротні матеріальні активи» (пп. 5.2.7 ПБО-7).
Амортизація ЗІЗ, що обліковуються на субрахунку 109, нараховується за методом, обраним підприємством з-поміж установлених п. 27 ПБО-7:
- прямолінійним
або
- виробничим.
При цьому нарахування амортизації може здійснюватися з урахуванням мінімально допустимих строків корисного використання основних засобів, установлених ПКУ, крім випадку застосування виробничого методу (п. 26 ПБО-7).
Амортизація малоцінного необоротного матеріального активу (субрахунок 112) може нараховуватись в першому місяці використання об’єкта в розмірі 100% вартості (так здебільшого й відбувається) або ж
«у першому місяці використання об’єкта в розмірі 50 відсотків його вартості, яка амортизується, та решта 50 відсотків вартості, яка амортизується, у місяці їх вилучення з активів (списання з балансу) внаслідок невідповідності критеріям визнання активом» (п. 27 ПБО-7).
Спецодяг для працівників: ПДФО, військовий збір, ЄСВ
Вартість спеціального одягу, спеціального взуття та інших ЗІЗ, якими роботодавець забезпечує платника податку відповідно до ст. 8 Закону №2694, не включаються до загального місячного (річного) оподатковуваного доходу, а отже, не є об’єктом оподаткування ПДФО та ВЗ (пп. 165.1.9 ПКУ). При цьому порядок забезпечення, перелік та граничні строки використання спеціального одягу, спеціального взуття та інших ЗІЗ встановлюються Кабінетом Міністрів України та / або галузевими нормами безоплатної видачі працівникам спеціального одягу, спеціального взуття та інших засобів індивідуального захисту.
Однак наразі Кабміном такий нормативно-правовий документ не прийнято, тобто порядок забезпечення, перелік та граничні строки використання ЗІЗ відсутній. Натомість органами центральної виконавчої влади затверджено відповідні переліки та норми для окремих галузей економіки, які фактично визначають для роботодавця обов'язковий мінімум безоплатної видачі ЗІЗ.
Але нагадаємо також про пп. 14.1.47 ПКУ, де наведено визначення терміну «додаткові блага»:
кошти, матеріальні чи нематеріальні цінності, послуги, інші види доходу, що виплачуються (надаються) платнику податку податковим агентом, якщо такий дохід не є заробітною платою та не пов'язаний з виконанням обов'язків трудового найму або не є винагородою за цивільно-правовими договорами (угодами), укладеними з таким платником податку (крім випадків, прямо передбачених нормами розділу IV цього Кодексу).
У пп. «а» пп. 164.2.17 ПКУ вказано, що не є додатковим благом дохід у вигляді вартості майна, що належить роботодавцю, наданих платнику податку в безоплатне користування, або компенсації вартості такого використання, якщо таке надання зумовлено виконанням платником податку трудової функції відповідно до трудового договору (контракту) чи передбачено нормами колективного договору.
Тобто у період дії трудових відносин між роботодавцем і працівником вартість спецодягу, зокрема, засобів індивідуального захисту не розглядається як об'єкт оподаткування ПДФО та ВЗ
Таким чином, якщо роботодавець надає працівнику ЗІЗ, які він використовує лише під час роботи, і такі ЗІЗ залишаються власністю роботодавця, то немає підстав нараховувати дохід працівника у вигляді додаткового блага навіть у разі, якщо на підприємстві не затверджено колективний договір.
Пунктом 5 розділу II Переліку видів виплат, що здійснюються за рахунок коштів роботодавців, на які не нараховується єдиний внесок на загальнообов'язкове державне соціальне страхування, затвердженому постановою КМУ від 22.12.2010 №1170 передбачено, що вартість виданого згідно з діючими нормами спецодягу, спецвзуття та інших ЗІЗ не є базою для нарахування єдиного внеску.
У даному пункті є згадка про норми ЗІЗ, проте немає уточнення, про які саме норми йдеться – визначені галузевими нормами безоплатної видачі, колективним договором чи локальним актом, затвердженим роботодавцем. Тож, немає підстав для нарахування ЄСВ щодо вартості виданих ЗІЗ, якими працівник користується виключно під час роботи і не отримує у власне користування у позаробочий час.
Спецодяг для працівників: ПДВ
Підстав для нарахування ПДВ при наданні спецодягу працівникам немає, адже об’єктом оподаткування згідно з п. 185.1 ПКУ є, зокрема, операції з постачання товарів. До таких операцій належать операції з будь-якої передачі права на розпоряджання товарами як власник, тобто операції з переходом права власності на такий товар (пп. 14.1.191 ПКУ). Але виданий працівникам спецодяг лишається у власності підприємства, а отже, операції з постачання і, відповідно, об’єкта оподаткування немає.
Це підтверджує і ДПС. Зокрема в ІПК від 21.01.2022 № 62/ІПК/99-00-04-03-03-06 було вказано:
«… при передачі працівникам підприємства у тимчасове користування спеціального одягу (ЗІЗ), необхідного для виконання ними професійних обов'язків, податкові зобов'язання згідно з п. 198.5 ст. 198 Кодексу не нараховуються, якщо вартість таких ЗІЗ включається до вартості інших товарів/послуг, що постачаються платником податку».
Компенсувати податковий кредит шляхом нарахування податкових зобов’язань доведеться відповідно до п. 198.5 ПКУ у разі використання придбаних товарів в операціях, звільнених від ПДВ або таких, що не є об’єктом оподаткування, а також використання в негосподарській діяльності.
Приклад. Підприємство придбало спецодяг для працівників: 10 курток вартістю 30000 грн (у тому числі ПДВ – 5000 грн). Строк корисного використання – 3 роки. Такий спецодяг обліковується як малоцінні необоротні матеріальні активи.
Порядок відображення в обліку операцій із ЗІЗ
Зміст господарської операції | Дт | Кт | Сума, грн |
Придбано спецодяг | 377 | 311 | 30000 |
Відображено податковий кредит з ПДВ | 641 | 644 | 5000 |
Оприбутковано куртки на склад | 153 | 631 | 25000 |
Здійснено залік заборгованостей | 631 | 377 | 30000 |
Видано зі складу куртки (3 шт.) | 112 | 153 | 75000 |
Нараховано знос МНМА в розмірі 100% | 91 | 132 | 75000 |
Висновки
- ЗІЗ надаються працівникам на роботах зі шкідливими та небезпечними умовами праці, а також роботах, що пов'язані із забрудненням, або тих, що здійснюються в несприятливих метеорологічних умовах.
- Роботодавець повинен забезпечувати працівників ЗІЗ у обсягах, які не можуть бути менше за норми, визначені відповідними нормативно-правовими документами. Однак при цьому законодавство не обмежує роботодавця в частині максимальних норм, за якими такі ЗІЗ можуть видаватися.
- У період дії трудових відносин між роботодавцем і працівником вартість спецодягу, зокрема, засобів індивідуального захисту не розглядається як об'єкт оподаткування ПДФО та ВЗ, а також як база нарахування ЄСВ.
Шаблони та зразки документів:
Особова картка обліку спецодягу, спецвзуття та запобіжних пристроїв за формою МШ-6
Наказ про призначення відповідальних за забезпечення засобами індивідуального захисту працівників
Статті на тему:
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Бронювання, критичність
27.10.2026
Критичність через Координаційний центр: скільки чекати на рішення за Постановою №1328
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Податкова та фінзвітність
27.10.2026
Що потрібно знати про подання фінзвітності для платників податку на прибуток у 2026 році
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Форма №20-ОПП
27.10.2026
Заява №20-ОПП подавалася на папері, але даних в Е-кабінеті немає: як діяти платнику податків
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
Бронювання, критичність
27.10.2026
Що потрібно знати підприємствам за Постановою №1328: роз'яснення від Мінекономіки
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП
27.10.2026
Зіпсовані товари у ФОП: чи можна врахувати втрати у витратах
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Бронювання, критичність
27.10.2026
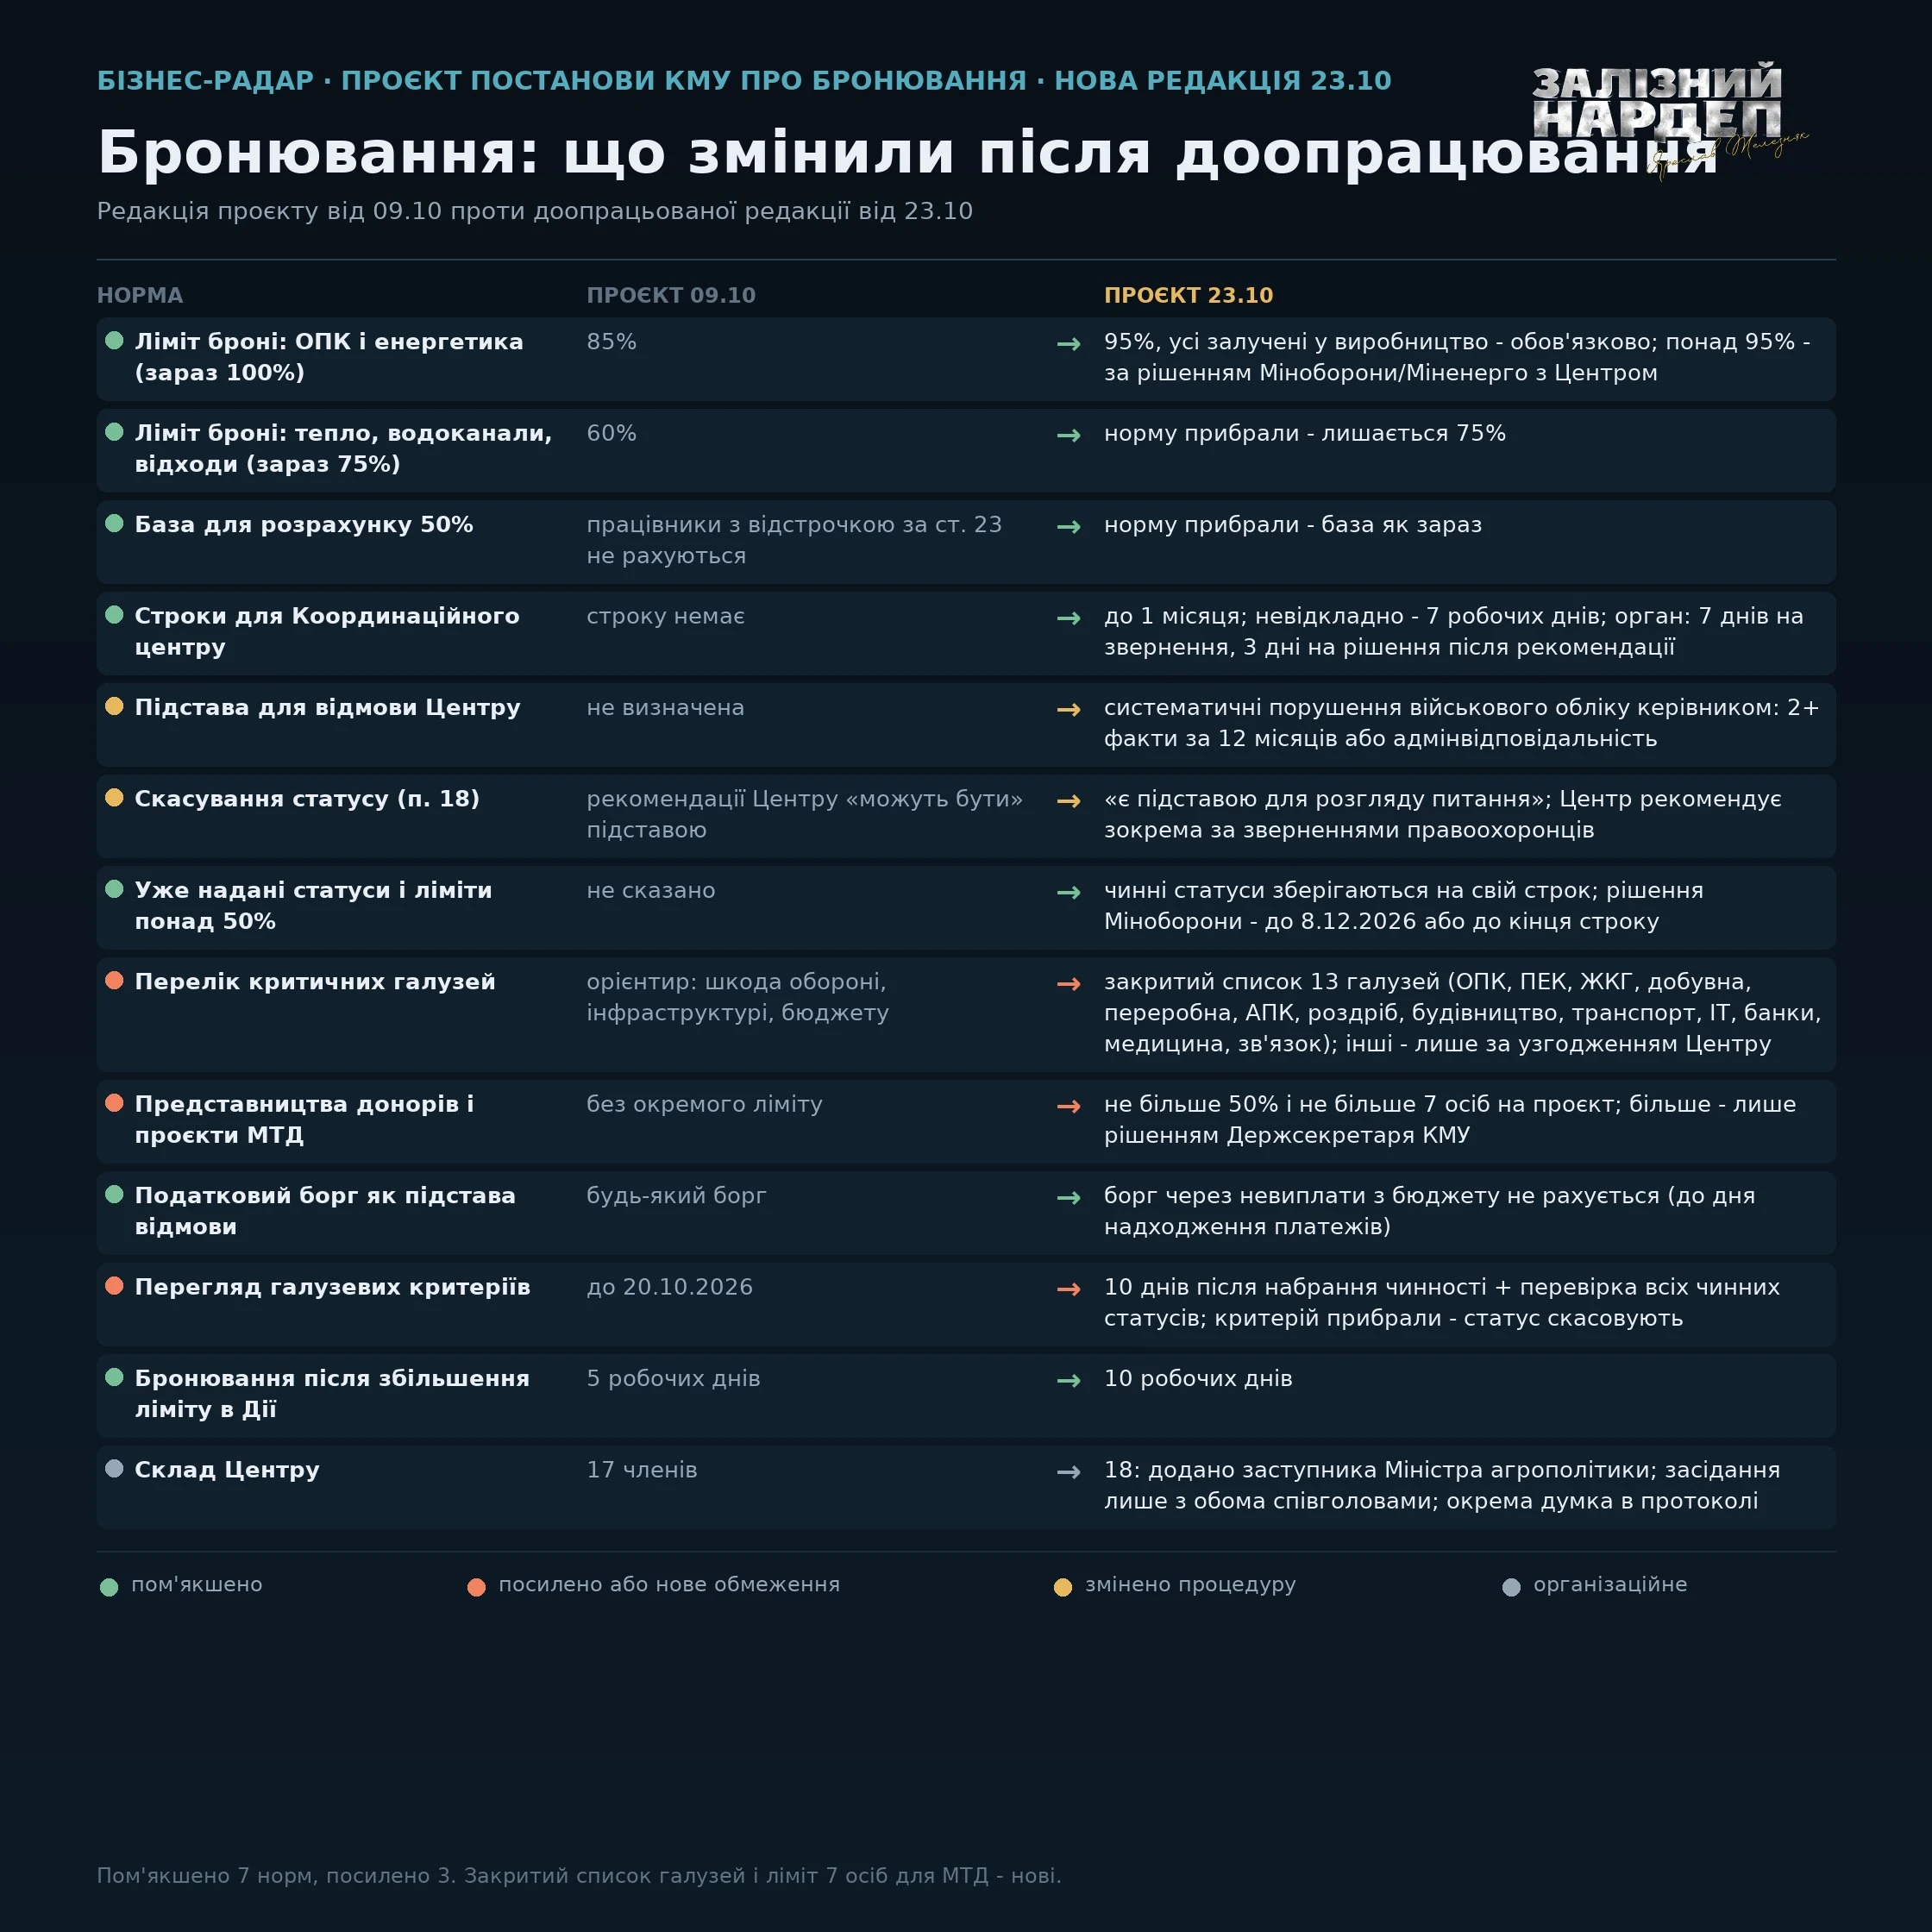
Скасували критерій – скасували критичність: як перегляд критеріїв вплине на вже існуючі статуси
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Судова практика
27.10.2026
ВС роз’яснив нюанси звільнення за прогул після скасування надомної роботи в умовах воєнного стану
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Витрати діяльності
27.10.2026
Чи може незалежник включити до складу витрат суми оплаченої орендної плати за 2026 рік у 2025
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Бронювання, критичність
27.10.2026
Критичний статус під загрозою: коли Координаційний центр може ініціювати його скасування
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Оренда
27.10.2026
Реєстрація компанії та зміна адреси: що перевірятиме держреєстратор із 27 жовтня
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

Календар бухгалтера
27.10.2026
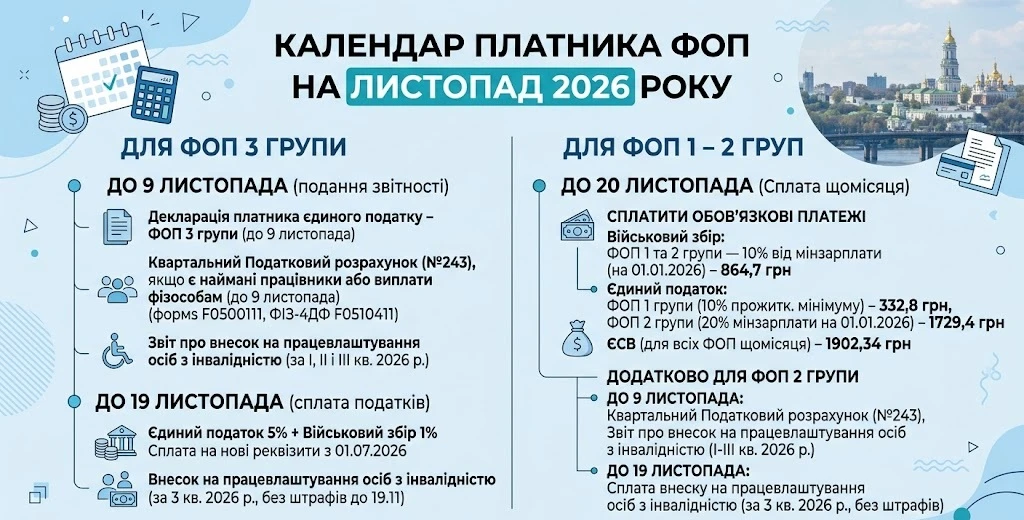
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка, відпускні
27.10.2026
Немає роботи на підприємстві: чи можна відправити працівників у відпустку за власний рахунок
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОП
27.10.2026
Допомога ФОП на енергонезалежність до 30 000 грн: нові правила з 27 жовтня – як отримати та витрачати
ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Бронювання, критичність
27.10.2026
Нові правила бронювання з 27 жовтня 2026 року: що потрібно знати роботодавцям
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі


Бронювання, критичність
27.10.2026
Критичність підприємств переглянуть до 7 листопада: що робити роботодавцям
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

Цільове фінансування
27.10.2026
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

Бронювання, критичність
27.10.2026
ДАР призупинив прийом заявок на визначення агропідприємств критично важливими
У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог