


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Відпустка, відпускні
08.06.2026
Помилка у компенсації за відпустку: дії роботодавця після звільнення працівника
При звільненні працівника виплата всіх сум, що належать йому від підприємства, включаючи компенсацію за невикористану відпустку, проводиться саме в день звільнення. Якщо суму компенсації буде занижено, то це призводить до відповідальності роботодавця. Тож з’ясуємо, чим загрожує недоплата компенсації за відпустку та як виправити таку помилку
- Ризики заниження компенсації при звільненні
- Як оформити доплату компенсації після звільнення
- Бухгалтерський облік та оподаткування донарахованої компенсації після звільнення
- Висновки
Ризики заниження компенсації при звільненні
Насамперед поговоримо про ризики:
- За затримку виплати компенсації відпустки (у тому числі внаслідок заниження суми при звільненні працівника) роботодавець має виплатити працівникові його середній заробіток за весь час затримки.
- Держпраці може накласти на підприємство штраф у трикратному розмірі мінімальної заробітної плати.
- Для посадових осіб підприємства передбачено адміністративну відповідальність у вигляді штрафу 510 до 1700 гривень за порушення законодавства про працю.
Тож навряд чи є сумніви з приводу того, чи потрібно виправляти помилки, якщо при звільненні працівника була занижена сума компенсації за невикористані дні відпустки.
Як оформити доплату компенсації після звільнення
Щоб доплатити працівнику компенсацію після його звільнення, можна діяти за таким алгоритмом.
Бухгалтер, який виявив помилку, готує доповідну записку на ім’я директора, у якій фіксує причини появи помилки (наприклад, технічний збій, неврахований стаж за певний період, арифметичні неточності, хибний розрахунок середньої зарплати тощо).
Але перед складанням доповідної записки необхідно провести розрахунок суми недоплати. Водночас слід зважати, що для компенсацій за дні до та після 31 грудня 2023 застосовуються різні розрахункові періоди. Правильна сума компенсації та сума доплати має бути вказана у доповідній записці.
Слід врахувати, що доповідна записка є не лише внутрішнім елементом документообігу, а й важливим юридичним підтвердженням позиції підприємства. У разі перевірок Держпраці або судових спорів саме він свідчить про своєчасне та належне реагування роботодавця.
На підставі доповідної записки видається наказ про донарахування компенсації. Саме наказ фіксує зв’язок між виявленою помилкою та коригуванням в обліку. У ньому обов’язково слід вказати суму донарахування та термін погашення заборгованості перед звільненим працівником.
Бухгалтерський облік та оподаткування донарахованої компенсації після звільнення
Компенсацію за невикористану відпустку, нараховану колишньому після його звільнення, відображають у бухгалтерському обліку як заборгованість за кредитом субрахунку 661 «Розрахунки за заробітною платою» і дебетом відповідних витратних рахунків (23, 91, 92 тощо) залежно від підрозділу, в якому працівник працював до звільнення. Незважаючи на припинення трудових відносин, донараховану суму все одно проводять через субрахунок 661 як зобов’язання перед працівником.
Зверніть увагу! Суми компенсації за невикористану відпустку, нараховані після звільнення, не є об'єктом нарахування ЄСВ, оскільки для підприємства це виплата за невідпрацьований час особі, яка вже не є застрахованою. Зрозуміло, що у додатку Д1 Податкового розрахунку така виплата також не відображається
Інша ситуація в частині утримання податку на доходи фізичних осіб та військового збору. Підприємство виступає податковим агентом у разі виплати такого доходу. Тому сума компенсації оподатковується податком на доходи фізичних осіб за ставкою 18% та військовим збором за ставкою 5%. У додатку 4ДФ Податкового розрахунку ця виплата відображається з ознакою доходу «127» у місяці нарахування і виплати.
Суму доплати можна перерахувати на банківську картку працівника, на яку проводилася виплата зарплати. Але якщо є можливість зв’язатися із колишнім працівником, то варто повідомити працівника про донараховання компенсації і уточнити номер банківського рахунку для погашення заборгованості.
Сума доплати може бути виплачена і через касу підприємства, якщо такий варіант буде більш зручним.
Для фіксації виправлення помилки і донарахування компенсації потрібно скласти бухгалтерську довідку. Такий документ має статус первинного документа і повинна містити дату складання, найменування підприємства, зміст і обсяг господарської операції, та інші всі обов’язкові реквізити, вказані у статті 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», а саме пояснення суті допущеної помилки, яку саме суму та вид виплати донараховано, та за який період здійснюється доплата.
Висновки
- Недоплата компенсації за невикористану відпустку при звільненні створює для роботодавця суттєві ризики: від обов’язку виплатити середній заробіток за весь період затримки до фінансових санкцій з боку Держпраці та адміністративної відповідальності посадових осіб.
- Виправлення помилки потребує належного документального оформлення. Потрібно розрахувати суми недоплати, вказати про помилку у доповідній записці, видати наказ та оформити бухгалтерську довідку.
- Компенсація, донарахована після звільнення працівника, не є базою для нарахування ЄСВ, проте підлягає оподаткуванню податком на доходи фізичних осіб та військовим збором.
Шаблони та зразки документів:
Доповідна записка про необхідність донарахування компенсації за відпустку при звільненні
Наказ про донарахування та виплату компенсації за невикористану щорічну відпустку
Бухгалтерська довідка про донарахування та виплату компенсації за невикористану щорічну відпустку
Читайте більше:
Відпустка за роботу за комп'ютером
Щорічна основна відпустка: оформлення та зразки документів
Відпустка лише на вихідні дні та відпустка за графіком без згоди працівника
Відомість обліку днів невикористаної відпустки
Скільки відпустки заробив працівник: як порахувати правильно
Е-сервіс
28.10.2026
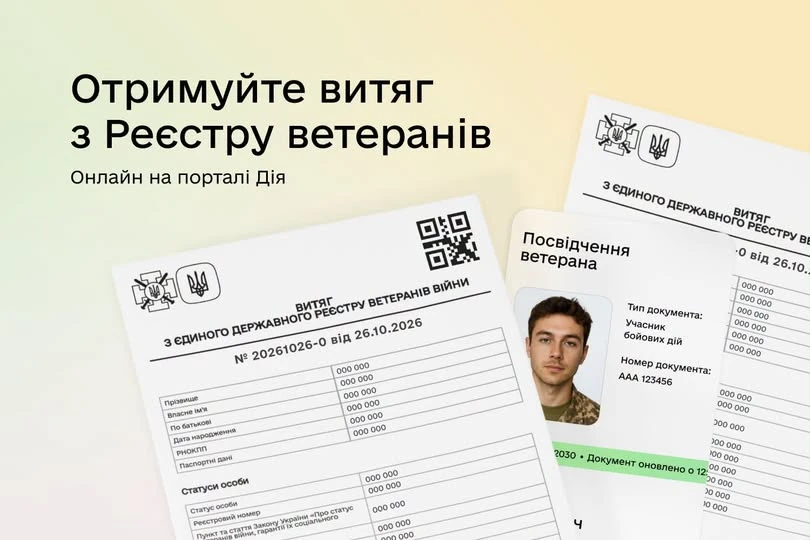
У Дії запустили отримання витягу з Реєстру ветеранів: кому доступна послуга
На порталі «Дія» з’явилася послуга отримання витягу з Єдиного державного реєстру ветеранів війни. Документ у PDF із кваліфікованим електронним підписом Мінветеранів допоможе підтвердити статус для оформлення пільг і соціальних гарантій. Також через ЦНАП витяг зможуть отримувати діти ветеранів віком до 23 років та їхні законні представники
Бронювання, критичність
27.10.2026
Критичність через Координаційний центр: скільки чекати на рішення за Постановою №1328
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Податкова та фінзвітність
27.10.2026
Що потрібно знати про подання фінзвітності для платників податку на прибуток у 2026 році
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Форма №20-ОПП
27.10.2026
Заява №20-ОПП подавалася на папері, але даних в Е-кабінеті немає: як діяти платнику податків
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
Бронювання, критичність
27.10.2026
Що потрібно знати підприємствам за Постановою №1328: роз'яснення від Мінекономіки
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП
27.10.2026
Зіпсовані товари у ФОП: чи можна врахувати втрати у витратах
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Бронювання, критичність
27.10.2026
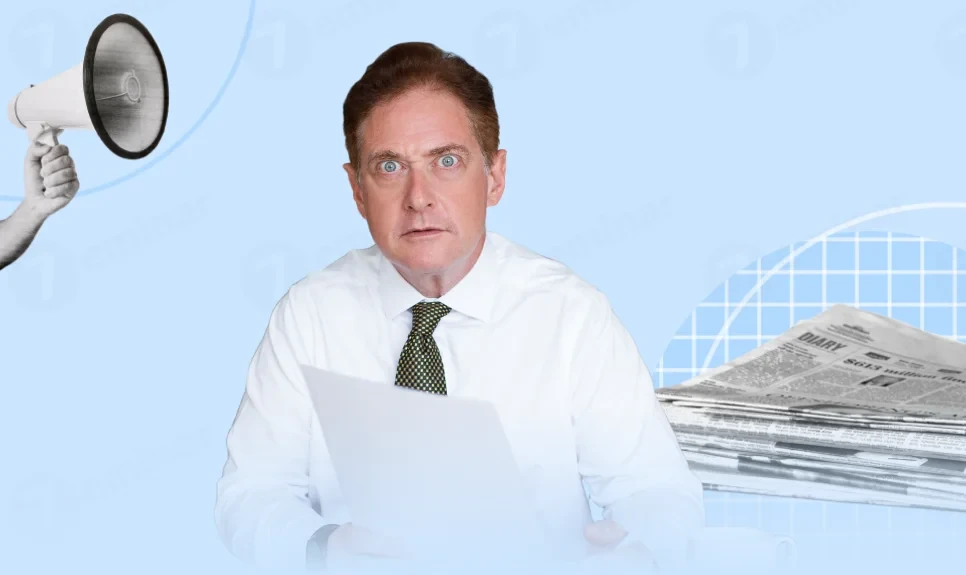
Скасували критерій – скасували критичність: як перегляд критеріїв вплине на вже існуючі статуси
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Судова практика
27.10.2026
ВС роз’яснив нюанси звільнення за прогул після скасування надомної роботи в умовах воєнного стану
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Витрати діяльності
27.10.2026
Чи може незалежник включити до складу витрат суми оплаченої орендної плати за 2026 рік у 2025
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Бронювання, критичність
27.10.2026
Критичний статус під загрозою: коли Координаційний центр може ініціювати його скасування
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Оренда
27.10.2026
Реєстрація компанії та зміна адреси: що перевірятиме держреєстратор із 27 жовтня
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

Календар бухгалтера
27.10.2026
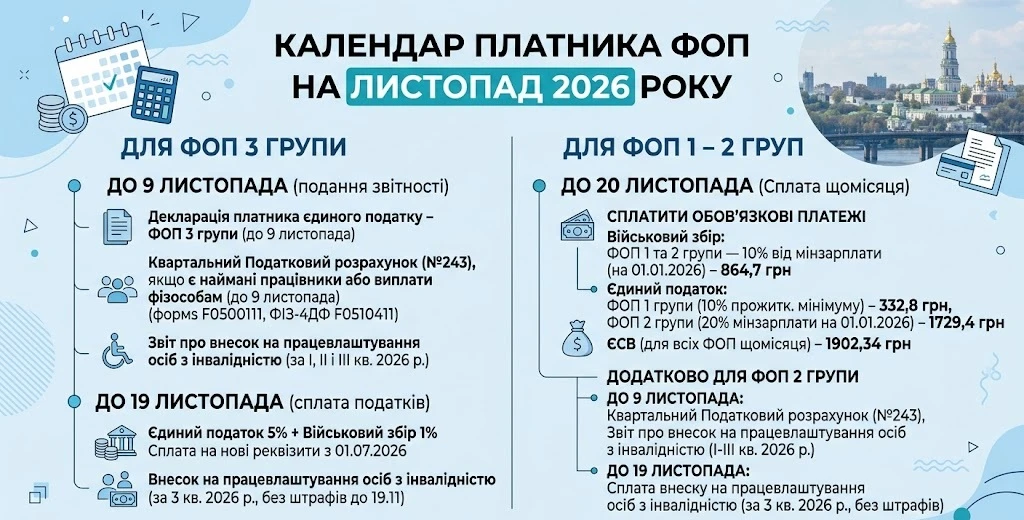
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка, відпускні
27.10.2026
Немає роботи на підприємстві: чи можна відправити працівників у відпустку за власний рахунок
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОП
27.10.2026
Допомога ФОП на енергонезалежність до 30 000 грн: нові правила з 27 жовтня – як отримати та витрачати
ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Бронювання, критичність
27.10.2026
Нові правила бронювання з 27 жовтня 2026 року: що потрібно знати роботодавцям
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі


Бронювання, критичність
27.10.2026
Критичність підприємств переглянуть до 7 листопада: що робити роботодавцям
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

Цільове фінансування
27.10.2026
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

Бронювання, критичність
27.10.2026
ДАР призупинив прийом заявок на визначення агропідприємств критично важливими
У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог

