


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як провести інвентаризацію, якщо МВО на лікарняному, підприємство не працює або активи на окупованій території? Розбираємо відповідальність за нестачі, оформлення документів, оприбуткування надлишків та інші практичні ситуації
1. Якщо матеріально-відповідальна особа (МВО) на довготривалому лікарняному під час інвентаризації, то інвентаризація проходить в присутності іншого співпрацівника. В разі нестачі, хто несе відповідальність?
Відповідальність несе МВО, якщо на період лікарняного не було передано матцінності іншому співробітнику.
МВО у такій ситуації має надати пояснення щодо виявлених розбіжностей, а також надати розписку про те, що до початку інвентаризації всі прибуткові та видаткові документи на активи здані в бухгалтерію; всі цінності, які надійшли під її відповідальність, оприбутковані, а ті, що вибули, списані (п. 6 розд. ІІ Положення про інвентаризацію активів та зобов’язань, затверджене наказом Мінфіну від 02.09.2014 №879, далі – Положення №879).
2. ТОВ призупинило діяльність, працює тільки директор. Яким чином провести річну інвентаризацію на підприємстві?
Заборони створити інвентаризаційну комісію з однієї особи – директора не встановлено.
Обов'язок створення інвентаризаційної комісії встановлено лише для бюджетних підприємств. Мінфін у листі від 27.05.2014 №31-08410-07-29/12918 пояснював, що у випадку, якщо керівник єдиний співробітник у штаті, він самостійно затверджує склад інвентаризаційної комісії. Згідно з п. 2.1 та 2.3 розд. ІІ Положення №879, робочі інвентаризаційні комісії мають включати представників управління, бухгалтерії та досвідчених працівників знайомих з об'єктом інвентаризації та обліком (інженери, технологи, механіки, виконавці робіт, товарознавці, економісти, бухгалтери). Голова і склад робочих інвентаризаційних комісій підтверджуються розпорядчим документом керівника підприємства.
Враховуючи відсутність конкретних вимог щодо формування комісій, підприємство може визначати директора, як голову інвентаризаційної комісії та одночасно учасника згідно зі своїм розсудом, не порушуючи вимог.
3. Чи потрібно відображати розміну монету в акті інвентаризації?
Потрібно.
Адже фактичну наявність грошових коштів зіставляють з даними бухгалтерського обліку. Тобто якщо підприємство застосовує РРО / ПРРО, сума фактично наявної на місці проведення розрахунків готівки звіряється із сумою, зазначеною в Х-звіті РРО / ПРРО. При складанні актів інвентаризації дотримуються вимог, установлених пп. 6.1 розд. ІІІ Положення №879. А саме, в Акті зазначають фактичний залишок готівки і залишок грошей за даними бухобліку, після чого визначають результат інвентаризації.
4. Під час інвентаризації ТОВ виявило товари, яких не було. Як їх оприбуткувати через інвентаризацію?
Достатньо акту інвентаризації.
Якщо щодо виявлених надлишків товарно-матеріальні цінності (ТМЦ) відсутні прибуткові документи, вони оприбутковуються з відображенням «бухгалтерського» доходу. Отже, якщо прибуткові документи відсутні (природа появи надлишків невідома) робимо бухзапис:
Дохід визнаємо на суму справедливої вартості знайдених ТМЦ (п. 21 НП(С)БО 15 «Дохід»).
5. На балансі є майно, яке знаходиться на тимчасово окупованій території. Як це відобразити в документах інвентаризації?
На ці активи не складають інвентаризаційні відомості або описи, оскільки ви фізично не можете провести цю інвентаризацію. Дані за цими активами відображаються в балансі за даними бухобліку.
П. 8 розд. І Положення №879 визначає, що підприємства, які з дати початку тимчасової окупації мали місцезнаходження на території Автономної Республіки Крим та м. Севастополя, на тимчасово окупованій території у Донецькій та Луганській областях, території проведення антитерористичної операції та / або здійснення заходів із забезпечення національної безпеки і оборони, відсічі і стримування збройної агресії Російської Федерації у Донецькій та Луганській областях, та підприємства, які мали (мають) місцезнаходження в районах проведення воєнних (бойових) дій у період дії воєнного стану, або підприємства, структурні підрозділи (відокремлене майно) яких розташовані на (в) таких територіях (районах), проводять інвентаризацію у разі можливості безпечного та безперешкодного доступу уповноважених осіб до активів, первинних документів і регістрів бухгалтерського обліку, в яких відображені зобов'язання та власний капітал підприємств.
Райони проведення воєнних (бойових) дій у період дії воєнного стану визначаються відповідно до законодавства.
Керівники підприємств у разі встановлення фактів викрадення (розкрадання), нестачі, знищення (псування) майна, можуть прийняти рішення про проведення інвентаризації такого окремо визначеного майна на день встановлення таких фактів.
Зазначені підприємства зобов’язані провести інвентаризацію станом на 01 число місяця, що настає за місяцем, у якому зникли перешкоди доступу до активів, первинних документів і регістрів бухгалтерського обліку, та відобразити результати інвентаризації в бухгалтерському обліку відповідного звітного періоду.
6. Потрібно провести інвентаризацію капітальних інвестицій. Як це оформити і які документи скласти потрібно?
Таку інвентаризацію слід проводити за правилами Положення №879.
Відповідно до п. 3 розд. ІІІ Положення №879 інвентаризацію незавершених капітальних інвестицій слід проводити таким чином.
7. Чи потрібен акт інвентаризації грошових готівкових коштів, якщо підприємство не мало розрахунку готівкою і не використвує її?
Якщо підприємство не здійснює готівкових розрахунків і фактично не має каси та готівкових коштів, складати окремий акт інвентаризації готівки не обов'язково. Водночас для підтвердження суцільності річної інвентаризації безпечніше оформити «нульовий» Акт за формою додатка 7 до Положення №148.
Відповідно до ст. 10 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», а також пп. 6, 7 розд. І Положення №879 підприємства зобов'язані проводити суцільну інвентаризацію активів і зобов'язань перед складанням річної фінансової звітності.
Така інвентаризація охоплює всі активи підприємства, у тому числі грошові кошти.
Згідно з пп. 6.1 розд. ІІІ Положення №879 та п. 46 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою НБУ від 29.12.2017 №148 результати інвентаризації наявних коштів оформлюються Актом про результати інвентаризації наявних коштів за формою додатка 7 до Положення №148. Це підтвердить, що інвентаризація проведена в повному обсязі.
Читайте більше:
Інвентаризація ПММ на АЗС і не тільки
Інвентаризація: як організувати та провести
Інвентаризація резерву відпусток
Інвентаризація дебіторської і кредиторської заборгованості
Облік шин на підприємстві: від придбання до списання
Шаблони та зразки документів:
Наказ про проведення інвентиризації
Наказ про призначення робочої інвентаризаційної комісії
Наказ про призначення робочої інвентаризаційної комісії (зміна МВО)
Акт інвентаризації (Форма N 24-НП)
Протокол засідання інвентаризаційної комісії (форма 177)
Протокол інвентаризаційної комісії (у довільній формі)
Інвентаризаційний опис за формою М-21
Звіряльна відомість результатів інвентаризації необоротних активів
Звіряльна відомість результатів інвентаризації запасів
Шукаєте надійний спосіб врегулювати всі аспекти інвентаризації на підприємстві? Конструктор «Положення про інвентаризацію» дозволяє за кілька хвилин підготувати документ, що визначає порядок перевірки активів і зобов'язань, роботу інвентаризаційної комісії, оформлення результатів та врегулювання розбіжностей. Налаштуйте лише необхідні розділи, внесіть реквізити підприємства та миттєво завантажуйте готове Положення у Word чи PDF
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень
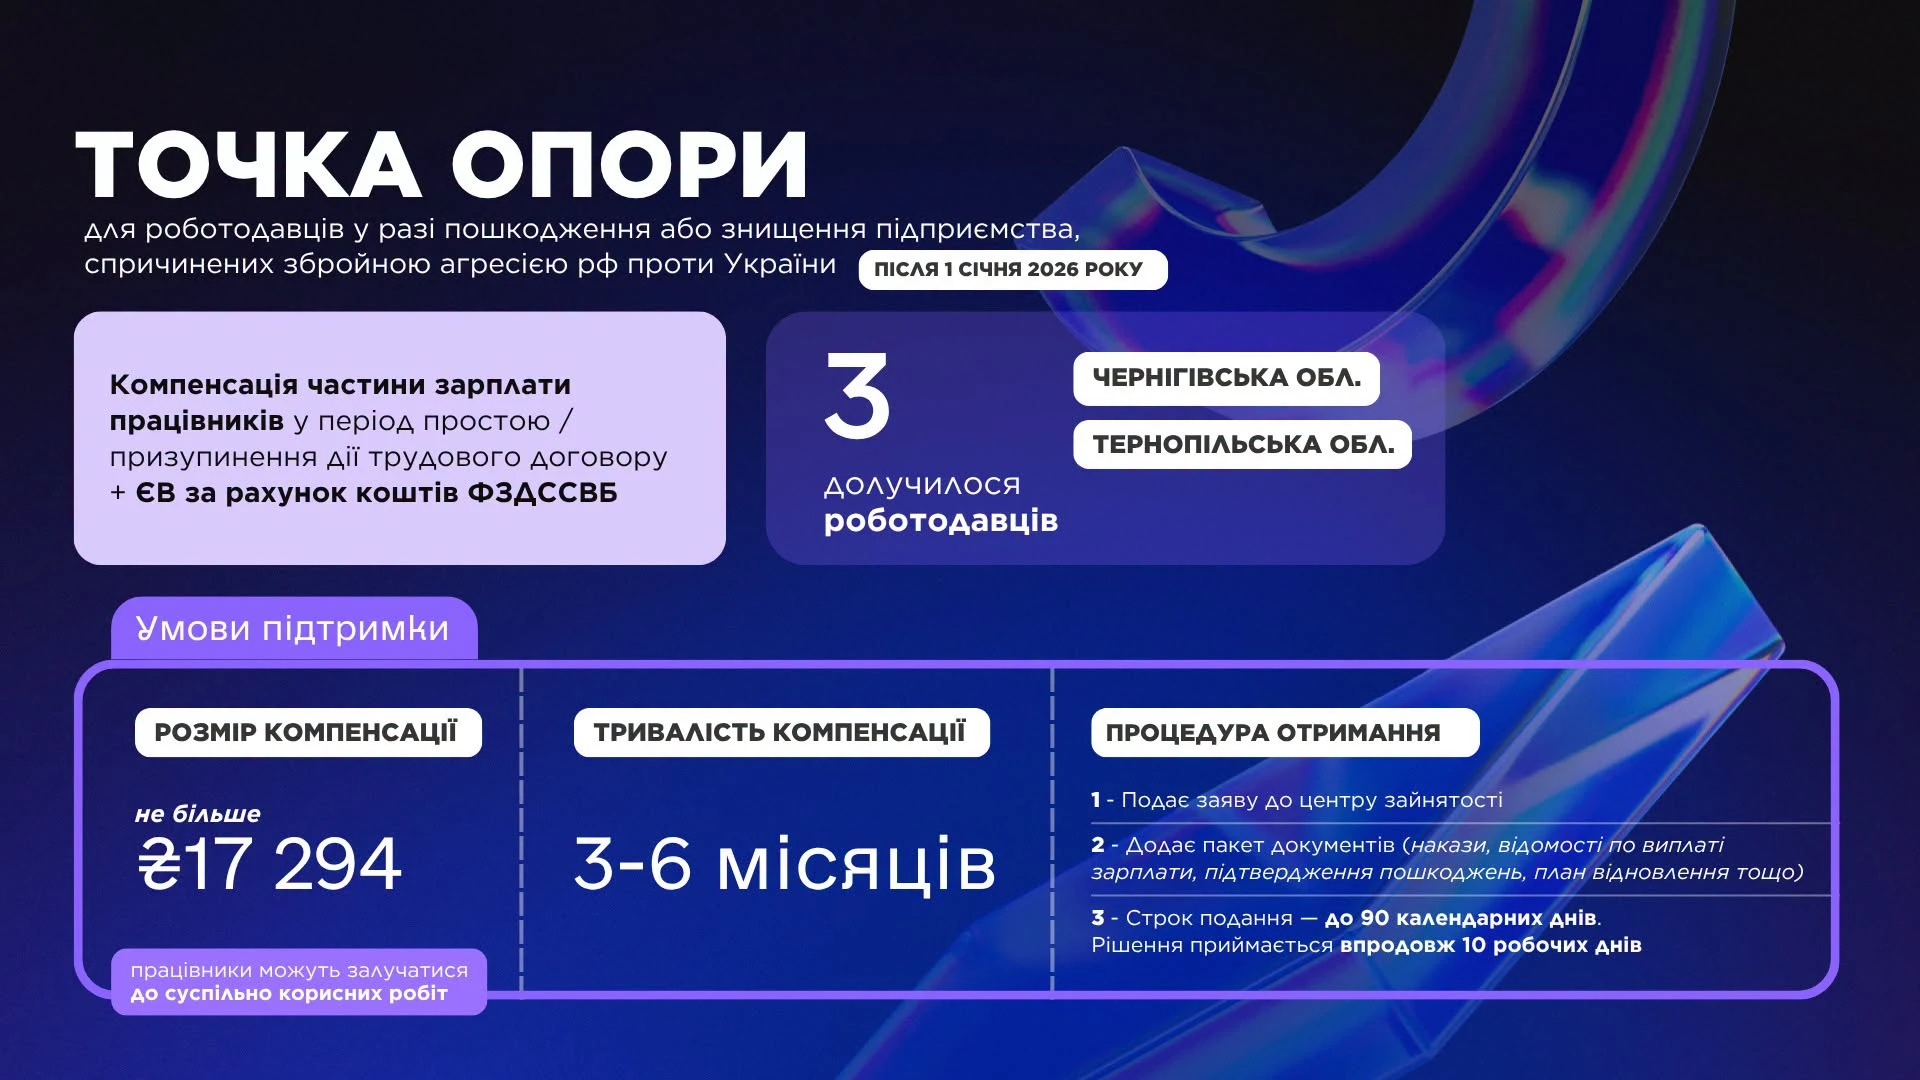
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною