


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Транспорт у діяльності
19.08.2026
Оренда автомобіля у працівника: облік і оподаткування
Досить часто роботодавці зацікавлені у прийнятті на роботу працівників з власними автомобілями. Такий інтерес зумовлений роз’їзним характером роботи таких працівників або їх частими поїздками для виконання службових завдань. Одним із варіантів використання автомобіля в господарській діяльності підприємства – укладення з таким працівником договору оренди його автомобіля. Далі – докладніше про умови і ризики такого договору
- Укладення договору оренди авто між працівником і роботодавцем
- Облік витрат орендаря за договором оренди автомобіля
- Оренда автомобіля у працівника: податкові наслідки
- Ремонти та поліпшення об'єкта оренди: ризики для сторін
- Висновки
Укладення договору оренди авто між працівником і роботодавцем
Хоч договір найму (оренди) транспорту (авто), укладається між працівником та роботодавцем, проте регулюються ці відносини загальними нормами цивільного права.
За договором найму (оренди) наймодавець (фізична особа) передає або зобов'язується передати наймачеві (підприємству) майно у користування за плату на певний строк (ст. 759 Цивільного кодексу України, далі – ЦКУ).
Працівник може укласти договір оренди легкового автомобіля, якщо він є власником або йому належать майнові права на цей автомобіль (ст. 761 ЦКУ).
Договір оренди легкового автомобіля з фізичною особою укладається у письмовій формі та підлягає обов'язковому нотаріальному посвідченню (ст. 799 ЦКУ).
Зверніть увагу! У такому разі правовідносини, які виникатимуть між сторонами, носитимуть цивільно-правовий характер і не відносяться до трудових відносин
Істотними умовами договору оренди є (виходячи зі змісту статей 798-805 ЦКУ):
- предмет договору (найменування, марка автомобіля, номерний знак транспортного засобу, рік випуску, колір, реквізити посвідчення про реєстрацію транспортного засобу);
- строк договору оренди;
- орендна плата (розмір та періодичність виплати);
- умови повернення транспортного засобу тощо.
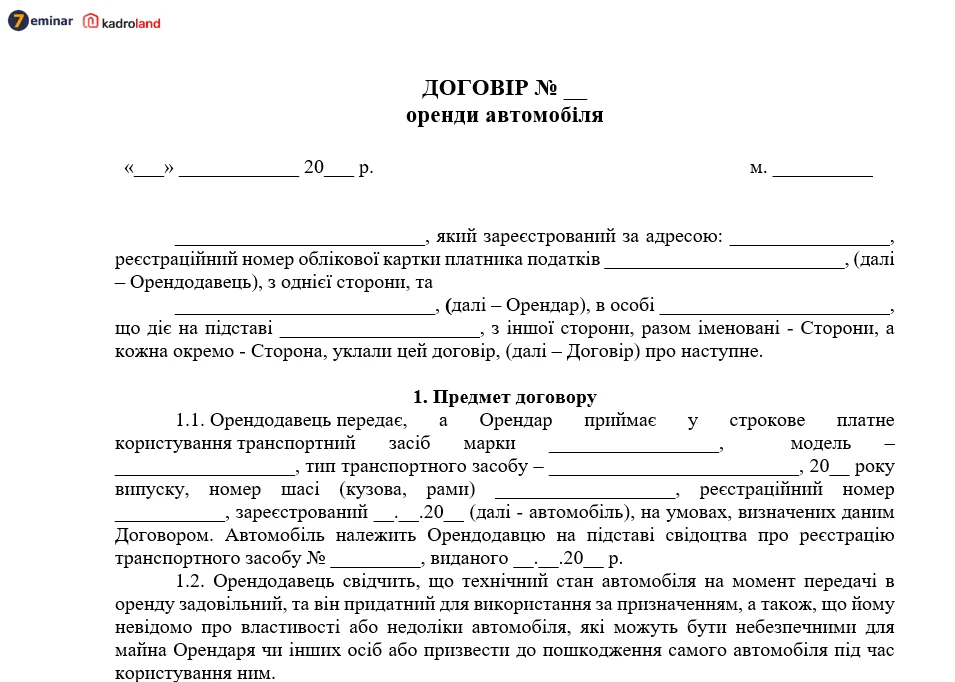
Завантажуйте зразок Договір оренди автомобіля між фізичною та юридичною особою
Облік витрат орендаря за договором оренди автомобіля
Передання автомобіля за договором оренди оформлюється актом приймання-передачі.
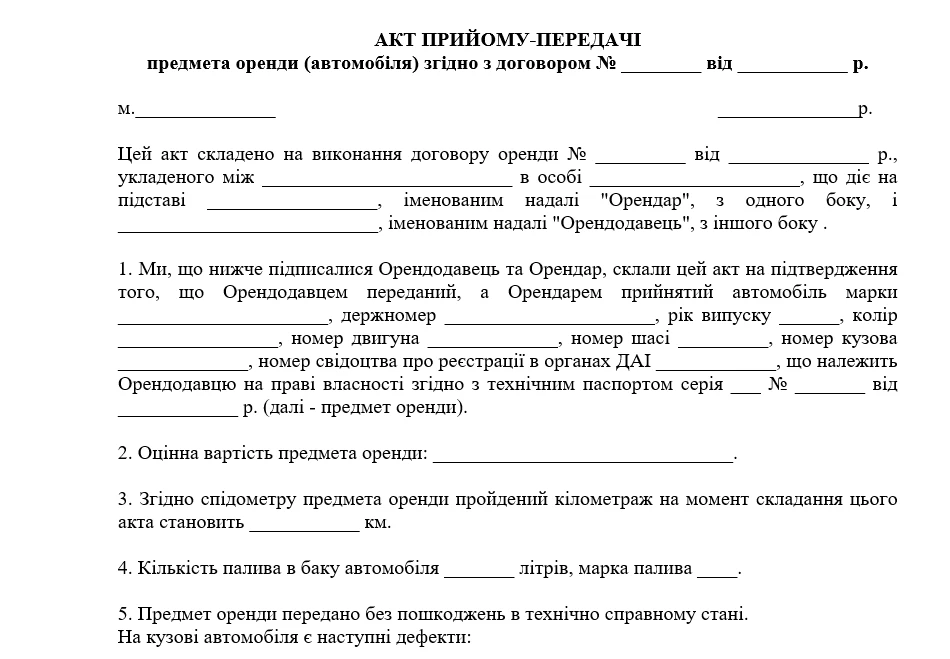
Завантажуйте шаблони Акт приймання-передачі предмета оренди (автомобіля)
Автомобіль обліковується на позабалансовому рахунку 01 «Орендовані необоротні активи».
Витрати на оренду автомобіля та його експлуатацію відображаються в обліку з урахуванням мети використання автомобіля – у складі:
- загальновиробничих (рахунок 91),
- адміністративних витрат (рахунок 92),
- витрат на збут (рахунок 93)
- інших витрат (рахунок 94).
Відображення в обліку орендних операцій
Зміст господарської операції | Дт | Кт | Сума, грн. |
Отримано об’єкт оренди | 01 | - | 50000,00 |
Нараховано орендну плату | 91 (92,93,94) | 685 | 1000,00 |
Нараховано ПДФО на суму орендної плати | 685 | 641/ПДФО | 180,00 |
Нараховано ВЗ на суму орендної плати | 642/ВЗ | 50,00 | |
Сплачено ПДФО до бюджету | 641/ПДФО | 311 (301) | 180,00 |
Сплачено ВЗ до бюджету | 642/ВЗ | 50,00 | |
Виплачена орендна плата | 685 | 770,00 | |
Повернуто об’єкт оренди (у періоді закінчення дії договору) | - | 01 | 50000,00 |
Оренда автомобіля у працівника: податкові наслідки
Сума орендної плати є доходом фізичної особи – орендодавця (пп. 14.1.54 Податкового кодексу України (далі – ПКУ)), який, своєю чергою, включають до об’єкта оподаткування ПДФО та військовим збором (пп. 163.1.2 ПКУ). Крім того, суми винагород та інших виплат, нарахованих (виплачених) платнику податку відповідно до умов цивільно-правового договору, включають до загального місячного (річного) оподатковуваного доходу платника податку (пп. 164.2.2 ПКУ).
Отже, дохід орендодавця оподатковують ПДФО за ставкою 18% та військовим збором за ставкою 5%. ПДФО та військовий збір сплачують за місцезнаходженням податкового агента (пп. 168.4.4 ПКУ).
ЄСВ на суму орендної плати не нараховується, оскільки відносини, які виникають між підприємством та працівником при укладенні договору найму (оренди), не мають ознак правовідносин, що регулюють виконання робіт або надання послуг (ЗІР, категорія 201.03).
Операції з отримання авто в оренду та його повернення не є об’єктом обкладення ПДВ (пп. 196.1.2 ПКУ). Оскільки працівник як фізична особа не є платником ПДВ, податковий кредит за сумами орендної плати не виникає.
Наприклад, за договором оренди автомобіля підприємство виплачує орендодавцю (фізичній особі) орендну плату у розмірі 7000 грн.
Суми орендних платежів, які виплачуються податковим агентом на користь фізичних осіб на підставі договорів оренди рухомого майна (транспортний засіб, обладнання, устаткування та інше майно) відображаються ним у додатку 4ДФ до Розрахунку за ознакою доходу «127» (ЗІР, категорія 103.25).
Зразок додатку 4ДФ
1 | 2 | 3а | 3 | 4а | 4 | 5а | 5 | 6 | 7 | 8 | 9 | 10 |
1 | 2426242625 | 7000,00 | 7000,00 | 1260,00 | 1260,00 | 350,00 | 350,00 | 127 | - |
Ремонти та поліпшення об'єкта оренди: ризики для сторін
Важливо у договорі оренди визначити, хто із сторін здійснює поточний та капітальний ремонт і забезпечує техобслуговування автомобіля
Інакше діятимуть загальні норми, вказані у ст. 776 ЦКУ:
- поточний ремонт речі, переданої у найм (оренду), провадиться наймачем за його рахунок, якщо інше не встановлено договором або законом;
- капітальний ремонт такої речі провадиться наймодавцем за його рахунок, якщо інше не встановлено договором або законом.
Для цього слід врахувати визначення, наведені у п. 1.3 розд. І Положення про технічне обслуговування і ремонт дорожніх транспортних засобів автомобільного транспорту, затвердженого наказом Мінтранспорту від 30.03.1998 №102:
- поточний ремонт – ремонт, який виконується для забезпечення або відновлення роботоздатності виробу і полягає в заміні і (або) відновленні окремих частин;
- капітальний ремонт – ремонт, який виконується для відновлення справності та повного або близького до повного відновлення ресурсу виробу із заміною чи відновленням будь-яких частин, у тому числі базових;
- технічне обслуговування – комплекс операцій чи операція щодо підтримки роботоздатності або справності виробу під час використання за призначенням, зберігання та транспортування.
Тож якщо договором передбачено, що орендар здійснює поточний ремонт та технічне обслуговування автомобіля, переданого в оренду, то в орендодавця (працівника) не виникає дохід для оподаткування ПДФО та ВЗ. ДПС підтверджує такий підхід у роз’ясненні в ЗІР, категорія 103.02.
Разом з тим, якщо орендар проведе капітальний ремонт автомобіля за свій рахунок, то в орендодавця (працівника) виникає дохід, який підлягає оподаткуванню ПДФО та ВЗ. Оподаткування можна уникнути, якщо працівник відшкодує роботодавцю вартість капітального ремонту. Втім підстави для цього мають бути передбачені відповідними положеннями договору оренди.
Висновки
- За договором оренди автомобіля, який належить працівнику, правовідносини, які виникають між сторонами, носять цивільно-правовий характер і не відносяться до трудових відносин.
- Передання автомобіля за договором оренди оформлюється актом приймання-передачі.
- Дохід орендодавця податковий агент (орендар) оподатковує ПДФО та ВЗ і сплачує за своїм місцезнаходженням. ЄСВ на суму орендної плати не нараховується.
- Для уникнення податкових ризиків важливо у договорі оренди визначити, хто зі сторін здійснює поточний та капітальний ремонт і забезпечує техобслуговування автомобіля.
Читати більше:
Форма № 20-ОПП: алгоритм заповнення та зразки
Збір за місця для паркування транспортних засобів
Декларація з транспортного податку: подання і заповнення
Відомості про транспортний засіб до ТЦК: посібник з практичних ситуацій
Шаблони та зразки документів:
Акт приймання-передачі легкового автомобіля з оренди
Акт приймання-передачі предмета оренди (автомобіля)
Акт приймання-передачі до договору оренди легкового автомобіля
Е-сервіс
15.11.2026
20000 місць на безоплатне навчання ШІ: як українцям отримати сертифікат Google
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Судова практика
15.11.2026
Керувала електросамокатом напідпитку: суд призначив 17000 грн штрафу без позбавлення прав
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Працевлаштування, переведення
15.11.2026
Вибір вакансії: які умови працевлаштування варто оцінити перед співбесідою в 2026 році
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Медицина
15.11.2026
Не списуйте все на вік: МОЗ зібрав в інфографіці, які зміни можуть свідчити про деменцію
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Охорона праці
15.11.2026
Продавцям забороняють сидіти під час зміни: що вимагають правила охорони праці
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
Військовий облік
14.11.2026
14 листопада 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі


ФОП
14.11.2026
Уточнююча декларація по ЄП для ФОП 3 групи: нюанси, які потрібно знати заздалегідь
ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?

РРО / ПРРО, фіскальні чеки
14.11.2026
Один, два чи три підписи: як правильно оформити касові документи без головного бухгалтера
На підприємстві немає посади головний бухгалтер. Є лише бухгалтер, який робить звітність. Він не має права підпису за головного бухгалтера, а директор її підписує. Коли реєстрували ТОВ, податківці не захотіли залишати графу «головний бухгалтер» пустою, тому в нас стоїть в обліковій карточці ТОВ в базі податківців, що директор й гол.бухгалтер одна й та сама особа. Директор виконує функцію касира, тому в касових ордерах він ставить свій підпис за Директора та за Касира. А поле гол.бухгалтер залишається без підпису. Чи правильно так робити? Чи не буде при перевірці проблем з касовими ордерами без підпису головного бухгалтера?

Бронювання, критичність
14.11.2026
Статус критично важливого підприємства: етапи переходу на нові правила та строки в інфографіці
Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці

Освіта
14.11.2026
Не дає готових відповідей, а вчить мислити: на ІТ-студіях з’явилася ШІ-менторка
На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра

Пенсія, соцпільги
14.11.2026
Хочете вийти на пенсію у 2027 році: скільки років стажу потрібно мати
Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж

Працевлаштування, переведення
14.11.2026
Безпечний пошук роботи: як розпізнати шахрайську вакансію та захистити себе
Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди

Цільове фінансування
14.11.2026
ОСББ зможуть знову подаватися на гранти: Фонд енергоефективності отримав 630 млн грн
Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів

Сільгоспдіяльність
14.11.2026
Захист вод від забруднення нітратами: Україна планує виконати вимоги директиви ЄС до кінця 2028 року
Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні

Судова практика
13.11.2026
Неповідомлення про розгляд заперечень є підставою скасування ППР: позиція Верховного Суду
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

Ліквідація госпсуб'єкта
13.11.2026
Ліквідаційний баланс: хто складає і куди подає у 2026 році
Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів

