Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Купівля-продаж автомобіля між підприємством і фізособою – це значно більше, ніж просто договір і розрахунок. У статті розберемо, які податкові наслідки виникають у кожній ситуації: від ПДВ, податку на прибуток і єдиного податку до ПДФО, військового збору та транспортного податку. Окремо пояснимо, коли потрібна оцінка авто, як працює «податок на розкіш», які є готівкові обмеження та як правильно підтвердити черговість продажу. Практичні приклади допоможуть уникнути податкових ризиків і помилок у договорі
Дуже часто саме до бухгалтера звертаються із запитаннями щодо купівлі або продажу автомобіля. Причому навіть тоді, коли авто продає чи купує звичайна фізична особа – директор або власник підприємства. Або ж навпаки: підприємство планує придбати автомобіль у фізособи і виникає цілий перелік запитань:
Усе залежить від того, хто саме є продавцем – підприємство чи фізична особа. Адже від цього змінюються як податкові наслідки, так і обов’язки сторін.
Якщо продавцем є підприємство, потрібно враховувати ПДВ, податок на прибуток або єдиний податок. Якщо ж продавцем виступає фізична особа, тоді підприємство фактично стає податковим агентом і відповідає за правильність оподаткування доходу фізособи.
Ба більше, навіть коли підприємство продає авто фізичній особі, питання ПДФО теж може виникнути. Податківці нерідко трактують продаж за заниженою ціною як надання індивідуальної знижки, тобто додаткового блага для фізособи.
Окремо стоять питання оцінки майна, пенсійного збору, нотаріального посвідчення та відображення операцій у звітності.
Спочатку розглянемо ситуацію, коли продавцем є підприємство, а покупцем – фізична особа.
На перший погляд, може здатися, що значення має лише те, що підприємство отримує дохід від реалізації. Відповідно, виникають звичайні податкові наслідки: ПДВ, податок на прибуток або єдиний податок.
Але у випадку продажу фізичній особі потрібно враховувати ще й ризики щодо ПДФО та військового збору.
Наведемо приклад. ТОВ продає фізособі авто, яке перебуває на балансі ТОВ. Які податки виникають? Чи посвідчувати договір і які податки виникають? Чи потрібна оцінка майна?
ПДВ-наслідки проаналізуємо для двох варіантів:
Звернемось до п. 188.1 Податкового кодексу України (далі – ПКУ):
188.1. База оподаткування операцій з постачання товарів/послуг визначається виходячи з їх договірної вартості <…>
При цьому база оподаткування операцій з постачання <…> необоротних активів не може бути нижче балансової (залишкової) вартості за даними бухгалтерського обліку, що склалася станом на початок звітного (податкового) періоду, протягом якого здійснюються такі операції <…>
Тобто:
Тут є важливий нюанс. Для визначення мінімальної бази потрібно брати залишкову вартість саме на початок місяця продажу
Наприклад, якщо продаж відбувається у січні, то береться залишкова вартість станом на 1 січня. При цьому амортизація за місяць вибуття до уваги не береться, хоча бухгалтерська програма зазвичай автоматично її донараховує. Це пов’язано з вимогами НП(С)БО 7 «Основні засоби»: амортизація за місяць вибуття нараховується як за повний місяць.
Саме через це бухгалтери іноді помилково беруть залишкову вартість уже після нарахування амортизації за місяць продажу, що може призвести до заниження мінімальної бази оподаткування ПДВ.
Отже, якщо автомобіль продають за 1 млн грн, ПДВ нараховують саме з 1 млн грн. Але при цьому база оподаткування не може бути нижчою за залишкову вартість авто станом на початок місяця продажу. Наприклад, за наведеного нами другого варіанту мінімальною базою буде 100 000 грн – за умови, що саме такою є залишкова вартість на початок місяця вибуття автомобіля.
Для цілей ПДВ вимоги щодо обов’язкової оцінки майна немає.
Однак оцінка або хоча б розуміння ринкової вартості авто може бути важливим з іншої причини – через ризики щодо ПДФО та військового збору.
Продаж автомобіля фізособі за явно заниженою ціною може бути розцінений податковим органом як надання додаткового блага згідно з пп. «е» пп. 164.2.17 ПКУ:
164.2.17. дохід, отриманий платником податку як додаткове благо (крім випадків, передбачених статтею 165 цього Кодексу) у вигляді:
<…>
е) вартості безоплатно отриманих товарів (робіт, послуг), визначеної за правилами звичайної ціни, а також суми знижки звичайної ціни (вартості) товарів (робіт, послуг), індивідуально призначеної для такого платника податку <…>
Наприклад, якщо реальна ринкова вартість автомобіля становить 1 млн грн, а підприємство продає його за 1 грн або 100 грн, різницю податківці можуть трактувати як індивідуальну знижку.
У такому випадку:
Фактично це 23% податкового навантаження на різницю між ринковою та продажною ціною.
Саме тому, хоча вимоги щодо оцінки немає, для мінімізації ризиків часто доцільно мати підтвердження ринкової вартості авто.
Ні, якщо йдеться про звичайний продаж без додаткового блага.
У додатку 4ДФ до Податкового розрахунку відображають доходи, виплачені фізичним особам. У ситуації, коли підприємство продає автомобіль, дохід отримує саме підприємство, а не фізособа.
Єдиний виняток – якщо підприємство фактично надало фізособі індивідуальну знижку, яку визнають додатковим благом.
Якщо продавцем автомобіля є підприємство – платник податку на прибуток, то податкові наслідки визначаються за даними бухгалтерського обліку.
Наприклад, якщо автомобіль повністю замортизований і його залишкова вартість дорівнює нулю, то у разі списання в бухобліку роблять проведення: Дт 13 – Кт 10. У такому разі витрат не виникає, оскільки залишкова вартість відсутня. Водночас до доходу потрапляє сума виручки від продажу автомобіля без ПДВ.
Якщо ж автомобіль має залишкову вартість, ситуація інша. Наприклад, первісна вартість авто – 500 тис. грн, знос – 400 тис. грн, а залишкова вартість – 100 тис. грн. Тоді при продажу:
Саме так операція впливатиме на об’єкт оподаткування податком на прибуток.
Для високодохідників також виникають податкові різниці відповідно до ПКУ:
Тобто застосовується загальний механізм різниць у разі вибуття основних засобів за ст. 138 ПКУ.
У випадку, коли авто реалізує підприємство – платник єдиного податку, податкові наслідки продажу автомобіля залежать від того, як довго таке авто перебувало на балансі.
Якщо з дати придбання автомобіля до його продажу минуло менше 12 місяців, то всю суму коштів, отриману від продажу на поточний рахунок, включають до доходу та оподатковують єдиним податком у розмірі 3% або 5% – залежно від обраної відповідним підприємством ставки.
Якщо ж автомобіль перебував на балансі понад 12 місяців, тоді дохід визначають як різницю між сумою виручки від продажу та залишковою вартістю об’єкта.
Наприклад, первісна вартість автомобіля – 500 тис. грн, знос – 400 тис. грн, а залишкова вартість – 100 тис. грн. Якщо такий автомобіль продати за 1 млн грн, то оподатковуваним доходом буде 900 тис. грн (1 000 000 грн – 100 000 грн).
Якщо ж авто продати за суму, меншу за його залишкову вартість, наприклад за символічну ціну, об’єкта оподаткування єдиним податком не виникне, оскільки виручка не перевищує залишкову вартість.
На замітку! Вимоги проводити обов’язкову оцінку майна для продажу автомобіля немає ані для платників єдиного податку, ані для платників податку на прибуток, ані для платників ПДВ
Пенсійний збір сплачують лише за одночасного виконання двох умов:
Тому, якщо автомобіль не є легковим або реєстрація такого легкового авто в Україні не перша, пенсійний збір сплачувати не потрібно.
Якщо все ж таки пенсійний збір виникає, то у 2026 році застосовуються такі ставки:
Об’єктом оподаткування є вартість легкового автомобіля, зазначена в договорі купівлі-продажу, договорі міни, вантажно-митній декларації, акті експертної оцінки або в інших документах, що підтверджують ціну транспортного засобу.
Пенсійний збір сплачується незалежно від того, чи є автомобіль новим, чи вживаним, за умови його першої реєстрації в Україні.
Розрахунок здійснюється виходячи з вартості авто без урахування податку на додану вартість (ПДВ):
Тож, чи потрібно проводити обов’язкову оцінку автомобіля у разі його продажу?
Така вимога дійсно є, але стосується не всіх випадків.
Зокрема, змінами постанови Кабміну від 01.10.2024 №1132, було передбачено обов’язкову оцінку транспортного засобу професійним оцінювачем у разі комісійної торгівлі автомобілями. Йшлося насамперед про ситуації, коли продавцем є фізична особа, а продаж підлягає оподаткуванню, наприклад другий чи третій продаж авто протягом року. Мета таких правил – уникнути штучного заниження вартості продажу.
Однак з 1 грудня 2024 року законодавство змінили (згідно із Законом України від 10.10.2024 №4015-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо забезпечення збалансованості бюджетних надходжень у період дії воєнного стану»). Відтоді для комісійної торгівлі з’явилася альтернатива: замість звіту професійного оцінювача можна використовувати витяг із сайту Мінекономіки щодо середньоринкової ціни транспортного засобу.
Тобто наразі професійна оцінка не є безумовно обов’язковою, якщо є відповідний витяг із ресурсу Мінекономіки (див. роз’яснення ГСЦ МВС).
Водночас важливо розуміти: ці правила стосуються саме комісійної торгівлі транспортними засобами та не поширюються на звичайний продаж авто підприємством, про який ішлося вище.
Обов’язкової вимоги нотаріально посвідчувати договір купівлі-продажу автомобіля немає.
Але сторони можуть зробити це добровільно, якщо вважають за потрібне.
Незважаючи на те, що нотаріальне оформлення потребує додаткових витрат, за даними сайту Autogorod, воно має низку важливих переваг. Насамперед це повний юридичний захист обох сторін угоди та гарантія того, що продавець дійсно є законним власником автомобіля. Нотаріус також перевіряє авто на наявність арештів, застав чи інших обмежень.
Крім того, договір буде складений правильно, з урахуванням усіх юридичних нюансів, а в разі виникнення спору його можна використовувати як належний доказ у суді.
Також нотаріус може перевірити документи, допомогти з проведенням розрахунків і порадити безпечний спосіб передачі коштів – наприклад, через банківський сейф (комірку) або шляхом безготівкового розрахунку.
Тепер розглянемо зворотну ситуацію – коли підприємство купує авто у фізособи.
У цьому випадку підприємство вже однозначно є податковим агентом.
Для легкових автомобілів, мотоциклів і мопедів діють такі правила:
Для вантажних автомобілів пільги немає:
Податковий кодекс у п. 173.1 встановлює, як визначати дохід від продажу:
Отже, якщо продаж перший – податку, як правило, не виникає. Але якщо це другий або третій продаж протягом року, у сторін часто виникає спокуса вказати в договорі мінімальну ціну, щоб зменшити податкове навантаження. Але тут слід дотримувати вимог ст. 173 ПКУ.
Що це означає на практиці?
Якщо продавцем є фізична особа і виникає база оподаткування (зокрема, за другого та наступних продажів авто), дохід для оподаткування не можна штучно занизити. Потрібно:
або
Саме тому оцінка може бути вигідною у випадках, коли сервіс Мінекономіки показує явно завищену середньоринкову вартість.
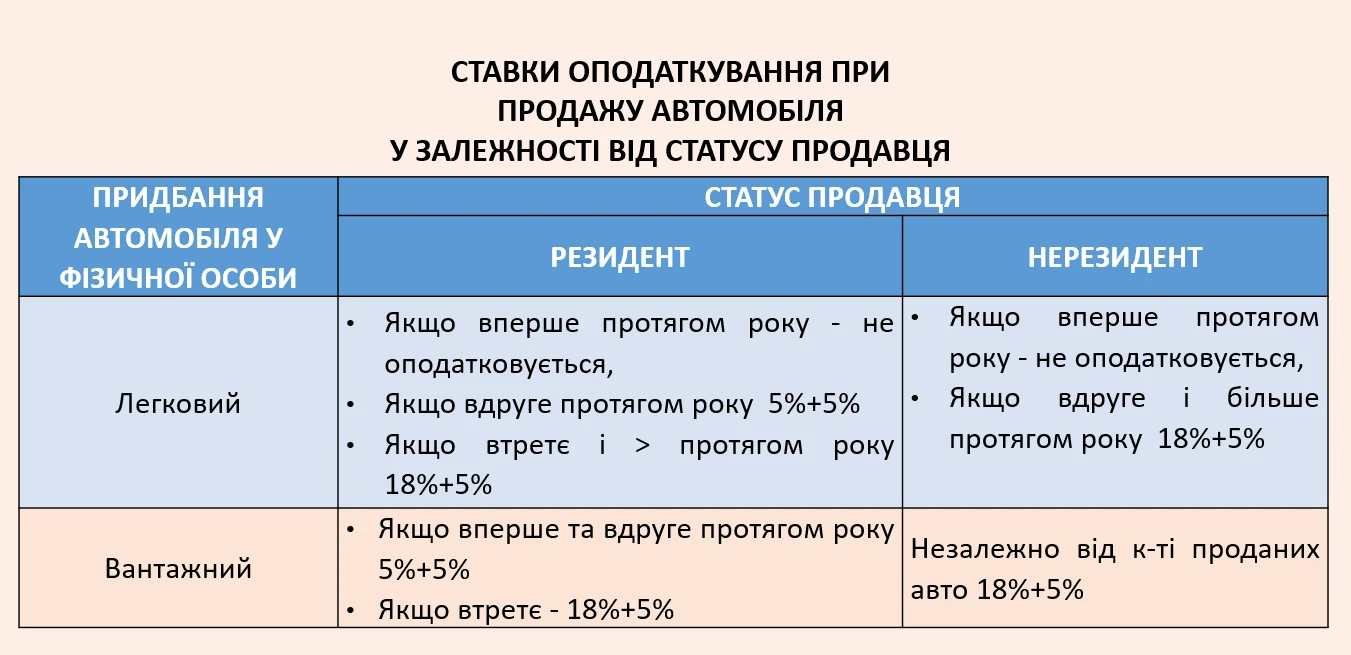
Якщо підприємство купує автомобіль у нерезидента – фізичної особи, діє така особливість: порядок оподаткування аналогічний як і для резидентів, але ставки вищі.
Для легкового авто:
Для вантажного транспорту – 18% + 5% незалежно від кількості продажів.
Для зручності унаочнимо наведене в Інфографіці:
Позаяк підприємство виступає податковим агентом, йому важливо мати підтвердження, який саме це продаж для фізособи протягом року.
Тому бухгалтеру варто подбати, щоб відповідна інформація щодо фізичної особи – продавця була прямо зазначена у договорі купівлі-продажу. Або ж до договору можна додати невід’ємний додаток або довідку (заяву), де це чітко прописано. Але найзручніше – одразу включити відповідний пункт безпосередньо до договору.
Як підтвердити черговість продажу? Фактично – лише зі слів продавця та на підставі наданих ним документів. Повної гарантії достовірності інформації немає, тому певний ризик завжди залишається і базується винятково на добросовісності фізичної особи.
Якщо ж у договорі взагалі не передбачити черговість продажу, податкові органи, як правило, виходять із найгіршого для платника варіанту – можуть трактувати операцію як другий або наступний продаж і, відповідно, донараховувати податки. Тому з боку підприємства важливо подбати про наявність довідки або чіткого зазначення в договорі, який це продаж фізособи у межах року.
У разі купівлі автомобіля може також виникати так званий «податок на розкіш» або транспортний податок.
Але його справляють лише до легкових автомобілів віком не більше п’яти років. Додатковою умовою є те, що середньоринкова вартість такого авто, визначена за даними Мінекономіки, має перевищувати 375 мінімальних заробітних плат (пп. 267.2.1 ПКУ). Для 2026 року це понад 3 242 625 грн.
При цьому не має значення, за якою ціною підприємство фактично купує автомобіль у фізичної особи. У договорі може бути зазначена будь-яка вартість, навіть з урахуванням додаткових умов чи комплектації. Для цілей транспортного податку слід брати саме середньоринкову вартість, визначену за методикою Мінекономіки.
Якщо ви перевірили автомобіль на сайті Мінекономіки і бачите, що його середньоринкова вартість є зависокою, тоді, як фактична ринкова ціна нижча, доцільно замовити незалежну оцінку. Це дозволяє обґрунтувати реальну вартість авто та уникнути необґрунтованого нарахування транспортного податку.
У випадку придбання автомобіля у фізичної особи за готівку варто враховувати готівкові обмеження, встановлені п. 6, 7 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою НБУ від 29.12.2017 №148.
Зокрема, розрахунки готівкою між фізичною та юридичною особою не можуть перевищувати 50 000 грн протягом одного дня.
Тому, якщо сума більша, ніж 50 000 грн, є кілька варіантів:
або
Тобто варіант виплати за авто готівкою, зокрема з наявної виручки підприємства, можливий лише з дотриманням встановленого ліміту 50 000 грн.
За порушення цієї вимоги передбачено штрафи від 1700 до 17 000 грн відповідно до ст. 163-15 Кодексу України про адміністративні правопорушення (далі – КупАП). Водночас строки притягнення до такої відповідальності досить короткі – два місяці з дня вчинення правопорушення (ст. 38 КУпАП).
Це означає, що якщо з моменту порушення минуло більше двох місяців, застосувати адміністративні санкції вже не зможуть. Але важливо розуміти: це не є рекомендацією до порушення, а лише правова норма, яку потрібно враховувати в роботі.
Купівля-продаж автомобіля між підприємством і фізичною особою – це не просто оформлення договору та передання грошових коштів.
Якщо підприємство продає авто фізособі, потрібно думати не лише про ПДВ чи податок на прибуток/єдиний податок, а й про ризики щодо ПДФО та військового збору через можливе додаткове благо.
Якщо ж підприємство купує автомобіль у фізособи, ключовими стають:
І саме тому бухгалтеру підприємства варто контролювати не лише проведення операції в обліку, а й зміст договору, порядок розрахунків та документи, які підтверджують вартість і статус продажу.
Матеріали за темою:
Продали автомобіль у минулому році? Коли та як декларувати дохід
Юридична особа продає власний автомобіль: покроковий алгоритм, пастки та наслідки
Придбання автомобіля у фізичної особи: заява про черговість продажу рухомого майна
Вибуття основних засобів: бухгалтерські проведення
Додаткове благо: коли виникає та як оподатковувати ПДФО, військовим збором
Транспортний податок: платники, ставка, строки і відповідальність
Обмеження готівкових розрахунків: що потрібно врахувати
Довідники за темою:
Пенсійний збір під час першої реєстрації авто
Обмеження готівкових розрахунків
Шаблони та зразки:
Винагороду за цивільно-правовим договором нарахували в серпні 2026 року, а виплатили у вересні? Рядок 05 додатка 4ДФ заповнюють за звітний період, у якому нараховано дохід з ознакою «102». Тож у цій ситуації кількість осіб, які працювали за ЦПД, зазначають у серпні – місяці нарахування винагороди, а не повторно у вересні, коли відбулася виплата
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
Якщо постачальник погоджується пробачити покупцю 50% вартості знищеного нереалізованого товару, це матиме податкові наслідки для ТОВ. Для податку на прибуток прощена заборгованість може розглядатися як безоплатно наданий товар, а необхідність коригування фінансового результату залежатиме від умов, визначених ПКУ. Водночас раніше нараховані податкові зобов’язання з ПДВ залишаються, адже прощення боргу не є поверненням товару
Правила бронювання військовозобов'язаних продовжують змінюватися, і найближчим часом можливі нові корективи. Експертка з кадрових питань Галина Казначей припускала раніше, що уряд може виключити з розрахунку квоти бронювання працівників, які вже мають відстрочку від призову за іншими підставами і 12 жовтня нардеп Ярослав Железняк оприлюднив інформацію про проєкт постанови, що містить таке положення
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Авансові внески з податку на прибуток за пункти обміну валют не повертаються, навіть якщо за підсумками року сплачена сума перевищує нараховане податкове зобов’язання. Таке перевищення не можна перенести на наступний рік, зарахувати в рахунок інших податків або повернути як надміру сплачені кошти
ДПС помилково нарахувала ФОП на 2-й групі ЄП податок на нерухомість. ФОП не сплачував його протягом 6 ти місяців і податкова скасувала реєстрацію платника єдиного податку. Лист на скасування помилково нарахованого податку на нерухомість відправили, в телефонній розмові податківці сказали, що скасують це нарахування. А як повернути реєстрацію платником єдиного податку?
ФОП – платники єдиного податку 1-ї та 2-ї груп зазвичай подають декларацію раз на рік, але в окремих випадках звітувати потрібно щоквартально. Такий обов’язок виникає, зокрема, у разі перевищення граничного доходу, переходу на іншу групу або відмови від спрощеної системи. Квартальна декларація містить окремі дані про доходи, оподатковані за різними ставками, і звільняє від подання річної декларації за цей звітний рік
Документи зберігалися в архіві архівної компанії. Це сховище було знищене під час обстрілу. Документи всі знищені. Які подальші дії нашої компанії, які документи потрібно отримати?
Працівник виробництва надав посвідчення, що підтверджує статус громадянина, який проживає і працює в гірському населеному пункті. Які законодавчі вимоги та фінансово-юридичні ризики є для підприємства?
На щорічну відпустку згідно статті 47 ЗУ «Про статус і соціальний захист громадян, які постраждали внаслідок Чорнобильської катастрофи» стаж, що дає право на таку відпустку, розраховується як і на основну щорічну відпустку? Чи є відмінності?
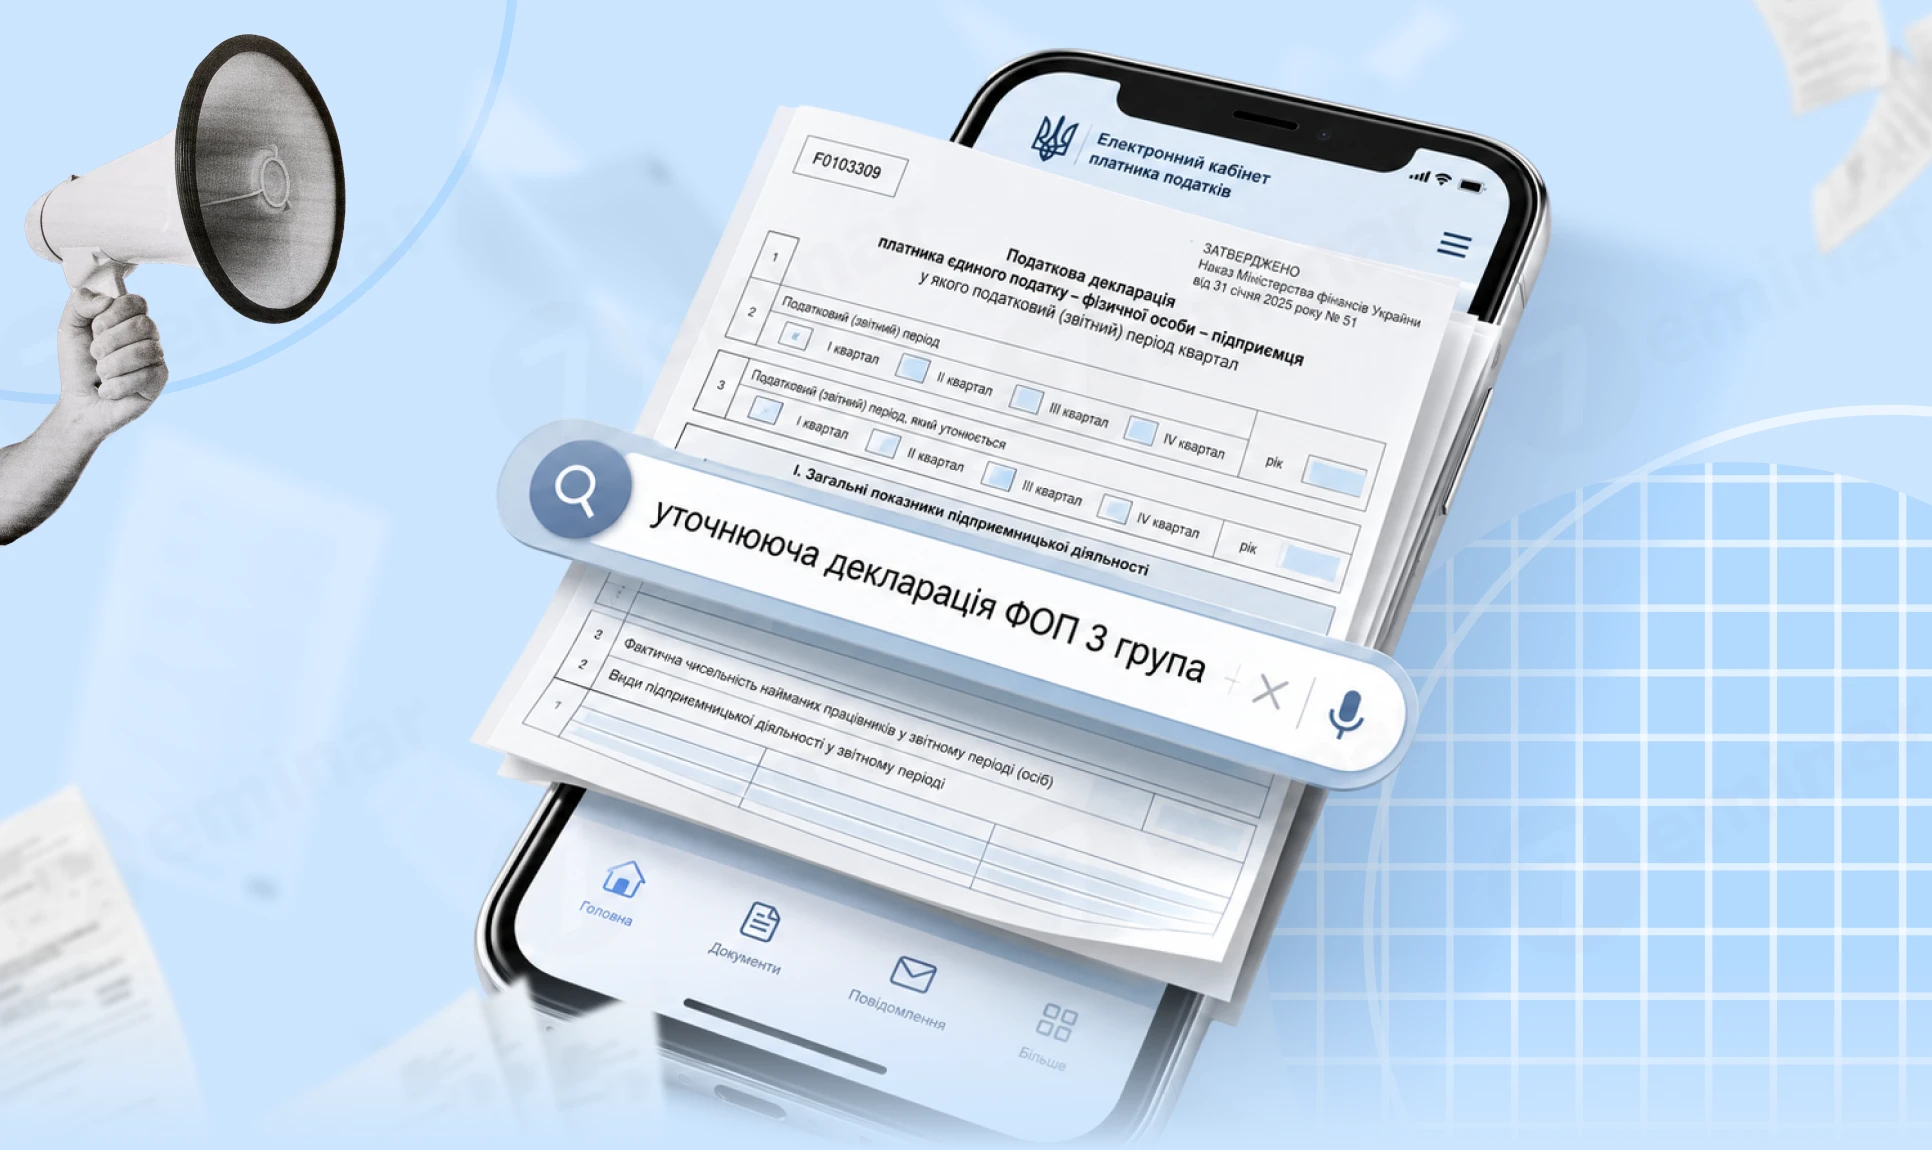
Як ФОП 3 групи єдиного податку подати уточнюючу декларацію та виправити помилки у звітності? Розглянемо ключові правила заповнення, нову позицію ДПС щодо повернення передплати, порядок коригування єдиного податку й військового збору та 4 практичні приклади з покроковими інструкціями і зразками заповнення декларацій
Роботодавець компенсує працівнику оренду квартири або сам оплачує житло? У таких випадках вартість проживання зазвичай вважається додатковим благом і оподатковується ПДФО за ставкою 18% та військовим збором – 5%. ДПС пояснила, хто має сплачувати податки, чи потрібно працівнику подавати річну декларацію та за яких умов безоплатне користування житлом може не оподатковуватися
КМУ спростив правила підтвердження трудового стажу для призначення пенсії, якщо трудова книжка втрачена, містить помилки або не має необхідних записів. Пенсійний фонд ширше використовуватиме дані державних електронних реєстрів, а за їх відсутності стаж можна буде підтвердити додатковими документами чи показами свідків. Також ПФУ зможе самостійно встановлювати належність документа особі за наявності розбіжностей в особистих даних – без обов’язкового звернення до суду
При прийнятті на роботу працівник підписав посадову інструкцію. Наразі посадові функції додалися. Як правильно додати ці функції в поточну посадову інструкцію та ознайомити працівника з нею?