



🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Підсумки тижня
01.05.2026
Уряд переписує правила індексації зарплат. «Не працював – не рахується»: нові правила лікарняних. Підсумки тижня 27.04-01.05.2026
У випуску: нові правила та приклади індексації зарплат із нюансами щодо надурочних, доплат і простоїв, продовження воєнних спецправил для податків, трудових відносин і перевірок до серпня 2026 року, перегляд ставок на спрощенці для отримання траншу віл МВФ, ризики затягування з поданням місячних податкових розрахунків ФОПами за І квартал, нові правила щодо лікарняних та декретних для самозайнятих, введення бальної системи ризиків для перевірок Держпраці і розширення її контрольних повноважень щодо «інвалідної» квоти та страхових виплат, право Держстату самостійно виправляти звітність і проводити виїзні перевірки бізнесу, обов’язковість навіть «нульової» звітності до ТЦК під загрозою значних штрафів, а також оновлений план перевірок ДПС для 4661 платника
- Надурочні, доплати, «нестандарт»: уряд переписує формули індексації зарплат
- Податки, відпустки, робочий час, перевірки – усе «по-воєнному» до серпня 2026-го
- 90 млрд євро від МВФ з умовами: спрощенку готують до 20%, 5% під переглядом
- 11 травня «підганяє»: Податковий розрахунок подаємо помісячно – без квартальної форми
- «Не працював – не рахується»: нові правила лікарняних і декретних для ФОПів
- Перевірки «за балами»: зарплати, борги і квота вирішуватимуть, коли прийде інспектор
- Контроль нормативу, страхових виплат, пільг: більше важелів тиску на бізнес у Держпраці
- Помилка у звіті? Держстат сам виправить, прийде з перевіркою і «передасть далі»
- Нуль не рятує: бізнес зобов’язали звітувати про те, чого нема, або штраф 34 тисячі
- 30 квітня ДПС оновила план перевірок для 4661 платника і ФОПи в топі
Надурочні, доплати, «нестандарт»: уряд переписує формули індексації зарплат
Індексацію зарплат пропонують рахувати по-новому: уряд готує чіткі правила для надурочних, тимчасових доплат і «нестандартних» нарахувань, що напряму зачепить бухгалтерів і працівників. Про це йдеться у доопрацьованому проєкті постанови КМУ щодо змін до Порядку індексації доходів, оприлюдненому профспілками.
Документ деталізує, як індексувати зарплату при:
- надурочних та роботі понад норму;
- виплатах за неповний місяць (зокрема, по безробіттю),
- підвищеннях окладів за рахунок тимчасових коефіцієнтів і доплат;
- переходах між видами соцвиплат чи відновленні виплат.
Індексацію планують поширити й на стипендії та окремі студентські доходи. Водночас частину виплат відсікають від індексації (наприклад, оплату простою і разову допомогу на бізнес).
Окремо закріплюють правило: у місяці підвищення окладу індекс «обнуляється» (100%), і відлік іде заново – це ключовий момент для розрахунків. При цьому уточнюють відповідальних за розрахунок індексу споживчих цін, тобто «хто саме рахує інфляцію для індексації».
Найцікавіше – оновлені приклади розрахунків: показано, як саме накопичується індекс, коли виникає поріг індексації та як змінюється сума виплат на конкретному прикладі зарплати. Фактично це готові «шпаргалки» для бухгалтерів, але з новою логікою нарахувань.
Поки ці зміни ще на етапі проєкту, саме час розібратися з чинними практичними підходами до нарахувань – детально це зробимо 8 травня на вебінарі «Оплата праці і відпустки у КНП & Відпусткові, компенсації, перехідні виплати: нові правила лікарняні, відрядження, як звітувати без штрафів»
Податки, відпустки, робочий час, перевірки – усе «по-воєнному» до серпня 2026-го
Воєнний стан укотре продовжили до 05:30 2 серпня 2026 року, що автоматично залишає бізнес і бухгалтерів у режимі «спецправил»: з іншими підходами до зарплат, робочого часу, перевірок і податкового обліку (Закон України від 28.04.2026 №4857-IX).
Це означає, що й надалі діє Закон України від 15.03.2022 №2136-IX про трудові відносини у воєнний час, спрощені правила дистанційної роботи, можливість призупинення трудових договорів, особливий режим відпусток без збереження зарплати та скасування святкових днів як неробочих.
Для бухгалтерів також зберігаються податкові послаблення: продовжені строки реєстрації податкових накладних і зменшені штрафи, а е-сервіси працюють у розширеному режимі.
Податкові перевірки проводять лише за безпечних умов, а планові інспекції Держпраці – «на паузі».
Робочий час може бути збільшений, надурочні обмеження зняті, а деякі виплати, як-от лікарняні, ще допускаються за паперовими листками.
Окремо діє знижений внесок за невиконання квоти працевлаштування осіб з інвалідністю – 50%.
Фактично бізнес і далі працює у режимі воєнної адаптації, де ключове – правильно застосовувати спецнорми, щоб не помилитися в обліку та нарахуваннях. Докладніше – у матеріалах:
- Воєнний стан продовжено до 05:30 2 серпня 2026 року: що має врахувати бухгалтер
- Воєнний стан продовжено до 2 серпня 2026 року: 7 важливих правил для бухгалтера
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
90 млрд євро від МВФ з умовами: спрощенку готують до 20%, 5% під переглядом
Європейський кредит на 90 млрд € заходить в Україну з умовами, які для спрощеної системи виглядають неоптимістично.
За даними переговорів з ЄС, частину виплат прив’язують до податкових змін, і серед ключових – перегляд спецрежиму для малого та середнього бізнесу. Зараз окремі підприємства працюють на пільговій ставці близько 5% від доходу, але нова пропозиція передбачає запровадження стандартного ПДВ на рівні 20% для компаній із річним доходом понад 4 млн грн.
Міністр фінансів теж не обнадіює: ПДВ для ФОПів та іншого малого бізнесу з великими оборотами не зникає з порядку денного, а лише рухається по таймлайну «можливо відтермінуємо, але точно не скасуємо». Перемовини з МВФ тривають, аргументи про «не на часі» звучать, але поруч уже лежить інша фраза – «питання обов’язкове в рамках євроінтеграції».
І поки великі цифри ділять на оборонні, бюджетні та реформні, малому й середньому бізнесу залишається менш приваблива частина сюжету – адаптація. Бо комфортна зона спрощенки, де вистачало простого обліку, мінімальної ставки і життя «без зайвої математики», поступово звужується. І тут уже не про паніку, а про підготовку: перегляд моделей оподаткування і маржинальності, вибір оптимальних сценаріїв роботи, актуалізація обліку витрат і документів, перевірка лімітів обороту, а також дуже практична річ – фінансова подушка під зміну податкового навантаження. Бо найгірший варіант у таких історіях не ставка, а несподіванка.
11 травня «підганяє»: Податковий розрахунок подаємо помісячно – без квартальної форми
ФОПам та іншим самозайнятим («незалежникам», «фермерам») доведеться фактично вже зараз закривати І квартал 2026 року без затвердженої квартальної форми звітності – і часу на очікування більше не залишилось. Адже граничний строк подання спливає 11 травня 2026-го.
На замітку! ДПС прямо рекомендує не чекати нового бланка. Його у такі стислі строки фізично не встигнуть ані затвердити, ані реалізувати в програмному забезпеченні – ні самою податковою, ні в комерційних бухгалтерських системах.
Тож подавати звітність слід за діючою місячною формою окремо за січень, лютий і березень. Фактично квартал доводиться збирати з трьох місячних звітів через електронний кабінет або облікові програми, які поки працюють у старій конфігурації без оновленої квартальної логіки. У кожному місяці подається стандартний пакет Д1 і 4ДФ, за потреби додається Додаток 5 щодо кадрових змін, при цьому найбільше уваги зараз потребують доходи та коректне відображення працівників, оскільки саме тут найчастіше виникають помилки.
ДПС уже розіслала нагадування в електронних кабінетах і фактично приймає такі звіти, але з ключовою ремаркою: технічно вони фіксуються, а відповідальність ніхто не скасовував. Формально штрафи за неподання або прострочення звітності за ст. 119 ПКУ (1020 грн) будуть застосовані вже за результатами кварталу, а не кожного місяця окремо, але сам факт неподання в межах кварталу фіксуватимуть як порушення.
Важливо! Останній день подачі – це традиційний тест на витривалість системи, і він може закінчитися «падінням серверів», тому краще не грати в дедлайн-рулетку.
Після подання автоматично формується блок по ЄСВ, а ПДФО та військовий збір підтягнуться через перевірочні механізми пізніше. Також врахуйте, що зарплатна звітність – це довготривала зона відповідальності: документи зберігають роками, а помилки можуть «вистрілити» навіть значно пізніше перевірки.
Тому бізнесу не варто чекати «ідеального бланка», а потрібно працювати згідно порад ДПС, навіть попри те, що вони не узгоджуються з чинним законодавством. І хоча бізнес-спільнота та окремі депутати неодноразово зверталися до Мінфіну з вимогою або терміново затвердити квартальну форму, або офіційно відтермінувати її подання за І квартал 2026 року та гарантувати відсутність санкцій на перехідний період, зворотного зв’язку так і не дочекалися.
Ба більше, проблема вже вийшла за межі податкової площини. Банки вимагають саме квартальні дані для кредитних рішень, виникають складнощі з лікарняними, соціальними виплатами та підтвердженням доходів, бо єдиної «правильної» форми фактично немає.
Тобто бізнес опинився в ситуації, коли законодавча логіка одна, а робочий інструмент – інший, і працювати доводиться тим, що є, а не тим, що має бути.
Докладніше – у матеріалах:
- Податковий розрахунок ФОП за квартал: форми нема – що робити
- ФОП об’єднана звітність за 1 квартал 2026: перші офіційні роз'яснення ДПС та що робити
- ДПС розсилає ФОП нагадування щодо подання об’єднаної звітності за місячною формою в Е-кабінет
«Не працював – не рахується»: нові правила лікарняних і декретних для ФОПів
Уряд переписав Порядок №1266 щодо лікарняних і декретних, у зв’язку з чим ФОПи та інші самозайняті отримали новий порядок обчислення виплат і більше підстав «викидати» періоди з розрахунку (постанова КМУ від 29.04.2026 №533).
Змінами розширено перелік поважних причин – тепер із розрахунку середньої можна виключати час догляду за дитиною до 3 років, якщо в цей період діяльність не провадили і ЄСВ «за себе» не сплачували.
Доходи для лікарняних і декретних таким особам рахуватимуть за «роботодавчим» механізмом, але з урахуванням специфіки сплати ЄСВ – тут і криється ризик різного тлумачення.
Окремо уточнили: якщо є паперовий лікарняний і людина працює за сумісництвом та як ФОП, потрібна завірена копія з основної роботи; якщо ж веде тільки підприємницьку діяльність – копію має засвідчити медзаклад.
Нові правила діють не лише для підприємців, а й для «незалежників» та членів фермерських господарств. І ПФУ вже доручено виплачувати допомогу за їх заявами-розрахунками по-новому.
Перевірки «за балами»: зарплати, борги і квота вирішуватимуть, коли прийде інспектор
Перевірки Держпраці для бізнесу фактично переводять у бальну систему: тепер ризик і частота інспекцій напряму залежатимуть від того, скільки «штрафних» балів назбирає підприємство за зарплати, умови праці та соціальні показники.
Оприлюднено проєкт постанови КМУ, який оновлює критерії ризику у сферах охорони праці, зайнятості та промбезпеки і запроваджує гнучкий ризик-орієнтований підхід.
Кожному підприємству нараховуватимуть бали (див. Таблицю 1).
Таблиця 1
Частота перевірок Держпраці
Сума балів | Рівень ризику | Періодичність перевірок |
понад 41 | високий ризик | раз на 2 роки |
21–40 | середній ризик | раз на 3 роки |
до 20 | низький ризик | раз на 5 років |
Бали додаються за порушення трудового законодавства і травматизм. Окремі з них наведемо у Таблиці 2.
Таблиця 2
Критерії нарахування ризикових балів для перевірок Держпраці
Порушення / показник | Нарахування балів |
Заборгованість із зарплати | +4 бали |
Виплата зарплати на рівні мінімальної | +2 бали |
Використання небезпечного обладнання | до +41 бала |
Праця неповнолітніх | до +32 балів |
Невиконання «інвалідного» нормативу | +20 балів |
Порушення працевлаштування іноземців | +15 балів |
Окремо враховують соціальний та технологічний аудит, а також стабільність виплат як індикатори ризику.
Водночас вводять і «бонуси»: сертифікація ISO 45001 може зменшити бали на 30 пунктів, а програми психосоціальної підтримки працівників дозволять урізати штрафні нарахування вдвічі.
Контроль нормативу, страхових виплат, пільг: більше важелів тиску на бізнес у Держпраці
Після запровадження «штрафних балів» для бізнесу контроль не просто посилюють – його ще й суттєво розширюють: Держпраці отримує нові повноваження і більше важелів впливу на роботодавців (див. проєкт постанови КМУ).
Службі надають право:
- перевіряти виконання нормативу робочих місць для осіб з інвалідністю;
- контролювати дотримання законодавства про зайнятість;
- оцінювати компенсації витрат на «розумне пристосування»;
- визначати, хто має право на пільги як підприємство трудової інтеграції.
Паралельно Держпраці заходить у сферу соцстраху: перевірятиме ПФУ та органи Фонду безробіття щодо призначення та виплат допомог і гарантій застрахованим.
Також розширюють її нагляд за хімічною безпекою, об’єктами підвищеної небезпеки та консультаційна функція для бізнесу.
Частину «старих» повноважень, як-от реєстрації окремого транспорту, видачі певних ліцензій та проведення експертиз, навпаки, прибирають.
У підсумку – менше формальних функцій, але більше реального контролю і точок впливу на роботодавців.
В умовах посиленого нагляду варто заздалегідь розібратися з ключовими вимогами – практичні орієнтири дамо 4 травня на вебінарі «Новий Звіт по нарахуванню внеску з інвалідності до 11 травня & Бронювання працівників з 1 травня: розрахунок, нові правила, ризики, штрафи»
Помилка у звіті? Держстат сам виправить, прийде з перевіркою і «передасть далі»
На цій хвилі посилення контролю Держстат теж не пасе задніх – і розширює свій вплив на бізнес. Тепер він може не лише перевіряти, а й сам виправляти статистичну звітність та навіть ініціювати покарання через правоохоронців (див. зміни, внесені наказом Держстату від 05.03.2026 №52).
Новий порядок дозволяє органам статистики безпосередньо приходити на підприємства й до ФОПів для огляду приміщень, вимагати виправлення недостовірної звітності, а якщо це не зроблено в строк – вносити зміни самостійно з повідомленням респондента.
Окремо їх наділили правом передавати матеріали до правоохоронних органів для притягнення посадових осіб компаній та підприємців до відповідальності за порушення у сфері статистики.
При цьому оновлено форми актів перевірок і відмови від їх підписання, що фіксуватимуть результати контролю. У пригоді вам можуть стати довідники:
- Типові помилки під час заповнення статистичної звітності
- Штрафи за неподання та помилки у статистичній звітності
Щоб упевнено орієнтуватися в підходах контролюючих органів і мінімізувати загрози для компанії, приєднуйтесь 6 травня до вебінару «Як бачить ДПС «дроблення» бізнесу, ЗЕД-операції та заборонене ПЗ: податкова безпека, кейси імпорту-експорту, контроль і відповідальність +ВІО»
Нуль не рятує: бізнес зобов’язали звітувати про те, чого нема, або штраф 34 тисячі
Підприємства зобов’язані звітувати до ТЦК та СП навіть тоді, коли звітувати фактично ні про що – немає транспортних засобів, техніки чи працівників.
Восьмий апеляційний адміністративний суд підтвердив: обов’язок подання інформації є безумовним і не залежить від того, чи веде підприємство діяльність (постанова від 15.04.2026 у справі №158/728/26).
Ідеться про справу новоствореної компанії, керівника якої оштрафували на 34 000 грн за неподання відомостей про транспорт і персонал. Він доводив, що підприємство існувало лише місяць і не мало ані техніки, ані працівників, тому повідомляти нічого. Але суди двох інстанцій вирішили інакше: керівники підприємств мають завжди двічі на рік – до 20 червня і 20 грудня – подавати відповідні відомості, навіть із «нульовими» показниками.
Суд прямо зазначив, що відсутність об’єктів обліку не звільняє від обов’язку подання інформації, а новостворений статус компанії не є винятком. Апеляція при цьому відхилила аргументи щодо листа Міноборони, вказавши на недопустимість таких доказів у справі.
Фактично суд закріпив підхід: є підприємство – є звітність, навіть якщо в таблиці лише нулі, а невиконання цього обов’язку тягне чималі адмінштрафи – від 34 000 до 59 500 грн (ч. 3 ст. 210-1 Кодексу України про адміністративні правопорушення). У поміч вам матеріали:
- Відомість про наявність і технічний стан транспортних засобів на підприємстві: як скласти і подати до ТЦК
- Відомість про транспорт до ТЦК: як подавати, щоб уникнути штрафу у 59500 грн
- Відомості про транспортний засіб до ТЦК: посібник з практичних ситуацій
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
30 квітня ДПС оновила план перевірок для 4661 платника і ФОПи в топі
Наостанок квітня ДПС вирішила «підбити підсумки» по-своєму і 30 квітня ДПС виклала оновлений План-графік документальних перевірок на 2026 рік – і цього разу «перетрус» торкнувся саме фізосіб, включно з ФОПами.
У цифрах картина виглядає так:
- 3385 юросіб;
- 1018 фізосіб, серед яких підприємці;
- 258 роботодавців перевірятимуть окремо – за ПДФО, військовим збором і ЄСВ.
Разом маємо 4661 платника під прицілом.
Сигнал простий: якщо ви у списку – часу «потім розберуся» вже немає. Перевірте себе в оновленому графіку зараз, щоб не зустрічати податкову зненацька, а зайти в цю історію підготовленими, а не «як вийде».

Податкова та фінзвітність
02.11.2026
Декларація з плати за землю: яку суму орендної плати зазначати – за договором чи автоматичним розрахунком
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
ПДВ
02.11.2026
Реєстрація ПН та РК: строки, штрафи
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
Ліквідація госпсуб'єкта
02.11.2026
Смерть ФОП: як відбувається зняття з податкового обліку та хто погашає його борги
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
Аліменти
02.11.2026
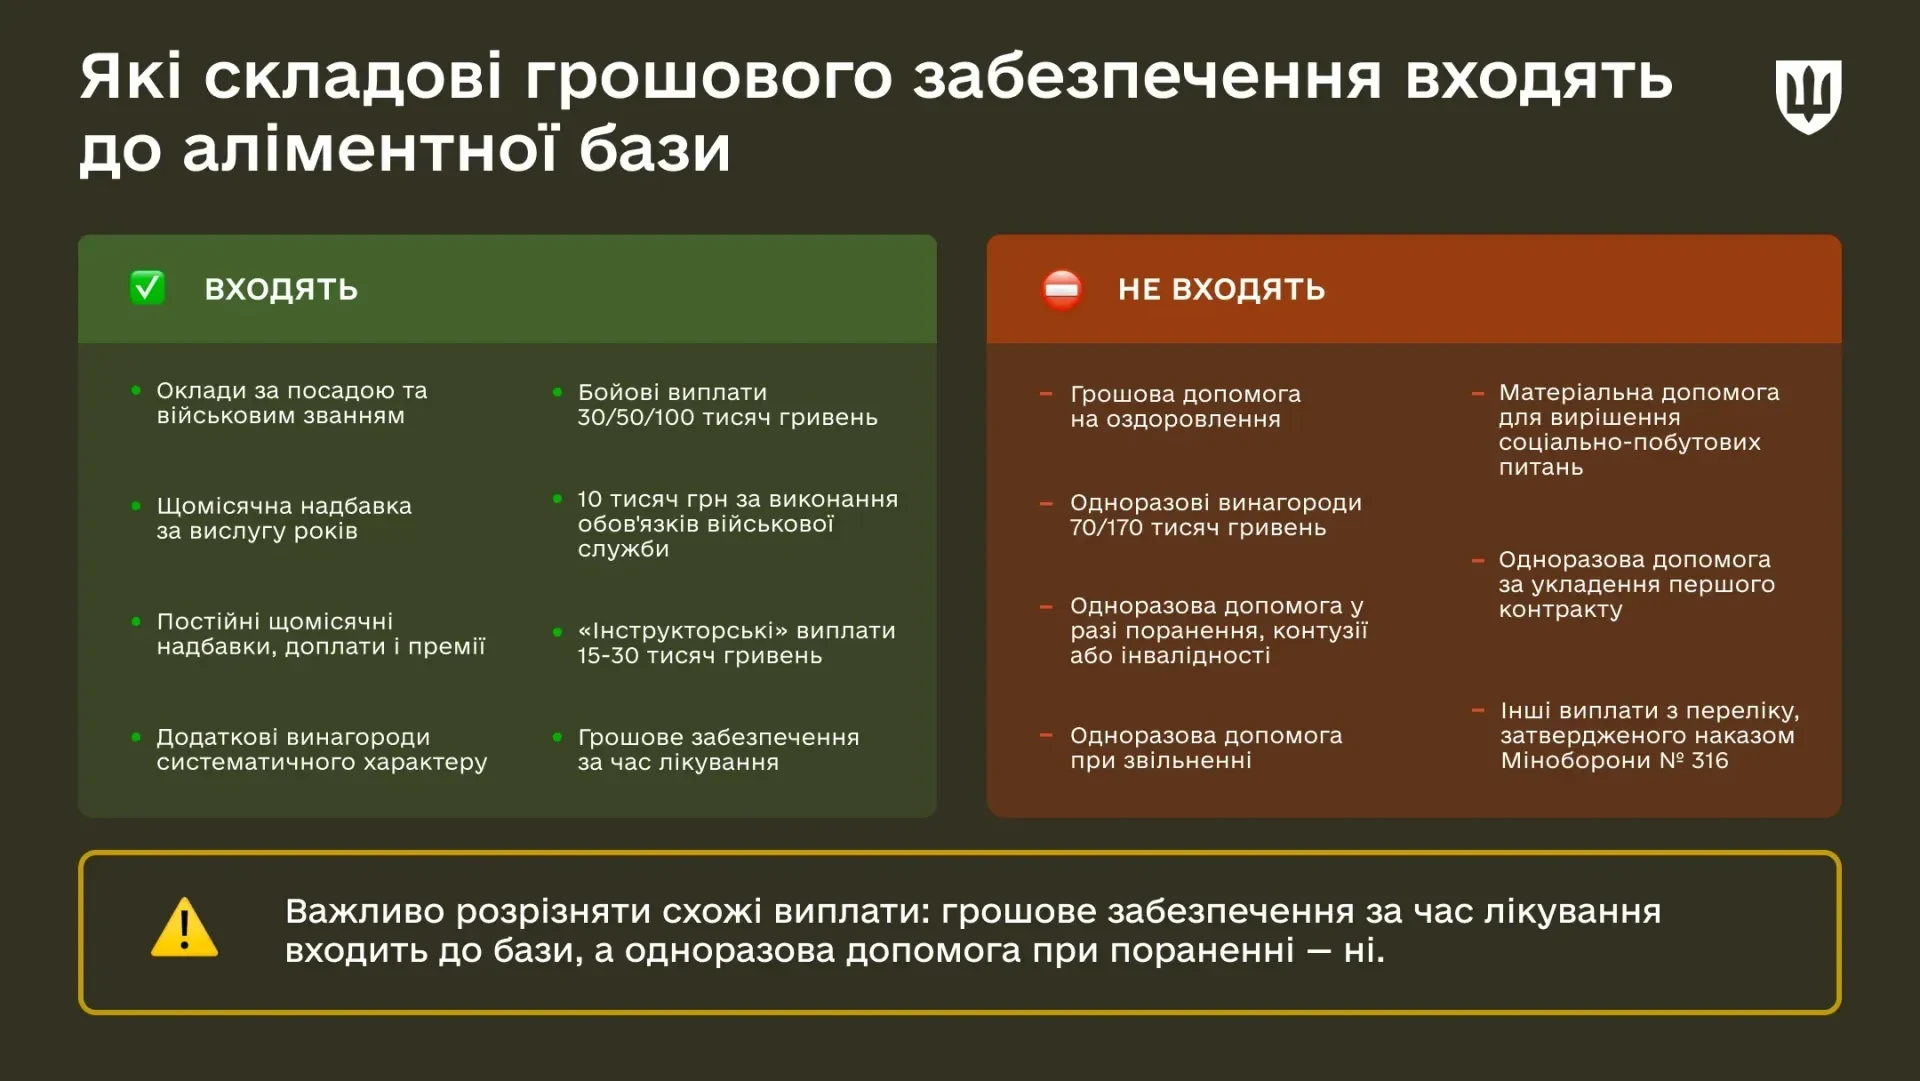
Бойові 30К/50К/100К та інші винагороди: чи стягують із них аліменти
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Особи з інвалідністю
02.11.2026
Оцінювання повсякденного функціонування: Кабмін змінив правила встановлення інвалідності
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Працевлаштування, переведення
02.11.2026
ФОП і сімейний бізнес: чи можна залучати родичів без офіційного працевлаштування
Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Індексація, компенсація
02.11.2026
Пошкоджено акцизний склад або знищено підакцизні товари: які документи має зібрати платник
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
ФОП
02.11.2026
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2026 рік + зразок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення


ФОП
02.11.2026
ФОП з липня перейшов з 3 групи на 2: чи потрібно наростаючим підсумком подавати декларацію за 9 місяців
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

Охорона праці
02.11.2026
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ зареєстровано постанову №16207
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Перевірки, штрафи
02.11.2026
Як правильно подати заяву на повернення коштів до Укртрансбезпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

Зміни у законодавстві
02.11.2026
Що зміниться з 1 листопада 2026 року: ключові новації для бухгалтерів і роботодавців
Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Акцизний податок
02.11.2026
Уряд оновив порядки ведення реєстрів податкових та акцизних накладних: що змінилося для бізнесу в коментарі від експерта
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Пільги
02.11.2026
Земельний податок і орендна плата: які території дають право на податкову пільгу
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
Пільги
02.11.2026
Звільнення від сплати за землю знову діє з 1 січня 2026 року: як уточнити зобов'язані у листопаді 2026 року в роз'ясненні від ДПС
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Акцизний податок
02.11.2026
Коли реєструємо податкові накладні та розрахунки коригування у листопаді 2026 року: календар від редакції
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня

