


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
У практиці платників податку на прибуток, які застосовують МСФЗ, найчастіше виникають питання щодо того, які саме форми фінансової звітності потрібно подавати до ДПС у проміжних та річних періодах, а також як це співвідноситься з обов’язком оприлюднення звітності з аудиторським висновком
Які форми фінансової звітності подаються до органів ДПС платниками податку на прибуток за квартал, півріччя, три квартали, рік, які складають фінансову звітність за міжнародними стандартами (у т. ч. які зобов’язані оприлюднювати річну фінансову звітність разом з аудиторським звітом)?
Платники податку на прибуток, які складають фінансову звітність за міжнародними стандартами (крім платників податку на прибуток, які зобов’язані оприлюднювати річну фінансову звітність та річну консолідовану фінансову звітність разом з аудиторським звітом), подають до органів ДПС разом з Податковою декларацією з податку на прибуток підприємств проміжну та річну фінансову звітність:
Проміжний фінансовий звіт має включати, як мінімум, такі компоненти:
Повний комплект фінансової звітності включає:
Платники податку на прибуток, які зобов’язані оприлюднювати річну фінансову звітність разом з аудиторським звітом, подають до органів ДПС разом з Декларацією:
Річна фінансова звітність за звітний рік разом з аудиторським висновком подається до контролюючого органу у строк не пізніше 10 червня року, наступного за звітним, яка включає:
Джерело: ЗІР, категорія 102.20.02
Читайте більше:
Оприлюднення фінзвітності та Звіту аудитора: обов’язковість, терміни, відповідальність
Фінансова звітність мікропідприємства за формами №1-мс, 2-мс: інструкція
Фінансова звітність малого підприємства за формами №1-м, 2-м: інструкція
Річна фінансова звітність за 2025 рік: загальні правила
Звіт про власний капітал за формою №4: інструкція заповнення
Звіт про використання доходів (прибутків) неприбуткової організації: інструкція
Звіт про рух грошових коштів (за непрямим методом) (форма №3-н): інструкція
Звіт про рух грошових коштів (за прямим методом) за формою №3: інструкція
Звіт про фінансові результати (Звіт про сукупний дохід) за формою №2: інструкція
Топ-10 найпоширеніших помилок, яких допускаються під час складання фінзвітності
Примітки до фінансової звітності за формою №5: інструкція
ДПС роз’яснила, коли операції з капітального ремонту пошкоджених війною багатоквартирних будинків можуть звільнятися від ПДВ. Пільга застосовується до будівельно-монтажних робіт із капітального ремонту житла за умови фінансування за рахунок коштів державного або місцевого бюджету та їх безпосереднього перерахування підряднику з відповідного казначейського рахунку. За дотримання цих умов вартість таких відновлювальних робіт формується без ПДВ
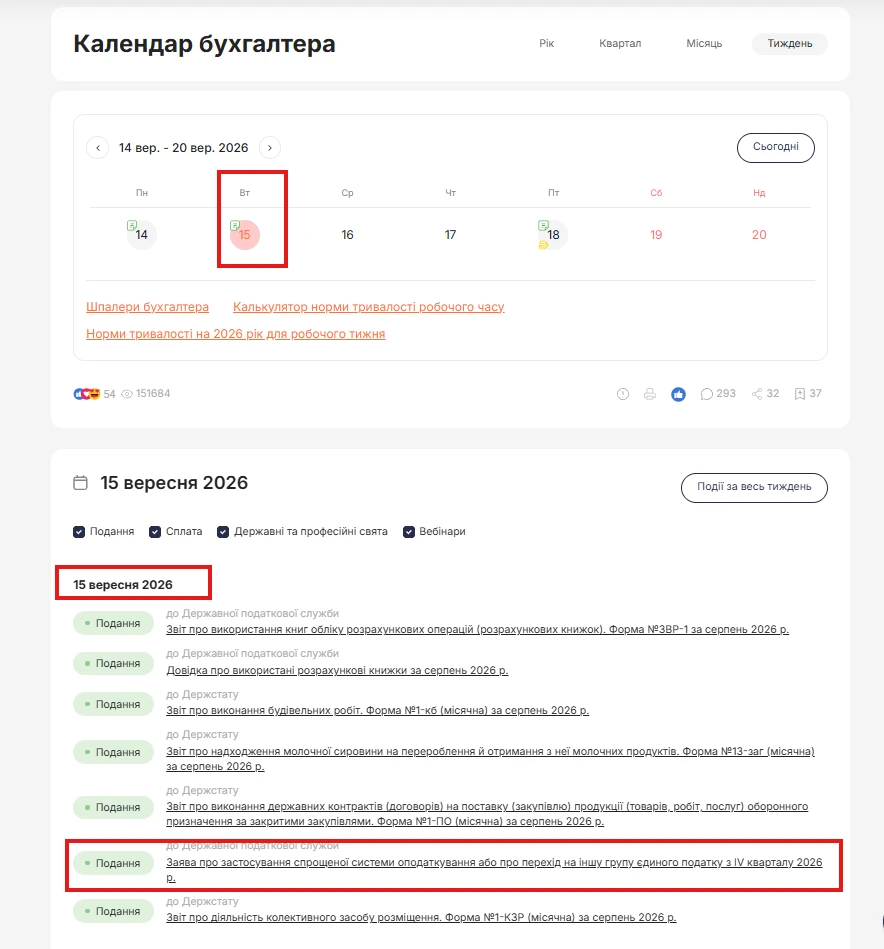
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет
Працівник після закордонного відрядження має лише штампи про перетин державного кордону та посадочні талони на літак. Вартість авіаквитків оплачувала приймаюча сторона, тому документів про оплату працівником квитків немає. Також є запрошення від приймаючої сторони, у якому зазначено, що всі витрати, пов’язані з поїздкою, оплачує вона. Чи достатньо цих документів для виплати працівнику добових?
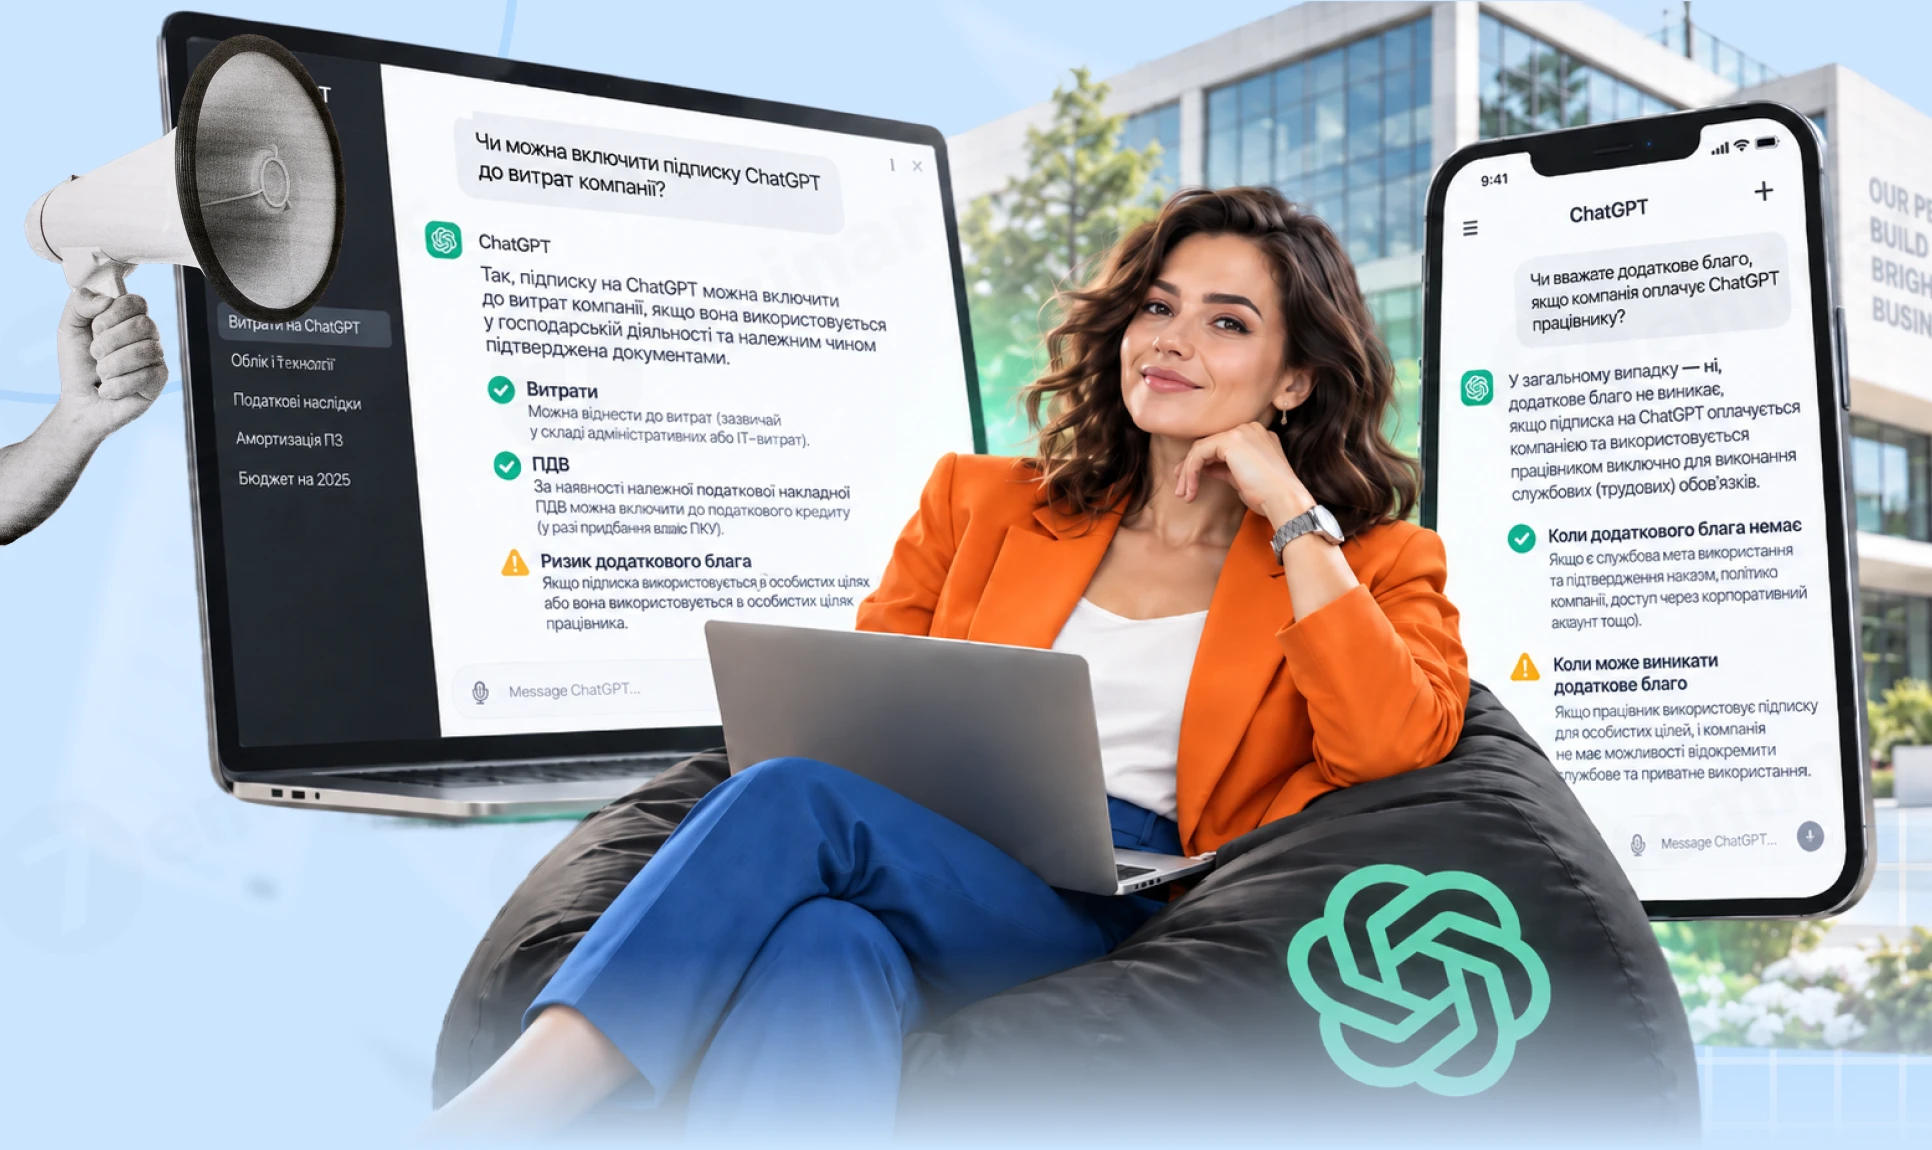
Чи можна віднести підписку на ChatGPT, Claude та інші ШІ-сервіси до витрат підприємства? Розбираємо ПДВ, податок на прибуток, оплату послуг нерезидента та ризик визнання підписки додатковим благом працівника. Розповідаємо, які документи підтвердять робоче використання ШІ та яких помилок варто уникати
Яким є порядок організації роботи підприємств у м. Києві під час «жовтого» та «червоного» рівнів повітряної тривоги? Чи обов'язково зупиняти роботу, як правильно оформити й оплатити таку зупинку, чи має працівник право піти в укриття самостійно та яка відповідальність загрожує керівнику за примус до роботи під час загрози?
У разі втрати, пошкодження особистого ключа КЕП або втрати пароля до нього, користувачу необхідно звернутися до представництва Кваліфікованого надавача електронних довірчих послуг ДПС України. Подається заява на зміну статусу сертифіката та новий комплект реєстраційних документів для отримання нового сертифіката відкритого ключа

ТОВ на загальній системі оподаткування планує орендувати автомобіль у ФОП – платника єдиного податку 3-ї групи зі ставкою 5%. ДПС зазначила, що ПКУ не передбачає податкових різниць за такими операціями, тому їх відображають за правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
Якщо резидент сплатив нерезиденту аванс за товар, а товар зберігається за межами України та ввозиться поступово, банк завершує валютний нагляд після отримання з реєстру митних декларацій інформації про відповідне митне оформлення. Водночас якщо товар буде ввезено та оформлено після спливу 180 календарних днів від дати авансу, до резидента може застосовуватися відповідальність за порушення граничних строків розрахунків
Податківці роз’яснили, що товари, придбані в оподатковуваних ПДВ операціях та знищені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних або негосподарських операціях, тому п. 198.5 ПКУ не застосовується. Водночас до моменту декларування ПДВ за відповідний звітний період платник має отримати сертифікат ТПП про форс-мажорні обставини
Постачальник поставив товар і зареєстрував ПН на повну вартість, але покупець сплатив лише 50%, а решту боргу сторони домовилися простити. ДПС зазначила, що таке прощення не є підставою для коригування податкових зобов’язань продавця, водночас покупець має нарахувати ПДВ за п. 198.5 ПКУ на суму прощеної заборгованості та зареєструвати відповідну зведену ПН
КМУ зареєстрував у Верховній Раді законопроєкт №16070, пов’язаний із проєктом закону «Про безпеку та здоров’я працівників на роботі» №10147. Документ пропонує замінити в КУпАП і КК України терміни «безпека праці» та «охорона праці» на «безпеку працівника», а також встановити відповідальність за порушення вимог безпеки і захисту здоров’я працівників від ризиків у вибухонебезпечному середовищі
Верховний Суд розпочав серію оглядів практики щодо речових прав на чуже майно в земельних відносинах і оприлюднив перший випуск про земельний сервітут. Огляд охоплює правові позиції ВС за 2018 рік – серпень 2026 року та стосується встановлення й припинення сервітуту, плати за нього, принципу найменшої обтяжливості, юрисдикції та відмежування сервітуту від оренди
На сайті КМУ 11 вересня 2026 року зареєстровано петицію №41/010909-26еп, у якій пропонують надати право на допомогу «єЯсла» батькам, які працюють на умовах неповного робочого часу, зокрема на 0,5 ставки. Автор також пропонує передбачити можливість отримання допомоги або її пропорційної частини для батьків, які працюють дистанційно чи за гнучким графіком
Арешт коштів на банківському рахунку не завжди означає, що боржник повністю позбавлений можливості ними користуватися. Під час воєнного стану фізична особа може визначити один поточний рахунок для видаткових операцій у межах двох мінімальних зарплат на місяць, а виконавець має винести відповідну постанову протягом 2 робочих днів після отримання заяви
Підприємство у 2021–2025 роках уклало з ФОП договори купівлі-продажу товарів на понад 58,9 млн грн, а згодом борги за ними були повністю прощені. За даними БЕБ, прощену кредиторську заборгованість не включили до доходу за 2025 рік, через що бюджет недоотримав понад 10,6 млн грн податку на прибуток. Кошти вже сплачено до бюджету, а остаточне рішення щодо звільнення особи від кримінальної відповідальності ухвалюватиме суд
Для окремих товарів аграрної продукції граничний строк розрахунків за експортними операціями тимчасово збільшено зі 120 до 150 календарних днів – для операцій, здійснених з 1 липня 2026 року до 31 серпня 2027 року. Водночас для окремих товарів, зокрема за кодами УКТ ЗЕД 0409 00 00 00, 0802 31 00 00 та 0802 32 00 00, діє строк 180 календарних днів
Військовий облік на підприємстві у 2026 році потребує особливої уваги через оновлення правил, електронізацію військово-облікових документів та нові вимоги до роботодавців. Підприємства мають не лише вести військовий облік працівників, а й своєчасно подавати повідомлення до ТЦК, перевіряти військово-облікові документи та проводити звіряння даних. Окрему увагу варто приділити строкам – зокрема, перевірці ВОД під час працевлаштування, звірянню з ТЦК до 1 грудня та підготовці облікових документів до 25 січня 2027 року. У матеріалі розбираємо, що потрібно зробити з військового обліку до кінця 2026 року, які документи мають бути на підприємстві та як уникнути порушень і штрафів