ММ
Експерт
Марія МорарКонсультант з питань бухгалтерського обліку, аудиту та оподаткування, сертифікований бухгалтер-практик САР


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Оприлюднення річної фінансової звітності та аудиторського висновку: хто зобов’язаний публікувати, у які строки (30 квітня / 1 червня) та які документи входять до повного пакета. Розбираємо вимоги Закону №996, правила розміщення на сайті, контроль з боку ДПС та інших органів, а також воєнні послаблення і ризики за несвоєчасне оприлюднення
Оприлюднення річної фінзвітності та аудиторського висновку є законодавчим обов’язком, що підтверджує прозорість та надійність компанії на ринку. У сучасних умовах бухгалтеру важливо чітко розмежовувати загальні вимоги законодавства та тимчасові «воєнні»« пільги. Нижче наведено стислий огляд діючих правил: від критеріїв обов'язковості та актуальних дедлайнів до аналізу ризиків і штрафних санкцій за порушення порядку публікації даних.
Фінансова звітність підприємств не становить комерційної таємниці, не є конфіденційною інформацією та не належить до інформації з обмеженим доступом, крім випадків, передбачених законом (ст. 14 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні», далі – Закон №996).
Стаття 14 Закону №996 висуває наступні вимоги до оприлюднення фінансової звітності:
Хто | Коли | «ЩО» саме підлягає оприлюдненню |
Підприємства, що становлять суспільний інтерес (крім великих підприємств, які не є емітентами цінних паперів) Публічні акціонерні товариства Суб’єкти природних монополій на загальнодержавному ринку Суб’єкти господарювання, які здійснюють діяльність у видобувних галузях | Не пізніше ніж до 30 квітня року, що настає за звітним періодом | 1. Річна фінансова звітність (повний набір: Баланс, Звіт про фінансові результати, Звіт про рух грошових коштів, Звіт про власний капітал та примітки) 2. Річна консолідована фінансова звітність (якщо підприємство має дочірні компанії та є материнським) 3. Аудиторський звіт (повний текст звіту незалежного аудитора за результатами аудиту) 4. Звіт про управління (або консолідований звіт про управління) 5. Звіт/Консолідований Звіт про платежі на користь держави (стосується лише суб’єктів, що працюють у видобувних галузях або займаються заготівлею деревини) |
Великі підприємства, які не є емітентами цінних паперів Середні підприємства. | Не пізніше ніж до 1 червня року, що настає за звітним періодом | 1. Річна фінансова звітність (повний набір: Баланс, Звіт про фінансові результати, Звіт про рух грошових коштів, Звіт про власний капітал та примітки) 2. Річна консолідована фінансова звітність (якщо підприємство має дочірні компанії та є материнським) 3. Аудиторський звіт (повний текст звіту незалежного аудитора за результатами аудиту) 4. Звіт про управління (або консолідований звіт про управління) 5. Звіт/ Консолідований звіт про платежі на користь держави (стосується лише суб’єктів, що працюють у видобувних галузях або займаються заготівлею деревини) |
Інші фінансові установи та недержавні пенсійні фонди, що належать до мікропідприємств та малих підприємств | Не пізніше ніж до 1 червня року, що настає за звітним періодом | 1. Річна фінансова звітність (повний набір: Баланс, Звіт про фінансові результати, Звіт про рух грошових коштів, Звіт про власний капітал та примітки) 2. Річна консолідована фінансова звітність (якщо підприємство має дочірні компанії та є материнським) 3. Аудиторський звіт (повний текст звіту незалежного аудитора за результатами аудиту) 4. Звіт про управління (або консолідований звіт про управління) |
Малі підприємства, що є суб’єктами господарювання державного сектору економіки | Не пізніше ніж до 1 червня року, що настає за звітним періодом | 1. Річна фінансова звітність (повний набір: Баланс, Звіт про фінансові результати, Звіт про рух грошових коштів, Звіт про власний капітал та примітки) 2. Аудиторський звіт (якщо обов’язковий аудит фінансової звітності проводився на вимогу законодавства) |
Материнські підприємства великої групи, які не належать до категорії великих підприємств (крім суб’єктів інвестиційної діяльності, які не складають консолідовану фінансову звітність відповідно до міжнародних стандартів) | Не пізніше ніж до 1 червня року, що настає за звітним періодом | 1. Річна консолідована фінансова звітність за МСФЗ (повний набір: Баланс, Звіт про фінансові результати, Звіт про рух грошових коштів, Звіт про власний капітал та примітки) 2. Аудиторський звіт (повний текст звіту незалежного аудитора) 3. Консолідований звіт про управління 4. Консолідований звіт про платежі на користь держави (стосується лише суб’єктів, що працюють у видобувних галузях або займаються заготівлею деревини) |
Материнські підприємства, які одночасно є дочірніми підприємствами та відповідно до вимог національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів не подають консолідовану фінансову звітність | Не пізніше ніж до 1 червня року, що настає за звітним періодом | 1. Річна консолідована фінансова звітність свого материнського підприємства (повний набір: Баланс, Звіт про фінансові результати, Звіт про рух грошових коштів, Звіт про власний капітал та примітки) 2. Аудиторський звіт (повний текст звіту незалежного аудитора) 3. Консолідований звіт про управління |
Головні розпорядники бюджетних коштів | Не пізніше ніж до 30 квітня року, що настає за звітним періодом | Річна/Консолідована фінансова звітність (повний набір: Баланс, Звіт про фінансові результати, Звіт про рух грошових коштів, Звіт про власний капітал та примітки) |
Оприлюднення фінансової звітності без звіту аудитора для підприємств, які зобов'язані проходити аудит, законодавчо прирівнюється до її неоприлюднення.
Звітність вважається повною та дійсною лише тоді, коли вона опублікована разом з аудиторським висновком. Згідно із Законом №996, звітність вважається повною та дійсною лише тоді, коли вона опублікована разом з аудиторським висновком.
Орган контролю | Кого перевіряє | Що саме контролює |
Держстат | Усі підприємства | Факт подання звітності. |
ДПС (Податкова) | Платників податку на прибуток | Наявність аудиторського звіту як додатка до декларації. Це найактивніший контролер. |
НКЦПФР | Акціонерні товариства, емітентів | Оприлюднення звітності в загальнодоступній базі даних (NSMDC) та на сайтах компаній. |
НБУ | Банки, страхові, небанківські фінстанови | Дотримання специфічних нормативів та публічність показників. |
Держзакупівлі (ДАСУ) | Учасників тендерів | Перевіряють наявність аудиту під час кваліфікації учасників великих торгів. |
В електронному кабінеті платника податків ДПС «бачить», чи прикріплено файл з аудиторським висновком до річної декларації. Якщо файлу немає після 10 червня – формується повідомлення про порушення.
НКЦПФР та НБУ проводять планові та позапланові моніторинги офіційних сторінок компаній. Відсутність розділу «Звітність» або актуальних документів фіксується актом.
ДПС порівнює показники поданої декларації з показниками, що містяться у звіті. Розбіжності – привід для перевірки.
Закон №996 чітко визначає: звітність разом з аудиторським висновком має бути оприлюднена на власному вебсайті підприємства (у повному обсязі).
Для певних категорій (наприклад, АТ чи емітентів) існують додаткові майданчики:
Вебсайт має належати саме підприємству (доменне ім’я зареєстроване на компанію або вказане в установчих документах).
Рекомендується передбачити спеціальний розділ і назвати його «Звітність», «Інвесторам» або «Розкриття інформації». Він має бути легкодоступним з головної сторінки (не більше 2-3 кліків).
Найчастіше документи подаються PDF форматі з можливістю текстового пошуку. Для компаній, що звітують за МСФЗ, обов'язковим є формат iXBRL (електронний тег за міжнародним стандартом).
Доступ до звітності має бути безкоштовним, цілодобовим та не потребувати реєстрації чи введення паролів.
Закон №996 встановлює чіткий термін перебування звітності і пакету документів у відкритому доступі – не менше 6 років.
Видалення звітності раніше цього терміну прирівнюється до порушення правил оприлюднення.
Соцмережі (Facebook, Instagram, LinkedIn) чи месенджери (Telegram) не є «офіційними вебсайтами» в розумінні Закону №996.
Соцмережі не забезпечують незмінність даних, стабільність посилань та належний рівень офіційної верифікації.
Рекомендації:
Під час воєнного стану в Україні діють особливі правила щодо відповідальності за неоприлюднення фінансової звітності. Основний принцип полягає у тимчасовому звільненні від санкцій, проте обов'язок провести аудит та опублікувати дані не скасовується, а лише відтерміновується.
Згідно із Законом України від 03.03.2022 №2115-IX «Про захист інтересів суб'єктів подання звітності та інших документів у період дії воєнного стану або стану війни» (далі - Закон №2115), юридичні особи звільняються від адміністративної та кримінальної відповідальності за несвоєчасне оприлюднення звітності на період дії воєнного стану та протягом трьох місяців після його завершення. Це означає, що контролюючі органи (ДПС, НКЦПФР) наразі не мають права накладати штрафи за пропущені дедлайни оприлюднення.
Пільга стосується як фінансової звітності, так і аудиторських звітів.
Поза межами воєнного стану (або після спливу 3-місячного терміну після його завершення) діють такі санкції за статтею 163-16 КУпАП:
Після скасування воєнного стану підприємство має рівно 90 календарних днів, щоб:
Незважаючи на відсутність штрафів, ігнорування аудиту несе приховані загрози:
Читати більше:
Фінансова звітність мікропідприємства за формами №1-мс, 2-мс: інструкція
Фінансова звітність малого підприємства за формами №1-м, 2-м: інструкція
Річна фінансова звітність за 2025 рік: загальні правила
Звіт про власний капітал за формою №4: інструкція заповнення
Звіт про використання доходів (прибутків) неприбуткової організації: інструкція
Звіт про рух грошових коштів (за непрямим методом) (форма №3-н): інструкція
Звіт про рух грошових коштів (за прямим методом) за формою №3: інструкція
Звіт про фінансові результати (Звіт про сукупний дохід) за формою №2: інструкція
Топ-10 найпоширеніших помилок, яких допускаються під час складання фінзвітності
Як ПФУ проводить планові та позапланові перевірки страхувальників у 2026 році? Розбираємо підстави для перевірок, строки та періоди контролю, що саме перевіряють ревізори, які документи потрібно підготувати та що робити у разі втрати документів
Інвентаризація – це ключовий інструмент для підтвердження достовірності бухгалтерського обліку та фінансової звітності. Зазвичай річна інвентаризація проводиться з 1 жовтня по 31 грудня, і для підприємств важливо знати порядок її організації, оформлення результатів та нюанси окремих випадків. У цій публікації ми зібрали для вас велику підбірку від редакції – правила, зразки документів та практичні поради для проведення інвентаризації
Сезонна заміна шин – це не просто звичка досвідчених водіїв, а технічна необхідність, яка впливає на безпеку руху та фінансову звітність підприємства. Коли саме переходити на зимову/літню гуму, як правильно оформити заміну та які помилки можуть привести до компенсуючих ПДВ-зобов'язань? Розбираємо всі нюанси у матеріалі

У Верховній Раді зареєстрували законопроєкт №16069, який передбачає зниження ставок ПДВ для низки соціально значущих товарів. Зокрема, пропонується зменшити ставку для лікарських засобів і медвиробів із 7% до 5%, а також розширити перелік товарів, до яких застосовуватиметься пільгове оподаткування. Окремо законопроєкт передбачає ставку 5% для базових продуктів харчування та тимчасову ставку 7% для товарів, необхідних домогосподарствам під час перебоїв з електропостачанням. Зміни пропонують застосовувати до чітко визначених переліків товарів за кодами УКТ ЗЕД
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
Питання звільнення мобілізованого працівника за строковим трудовим договором викликало чимало суперечок серед роботодавців. Причина – одночасна дія гарантій щодо збереження місця роботи для мобілізованих і норми про припинення строкового трудового договору. Верховний Суд у низці рішень роз’яснив, що роботодавець не має права звільняти такого працівника під час проходження військової служби, навіть якщо строк договору вже закінчився. Для закріплення цієї позиції ВС, законотворці пропонують ухвалити законопроєкт №15559 «Про внесення змін до Кодексу законів про працю України щодо неможливості звільнення мобілізованого працівника за строковим контрактом у зв'язку із закінченням його дії»
ДПС роз’яснила, коли операції з капітального ремонту пошкоджених війною багатоквартирних будинків можуть звільнятися від ПДВ. Пільга застосовується до будівельно-монтажних робіт із капітального ремонту житла за умови фінансування за рахунок коштів державного або місцевого бюджету та їх безпосереднього перерахування підряднику з відповідного казначейського рахунку. За дотримання цих умов вартість таких відновлювальних робіт формується без ПДВ
Самозайнята особа, яка отримала від ПФУ допомогу по вагітності та пологах, має відобразити її у додатку ФІЗ-4ДФ навіть за відсутності найманих працівників та інших виплат фізособам. ДПС роз’яснила порядок заповнення рядка 06: виплату показують за ознакою доходу «128», а у графах щодо ПДФО та військового збору проставляють прочерки
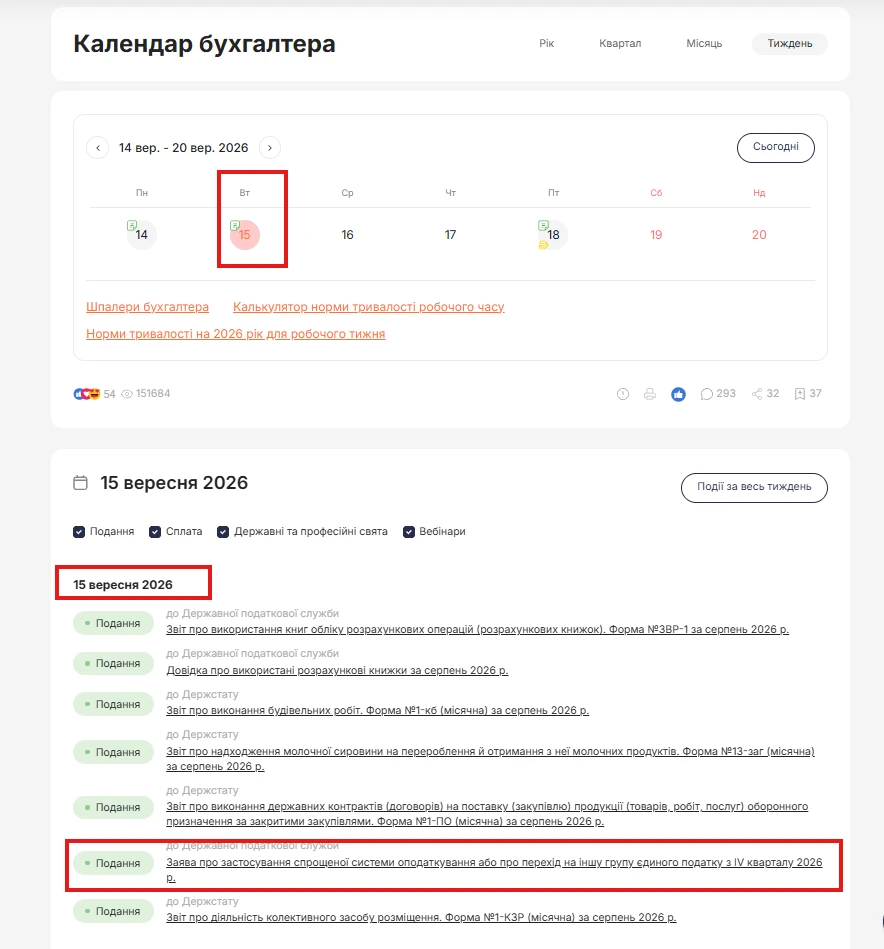
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет
Працівник після закордонного відрядження має лише штампи про перетин державного кордону та посадочні талони на літак. Вартість авіаквитків оплачувала приймаюча сторона, тому документів про оплату працівником квитків немає. Також є запрошення від приймаючої сторони, у якому зазначено, що всі витрати, пов’язані з поїздкою, оплачує вона. Чи достатньо цих документів для виплати працівнику добових?
Чи можна віднести підписку на ChatGPT, Claude та інші ШІ-сервіси до витрат підприємства? Розбираємо ПДВ, податок на прибуток, оплату послуг нерезидента та ризик визнання підписки додатковим благом працівника. Розповідаємо, які документи підтвердять робоче використання ШІ та яких помилок варто уникати
Яким є порядок організації роботи підприємств у м. Києві під час «жовтого» та «червоного» рівнів повітряної тривоги? Чи обов'язково зупиняти роботу, як правильно оформити й оплатити таку зупинку, чи має працівник право піти в укриття самостійно та яка відповідальність загрожує керівнику за примус до роботи під час загрози?
У разі втрати, пошкодження особистого ключа КЕП або втрати пароля до нього, користувачу необхідно звернутися до представництва Кваліфікованого надавача електронних довірчих послуг ДПС України. Подається заява на зміну статусу сертифіката та новий комплект реєстраційних документів для отримання нового сертифіката відкритого ключа

ТОВ на загальній системі оподаткування планує орендувати автомобіль у ФОП – платника єдиного податку 3-ї групи зі ставкою 5%. ДПС зазначила, що ПКУ не передбачає податкових різниць за такими операціями, тому їх відображають за правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
Якщо резидент сплатив нерезиденту аванс за товар, а товар зберігається за межами України та ввозиться поступово, банк завершує валютний нагляд після отримання з реєстру митних декларацій інформації про відповідне митне оформлення. Водночас якщо товар буде ввезено та оформлено після спливу 180 календарних днів від дати авансу, до резидента може застосовуватися відповідальність за порушення граничних строків розрахунків
Податківці роз’яснили, що товари, придбані в оподатковуваних ПДВ операціях та знищені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних або негосподарських операціях, тому п. 198.5 ПКУ не застосовується. Водночас до моменту декларування ПДВ за відповідний звітний період платник має отримати сертифікат ТПП про форс-мажорні обставини