


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Відрядження, підзвітні кошти
04.05.2026
Розрахунки з підзвітними особами: бухгалтерські проведення
У статті розглянуто практичні приклади обліку операцій з підзвітними особами: придбання товарів за готівку, компенсація працівнику власних витрат, розрахунки за відрядженням з авансом, понаднормативні добові та використання корпоративної платіжної картки. Для кожної ситуації наведено бухгалтерські проводки, порядок відображення витрат, ПДВ та оподаткування (ПДФО, ВЗ, ЄСВ), а також особливості закриття розрахунків із працівниками
- Ситуація 1. Облік придбання товарів через підзвітну особу з оплатою готівкою
- Ситуація 2. Облік компенсації працівнику, що придбав товари власним коштом
- Ситуація 3. Облік розрахунків за відрядженням коли своєчасно провели розрахунки
- Ситуація 4. Облік розрахунків з відрядженням у разі виплати понаднормативних добових
- Ситуація 5. Облік розрахунків за відрядженням з використанням корпоративної платіжної картки (КПК)
Ситуація 1. Облік придбання товарів через підзвітну особу з оплатою готівкою
ТОВ «Вікторія», платник податку на прибуток та ПДВ видало готівкою аванс підзвітній особі – 12 500 грн. За рахунок підзвітних сум придбали канцтовари – 8400 грн, в т.ч. ПДВ (20%) – 1400 грн. Залишок невикористаної готівки повернув в касу. Податкову накладку від постачальника підзвітна особа не отримала.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Видали аванс під звіт | 372 | 301 | 12 500 |
2 | Придбали у постачальника канцтовари | 209, 22* | 631 | 8400 |
3 | Закрили рахунки обліку розрахунків | 631 | 372 | 8400 |
4 | Невикористаний аванс повернули в касу (12 500 грн – 8400 грн) | 301 | 372 | 4100 |
Примітки *Оскільки постачальник не оформив податкову накладну (ПН) на підприємство-покупця, права на податковий кредит з ПДВ не виникає. Сума ПДВ збільшить первісну вартість запасів, як непрямий податок, що не відшкодовується підприємству (п. 9 НП(С)БО 9 «Запаси») | ||||
Ситуація 2. Облік компенсації працівнику, що придбав товари власним коштом
Працівник відділу закупівель ТОВ «Вікторія», платник податку на прибуток та ПДВ за свій рахунок придбав канцтовари на суму 6000 грн, у т.ч. ПДВ (20%) – 1000 грн. ПН на ім’я підприємства постачальник зареєстрував. Витрати працівник поніс згідно трудових обов’язків*. Витрати компенсували безготівково.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Затверджений звіт керівником на компенсацію вартості придбаних канцтоварів | 209, 22 | 631 | 5000 |
2 | Відображений податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 1000 |
3 | Закрили рахунки обліку розрахунків | 631 | 372 | 6000 |
4 | Відшкодували витрати працівнику з рахунку в банку | 372 | 311 | 6000 |
Примітки * Суму компенсації витрачених власних коштів працівника за придбання для роботодавця не оподатковується податком на доходи фізосіб (ПДФО) і військовим збором (ВЗ), якщо працівник несе витрати у межах трудової функції працівника (Узагальнююча податкова консультація, затверджена наказом Мінфіну від 26.04.2019 №181) | ||||
Ситуація 3. Облік розрахунків за відрядженням коли своєчасно провели розрахунки
ТОВ «Вікторія», платник податку на прибуток та ПДВ перерахували безготівково під звіт аванс на відрядження по території України – 12 000 грн. Працівник адміністративного відділу подав звіт, що підтверджує витрати вчасно та долучив до нього:
- квитки на проїзд – 2400 грн в т.ч. ПДВ (20%) – 400 грн;
- рахунок готелю та фіскальний чек на оплату – 5400 грн в т.ч. ПДВ (20%) – 900 грн;
Сума добових у межах неоподатковуваних сум – 1720 грн (860 грн × 3 дні).
З підзвітною особою виконали остаточні розрахунки.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Перерахували аванс на відрядження з рахунку в банку | 372 | 311 | 12 000 |
2 | Затвердили витрати на відрядження:
| 92 92 92 | 372 372 372 | 1720 2000 4500 |
3 | Нарахували податковий кредит з ПДВ на підставі документів на проїзд та проживання | 641/пдв | 372 | 1300 |
4 | Підзвітна особа повернула на рахунок в банку невикористаний аванс (12 000 грн – 1720 грн – 2000 грн – 4500 грн – 1300 грн) | 311 | 372 | 2480 |
Ситуація 4. Облік розрахунків з відрядженням у разі виплати понаднормативних добових
ТОВ «Вікторія», платник податку на прибуток та ПДВ перерахували безготівково під звіт аванс на відрядження по території України – 8000 грн. Працівник відділу збуту подав звіт, що підтверджує витрати вчасно та долучив до нього:
- квитки на проїзд – 1200 грн в т.ч. ПДВ (20%) – 200 грн;
- рахунок готелю та фіскальний чек на оплату – 2400 грн в т.ч. ПДВ (20%) – 400 грн;
Сума добових – 3000 грн (1000 грн × 3 дні).
З підзвітною особою виконали остаточні розрахунки.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Перерахували аванс на відрядження з рахунку в банку | 372 | 311 | 8000 |
2 | Затвердили витрати на відрядження:
| 93 93 93 | 372 372 372 | 2594,10 1000 2000 |
3 | Нарахували податковий кредит з ПДВ на підставі документів на проїзд та проживання | 641/пдв | 372 | 600 |
4 | Відобразили оподатковувану суму добових (1000 грн – 864,70 грн) × 3 дні | 663 | 372 | 405,90 |
5 | Нарахували дохід працівника у сумі оподатковуваних добових (405,90 грн × 1,219512)** | 93 | 663 | 495 |
6 | Утримали ПДФО із суми оподатковуваних добових (495 грн × 18%) | 663 | 641/пдфо | 89,10 |
7 | Утримали ВЗ із суми оподатковуваних добових (405,90 грн × 5%) | 661*** | 642 | 20,30 |
8 | Перерахували ПДФО | 641/пдфо | 311 | 89,10 |
9 | Перерахували ВЗ | 642 | 311 | 20,30 |
10 | Підзвітна особа повернула на рахунок в банку невикористаний аванс (8000 грн - 2594,10 грн – 1000 грн – 2000 грн – 600 грн – 405,90 грн) | 311 | 372 | 1400 |
Примітки * Неоподатковувана максимальна сума добових по території України – 10% від розмірі мінімальної зарплати станом на 1 січня звітного року. У 2026 році – не більше 864,70 грн. **Якщо виплачуєте добові понад максимальний неоподатковуваний розмір добових, утримайте ПДФО (18%) та ВЗ (5%) із суми перевищення. Щоб утримати ПДФО застосовуйте коефіцієнт додаткового блага – 1,219512 *** Щоб утримати із суми понаднормативних добових ВЗ, підвищуючий коефіцієнт не застосовуйте. ВЗ утримайте із доходу працівника (зарплати) | ||||
Ситуація 5. Облік розрахунків за відрядженням з використанням корпоративної платіжної картки (КПК)
ТОВ «Вікторія», платник податку на прибуток та ПДВ перерахувало працівників виробництва аванс на відрядження – 25 000 грн. З КПК оплачено:
- добові у межах неоподатковуваних сум – 6400 грн (800 грн × 8 днів);
- проїзд – 3600 грн в т.ч. ПДВ (20%) – 600 грн;
- проживання – 12 000 грн, в т.ч. ПДВ (20%) – 2000 грн.
Працівник зняв у банкоматі готівку. Комісія банку – 20 грн. Витрати на проїзд та проживання оплатив з КПК без комісії банку.
Залишок невикористаного авансу працівник повернув не вчасно, готівкою.
№з/п | Зміст операції | Бухгалтерський облік | Сума | |
Д-т | К-т | |||
1 | Перерахували кошти на КПК | 313 | 311 | 25 000 |
2 | Знято готівку у банкоматі | 372 | 333 | 9400 |
3 | Списали з КПК готівку | 333 | 313 | 9400 |
4 | Списали з КПК комісію банку за зняття готівки | 92 | 313 | 20 |
5 | Оплатили вартість:
| 372 372 | 333 333 | 12 000 3600 |
6 | Списали з КПК вартість:
| 333 333 | 313 313 | 12 000 3600 |
7 | На підставі затвердженого звіту працівника визнали витрати (6400 грн + 3000 грн + 10 000 грн) | 23 | 372 | 19 400 |
8 | Нарахували податковий кредит з ПДВ на підставі документів на проїзд та проживання | 641/пдв | 372 | 2600 |
9 | Утримали ПДФО із суми несвоєчасно поверненого залишку авансу* (9400 грн + 12 000 грн + 3600 грн – 19 400 грн – 2600 грн) = 3000 грн × 1,219512 × 18% | 661 | 641/пдфо | 658,54 |
10 | Утримали ВЗ із суми несвоєчасно поверненого залишку авансу** 3000 грн × 5% | 661 | 642 | 150 |
11 | Нарахували відрахування ЄСВ (3000 грн × 22%) | 23 | 651 | 660 |
12 | Сплатили ПДФО | 641/пдфо | 311 | 658,54 |
13 | Сплатили ВЗ | 642 | 311 | 150 |
14 | Сплатили ЄСВ | 651 | 311 | 660 |
15 | Повернуто залишок невикористаного авансу із порушенням строків звітування готівкою (9400 грн + 12 000 грн + 3600 грн – 19 400 грн – 2600 грн) | 301 | 372 | 3000 |
Примітки * Не повернута сума отриманого авансу вважається надміру витраченими коштами і вважається оподатковуваним доходом, який оподаткуйте ПДФО та ВЗ. При оподаткуванні ПДФО застосуйте коефіцієнт 1,219512. ** ВЗ утримайте із суми без застосування коефіцієнта | ||||
Читайте більше:
Кошти під звіт на господарські потреби: складання авансового звіту
Хвороба у відрядженні чи у відпустці: що платити роботодавцю
Положення про відрядження: зразок + конструктор
Продовження відрядження у зв’язку з тимчасовою непрацездатністю: зразок наказу
ТОП-10 обов'язкових правил розрахунків з підзвітними особами
Підзвітні кошти: обмеження, вимоги та помилки
Майбутній помічник купив квитки шефу: кейс по ПДФО
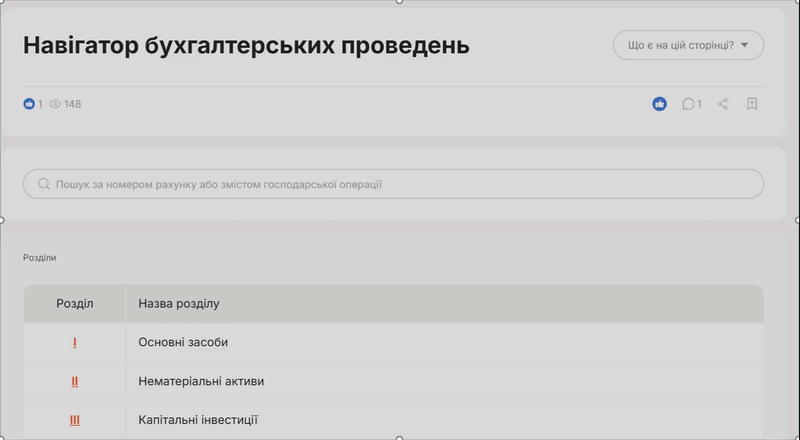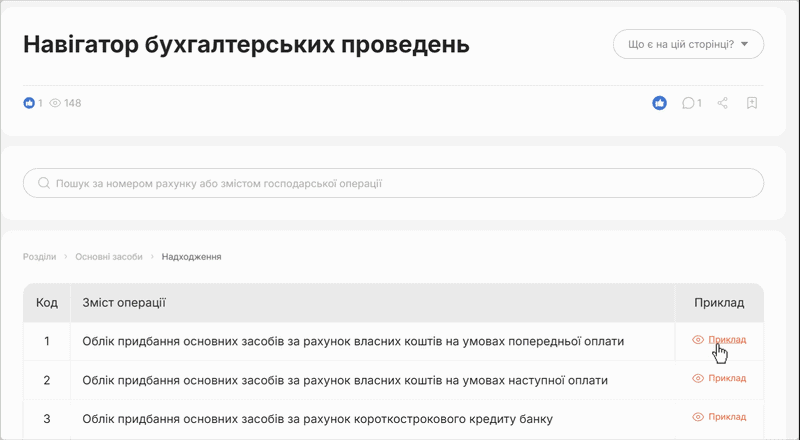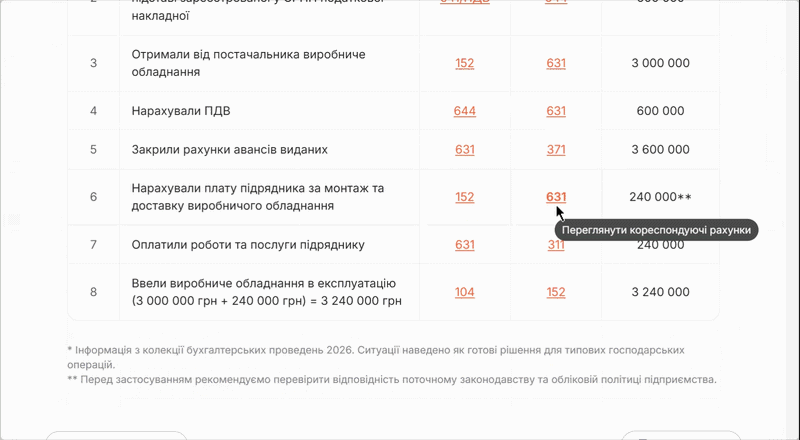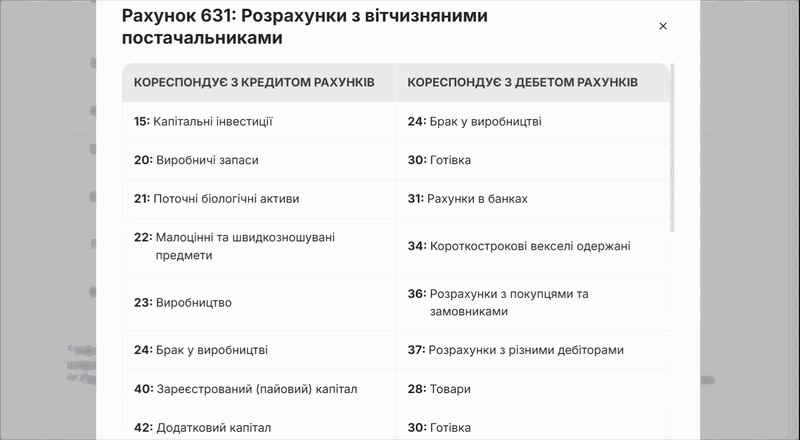
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Військовий облік
20.09.2026
20 вересня Резерв+ не працює: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

ФОП
20.09.2026
Використання КЕП мобілізованого ФОП та призначення уповноваженої особи: ризики та легалізація у 2026 році
Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації

Єдиний податок
20.09.2026
Розіграш автомобіля та подарунків при продажу інфопродуктів: чи дозволено ФОП 2 групи ЄП у 2026 році
ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?

Оренда
20.09.2026
Договір позички приміщення та орендний ліміт 900 кв. м для ФОП 3 групи ЄП у 2026 році
ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?

Судова практика
20.09.2026
5 причин залишення позову або апеляційної скарги без руху: що потрібно врахувати
П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку

Пенсія, соцпільги
20.09.2026
Повідомлення про необхідність пройти фізичну ідентифікацію у 2026 році
Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку

Торгівля, послуги
20.09.2026
Права споживачів мобільного зв’язку: що робити у разі проблем із послугами
Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК

Державний нагляд
20.09.2026
Бал «4» – найвища оцінка: що потрібно довести держслужбовцю під час оцінювання. Інфографіка
Щорічне оцінювання державних службовців передбачає визначення результатів їхньої службової діяльності з урахуванням установлених критеріїв. Розбираємо в інфографіці хто підлягає оцінюванню, які строки та учасники процедури, як професійний розвиток впливає на результат і що потрібно для отримання найвищого бала «4»

Медицина
20.09.2026
Серцево-судинні захворювання: МОЗ пояснює, як контролювати основні фактори ризику
Серцево-судинні захворювання залишаються однією з головних причин передчасної смертності, однак значну частину ризиків можна контролювати. Регулярне вимірювання тиску, контроль холестерину та глюкози, щонайменше 150 хвилин фізичної активності на тиждень, відмова від нікотину та профілактичні обстеження допомагають своєчасно виявляти ризики й підтримувати здоров’я серця


Документообіг, первинні документи
19.09.2026
Товар отримали в ящиках, а реалізуємо в кг: чи можна так робити
В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?


Політика, економіка
19.09.2026
НКРЕКП пропонує динамічну ціну на електроенергію та безкоштовну зміну постачальника
НКРЕКП схвалила проєкт змін, який дозволить споживачам з інтелектуальними лічильниками укладати договори з динамічною ціною на електроенергію. Проєкт також передбачає безкоштовну зміну постачальника для побутових і малих непобутових споживачів та можливість обирати постачальника з ЄС або Енергетичного Співтовариства за умови допуску до українського ринку

Торгівля, послуги
19.09.2026
Яким воском покривають фрукти: що означають E901, E903 та E904
Деякі фрукти та овочі після збору врожаю покривають харчовими восками, які захищають поверхню продукту та впливають на його вигляд. Споживач має право знати про таке покриття: зокрема, на етикетці можна зустріти позначення E901, E902, E903, E904 або E914, що вказують на вид використаного воску

Судова практика
19.09.2026
Паспорт-книжечка через релігійні переконання: суд зобов’язав ДМС видати документ
Суд визнав протиправною відмову ДМС оформити 16-річній жительці області паспорт громадянина України у формі книжечки через відсутність попереднього рішення суду. Суд зазначив, що відсутність такого рішення не є передбаченою законом підставою для відмови, та зобов’язав міграційну службу видати паспорт

Освіта
19.09.2026
Плагіат, фабрикація чи фальсифікація: Уряд визначив порядок позбавлення ступеня вищої освіти
Кабінет Міністрів затвердив порядок позбавлення ступеня вищої освіти у разі встановлення академічного плагіату, фабрикації або фальсифікації у кваліфікаційній роботі. Повідомлення про можливе порушення спочатку розглядає уповноважений орган закладу освіти або наукової установи, а вся процедура має завершитися протягом 6 місяців із дня отримання повідомлення

Державний нагляд
19.09.2026
НАДС готує механізм оцінювання доброчесності кандидатів на держслужбу з 2026 року
НАДС обговорило з представниками державних органів та міжнародних партнерів майбутній механізм оцінювання доброчесності кандидатів на посади державної служби. Учасники визначали, що саме перевіряти, які дані та документи використовувати, хто і на якому етапі має проводити оцінювання та як надати кандидату можливість пояснити сумнівні обставини

Політика, економіка
18.09.2026
«Безпечний простір» і нові таблички з 18 вересня 2026 року: уряд оновив правила реагування на повітряні загрози
Уряд оновив правила реагування на повітряні загрози та уточнив вимоги до оповіщення населення і роботи бізнесу під час різних рівнів небезпеки. Зміни передбачають ширше використання систем оповіщення, нові можливості для роботи підприємств у «безпечних просторах» та обов’язкове маркування будівель відповідними інформаційними табличками. Також визначено тривалість і формат сигналів для жовтого та червоного рівнів загрози, а порядок подання відбою тривоги змінено

Військовий облік
18.09.2026
Кадровик встановив Резерв+: чи поставлять його на військовий облік в ТЦК
Кадровик встановив на свій телефон додаток Резерв+, щоб сканувати к'юар-коди працівників і контролювати зміни у їх е-ВОД. Чи можуть кадровика, який встановив Резерв+, поставити на військовий облік як військовозобов’язану через це?

Готівкові кошти, розрахунки
18.09.2026
Чи включається до складу доходу ФОП сума кредиту у 2026 році
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

