Останнім часом суб’єкти господарювання почали отримувати листи від Міністерства фінансів України про необхідність постановки на облік у Держфінмоніторингу.
Хто такі суб'єкти первинного фінансового моніторингу?
До таких суб’єктів належать підприємства, які здійснюють діяльність за певними видами діяльності:
- 60.20 – Діяльність у сфері бухгалтерського обліку й аудиту, консультування з питань оподаткування;
- 70.22 – Консультування з питань комерційної діяльності й керування;
- 68.31 – Агенства нерухомості;
- 68.32 – Управління нерухомим майном за винагороду;
- 47.77 – Роздрібна торгівля годинниками та ювелірними виробами;
- 46.48 – Оптова торгівля годинниками та ювелірними виробами;
- 92.00 – Організація азартних ігор.
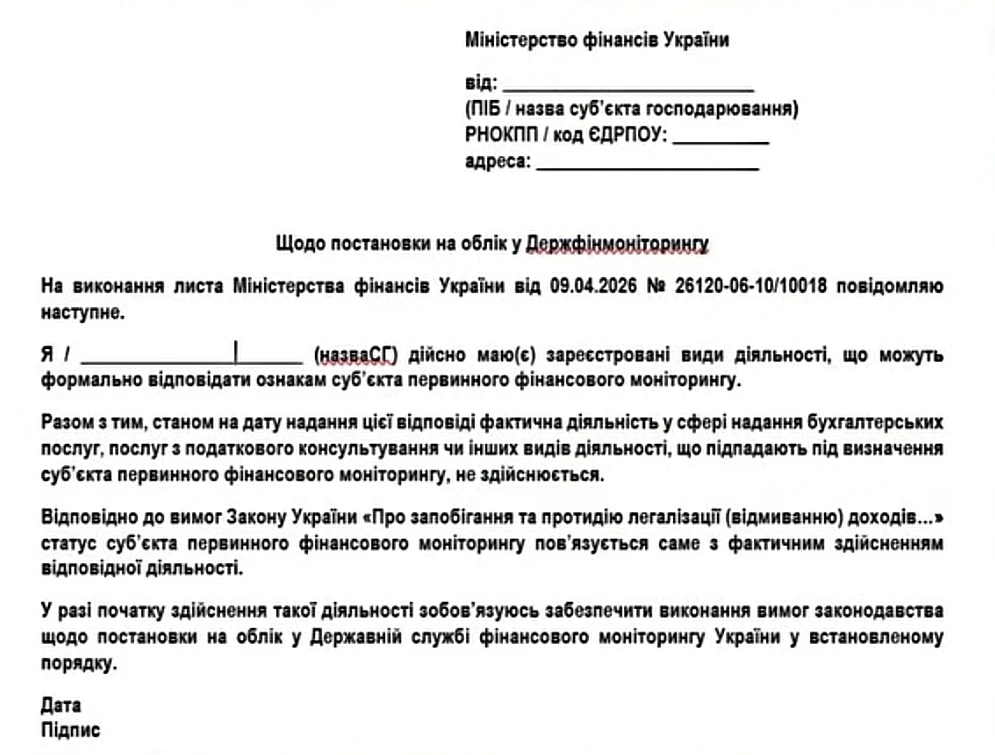
Водночас сама наявність відповідного КВЕДу не зобов’язує до реєстрації – вирішальним є фактичне здійснення такої діяльності.
Тобто у тому випадку, якщо лист отримано лише через наявність КВЕДу, але фактично така діяльність не ведеться, суб’єкт господарювання може надати наступну відповідь із поясненням: