


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Основні засоби, МНМА
05.05.2026
Фінансовий лізинг: бухгалтерські проведення
Облік фінансового лізингу потребує чіткого розуміння того, що саме і в якій момент відображається в обліку – особливо коли йдеться про розподіл платежів, нарахування фінансових доходів чи витрат і перехід права власності. Ситуації бувають різними: майно придбали спеціально для передачі в лізинг, передали власний актив, отримали об'єкт і повернули його або змінився лізингоодержувач. Кожен із цих випадків розібрано в матеріалі з конкретними проводками та поясненнями
- Ситуація 1. Облік придбання майна та передачі його у фінансовий лізинг
- Ситуація 2. Облік передачі власних основних засобів у фінансовий лізинг та їх повернення
- Ситуація 3. Облік отримання основних засобів у фінансовий лізинг та передача у власність
- Ситуація 4. Облік отримання основних засобів у фінансовий лізинг та повернення
- Ситуація 5. Облік зміни лізингоодержувача
Ситуація 1. Облік придбання майна та передачі його у фінансовий лізинг
ТОВ «Вікторія», платник податку на прибуток та ПДВ, за замовленням лізингооодержувача придбало виробниче обладнання – 1 200 000 грн в т.ч. ПДВ (20%) – 200 000 грн. Строк договору – 3 роки. Лізингоодержувач відшкодовує вартість обладнання, після чого воно перейде у його власність. Негарантовнаа ліквідаційна вартість об’єкта лізингу – нульова. Орендна ставка – 12% річних. Орендні платежі сплачують щомісяця.
Щомісячна мінімальна сума орендних платежів – 39 857,17 грн*. Лізинговий платіж за перший місяць: фінансові доходи в сумі відсотків** – 12 000 грн, відшкодування вартості об'єкта лізингу*** – 27 857,17 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували передоплату | 371 | 311 | 1 200 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 644 | 200 000 |
3 | Оприбуткували обладнання, яке призначене для подальшої передачі у фінлізинг**** | 286 | 631 | 1 000 000 |
4 | Нарахували ПДВ | 644 | 631 | 200 000 |
5 | Закрили рахунки взаєморозрахунків | 631 | 371 | 1 200 000 |
6 | Передали обладнання у фінлізинг | 181 | 712 | 1 200 000 |
7 | Нарахували податкове зобов’язання з ПДВ | 712 | 641/пдв | 200 000 |
8 | Списали собівартість обладнання | 943 | 286 | 1 000 000 |
9 | Частину довгострокової заборгованості з фінлізингу перевели до складу поточної (у частині, що припадає на 12 місяців) (умовна сума) | 377 | 181 | 353 298,65 |
10 | Нарахували лізинговий платіж в частині відсотків за користування обладнанням (фінансовий дохід) за перший місяць дії договору ***** | 373 | 732 | 12 000 |
11 | Отримали фіндохід за перший місяць***** | 311 | 373 | 12 000 |
12 | Отримали лізинговий платіж у частині відшкодування вартості обладнання за перший місяць***** | 311 | 377 | 27 857,17 |
Примітки * Розрахуйте за формулою ануїтету залежно від періоду оплати орендних платежів ** Суму фіндоходу за кожен місяць визначайте шляхом застосування орендної ставки відсотка до залишку дебіторської заборгованості лізингоодержувача за об’єкт лізингу на початок такого місяця *** Частину лізингового платежу, що відшкодовує вартість об’єкта лізингу визначте як різницю між сумою лізингового платежу, що сплачуєте щомісячно (39857,17 грн), і сумою фіндоходу **** Активи, що придбали для передачі у фінлізинг облікуйте на субрахунку 286 «Необоротні активи та групи вибуття, утримувані для продажу» ***** Бухпроведення виконуйте щомісяця у сумі, що відповідає лізинговим розрахункам | ||||
Ситуація 2. Облік передачі власних основних засобів у фінансовий лізинг та їх повернення
ТОВ «Вікторія», платник податку на прибуток та ПДВ, передає у фінлізинг власне виробниче обладнання, яке облікує як основні засоби. Справедлива вартість – 1 200 000 грн у т.ч. ПДВ (20%) – 200 000 грн. Первісна вартість – 1 000 000 грн, накопичена амортизація – 100 000 грн.
Нарахування та сплату лізингових платежів сторони виконують на умовах, що прописані у Ситуації 1.
Договір передбачає можливість повернення лізингоодержувачем обладнання. На дату повернення обладнання сума не сплачених лізингових платежів – 230 991,36 грн в т.ч. ПДВ (20%) – 38 498,56 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали накопичену амортизацію | 131 | 104 | 100 000 |
2 | Перевели обладнання до необоротних активів, що призначені для продажу (1 000 000 грн – 100 000 грн) | 286 | 104 | 900 000 |
3 | Передали обладнання у фінлізинг | 181 | 712 | 1 200 000 |
4 | Нарахували податкове зобов’язання з ПДВ | 712 | 641/пдв | 200 000 |
5 | Списали собівартість обладнання | 943 | 286 | 1 000 000 |
6 | Частину довгострокової заборгованості з фінлізингу перевели до складу поточної (у частині, що припадає на 12 місяців) (умовна сума) | 377 | 181 | 353 298,65 |
7 | Нарахували лізинговий платіж в частині відсотків за користування обладнанням (фінансовий дохід) за перший місяць дії договору | 373 | 732 | 12 000 |
8 | Отримали фіндохід за перший місяць | 311 | 373 | 12 000 |
9 | Отримали лізинговий платіж у частині відшкодування вартості обладнання за перший місяць | 311 | 377 | 27 857,17 |
10 | Отримали повернене обладнання від лізингоодержувача | 152 | 631 | 192 492,80 |
11 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 38 498,56 |
12 | Обладнання ввели в експлуатацію | 104 | 152 | 192 492,80 |
13 | Провели взаємозалік заборгованостей | 631 | 181 (377) | 230 991,36 |
Примітки * Щоб облікувати майнові права на майбутній об’єкт нерухомості залежно від мети її використання передбачте робочим планом рахунків окремий рахунок аналітичного обліку ** Нерухомість/частину нерухомості, які плануєте реалізувати на сторону облікуйте на субрахунку 286 «Необоротні активи та групи вибуття, утримувані для продажу» | ||||
Ситуація 3. Облік отримання основних засобів у фінансовий лізинг та передача у власність
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало у фінлізинг виробниче обладнання. Строк дії договору – 2 роки. Оплата лізингових платежів – щокварталу. Ставка – 12% річних.
Щоквартальна мінімальна сума орендних платежів – 170 947,67 грн. Лізинговий платіж за перший квартал: фінансові витрати в сумі відсотків – 36 000 грн, відшкодування вартості об’єкта лізингу – 134 947,67 грн.
Після закінчення строку договору підприємство отримує право власності на об’єкт лізингу.
Лізингоодержувач установив строк корисного використання – 5 років, ліквідаційну вартість – 10 000 грн, амортизацію нараховує прямолінійним методом.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали обладнання у фінлізинг | 152 | 531 | 1 000 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 531 | 200 000 |
3 | Обладнання ввели в експлуатацію | 104 | 152 | 1 000 000 |
4 | Частину довгострокової заборгованості (що підлягає погашенню протягом 12 місяців з дати балансу) переведено до складу поточної заборгованості (сума умовна) | 531 | 611 | 564 570,71 |
5 | Нарахували амортизацію виробничого обладнання (щомісяця у рівній сумі) (1 000 000 грн – 10 000 грн) ÷ 5 років ÷ 12 місяців | 23 | 131 | 16 500 |
6 | Нарахували лізинговий платіж в частині відсотків за користування обладнанням (фінансові витрати) за перший квартал дії договору | 952 | 684 | 36 000 |
7 | Оплатили фінвитрати за перший квартал | 684 | 311 | 36 000 |
8 | Оплатили лізинговий платіж у частині відшкодування вартості обладнання за перший квартал | 611 | 311 | 134 947,67 |
Ситуація 4. Облік отримання основних засобів у фінансовий лізинг та повернення
ТОВ «Вікторія», платник податку на прибуток та ПДВ підписало з лізингодавцем додаткову угоду до договору, за якою після закінчення 1,5 року повертає обладнання лізингодавцю без набуття права власності на нього.
Скористаймося вихідними умовами до Ситуації 3.
Передачу проводить за ціною, що дорівнює сумі лізингових платежів у частині компенсації вартості об’єкта лізингу, не сплачених на момент повернення – 327 103,16 грн у т.ч. ПДВ (20%) – 54 517,19 грн.
Балансова вартість обладнання на початок місяця, в якому відбулося його повернення лізингодавцю, дорівнює 716 666,61 грн, на кінець – 699 999,94 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали суму нарахованої амортизації обладнання при прийнятті рішення про перекваліфікацію його в необоротний актив, утримуваний для продажу (16 500 грн × 18 місяців) | 131 | 104 | 297 000 |
2 | Перевели обладнання до необоротних активів, призначених для продажу | 286 | 104 | 699 999,94 |
3 | Повернули обладнання лізингодавцеві | 377 | 712 | 327 103,16 |
4 | Нарахували податкове зобов’язання з ПДВ із договірної вартості | 712 | 641/пдв | 54 517,19 |
5 | Донарахували ПДВ-зобов’язання виходячи з балансової вартості на початок місяця, в якому відбулася передача об’єкта* (716 666,61 грн × 20% : 100% - 54 517,19 грн) | 949 | 641/пдв | 88 816,13 |
6 | Списали собівартість обладнання | 943 | 286 | 699 999,94 |
7 | Виконали взаємозалік заборгованостей | 611 | 377 | 327 103,16 |
Примітка * База оподаткування ПДВ не може бути меншою за балансову вартість об’єкта ОЗ за даними бухобліку, що склалася на початок звітного періоду, в якому цей об’єкт було реалізовано (п. 188.1 ПК) | ||||
Ситуація 5. Облік зміни лізингоодержувача
ТОВ «Вікторія», платник податку на прибуток та ПДВ за договором фінлізингу виплатив лізингоодержувачу за авто вартістю 1 720 000 грн, у т.ч. ПДВ (20%) – 286 667 грн 1 600 000 грн у т.ч. ПДВ (20%) – 266 667 грн. За тристороннім договором передали авто залишковою вартістю 100 000 грн новому лізингоодержувачу і перевели на нього залишок непогашених лізингових платежів – 240 000 грн у т.ч. ПДВ (20%) – 40 000 грн. За даними бухобліку залишкова вартість авто на початок місяця передачі 125 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перевели автомобіль до складу необоротних активів, що утримуються для продажу за залишковою вартістю | 286 | 105 | 100 000 |
2 | Списали накопичену амортизацію (1 433 333 грн – 100 000 грн) | 131 | 105 | 1 333 333 |
3 | Перевели борг на нового лізингоотримувача | 531 | 685 | 240 000 |
4 | Передали авто новому лізингоотримувачу | 377 | 712 | 240 000 |
5 | Нарахували податкове зобов’язання з ПДВ із договірної вартості | 712 | 641/пдв | 40 000 |
6 | Донарахували ПДВ-зобов’язання виходячи з балансової вартості на початок місяця, в якому відбулася передача об’єкта* (125 000 грн – 100 000 грн) × 20% | 949 | 641/пдв | 5000 |
7 | Списали балансову вартість авто | 943 | 286 | 100 000 |
8 | Виконали взаємозалік заборгованостей | 685 | 377 | 240 000 |
Читайте більше:
Облік фінансової оренди (лізингу) в орендаря
Надходження основних засобів: бухгалтерські проведення
Облік оренди основних засобів у орендодавця: бухпроведення
Вибуття основних засобів: бухгалтерські проведення
Модернізація основних засобів: як правильно переглянути строки
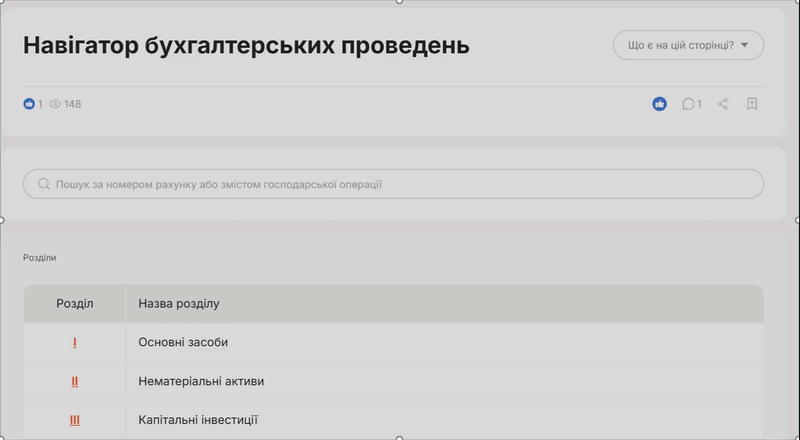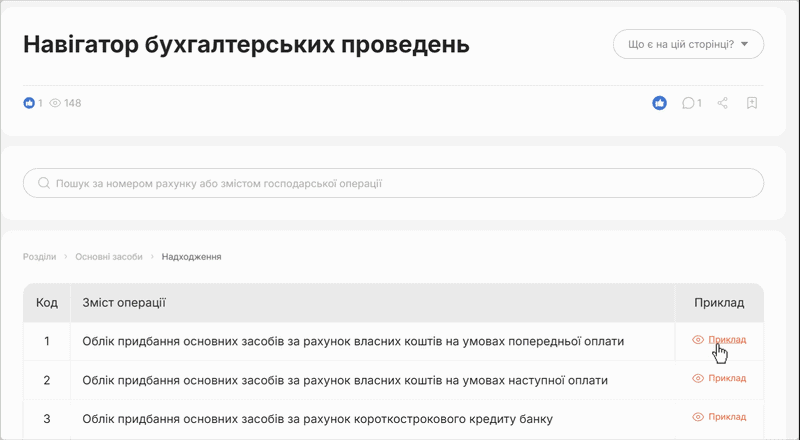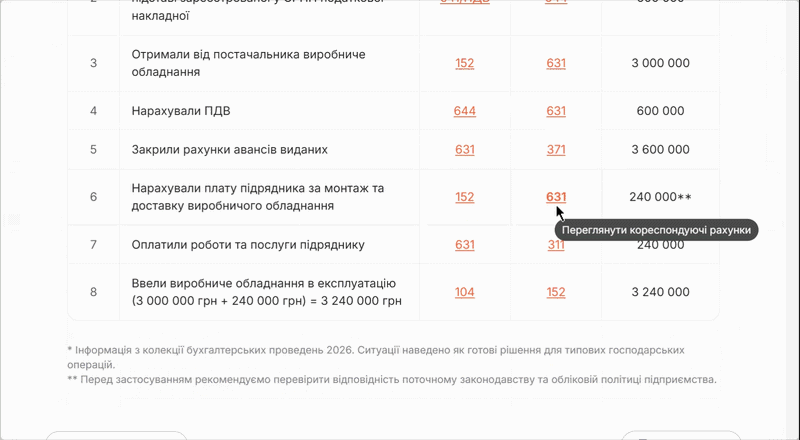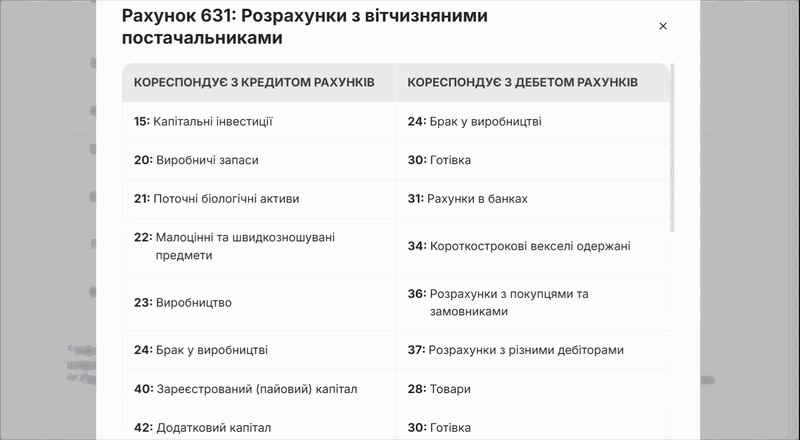
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Військовий облік
20.09.2026
20 вересня Резерв+ не працює: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

ФОП
20.09.2026
Використання КЕП мобілізованого ФОП та призначення уповноваженої особи: ризики та легалізація у 2026 році
Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації

Єдиний податок
20.09.2026
Розіграш автомобіля та подарунків при продажу інфопродуктів: чи дозволено ФОП 2 групи ЄП у 2026 році
ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?

Оренда
20.09.2026
Договір позички приміщення та орендний ліміт 900 кв. м для ФОП 3 групи ЄП у 2026 році
ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?

Судова практика
20.09.2026
5 причин залишення позову або апеляційної скарги без руху: що потрібно врахувати
П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку

Пенсія, соцпільги
20.09.2026
Повідомлення про необхідність пройти фізичну ідентифікацію у 2026 році
Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку

Торгівля, послуги
20.09.2026
Права споживачів мобільного зв’язку: що робити у разі проблем із послугами
Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК

Державний нагляд
20.09.2026
Бал «4» – найвища оцінка: що потрібно довести держслужбовцю під час оцінювання. Інфографіка
Щорічне оцінювання державних службовців передбачає визначення результатів їхньої службової діяльності з урахуванням установлених критеріїв. Розбираємо в інфографіці хто підлягає оцінюванню, які строки та учасники процедури, як професійний розвиток впливає на результат і що потрібно для отримання найвищого бала «4»

Медицина
20.09.2026
Серцево-судинні захворювання: МОЗ пояснює, як контролювати основні фактори ризику
Серцево-судинні захворювання залишаються однією з головних причин передчасної смертності, однак значну частину ризиків можна контролювати. Регулярне вимірювання тиску, контроль холестерину та глюкози, щонайменше 150 хвилин фізичної активності на тиждень, відмова від нікотину та профілактичні обстеження допомагають своєчасно виявляти ризики й підтримувати здоров’я серця


Документообіг, первинні документи
19.09.2026
Товар отримали в ящиках, а реалізуємо в кг: чи можна так робити
В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?


Політика, економіка
19.09.2026
НКРЕКП пропонує динамічну ціну на електроенергію та безкоштовну зміну постачальника
НКРЕКП схвалила проєкт змін, який дозволить споживачам з інтелектуальними лічильниками укладати договори з динамічною ціною на електроенергію. Проєкт також передбачає безкоштовну зміну постачальника для побутових і малих непобутових споживачів та можливість обирати постачальника з ЄС або Енергетичного Співтовариства за умови допуску до українського ринку

Торгівля, послуги
19.09.2026
Яким воском покривають фрукти: що означають E901, E903 та E904
Деякі фрукти та овочі після збору врожаю покривають харчовими восками, які захищають поверхню продукту та впливають на його вигляд. Споживач має право знати про таке покриття: зокрема, на етикетці можна зустріти позначення E901, E902, E903, E904 або E914, що вказують на вид використаного воску

Судова практика
19.09.2026
Паспорт-книжечка через релігійні переконання: суд зобов’язав ДМС видати документ
Суд визнав протиправною відмову ДМС оформити 16-річній жительці області паспорт громадянина України у формі книжечки через відсутність попереднього рішення суду. Суд зазначив, що відсутність такого рішення не є передбаченою законом підставою для відмови, та зобов’язав міграційну службу видати паспорт

Освіта
19.09.2026
Плагіат, фабрикація чи фальсифікація: Уряд визначив порядок позбавлення ступеня вищої освіти
Кабінет Міністрів затвердив порядок позбавлення ступеня вищої освіти у разі встановлення академічного плагіату, фабрикації або фальсифікації у кваліфікаційній роботі. Повідомлення про можливе порушення спочатку розглядає уповноважений орган закладу освіти або наукової установи, а вся процедура має завершитися протягом 6 місяців із дня отримання повідомлення

Державний нагляд
19.09.2026
НАДС готує механізм оцінювання доброчесності кандидатів на держслужбу з 2026 року
НАДС обговорило з представниками державних органів та міжнародних партнерів майбутній механізм оцінювання доброчесності кандидатів на посади державної служби. Учасники визначали, що саме перевіряти, які дані та документи використовувати, хто і на якому етапі має проводити оцінювання та як надати кандидату можливість пояснити сумнівні обставини

Політика, економіка
18.09.2026
«Безпечний простір» і нові таблички з 18 вересня 2026 року: уряд оновив правила реагування на повітряні загрози
Уряд оновив правила реагування на повітряні загрози та уточнив вимоги до оповіщення населення і роботи бізнесу під час різних рівнів небезпеки. Зміни передбачають ширше використання систем оповіщення, нові можливості для роботи підприємств у «безпечних просторах» та обов’язкове маркування будівель відповідними інформаційними табличками. Також визначено тривалість і формат сигналів для жовтого та червоного рівнів загрози, а порядок подання відбою тривоги змінено

Військовий облік
18.09.2026
Кадровик встановив Резерв+: чи поставлять його на військовий облік в ТЦК
Кадровик встановив на свій телефон додаток Резерв+, щоб сканувати к'юар-коди працівників і контролювати зміни у їх е-ВОД. Чи можуть кадровика, який встановив Резерв+, поставити на військовий облік як військовозобов’язану через це?

Готівкові кошти, розрахунки
18.09.2026
Чи включається до складу доходу ФОП сума кредиту у 2026 році
Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

