

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Якими бухпроведеннями показати в обліку оренду основних засобів (ОЗ) з отриманням орендної плати авансом за кілька періодів, оренду ОЗ з отриманням орендної плати щомісяця, безоплатно отриманих поліпшень, що провів орендар, відшкодування орендареві витрат на поліпшення після повернення об’єкта оренди, відшкодування орендареві витрат на поліпшення одразу після їх проведення, відшкодування витрат на комунальні платежі від орендаря у складі орендної плати, відшкодування витрат на комунальні платежі від орендаря за окремим договором, розповідаємо у статті
ТОВ «Вікторія», платник податку на прибуток та ПДВ, передало в оренду виробниче обладнання – 1 300 000 грн. За договором отримали орендну плату наперед. Щомісячна сума орендної плати – 8400 грн в т.ч. ПДВ (20%) – 1400 грн. Орендні операції – не основний вид діяльності. Щомісячна амортизація виробничого обладнання – 20 100 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Передали в оренду виробниче обладнання | 103/Оренда* | 103 | 1 300 000 |
2 | Отримали попередню оплату | 311 | 681 | 8400 |
3 | Нарахували податкове зобов’язання з ПДВ | 643 | 641/ПДВ | 1400 |
4 | Нарахували орендну плату | 377 | 713** | 8400 |
5 | Нарахували ПДВ | 713 | 643 | 1400 |
6 | Закрили рахунки авансів одержаних | 681 | 377 | 8400 |
7 | Нарахували амортизацію переданого в оренду виробничого обладнання*** | 949 | 131 | 20 100 |
Примітки: *Передані у оперативну основні засоби орендодавець продовжує облікувати на балансі. Тож передачу покажіть виключно на рахунках аналітичного обліку (п. 7 розд. ІІІ НП(С)БО 14 «Оренда») **Якщо орендні операції не є основним видом діяльності підприємства, дохід від оренди облікуйте на субрахунку 713 «Дохід від операційної оренди активів» *** Протягом строку оренди амортизацію продовжує нараховувати орендодавець. Якщо оренда не є основним видом діяльності амортизаційні відрахування та інші витрати на утримання облікуйте як інші операційні витрати, на субрахунку 949 «Інші витрати операційної діяльності» | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ, передало в оренду приміщення під магазин строком на 2 роки – 3 000 000 грн. Щомісячна орендна плата – 36 000 грн в т.ч. ПДВ (20%) – 6000 грн. Витрати на юридичні послуги з укладання договору оренди – 12 000 грн в т.ч. ПДВ (20%) – 2000 грн. Щомісячна амортизація приміщення – 7500 грн. Витрати на утримання приміщення (зарплата та ЄСВ охоронців) – 24 200 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Передали приміщення в оренду | 103/Оренда | 103 | 3 000 000 |
2 | Нарахували плату юристу за укладання договору оренди | 152/Оренда* | 685 | 10 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 685 | 2000 |
4 | Оплатили послуги | 685 | 311 | 12 000 |
5 | Включили витрати на укладання договору оренди до первісної вартості зданого у оренду приміщення | 103/Оренда* | 152/Оренда | 10 000 |
6 | Нарахували орендну плату | 377 | 713 | 36 000 |
7 | Нарахували податкове зобов’язання з ПДВ | 713 | 641/ПДВ | 6000 |
8 | Отримали орендну плату | 311 | 377 | 36 000 |
9 | Нарахували амортизацію приміщення, що передали в оренду | 949 | 131 | 7500 |
10 | Включили до витрат вартість юридичних послуг під час укладання договору оренди (10 000 грн ÷ 2 роки ÷ 12 місяці) | 949** | 131/Оренда | 416,67 |
11 | Нарахували витрати на утримання приміщення, що передали в оренду | 949 | 661, 651 | 24 200 |
Примітки: *Витрати на юридичні послуги та переговори, що пов’язані з укладанням договору оренди капіталізуйте та збільшіть на їх суму первісну вартість об’єкта основних засобів, що передаєте в оренду (п. 9 розд. ІІІ НП(С)БО 14) ** Протягом строку оренди включайте капіталізовані суми до витрат на тій самій основі, як і дохід від оренди (п. 9 розд. ІІІ НП(С)БО 14) | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ, передало в оренду приміщення під магазин. Орендодавець самостійно щомісячно сплачує комунальні платежі – 12 000 грн в т.ч. ПДВ (20%) – 2000 грн. Орендар компенсує комунальні платежі за окремим договором.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Включили до витрат комунальні платежі у приміщенні магазину, що передали в оренду | 949 | 631 | 10 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 631 | 2000 |
3 | Оплатили комунальні платежі | 631 | 311 | 12 000 |
4 | Нарахували плату за комунальні послуги, що компенсує орендар | 377 | 719 | 12 000 |
5 | Нарахували податкове зобов’язання з ПДВ | 719 | 641/ПДВ | 2000 |
6 | Отримали компенсацію | 311 | 377 | 12 000 |
ТОВ «Вікторія», платник податку на прибуток та ПДВ, передало в оренду інвестиційну нерухомість. Орендодавець самостійно щомісячно сплачує комунальні платежі – 24 000 грн в т.ч. ПДВ (20%) – 4000 грн. Орендар компенсує комунальні платежі у складі орендної плати – 60 000 грн в т.ч. ПДВ (20%) – 10 000 грн. Собівартість орендної послуги – 45 000 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Включили до витрат комунальні платежі у інвестиційній нерухомості, що передали в оренду | 23* | 631 | 20 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 631 | 4000 |
3 | Оплатили комунальні платежі | 631 | 311 | 24 000 |
4 | Нарахували орендну плату з урахуванням комунальних платежів | 361 | 703** | 60 000 |
5 | Нарахували податкове зобов’язання з ПДВ | 703 | 641/ПДВ | 10 000 |
6 | Отримали орендну плату разом із компенсацією | 311 | 361 | 60 000 |
7 | Списали собівартість наданої орендної послуги, яка включає зокрема, але не виключно вартість комунальних платежів | 903** | 23 | 45 000 |
Примітки: * Оскільки вартість комунальних платежів орендар компенсує у складі орендної плати за інвестиційну нерухомість, для орендодавця такі витрати є складовою собівартості послуги, яку облікуйте на рахунку 23 «Виробництво» ** Отриману суму компенсації комунальних платежів у складі орендної плати покажіть на рахунках обліку доходів / витрат від реалізації послуг | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ, передало в оренду автомобіль. За договором оренди:
№ з/п | Зміст операції | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали поліпшення авто, які виконав орендар | 152 | 685 | 50 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ* | 685 | 10 000 |
3 | Збільшили первісну вартість авто на вартість його поліпшень | 105/Оренда** | 152 | 50 000 |
4 | Нарахували дохід від орендної плати | 377 | 713 | 8400 |
5 | Нарахували податкові зобов’язання з ПДВ | 713 | 641/ПДВ | 1400 |
6 | Провели частковий взаємозалік щомісячної орендної плати в рахунок поліпшень, що провів орендар | 685 | 377 | 8400*** |
Примітка * Отримані поліпшення є постачанням для ПДВ-обліку. Тож на підставі зареєстрованої орендарем у ЄРПН податкової накладної визнайте податковий кредит. ** З місяця наступного, що настає за місяцем у якому ввели в експлуатацію орендні поліпшення, амортизацію нараховуйте із вартості авто з урахуванням таких поліпшень *** Залишок заборгованості за поліпшення (60 000 грн – 8400 грн) проводитимуть щомісяця в рахунок орендної плати до повного погашення на підставі актів взаємозаліку, які укладатимуть сторони щомісяця | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ передало в оренду приміщення офісу за первісною вартістю – 2 500 000 грн.
Амортизація за період оренди – 75 000 грн. За договором оренди:
Офісне приміщення повернули разом з невідокремлюваними поліпшеннями достроково. Щомісячна сума амортизації після проведених поліпшень – 22 800 грн.
№ з/п | Зміст операції | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Передали офісне приміщення у оренду: | 103/Оренда | 103 | 2 500 000 |
2 | Нарахували амортизацію офісного приміщення за час оренди | 949 | 131 | 75 000 |
3 | Повернули офісне приміщення з оренди: | 103 | 103/Оренда | 4 500 000 |
4 | Отримали від орендаря поліпшення | 152 | 685 | 300 000 |
5 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 685 | 60 000 |
6 | Збільшили первісну вартість офісного приміщення на вартість отриманих від орендаря поліпшень | 103 | 152 | 300 000 |
7 | Оплатили поліпшення орендарю | 685 | 311 | 360 000 |
8 | Нарахували амортизацію офісного приміщення наступного місяця після повернення з оренди із первісної вартості з урахуванням поліпшень | 92 | 131 | 22 800 |
ТОВ «Вікторія», платник податку на прибуток та ПДВ, передало в оренду приміщення офісу за первісною вартістю – 4 500 000 грн. Амортизація за період оренди – 115 000 грн. За договором оренди:
Офісне приміщення повернули разом з невідокремлюваними поліпшеннями достроково.
№ з/п | Зміст операції | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Передали офісне приміщення у оренду: | 103/Оренда | 103 | 4 500 000 |
2 | Нарахували амортизацію офісного приміщення за час оренди | 949 | 131 | 115 000 |
3 | Повернули офісне приміщення | 103 | 103/Оренда | 4 500 000 |
4 | Збільшили первісну вартість офісного приміщення на вартість безоплатно отриманих від орендаря поліпшень | 103 | 424* | 360 000 |
5 | Нарахували амортизацію офісного приміщення наступного місяця після повернення з оренди:
| 92 92 | 131 131 | 37 300 7500** |
6 | Водночас збільшили дохід від безоплатно отриманих поліпшень в сумі пропорційній до нарахованої амортизації із суми поліпшень | 424 | 745** | 7500 |
Примітка * Поліпшення, які не компенсуєте орендареві є безоплатно отриманими необоротними активами, які облікуйте на субрахунку 424 «Безоплатно одержані необоротні активи». Безоплатно отримані необоротні активи не оподатковуйте ПДВ, оскільки операція не є постачанням товарів та послуг (пп. 14.1.185, 14.1.191 Податкового кодексу України) ** У періоді нарахування амортизації на вартість поліпшень одночасно визнайте дохід у сумі такої амортизації та покажіть на субрахунку 745 «Дохід від безплатно отриманих активів» | ||||
Читайте більше:
Поліпшення орендованих основних засобів: як відображати витрати у податковому обліку
Облік фінансової оренди (лізингу) в орендаря
Орендні операції в обліку орендаря: бухгалтерські проведення
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
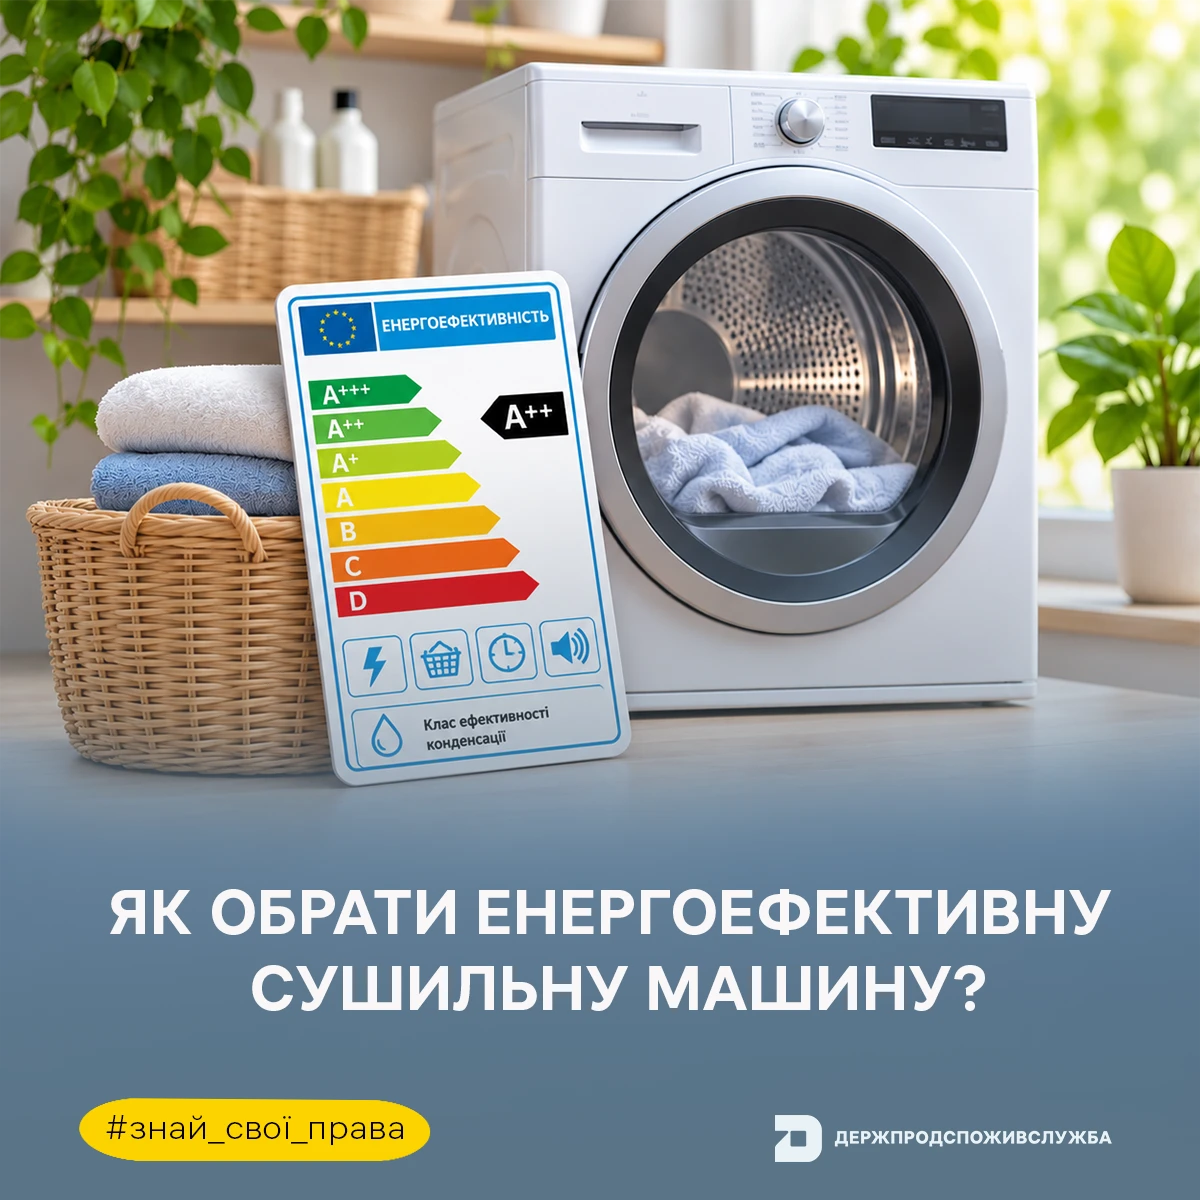
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?
Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції
Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень
Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини
За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби
Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності