


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Основні засоби, МНМА
03.04.2025
Облік оренди основних засобів у орендаря: бухгалтерські проведення
Якими бухпроведеннями показати в обліку оренду основних засобів (ОЗ) зі сплатою орендної плати авансом за кілька періодів, безоплатну передачу поліпшень орендованих основних засобів, поліпшення орендованих основних засобів з відшкодуванням після закінчення строку оренди, поліпшення орендованих основних засобів із заліком у рахунок орендної плати, оренду ОЗ зі сплатою орендної плати щомісяця, розповідаємо у статті
- Ситуація 1. Облік оренди основних засобів (ОЗ) зі сплатою орендної плати авансом за кілька періодів
- Ситуація 2. Облік оренди ОЗ зі сплатою орендної плати щомісяця
- Ситуація 3. Облік поліпшення орендованих основних засобів із заліком у рахунок орендної плати
- Ситуація 4. Облік поліпшення орендованих основних засобів з відшкодуванням після закінчення строку оренди
- Ситуація 5. Облік безоплатної передачі поліпшень орендованих основних засобів
Ситуація 1. Облік оренди основних засобів (ОЗ) зі сплатою орендної плати авансом за кілька періодів
ТОВ «Вікторія», платник податку на прибуток та ПДВ, отримало в оренду складське приміщення – 1 420 000 грн. Щомісячна орендна плата – 12 000 грн в т.ч. ПДВ (20%) – 2000 грн. Орендну плату сплачує авансом за квартал – 36 000 грн в т.ч. ПДВ (20%) – 6000 грн.
Щомісяця за окремим договором компенсує орендодавцеві комунальні платежі та супутні витрати на утримання приміщення –6000 грн в т.ч. ПДВ (20%) – 1000 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали в оперативну оренду виробниче обладнання | 01 | - | 1 420 000 |
2 | Перерахували орендну плату авансом за квартал | 371 | 311 | 36 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 644 | 6000 |
4 | Нарахували орендну плату за квартал | 39* | 685 | 30 000 |
5 | Нарахували ПДВ | 644 | 685 | 6000 |
6 | Закрили рахунки авансів виданих | 685 | 371 | 36 000 |
7 | Включили до витрат періоду орендну плату за місяць | 93** | 39 | 10 000 |
8 | Нарахували компенсацію за спожиті комунальні послуги та супутні витрати | 93*** | 685 | 5000 |
9 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 685 | 1000 |
10 | Оплатили компенсацію | 685 | 311 | 6000 |
Примітки: *Орендну плату, що сплачуєте наперед авансом облікуйте спочатку у витратах майбутніх періодів, на рахунку 39 **Щомісячну орендну плату включайте до складу витрат, залежно від напряму використання орендованих основних засобів (НП(С)БО 16 «Витрати») *** Компенсацію спожитих комунальних послуг та інші супутні витрати на утримання об’єкта оренди облікуйте аналогічно до орендної плати, тобто з урахуванням напряму використання орендованого основного засобу. Такий підхід застосовуйте якщо відшкодовуєте додаткові витрати як за окремим договором, так і у складі орендної плати | ||||
Ситуація 2. Облік оренди ОЗ зі сплатою орендної плати щомісяця
ТОВ «Вікторія», платник податку на прибуток та ПДВ, отримало в оренду автомобіль для потреб адміністрації – 1 200 000 грн. Орендодавець – фізособа. Щомісячна орендна плата – 6000 грн. Витрати на ремонт та технічне обслуговування авто силами підрядної організації – 8100 грн в т.ч. ПДВ (20%) – 1350 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали в оперативну оренду автомобіль | 01 | - | 1 200 000 |
2 | Нарахували щомісячну орендну плату | 92 | 685 | 6000 |
3 | Утримали з орендної плати податок на доходи фізосіб (ПДФО) (6000 грн × 18%) | 685 | 641/ПДФО | 1080 |
4 | Утримали з орендної плати військовий збір (ВЗ) (6000 грн × 5 %) | 685 | 642 | 300 |
5 | Перерахували орендну плату (6000 грн – 1080 грн – 300 грн) | 685 | 311 | 4620 |
6 | Сплатили:
| 641/ПДФО 642 | 311 311 | 1080 300 |
7 | Нарахували плату підряднику за ремонт та технічне обслуговування орендованого авто | 92* | 685 | 6750 |
8 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 685 | 1350 |
9 | Оплатили послуги ремонту | 685 | 311 | 8100 |
Примітки: *Витрати на ремонт, тобто підтримання орендованого основного засобу у належному стані несе орендар, тобто орендодавець їх не компенсує. Орендар відносить плату на витрати періоду залежно від напряму використання орендованого об’єкта (п. 15 НП(С)БО 7 «Основні засоби») | ||||
Ситуація 3. Облік поліпшення орендованих основних засобів із заліком у рахунок орендної плати
ТОВ «Вікторія», платник податку на прибуток та ПДВ, отримало в оренду офісне приміщення. Провели поліпшення орендованого приміщення підрядним способом – 45 000 грн в т.ч. ПДВ(20%) – 7500 грн. За договором витрати на поліпшення орендодавець зараховує в рахунок орендної плати звітного місяця. Орендна плата – 46 500 грн в т.ч. ПДВ (20%) – 7750 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Нарахували плату підряднику за поліпшення орендованого офісу | 23* | 631 | 37 500 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 631 | 7500 |
3 | Оплатили підряднику | 631 | 311 | 45 000 |
4 | Реалізували орендодавцеві послуги з поліпшення орендованого офісу у рахунок орендної плати звітного місяця | 361 | 703 | 45 000 |
5 | Нарахували податкове зобов’язання з ПДВ | 703 | 641/ПДВ | 7500 |
6 | Списали собівартість послуг з поліпшення орендованого офісу | 903 | 23 | 37 500 |
7 | Нарахували орендну плату за звітний місяць | 92 | 685 | 38 750 |
8 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 685 | 7750 |
9 | Провели залік заборгованостей на суму поліпшень орендованого офісу | 685 | 361 | 45 000 |
10 | Оплатили залишок заборгованості з орендної плати (46 500 грн – 45 000 грн) | 685 | 311 | 1500 |
Примітки: * За вимогами п. 8 НП(С)БО 14 «Оренда» оренда витрати на поліпшення орендованого майна облікує як капінвестиції на створення інших необоротних матеріальних активів, які облікує протягом строку оренди на субрахунку 117 «Інші необоротні матеріальні активи». Проте, якщо орендодавець одразу компенсує грошима або зараховує в рахунок орендної плати витрати на поліпшення, що зазнав орендар, орендар має показати їх як операцію із продажу робіт / послуг. | ||||
Ситуація 4. Облік поліпшення орендованих основних засобів з відшкодуванням після закінчення строку оренди
ТОВ «Вікторія», платник податку на прибуток та ПДВ, отримало в оренду виробниче обладнання. Провели поліпшення орендованого майна підрядним способом – 45 000 грн в т.ч. ПДВ (20%) – 7500 грн. Щомісячна амортизація об’єкта поліпшень прямолінійним методом – 1 270 грн. За договором поліпшення передають орендодавцеві після закінчення строку дії договору оренди з компенсацією їх вартості з урахуванням зносу поліпшень на дату передачі. Залишкова вартість поліпшень на початок місяця їх передачі – 13 450 грн, на кінець місяця – 12 180 грн. Договірна вартість поліпшень на дату передачі – 14 616 грн в т.ч. ПДВ (20%) – 2436 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Нарахували витрати на поліпшення орендованого виробничого обладнання підрядним способом | 153 | 631 | 37 500 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 685 | 7500 |
3 | Оплатили роботи із поліпшення | 685 | 311 | 45 000 |
4 | Сформували об’єкт інших необоротних матеріальних активів | 117 | 153 | 37 500 |
5 | Нарахували амортизацію об’єкта поліпшення орендованого виробничого обладнання (щомісяця) | 23, 91 | 132 | 1270 |
6 | Після закінчення строку дії договору оренди списали накопичену амортизацію (37 500 грн – 12 180 грн) | 132 | 117 | 25 320 |
7 | Перевели об’єкт поліпшень до необоротних активів, що призначені для продажу | 286 | 117 | 12 180 |
8 | Нарахували дохід від компенсації вартості поліпшень | 377 | 712 | 14 616 |
9 | Нарахували податкове зобов’язання з ПДВ | 712 | 641/ПДВ | 2436 |
10 | Донарахували податкове зобов’язання з ПДВ виходячи з балансової вартості поліпшень на початок місяця, у якому передаєте поліпшення (13 450 грн × 20 % - 2436 грн) | 949* | 641/ПДВ | 254 |
11 | Списали балансову вартість орендних поліпшень | 943 | 286 | 12 180 |
12 | Отримали відшкодування | 311 | 377 | 14 616 |
Примітки: * Якщо договірна вартість поліпшень нижча за їх балансову (залишкову) вартість на початок місяця передачі орендодавцеві (п. 188.1 Податкового кодексу України, ПК). Донараховані ПДВ-зобов’язання включіть до інших операційних витрат | ||||
Ситуація 5. Облік безоплатної передачі поліпшень орендованих основних засобів
ТОВ «Вікторія», платник податку на прибуток та ПДВ, отримало в оренду виробниче обладнання. Провели поліпшення орендованого майна підрядним способом – 40 500 грн в т.ч. ПДВ (20%) – 6750 грн. Щомісячна амортизація об’єкта поліпшень прямолінійним методом – 1125 грн. За договором поліпшення передають орендодавцеві після закінчення строку дії договору оренди без компенсації. Залишкова вартість поліпшень на початок місяця їх передачі – 7875 грн, на кінець місяця – 6750 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Нарахували витрати на поліпшення орендованого виробничого обладнання підрядним способом | 153 | 631 | 33 750 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 685 | 6750 |
3 | Оплатили роботи із поліпшення | 685 | 311 | 40 500 |
4 | Сформували об’єкт інших необоротних матеріальних активів | 117 | 153 | 33 750 |
5 | Нарахували амортизацію об’єкта поліпшення орендованого виробничого обладнання (щомісяця) | 23, 91 | 132 | 1125 |
6 | Після закінчення строку дії договору оренди списали накопичену амортизацію (33 750 грн – 6750 грн) | 132 | 117 | 27 000 |
7 | Списали залишкову вартість орендних поліпшень | 976 | 117 | 6750 |
8 | Нарахували податкове зобов’язання з ПДВ (7875 грн × 20%)* | 977 | 641/ПДВ | 1575 |
Примітки: * Безоплатну передачу орендних поліпшень оподаткуйте ПДВ. За базу оподаткування прийміть залишкову вартість за даними бухобліку на початок місяця передачі (п. 188.1 ПК) | ||||
Читайте більше:
Поліпшення орендованих основних засобів: як відображати витрати у податковому обліку
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Статистичні звіти
06.11.2026
6 листопада не вдається подати статистичну звітність через SOAP: Держстат назвав альтернативи
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Судова практика
06.11.2026
ВС: чи можна перерахувати кошти підприємству з окупованої території
Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

Особи з інвалідністю
06.11.2026
Зміна адреси роботодавця: куди подавати Звіт про внесок на працевлаштування осіб з інвалідністю
У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року


Бронювання, критичність
06.11.2026
Інформація про кількість військовозобов'язаних: як контролюються ліміти для бронювання
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація
06.11.2026
Річна інвентаризація – 2026: з 1 жовтня по 31 грудня
Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу


Працевлаштування, переведення
06.11.2026
Немає наказу про прийняття на роботу: як перевірити офіційне працевлаштування
Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

РРО / ПРРО, фіскальні чеки
06.11.2026
Інтернет-торгівля та ПРРО: податківці пояснили, яку адресу вказувати
ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Акцизний податок
06.11.2026
Знищення імпортних підакцизних товарів через форс-мажор: чи можна повернути акциз
Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

Вечірній бухгалтер
06.11.2026
🎭 Рік без перевірок пропонують одні? А 17 806 бізнесів уже в планах на 2027-й. 🙋♀️ Вечірній бухгалтер від 06.11.2026
А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Податок на майно
06.11.2026
Орендна плата за землі державної і комунальної власності
Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Відпустка, відпускні
06.11.2026
Чи можна достроково припинити відпустку для догляду за дитиною, якщо роботодавець проти
Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу


Документообіг, первинні документи
06.11.2026
Підпис чи печатка: що насправді надає документу юридичної сили
Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

ПДВ
06.11.2026
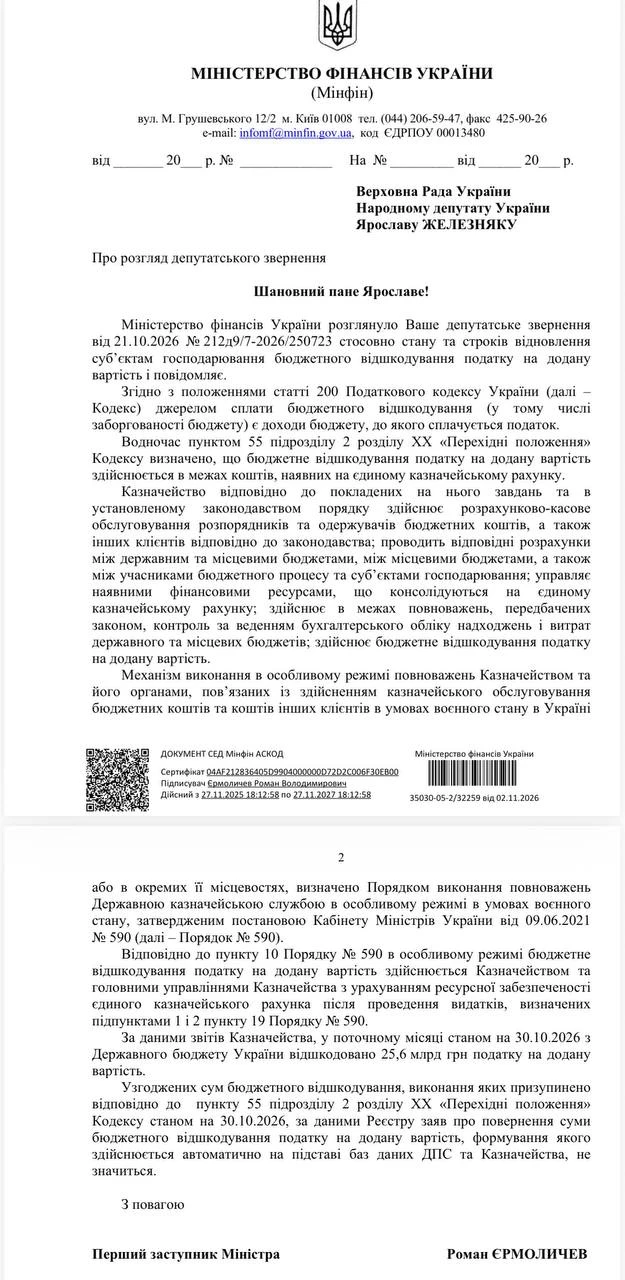
Бізнесу повернули 25,6 млрд грн ПДВ за жовтень: що буде з рештою коштів
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Інше
06.11.2026
Повернення батьків до роботи після декрету: Мінекономіки обговорить модель кар’єрного супроводу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися


ПДФО
06.11.2026
Кава, чай і вода за рахунок роботодавця: чи потрібно працівникам сплачувати податки
Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки


