

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Основні засоби, МНМА
08.12.2025
Надходження основних засобів: бухгалтерські проведення
Якими бухпроведеннями показати в обліку придбання основних засобів за рахунок власних коштів на умовах попередньої оплати, придбання основних засобів за рахунок власних коштів на умовах наступної оплати, придбання основних засобів за рахунок короткострокового кредиту банку, придбання основних засобів за рахунок довгострокового кредиту за програмою «Доступні кредити 5-7-9%», створення основних засобів власними силами, переведення до складу основних засобів з оборотних активів, будівництво основних засобів підрядним способом, безоплатно отриманих основних засобів, надлишки основних засобів, що виявили через інвентаризацію, внесок основними засобами до статутного капіталу, основними засобами до додаткового капіталу без збільшення статутного капіталу, обміну подібними основними засобами, обміну неподібними основними засобами, розповідаємо у статті
- Ситуація 1. Облік придбання основних засобів за рахунок власних коштів на умовах попередньої оплати
- Ситуація 2. Облік придбання основних засобів за рахунок власних коштів на умовах наступної оплати
- Ситуація 3. Облік придбання основних засобів за рахунок короткострокового кредиту банку
- Ситуація 4. Облік придбання основних засобів за рахунок довгострокового кредиту за програмою «Доступні кредити 5-7-9%»
- Ситуація 5. Облік створення основних засобів власними силами
- Ситуація 6. Облік переведення до складу основних засобів з оборотних активів
- Ситуація 7. Облік будівництва основних засобів підрядним способом
- Ситуація 8. Облік безоплатно отриманих основних засобів
- Ситуація 9. Облік надлишків основних засобів, що виявили через інвентаризацію
- Ситуація 10. Облік внеску основними засобами до статутного капіталу
- Ситуація 11. Облік основними засобами до додаткового капіталу без збільшення статутного капіталу
- Ситуація 12. Облік обміну подібними основними засобами
- Ситуація 13. Облік обміну неподібними основними засобами
Ситуація 1. Облік придбання основних засобів за рахунок власних коштів на умовах попередньої оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ, перерахувало попередню оплату постачальнику-платнику ПДВ за виробниче обладнання – 3 600 000 грн, в т.ч. ПДВ (20%) – 600 000 грн. Витрати на доставку та монтаж силами підрядної організації-неплатника ПДВ – 240 000 грн на умовах наступної оплати. Виробниче обладнання ввели в експлуатацію.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Перерахували попередню оплату постачальнику з рахунку в банку | 371* | 311 | 3 600 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 644 | 600 000 |
3 | Отримали від постачальника виробниче обладнання | 152 | 631 | 3 000 000 |
4 | Нарахували ПДВ | 644 | 631 | 600 000 |
5 | Закрили рахунки авансів виданих | 631 | 371 | 3 600 000 |
6 | Нарахували плату підрядника за монтаж та доставку виробничого обладнання | 152 | 631 | 240 000** |
7 | Оплатили роботи та послуги підряднику | 631 | 311 | 240 000 |
8 | Ввели виробниче обладнання в експлуатацію (3 000 000 грн + 240 000 грн) = 3 240 000 грн | 104 | 152 | 3 240 000 |
Примітки: * Для обліку попередньої оплати (авансів) використовуйте субрахунок 371 «Розрахунки за авансами виданими». Альтернативний підхід — облікувати авансові оплати на субрахунку 631 «Розрахунки з вітчизняними постачальниками» з організацією аналітичного обліку. Порада! Відмову від використання рахунків обліку авансів закріпіть у обліковій політиці. ** Коли придбаваєте товари, роботи, послуги у неплатників ПДВ, суми непрямих податків, що не компенсує держава платнику збільшать первісну вартість об’єкта основних засобів (ОЗ) на підставі п. 8 НП(С)БО 7 «Основні засоби» | ||||
Ситуація 2. Облік придбання основних засобів за рахунок власних коштів на умовах наступної оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ, придбало вантажний автомобіль – 1 500 000 грн в т.ч. ПДВ (20%) – 250 000 грн на умовах наступної оплати у постачальника-платника ПДВ. Витрати на держреєстрацію авто у сервісному центрі МВС – 1105 грн (без ПДВ). Витрати на технічну підготовку до експлуатації автомобіля власними силами працівників:
- зарплата – 2500 грн;
- ЄСВ – 550 грн.
Автомобіль ввели в експлуатацію.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Отримали вантажний автомобіль від постачальника | 152 | 631 | 1 250 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 631 | 250 000 |
3 | Оплатили постачальнику | 631 | 311 | 1 500 000 |
4 | Нарахували збір за держреєстрацію автомобіля | 152 | 685 | 1105 |
5 | Оплатили за держреєстрацію автомобіля | 685 | 311 | 1105 |
6 | Нарахували витрати на технічну підготовку до експлуатації:
| 152 152 | 661 651 | 2500 550 |
7 | Вантажний автомобіль ввели в експлуатацію (1 250 00 грн + 1105 грн + 2500 грн + 550 грн) = 1 254 155 грн | 105 | 152 | 1 254 155 |
Ситуація 3. Облік придбання основних засобів за рахунок короткострокового кредиту банку
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало короткостроковий кредит банку на рахунок в банку – 200 000 грн.
За рахунок кредитних коштів придбали офісну техніку на умовах попередньої оплати у постачальника-платника ПДВ – 180 000 грн в т.ч. ПДВ (20%) – 30 000 грн. Відсотки за користування кредитом банку нараховує і сплачує щомісяця – 4165 грн.
Офісну техніку ввели в експлуатацію.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Отримали на рахунок в банку короткостроковий кредит банку | 311 | 601 | 200 000 |
2 | Перерахували попередню оплату постачальнику за рахунок кредитних коштів | 371 | 311 | 180 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 644 | 30 000 |
4 | Отримали офісну техніку від постачальника | 152 | 631 | 150 000 |
5 | Нарахували ПДВ | 644 | 631 | 30 000 |
6 | Закривали рахунки авансів виданих | 631 | 371 | 180 000 |
7 | Нарахували відсотки за користування кредитом банку (щомісяця) | 951* | 684 | 4165 |
8 | Сплатили відсотки за кредитом (щомісяця) | 684 | 311 | 4165 |
9 | Ввели в експлуатацію офісну техніку | 104 | 152 | 150 000 |
10 | Повернули кредит банку | 601 | 311 | 200 000 |
Примітки: * Відсотки за кредитом збільшують фінансові витрати (субрахунок 951 «Відсотки за кредит». Виключення — фінансові витрати, які увійдуть до собівартості кваліфікаційних активів (п. 4 НП(С)БО 31 «Фінансові витрати»). Капіталізацію відсотків за кредитом покажіть записом: Д-т 15 «Капітальні інвестиції» – К-т 951. Кваліфікаційними є актив, який вимагає істотно часу — понад 3 місяці, для його створення (п. 1.6 Методичних рекомендацій з бухгалтерського обліку фінансових витрат, затверджених наказом Мінфіну від 01.11.2010 № 1300). | ||||
Ситуація 4. Облік придбання основних засобів за рахунок довгострокового кредиту за програмою «Доступні кредити 5-7-9%»
ТОВ «Вікторія», платник податку на прибуток та ПДВ придбало за рахунок довгострокового кредиту виробниче обладнання у постачальника-платника ПДВ – 1 200 000 грн в т.ч. ПДВ (20%) – 200 000 грн. Покупку фінансує повністю за рахунок кредитних коштів, що отримало за програмою «Доступні кредити 5-7-9%». Банк перерахував постачальнику оплату. Базова ставка за кредитом – 20%, компенсаційна – 7%. Відсотки банк нараховує щомісяця протягом 2 років: за базовою ставкою – 20 000 грн, компенсаційною – 7000 грн
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Отримали кредит за програмою «Доступні кредити 5-7-9 %»* | 371 | 501 | 1 200 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 644 | 200 000 |
3 | Отримали виробниче обладнання від постачальника | 152 | 631 | 1 000 000 |
4 | Нарахували ПДВ | 644 | 631 | 200 000 |
5 | Закрили рахунки авансів виданих | 631 | 371 | 1 200 000 |
6 | Ввели виробниче обладнання в експлуатацію | 104 | 152 | 1 000 000 |
7 | Нарахували відсотки за користування кредитом банку за базовою ставкою (щомісяця) | 951 | 684/Банк | 20 000 |
8 | Нарахували різницю у ставках за кредитом, яку має компенсувати банку Фонд розвитку підприємництва (щомісяця) (20 000 грн – 7000 грн) | 684/Фонд | 482** | 13 000 |
9 | Сплатили відсотки за кредитом банку (щомісяця) | 684/Банк | 311 | 7000 |
10 | Отримали повідомлення від банку про погодження Фондом розвитку підприємництва компенсації відсотків за кредитом (щомісяця) | 482 | 745*** | 13 000 |
11 | Закрили рахунки взаєморозрахунків | 684/Банк | 684/Фонд | 13 000 |
Примітки: * За умовами кредитної програми кредитні кошти банк одразу перераховує постачальнику товарів, робіт, послуг. Позичальник не отримує грошові кошти на власний банківський рахунок ** Різницю між базовою та пільговою ставкою компенсує банку держава у особі Фонду розвитку підприємництва. Сума компенсації відсотків – кошти цільового фінансування, яке облікуйте на субрахунку 482 «Кошти з бюджету та державних цільових фондів» *** Визнайте дохід від використання цільових коштів коли отримаєте повідомлення від банку про те, що дотримали усіх умов кредитування (п. 16 НП(С)БО 15 «Дохід»): Д-т 482 – К-т 745 «Дохід від безоплатно одержаних активів» – якщо кредит залучили з метою створення об’єкта інвестування або Д-т 482 – К-т 69 «Доходи майбутніх періодів» – у випадку капіталізації відсотків за кредитом з наступним визнанням доходу по мірі нарахування амортизації об’єкта інвестування (Д-т 69– К-т 745) | ||||
Ситуація 5. Облік створення основних засобів власними силами
ТОВ «Вікторія», платник податку на прибуток та ПДВ збирає власними силами комп’ютера. Під час виготовлення використали:
- запчастини, що отримали від списання іншого комп’ютера – 7500 грн;
- матеріали, що придбали на умовах наступної оплати у постачальника-неплатника ПДВ – 24 000 грн;
Працівникам нарахували зарплати – 25 000 грн, ЄСВ – 5500 грн.
Комп’ютер ввели в експлуатацію.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Отримали запчастини від списання комп’ютера | 207 | 746 | 7500 |
2 | Отримали від постачальника матеріали | 201 | 631 | 24 000 |
3 | Оплатили постачальнику | 631 | 311 | 24 000 |
4 | Використали запчастини для монтажу комп’ютера | 152 | 207 | 7500 |
5 | Використали матеріали для монтажу комп’ютера | 152 | 201 | 24 000 |
6 | Нарахували зарплату працівникам за монтаж комп’ютера | 152 | 661 | 25 000 |
7 | Нарахували ЄСВ | 152 | 651 | 5500 |
8 | Ввели в експлуатацію комп’ютер, що зібрали власними силами (7500 грн + 24 000 грн + 25 000 грн + 5500 грн) | 104 | 152 | 62 000 |
Ситуація 6. Облік переведення до складу основних засобів з оборотних активів
ТОВ «Вікторія», платник податку на прибуток та ПДВ виготовляє меблі. З виробництва оприбуткували за виробничою собівартістю меблі – 35 000 грн. Прийняли рішення перевести меблі зі складу готової продукції до основних засобів. Меблі ввели в експлуатацію.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Зазнали витрат на виробництво меблів | 23 | 201, 131, 661, 651 | 35 000 |
2 | Оприбуткували на склад меблі як готову продукцію за виробничою собівартістю | 26 | 23 | 35 000 |
3 | Перевели меблі зі складу готової продукції до основних засобів | 152 | 26 | 35 000 |
4 | Ввели в експлуатацію меблі | 106 | 152 | 35 000 |
Ситуація 7. Облік будівництва основних засобів підрядним способом
ТОВ «Вікторія», платник податку на прибуток та ПДВ виконує будівництво складу готової продукції підрядним способом. Витрати на розробку проєктно-кошторисної документації – 60 000 грн в т.ч. ПДВ (20%) – 10 000 грн. Придбали будматеріали у постачальника-платника ПДВ – 2 400 000 грн в т.ч. ПДВ (20%) – 400 000 грн, які передали підряднику. Витрати на оплату послуг підряднику – 4 200 000 грн в т.ч. ПДВ (20%) – 700 000 грн. Будівлю складу готової продукції ввели в експлуатацію.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Нарахували плату за розробку проєктно-кошторисної документації (ПКД) | 151* | 685 | 50 000 |
2 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 685 | 10 000 |
3 | Оплатили роботи із розробки ПКД | 685 | 311 | 60 000 |
4 | Придбали будматеріали у постачальника | 205 | 631 | 2 000 000 |
5 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 631 | 400 000 |
6 | Оплатили постачальнику | 631 | 311 | 2 400 000 |
7 | Передали будматеріали підряднику | 205/Підрядник | 205 | 2 000 000 |
8 | Нарахували плату підряднику за виконання будробіт | 151 | 631 | 3 500 000 |
9 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 631 | 700 000 |
10 | Оплатили підряднику | 631 | 311 | 4 200 000 |
11 | Включили до витрат на будівництво вартість використаних підрядником будматеріалів | 151 | 205/Підрядник | 2 000 000 |
12 | Ввели в експлуатацію будівлю складу готової продукції (50 00 грн + 3 500 000 грн + 2 000 000 грн) | 103 | 151 | 5 550 000 |
Примітки: *Витрати на будівництво основних засобів господарським або підрядним способом для власних потреб підприємства облікуйте на субрахунку 151 «Капітальне будівництво» (Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затверджена наказом Мінфіну від 30.11.1999 № 291; Інструкція № 291) | ||||
Ситуація 8. Облік безоплатно отриманих основних засобів
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало безоплатно за договором дарування виробниче обладнання за справедливою вартістю – 450 000 грн. Витрати на доставку обладнання силами транспортної компанії-платника ПДВ – 12 000 грн в т.ч. ПДВ (20%) – 2000 грн. Транспортні витрати оплатили з рахунку в банку. Витрати на монтаж силами підрядної організації-неплатника ПДВ – 35 000 грн.
Виробниче обладнання ввели в експлуатацію та нарахували амортизацію (строк корисного використання – 6 років, ліквідаційна вартість – 50 000 грн, метод амортизації – прямолінійний).
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Отримали безоплатно виробниче обладнання | 104* | 424** | 450 000 |
2 | Нарахували плату за доставку виробничого обладнання транспортній компанії | 152 | 631, 685 | 10 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 631, 685 | 2000 |
4 | Оплатили транспортній компанії | 631, 685 | 311 | 12 000 |
5 | Нарахували плату за монтаж підрядній організації | 152 | 631 | 35 000 |
6 | Оплатили монтажні роботи | 631 | 311 | 35 000 |
7 | Збільшили первісну вартість безоплатно отриманого виробничого обладнання на вартість додаткових витрат (10 000 грн + 35 000 грн) | 104 | 152 | 45 000 |
8 | Нарахували амортизацію виробничого обладнання (щомісяця) (450 000 грн + 45 000 грн – 50 000 грн) ÷6 років ÷ 12 місяців = 6180,56 грн | 23, 91 | 131 | 6180,56 |
9 | Водночас відобразили дохід від використання безоплатно отриманих основних засобів (щомісяця) (450 000 грн ÷ 6 років ÷ 12 місяців) = 6250 грн | 424 | 745 | 6250*** |
Примітки: * На думку Мінфіну (п. 19-20 додатка до Методичних рекомендацій з бухгалтерського обліку основних засобів, затверджених наказом від 30.09.2003 №561) безоплатно отримані основні засоби слід відносити в дебет відповідно субрахунку до рахунку 10 «Основні засоби», оминаючи рахунок 15. Витрати на доведення такого об’єкта до стану, придатного до використання накопичуйте за дебетом рахунку 15 та збільште первісну вартість безоплатно отриманого основного засобу ** Безоплатно отримані необоротні активи на дату надходження збільшують додатковий капітал, а не доходи періоду *** Дохід від безоплатно отриманих основних засобів визнавайте щомісяця у сумі, пропорційній до нарахованої амортизації. Але! Щомісячну суму доходу розраховуйте виходячи із справедливої вартості безоплатно отриманого об’єкта, без урахування додаткових витрат | ||||
Ситуація 9. Облік надлишків основних засобів, що виявили через інвентаризацію
ТОВ «Вікторія», платник податку на прибуток та ПДВ провело інвентаризацію та оприбуткувало як надлишки інструмент за справедливою вартістю – 27 000 грн. Інвентаризаційна комісія визначила: строк корисного використання – 3 роки, ліквідаційну вартість – 3000 грн, метод амортизації – прямолінійний.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Отримали інструмент як надлишок | 106 | 69* | 27 000 |
2 | Нарахували амортизацію інструмента (щомісяця) (27 000 грн – 3000 грн) ÷ 3 роки ÷ 12 місяців = 666,67 грн | 23,91 | 131 | 666,67 |
3 | Водночас визнали дохід у сумі пропорційній нарахованій амортизації (щомісяця) | 69 | 746 | 666,67 |
Примітки: * Реальні надлишки, які виявили в результаті інвентаризації і які не є причиною облікової помилки за справедливою вартістю включіть до доходів майбутніх періодів (пп. 1.5 розд. ІІІ і п. 4 розд. IV Положення про інвентаризацію активів і зобов’язань, затвердженого наказом Мінфіну від 02.09.2014 №879) | ||||
Ситуація 10. Облік внеску основними засобами до статутного капіталу
ТОВ «Вікторія», платник податку на прибуток та ПДВ отримало як внесок до статутного капіталу від засновника-платника ПДВ будівлю. Справедлива вартість – 15 000 000 грн в т.ч. ПДВ (20%) – 2 500 000 грн. Витрати на реєстрацію права власності на будівлю – 40 000 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Оголосили рішення про внесок до статутного капіталу основними засобами | 46 | 404 | 15 000 000 |
2 | Отримали будівлю як внесок до статутного капіталу | 103 | 46 | 12 500 000 |
3 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 46 | 2 500 000 |
4 | Зареєстрували у держреєстратора внесок до статутного капіталу | 404 | 401 | 15 000 000 |
5 | Нарахували додаткові витрати на реєстрацію права власності на будівлю | 152 | 685 | 40 000 |
6 | Оплатили додаткові витрати | 685 | 311 | 40 000 |
7 | Збільшили первісну вартість будівлі, яку отримали як внесок до статутного капіталу на додаткові витрати | 103 | 152 | 40 000 |
Ситуація 11. Облік основними засобами до додаткового капіталу без збільшення статутного капіталу
ТОВ «Вікторія», платник податку на прибуток та ПДВ за рішенням засновників-фізосіб отримало додатковий внесок у вигляді двох комп’ютерів без збільшення статутного капіталу. Справедлива вартість – 100 000 грн. Комп’ютери ввели в експлуатацію та нарахували амортизацію (строк корисного використання 3 роки, ліквідаційна вартість – 5000 грн, метод амортизації – прямолінійний).
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Відобразили заборгованість засновників за додатковими внесками без збільшення статутного капіталу | 46 | 422* | 100 000 |
2 | Отримали комп’ютери як додаткові внески | 104 | 46 | 100 000 |
3 | Нарахували амортизацію комп’ютерів (100 000 грн – 10 000 грн) ÷ 3 роки ÷ 12 місяців = 2500 грн | 92 | 131 | 2500 |
Примітки: * Інші вклади від засновників без рішень про зміну розміру статутного капіталу облікуйте на субрахунку 422 «Інший вкладений капітал» (Інструкція №291). Не визнавайте доходи від основних засобів, які отримали як додатковий внесок на підставі пункту 5 НП(С)БО 15. Тож систематично, при нарахуванні амортизації дохід визнавати не потрібно | ||||
Ситуація 12. Облік обміну подібними основними засобами
ТОВ «Вікторія», платник податку на прибуток та ПДВ здійснила обмін подібними основними засобами (обладнання) з іншою юрособою-платником ПДВ. Договірна вартість – 600 000 грн в т.ч. ПДВ (20%) – 100 000 грн. Договірна вартість відповідає справедливій вартості. Залишкова вартість на початок місяця вибуття – 612 500 грн, на кінець – 600 000 грн, накопичена амортизація – 150 000 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Списали накопичену амортизацію обладнання, що передаємо | 131 | 104 | 150 000 |
2 | Передали обладнання та списали залишкову вартість у межах справедливої вартості | 377* | 104 | 500 000 |
3 | Нарахували податкове зобов’язання з ПДВ виходячи із справедливої вартості | 377 | 641/ПДВ | 100 000 |
4 | Донарахували податкове зобов’язання з ПДВ на різницю між залишковою і справедливою вартістю переданого авто (612 500 грн × 20 % ÷ 100 %) – 100 00 грн | 977 | 641/ПДВ | 22 500** |
5 | Списали на витрати суму перевищення залишкової вартості над справедливою вартістю (600 000 грн – 500 000грн.) | 977*** | 104 | 100 000 |
6 | Отримали обладнання за договором міни | 152 | 631 | 500 000*** |
7 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 631 | 100 000 |
8 | Провели залік заборгованостей | 631 | 377 | 600 000 |
Примітки: * При обміні подібними основними засобами дохід не визнавайте (п. 9 НП(С)БО 15) та не переводьте основні засоби до групи необоротних активів, що призначені для продажу. ** Оскільки справедлива вартість нижча за залишкову вартість об’єкта на початок місяця, в якому його передавали, донарахуйте ПДВ-зобов’язання на різницю. *** Якщо залишкова вартість переданого об’єкта перевищує його справедливу вартість, первісною вартістю отриманого об’єкта визнайте справедливу вартість переданого об’єкта, а різницю включіть до витрат звітного періоду (п. 12 НП(С)БО 7). | ||||
Ситуація 13. Облік обміну неподібними основними засобами
ТОВ «Вікторія», платник податку на прибуток та ПДВ здійснила обмін неподібними основними засобами (обладнання) з іншою юрособою-платником ПДВ. Договірна вартість обладнання, що передали – 540 000 грн в т.ч. ПДВ (20%) – 90 000 грн, що отримали – 630 000 грн, в т.ч. ПДВ (20%) – 105 000 грн. Доплата з рахунку в банку контрагенту – 90 000 грн. Договірна вартість обладнання відповідає справедливій вартості. Залишкова вартість обладнання, що передали на початок місяця вибуття – 450 000 грн, на кінець – 440 000 грн, накопичена амортизація на дату вибуття – 60 000 грн.
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Списали накопичену амортизацію обладнання, яке передаємо | 131 | 104 | 60 000 |
2 | Перевели обладнання зі складу основних засобів до групи вибуття | 286* | 104 | 440 000 |
3 | Нарахували дохід від продажу обладнання за договірною вартістю | 377 | 712 | 540 000 |
4 | Нарахували податкове зобов’язання з ПДВ | 712 | 641/ПДВ | 90 000** |
5 | Списали залишкову вартість обладнання, яке передали | 943 | 286 | 440 000 |
6 | Отримали обладнання за договором міни (540 000 грн + 90 000 грн) × 20 % ÷ 120 % = 525 000 грн | 152 | 631 | 525 000*** |
7 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/ПДВ | 631 | 105 000 |
8 | Ввели в експлуатацію обладнання, що отримали | 104 | 152 | 525 000 |
9 | Провели залік заборгованостей | 631 | 377 | 540 000 |
10 | Перерахували доплату за обладнання | 631 | 311 | 90 000 |
Примітки: * Обмін неподібними основними засобами є продажем необоротних активів, тож переведіть об’єкт на субрахунок 286 «Необоротні активи та групи вибуття, утримувані для продажу» ** Оскільки договірна вартість – 450 000 грн без урахування ПДВ, не нижче залишкової вартості обладнання, яке передаємо на початок місяця його вибуття, ПДВ-зобов’язання нарахуйте виходячи з договірної вартості *** Первісна вартість об’єкта що, отримали в обмін на неподібний об’єкт, дорівнює справедливій вартості переданого об’єкта, збільшеній на суму переданих під час обміну грошових коштів без ПДВ (п. 13 НП(С)БО 7) | ||||
Читайте більше:
Лист до ДПС про ліквідацію основного засобу
Службова записка про придбання основних засобів
Вибуття основних засобів: бухгалтерські проведення
Наказ про введення в експлуатацію основного засобу (автомобіля)
Наказ про зміну строку корисного використання об'єкта основних засобів
Розукомплектування / доукомплектування власних основних засобів: бухгалтерські проведення
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ІТ, Дія Сіті, Дефенс Сіті
25.09.2026
Резидент Дія Сіті надав гіг-спеціалісту майно: що з ПДФО, ВЗ та ЄСВ
Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Військовий облік
25.09.2026
Як отримати військово-обліковий документ через Дія, якщо немає Резерв+
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Відрядження, підзвітні кошти
25.09.2026
Відрядження у вихідний день: порядок оплати та компенсації
Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працював. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Створення суб'єкта, зміни
25.09.2026
Повернення земельних ділянок учаснику при зменшенні статутного капіталу єдиноподатника: позиція ДПС
Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Податкова та фінзвітність
25.09.2026
Звільнення працівниці в останній день відпустки по догляду за дитиною: як правильно відобразити в Д1, Д5, 4ДФ
Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

ПДВ
25.09.2026
Капремонт пошкодженого житла за бюджетні кошти у 2026 році: чи звільняються роботи від ПДВ
Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

ПДВ
25.09.2026
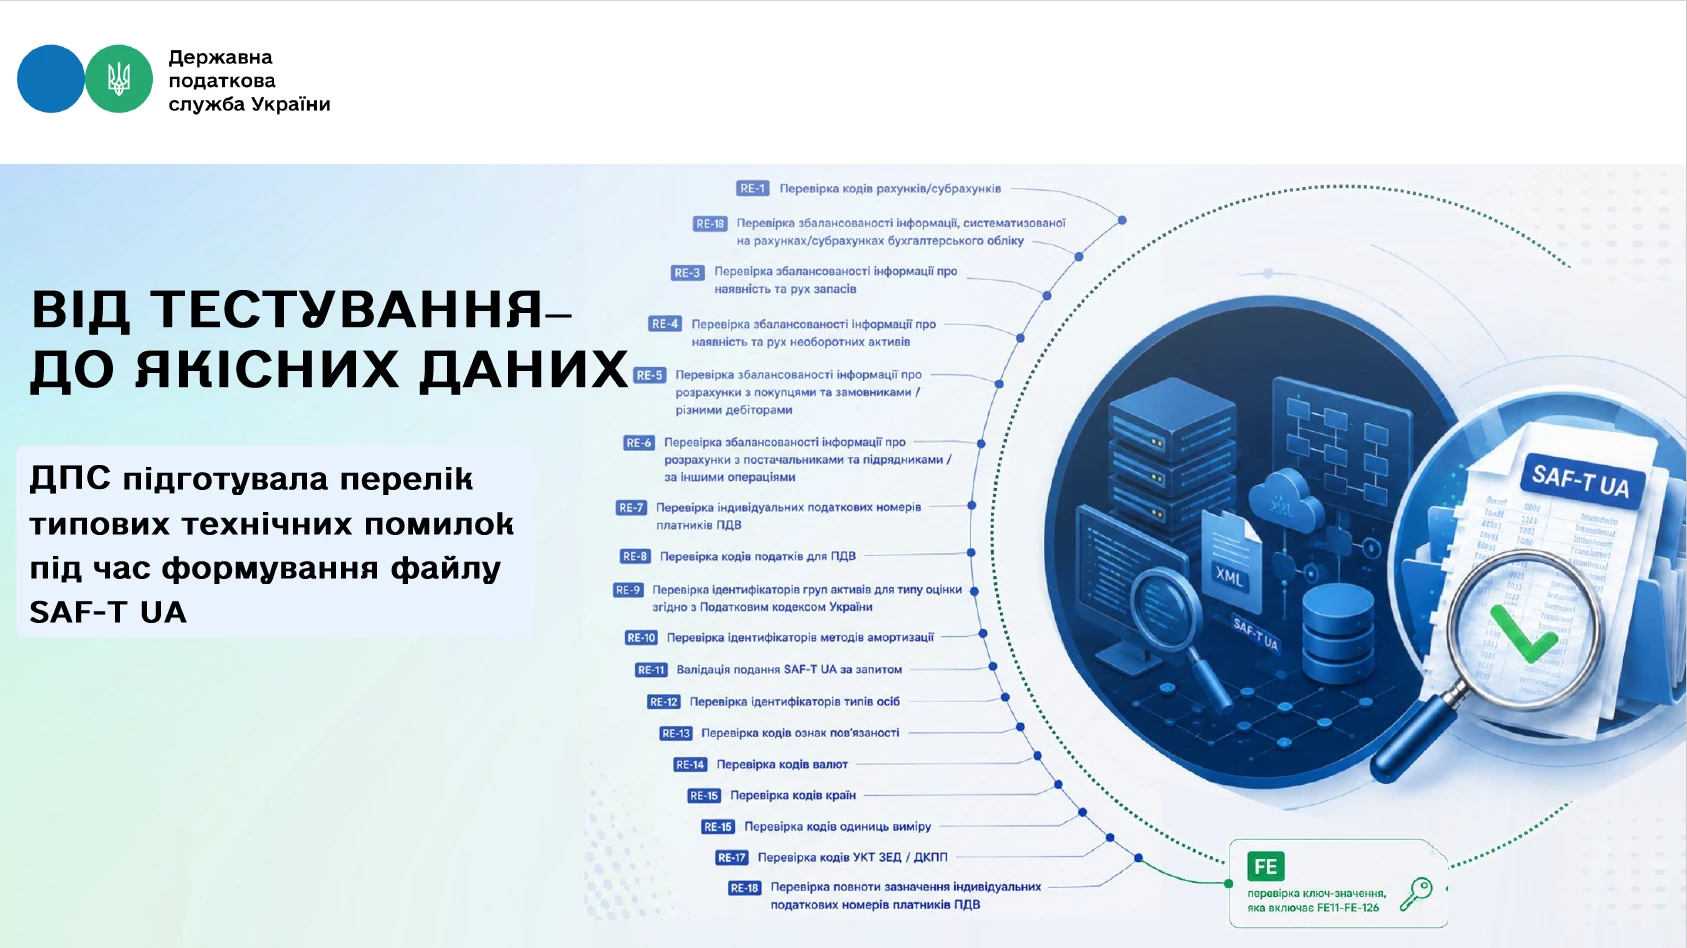
ДПС оприлюднила перелік типових технічних помилок у файлах SAF-T UA
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Військовий облік
25.09.2026
Перевірка військового обліку на підприємстві: хто може прийти та які штрафи
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
Особи з інвалідністю
25.09.2026
Не подали Звіт про внесок за працевлаштування осіб з інвалідністю до 9 листопада: який буде штраф
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Податкова та фінзвітність
25.09.2026
J0100130 – ідентифікатор для оновленої декларації з податку на прибуток:
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори

Акцизний податок
25.09.2026
Пальне втрачено: чи потрібно нараховувати акцизний податок та складати накладну
Втрата пального не завжди призводить до виникнення податкового зобов’язання з акцизного податку. Якщо платник документально підтвердив факт втрати та надав контролюючому органу докази неможливості використання такого пального на території України, акцизне зобов’язання не виникає. Водночас обсяги втраченого пального мають бути відображені у відповідній акцизній накладній
Особи з інвалідністю
25.09.2026
Вихідний у день подання звіту про внесок на працевлаштування осіб з інвалідністю: чи переноситься
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
Календар бухгалтера
25.09.2026
30 вересня – останній день сплати податків за серпень 2026 року
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Звільнення, скорочення
25.09.2026
Звільнення за угодою сторін у 2026 році: які правила має врахувати працівник і роботодавець
Звільнення за угодою сторін є окремою підставою припинення трудового договору, передбаченою п. 1 ч. 1 ст. 36 КЗпП. Ініціатором може виступити як працівник, так і роботодавець, але для звільнення необхідна згода обох сторін щодо припинення трудових відносин і дати звільнення. Закон не встановлює обов’язкового письмового оформлення такої домовленості, однак на практиці її доцільно зафіксувати окремою угодою. Водночас при звільненні за цією підставою не потрібно дотримуватися двотижневого строку попередження чи виплачувати вихідну допомогу, якщо інше не передбачено домовленістю або законом
Перевірки, штрафи
25.09.2026
До 5950 грн штрафу: у ВРУ пропонують посилити відповідальність за порушення цінового законодавства
У Верховній Раді зареєстровано законопроєкт №16098, який передбачає посилення адміністративної відповідальності за порушення законодавства про ціни і ціноутворення. Зокрема, пропонується збільшити штрафи за порушення порядку формування, встановлення та застосування цін і тарифів, а також за невиконання законних вимог органу цінового контролю. Окремо законопроєкт передбачає зміни до Закону №5007 щодо повноважень уповноваженого органу та приведення його положень у відповідність із чинним законодавством
ПДВ
25.09.2026
Порядок та строки подання повідомлення про делегування філіям (структурним підрозділам) права складання ПН / РК
Повідомлення про делегування філіям (структурним підрозділам) права складання податкових накладних (ПН) та розрахунків коригування (РК) подається платниками, у разі наявності у них філій (структурних підрозділів) разом з декларацією за перший звітний період року і надалі разом з декларацією за той звітний період, у якому відбулися зміни у переліку філій (структурних підрозділів)
Податкова та фінзвітність
25.09.2026
Не подали Розрахунок за попередній період: яку форму використовувати при поданні
Платник ЄСВ, який не подав Податковий розрахунок за попередні звітні періоди, не звільняється від обов’язку подати таку звітність. У разі подання пропущених періодів у поточному звітному періоді потрібно використовувати форму Розрахунку, що діє на день його подання
Бронювання, критичність
25.09.2026
Зарплатні вимоги для бронювання та критичності з 1 вересня 2026 року: 25 941 грн
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати