

🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
У листі ДПС від 31.03.2026 №347/2/99-00-21-01-01-02 податківці надали роз’яснення з низки актуальних питань, які найчастіше виникають у платників податків. Зокрема, йдеться про оподаткування операцій резидентів Дія Сіті, валютні курси, ЗЕД-договори, інвойси, амортизацію, перенесення збитків та ПДВ-наслідки. Окрему увагу приділено також діяльності благодійних організацій і правильному відображенню витрат та допомоги. Роз’яснення допоможуть уникнути помилок у звітності та правильно застосовувати норми податкового законодавства
ДПС у листі від 31.03.2026 №347/2/99-00-21-01-01-02 надали відповіді на найболючіші питання платників податків, а саме:
Джерело: Лист ДПС від 31.03.2026 №347/2/99-00-21-01-01-02
Читайте більше:
Статус критично важливого підприємства для резидента Дія Сіті: для кого діють зміни з 15.11.2025
Резиденти Дія Сіті: реєстрація, податки, звітність
Як неприбутківцю не втратити свій неприбутковий статус
Готівкові розрахунки у неприбуткових організаціях: що потрібно враховувати
Благодійність під час війни: зміни до ПКУ щодо ПДФО та податку на прибуток
У разі зміни переліку КОРО або розрахункових книжок у місці роздрібної торгівлі суб’єкту господарювання потрібно подати заяву для внесення відповідних змін до Єдиного реєстру ліцензіатів. ДПС пояснила, які саме дані зазначати у графах 4 та 5 пункту 8 заяви
Підприємствам, строк дії статусу критично важливих яких завершується у листопаді–грудні 2026 року, планують автоматично продовжити критичність до 1 лютого 2027 року. Це передбачає проєкт акта, підготовлений для забезпечення безперервності бронювання під час переходу на оновлені правила. Водночас бізнесу потрібно врахувати нові вимоги до підтвердження статусу, перегляд галузевих критеріїв та приведення квот бронювання у відповідність. Розбираємо, кого стосуватиметься продовження строків і які етапи переходу на нові правила мають пройти підприємства
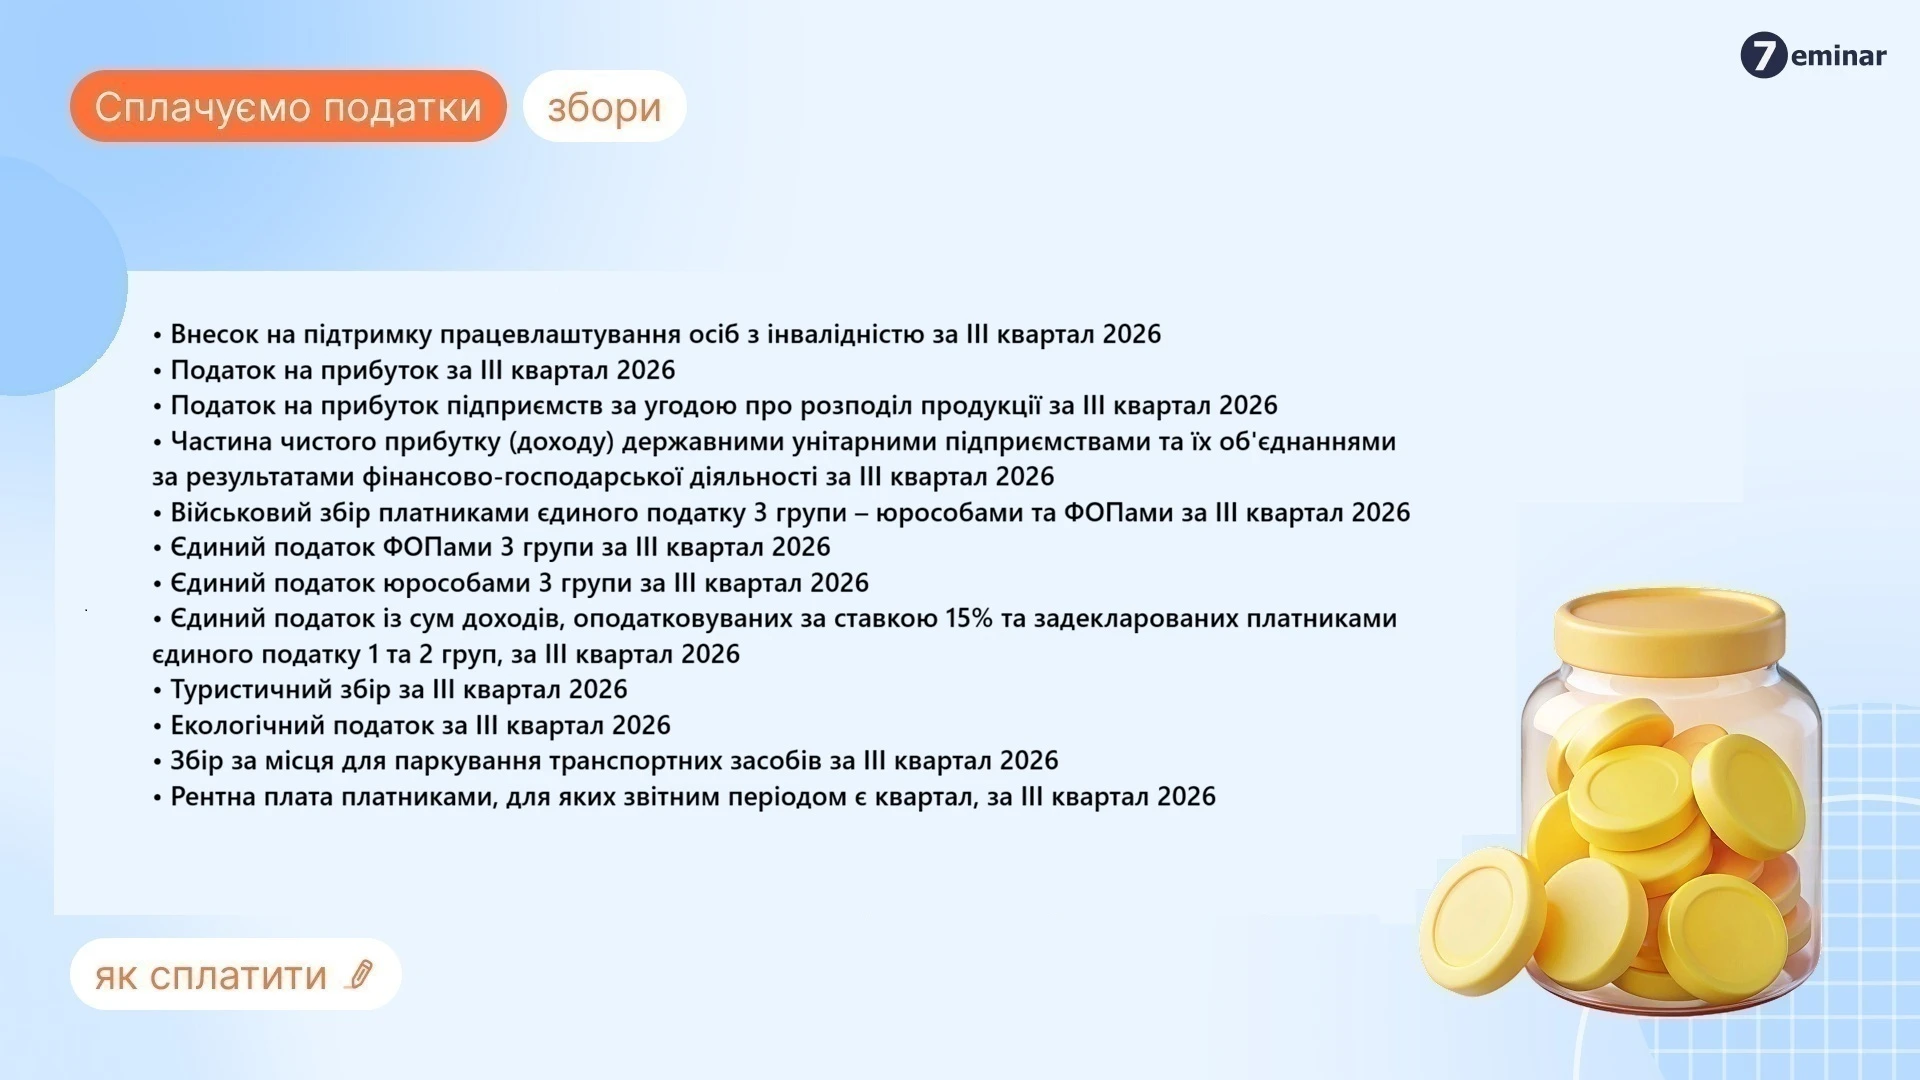
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал
Розбираємо, як обліковувати генератор на підприємстві, формувати його первісну вартість, нараховувати амортизацію, списувати пальне, коли подавати форму №20-ОПП, чи потрібні ліцензія, декларація та дозволи, а також які правила діють для зберігання і перевезення пального
Чи правомірно списувати безпосередньо на рахунок 949 витрати з корпоративних карток на придбання продуктів харчування для проведення регулярних внутрішніх робочих нарад колективу на суми до 4 000 гривень, чи достатньо для їх підтвердження лише фіскальних чеків з карток, і чи не виникають у зв'язку з цим податкові ризики щодо визнання таких витрат негосподарськими або трактування їх як додаткового блага для працівників із необхідністю сплати ПДФО та військового збору, а також який мінімальний пакет внутрішніх документів обов'язково потрібно мати підприємству для захисту під час перевірки?
Чи можна відхилити лікарняний сумісника, якщо він працював дистанційно? І загалом чи обов'язково оплачувати лікарняний сумісникам? Якщо це сумісник можна просто не оплачувати лікарняний без протоколу?
Банк може в односторонньому порядку припинити ділові відносини з клієнтом і закрити його рахунки, якщо встановить неприйнятно високий рівень ризику. Проте таке рішення має бути обґрунтованим і підтвердженим належними доказами. Верховний Суд розглянув спір між банком і недержавним пенсійним фондом та пояснив, які обставини можуть виправдати відмову від обслуговування. У цій справі суд врахував транзит коштів, циклічність операцій, відсутність працівників і ризикові зв’язки з іншими компаніями
14 листопада Закон України від 11.11.2026 №5066-IX був опублікований в «Голос України».Цей Закон набирає чинності через 6 місяців з дня його опублікування, окрім окремих його положень. Закон передбачає відновлення контролю за державною допомогою суб’єктам господарювання, а також повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги
Для мікро- та малого бізнесу запровадили спрощену процедуру банкрутства зі строком розгляду не більше 180 днів. Закон України від 11.11.2026 №5062-IX передбачає нові правила призначення арбітражного керуючого, погашення боргів і захисту прав працівників. Окремий блок змін стосується державних підприємств, щодо яких ухвалено рішення про приватизацію: для них пропонують визначити пріоритет процедур приватизації над банкрутством
У грудні 2026 року єдине державне свято – Різдво Христове, яке припадає на 25 грудня (п’ятницю). Проте через дію воєнного стану норми ст. 73 КЗпП щодо святкових і неробочих днів не застосовуються, тому ця дата буде звичайним робочим днем. Водночас приватні роботодавці можуть самостійно встановити додатковий вихідний 25 грудня, оформивши відповідний наказ
Усі сформовані е-ВОД повинні мати дату формування саме на дату звіряння – це стосується лише внутрішнього звіряння чи зовнішнього також? Тобто на день кожного звіряння, незалежно від того, внутрішнє це чи зовнішнє, є обов'язок оновлювати електронний ВОД? Чим керуватися?
Чи продовжує накопичуватися щорічна основна відпустка за мобілізованим працівником? Це залежить від періоду проходження військової служби. Після набрання чинності Законом №2352-IX, тобто з 19 липня 2022 року, час служби мобілізованого працівника не зараховується до стажу, що дає право на щорічну основну відпустку. Натомість період служби до цієї дати враховується. Розглянемо, як правильно визначити відпускний стаж мобілізованого працівника
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку
14 листопада було опубліковано Закон від 28.10.2026 №5038-IX, який спрямований на посилення захисту громадян від шахрайства з платіжними інструментами та банківськими рахунками. Документ передбачає кримінальну відповідальність за незаконне отримання доступу до рахунків, використання чужих платіжних даних, а також передачу рахунків та платіжних інструментів для вчинення злочинів. Зміни покликані протидіяти поширенню так званих дроп-рахунків, які використовують у шахрайських та інших злочинних схемах
Питання відображення кредиту по 5-7-9. Прошу розписати проводки. Нараховано за базовою ставкою за вересень 2026 року 338 229,65, з них 82 535,30 – частина ТОВ НОВЕ (сплачена 07.10.2026), 25 5694,35 – частина фонду (не сплачена станом на 30.10.2026). Ще 15.10.2026 приходить сума відшкодування фондом за січень 2026 р. – лютий 2026 р. На яких рахунках має бути залишок фонду?
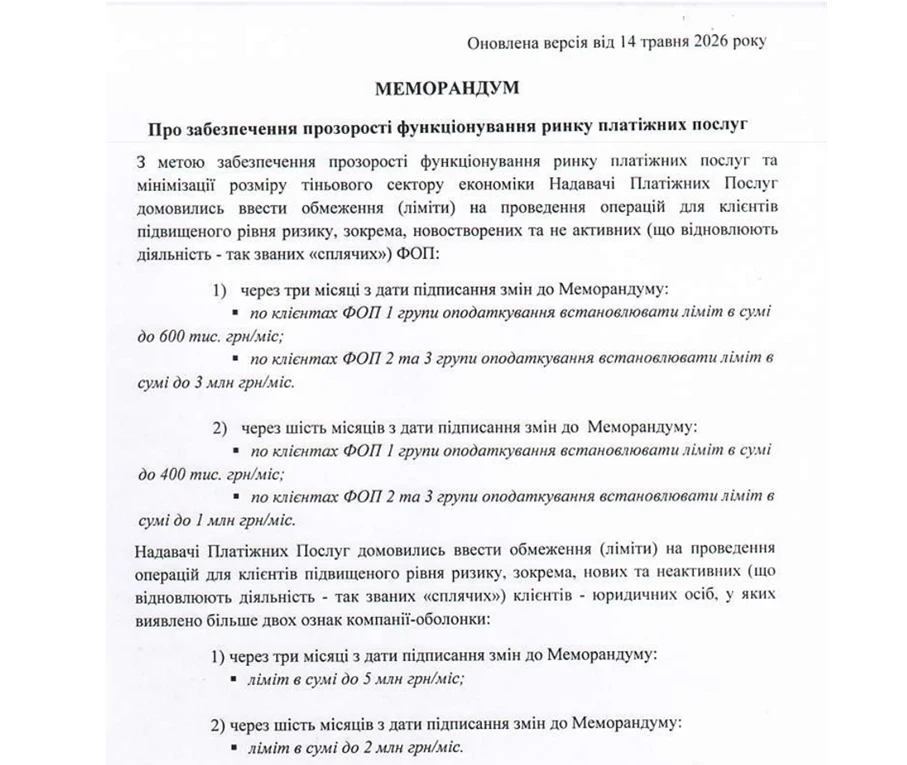
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
ТОВ на загальній системі оподаткування, платник ПДВ у 2026 році перевищило дохід 40 млн. У 2026 році потрібно списати дебіторську заборгованість по взаєморозрахунках з ТОВ на загальній системі, платником ПДВ і ФОП платником ПДВ. Як списання відобразити в обліку та у звітності?