
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
З кінця 2024 року в Податковому кодексі з’явилися нові правила оподаткування благодійної допомоги, яку фізичні особи збирають публічно – як від свого імені, так і від імені благодійних організацій чи на користь постраждалих від війни. Закон №4143 запровадив п. 165.1.68 ПКУ, що звільняє такі пожертви від оподаткування, а Закон №4254 поширив пільги також на негрошові пожертви. Крім того, оновлено Перелік №653 видів неоподатковуваної допомоги, розширено можливості для надання матеріальної допомоги постраждалим, уточнено обов’язки податкових агентів та збільшено «благодійний ліміт» для платників податку на прибуток до 8%. У статті – повний розбір новацій, приклади та податкові наслідки
Не так давно (з 30.12.2024) в ст. 165 ПКУ (доходи, які не включаються до оподаткованого доходу фізособи) Законом України від 17.12.2024 №4143-IX «Про внесення змін до Податкового кодексу України та інших законів України щодо звільнення від оподаткування податком на додану вартість операцій з ввезення на митну територію України окремих товарів оборонного призначення» був доданий п. 165.1.68 ПКУ, який дозволяє не оподатковувати благодійні пожертви, які збирає певна фізособа в межах публічного збору коштів:
Це стосується, зокрема, фізосіб, які відкривають «банки» для публічного збору благодійної допомоги військовим, або для збору коштів для благодійного фонду.
Новим Законом №4254 норми пп. 165.1.68 ПКУ поширені і на збір негрошових пожертв.
Благодійна допомога постраждалим від агресії рф – тепер в межах Переліку №653
Для осіб, які постраждали внаслідок агресії рф, благодійна допомога не оподатковується згідно норм пп. «в» пп. 170.7.2 ПКУ.
Раніше в правилах застосування цього пункту передбачалося, що ця неоподаткована допомога мала розподілятися через державний чи місцевий бюджет або банківські рахунки благодійних організацій, товариство Червоного Хреста України. Тобто передбачалася тільки грошова форма допомоги, хоча часто постраждалим особам допомога надавалася необхідними товарно-матеріальними цінностями.
Закон №4254 дозволяє надання такої неоподаткованої допомоги і в не грошовій формі. Але при цьому допомога в негрошовій формі може надаватися на відновлення втраченого майна, на житлові, соціальні і побутові потреби та на інші потреби в межах Переліку, затвердженого постановою КМУ від 26.11.2014 №653, який первісно був затверджений для пп. «б» пп. 170.7.8 ПКУ.
Зверніть увагу, що Перелік №653 був дещо оновлений постановою КМУ від 06.08.2025 №943 (набула чинності з 08.08.2025) на виконання норм Закону №4254
Зокрема:
1) в преамбулі постанови розширена дія Переліку на п. 170.7.2 ПКУ (допомога постраждалим від збройної агресії рф), допомога визначається не тільки по сумі (для коштів), а і по вартості (для товарів/послуг), які можуть бути надані як благодійна допомога;
2) відновлення майна:
3) забезпечення житлом: вперше передбачено забезпечення проживання в модульних будинках, модульних допоміжних приміщеннях, виплата компенсації за найм (оренду) житлових приміщень;
4) забезпечення речами індивідуального користування: вперше передбачено забезпечення:
5) забезпечення продуктами харчування – додано «продуктовими наборами, напоями безалкогольними, мінеральними водами та іншими водами у пляшках».
Крім того, додане забезпечення:
6) для здійснення особистого селянського господарства – додали допомогу на закупівлю посівного матеріалу сільськогосподарських культур та добрив, корму для худоби, птиці та інших свійських тварин, бджолосімей (раніше – тільки для худоби), для закупівлі сільгосптехніки збільшили суму від 50 до 100 розмірів мінімальної зарплати;
7) освіта – додали допомогу на участь в освітніх курсах, професійну перекваліфікацію, підвищення кваліфікації.
Отже, в Переліку №653 перелічені види цільової благодійної допомоги, і в окремих випадках вказана обмежувальна сума такої допомоги.
Це дозволить, наприклад, без оподаткування надавати допомогу будматеріалами, іншими товарами особам, які хоч і перебувають не в зоні бойових дій, але постраждали від обстрілів дронами та ракетами рф.
Тому, якщо вид негрошової допомоги:
При цьому на відміну від пп. «б» пп. 170.7.8 ПКУ, де встановлена загальна гранична сума неоподаткованої допомоги на рік (не більше 500 розмірів мінімальної зарплати), для пп. «в» пп. 170.7.2 ПКУ закон не встановив граничної річної суми неоподаткованого доходу.
В пп. «б» пп. 170.7.8 ПКУ (учасники бойових дій, члени їх сімей, фізособи, що мешкають/мешкали в зоні бойових дій та/або вимушено покинули місце проживання у зв`язку з бойовими діями, інші особи з пп. 165.1.54 ПКУ) також уточнено, що неоподаткована допомога на відновлення втраченого майна, на житлові, соціальні і побутові потреби та на інші потреби може надаватися як коштами, так і в негрошовій формі.
Увага податковим агентам! В ПКУ додатний пп. 170.7.9 ПКУ, який зобов`язує особу, що надала благодійну допомогу (податкового агента), суму (вартість) виплаченої (наданої) благодійної допомоги показати в додатку 4ДФ Об`єднаної звітності по ЄСВ, ПДФО та ВЗ
Строго кажучи, це потрібно було робити і раніше, дана норма носить уточнюючий характер. Вважаємо, що код виплати має бути 187.
З 2025 року і до кінця календарного року, в якому буде припинено або скасовано воєнний стан, збільшений «благодійний ліміт» до 8% для пп. 140.5.9 ПКУ для платників податку на прибуток, які проводять коригування фінансового результату до оподаткування.
Але є умова: не менше 4% благодійної допомоги оподаткованого прибутку минулого року має бути перераховано (передано) благодійним організаціям, внесеним до Реєстру неприбуткових організацій.
Відповідні норми наведені в новому п. 72 підрозділу 4 р. ХХ ПКУ.
Приклад. У 2025 році підприємство перерахувало благодійну допомогу (всі організації зареєстровані в Реєстрі неприбуткових організацій) – 650 000 грн, в т.ч.:
За 2024 рік задекларований оподаткований прибуток (ряд. 04 декларації з податку на прибуток) – 8 750 000 грн. Відповідно ліміт 4% = 350 000 грн, ліміт 8% = 700 000 грн.
Допомога благодійному фонду перевищує ліміт 4% (400 000 > 350 000), тому взагалі для благодійної допомоги може бути застосований ліміт 8%. Оскільки загальна сума благодійної допомоги (650 000 грн) не перевищує ліміт 8% (700 000 грн), підприємство не проводить коригування за пп. 140.5.9 ПКУ.
Якщо в цьому прикладі перерахували:
то ліміт загальний буде лише 4%, і на збільшення фінрезультату за пп. 140.5.9 ПКУ (ряд. 3.1.9 додатку РІ) піде 300 000 грн (650 000 грн – 350 000 грн).
Читайте більше:
Підтримка ЗСУ: як підтвердити витрати
Закриття благодійного фонду: алгоритм безпечної ліквідації
Благодійна допомога з рахунку ФОП: ризики для спрощеної системи
Безоплатна передача дронів благодійному фонду: бухоблік і документи
Придбання авто для військових: покрокова інструкція з бухобліку для благодійних фондів
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
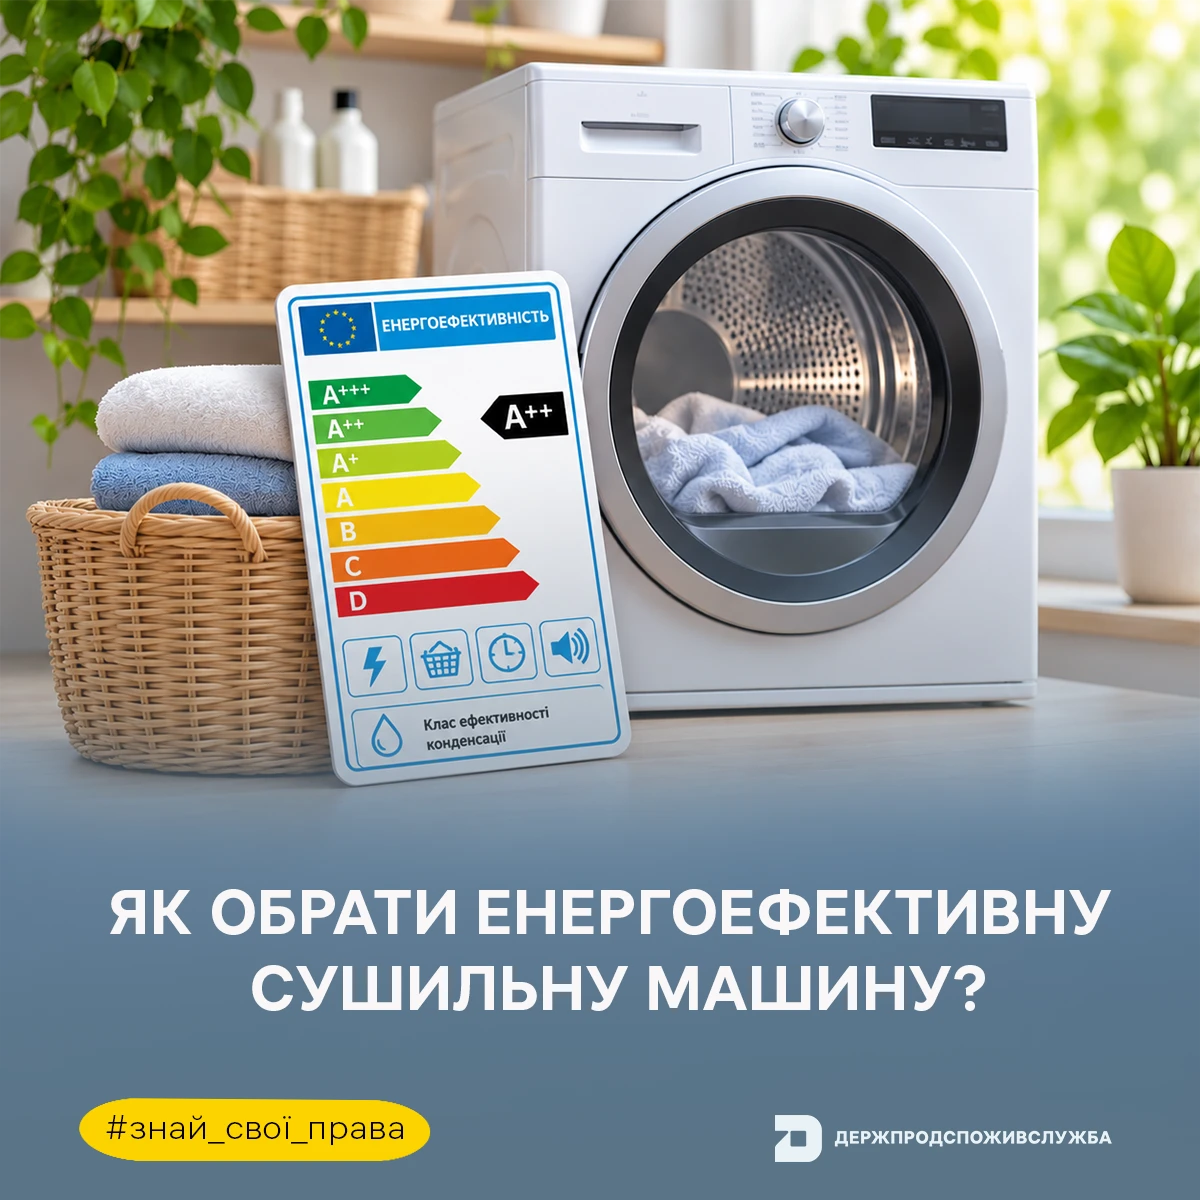
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності