Експерт
Марина СтьопінаКерівник сервісу «Особистий консультант», незалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
КВЕД – це не просто «код для реєстрації», як думає більшість ФОПів. На практиці саме через нього підприємці найчастіше втрачають право на спрощену систему, отримують донарахування або штрафи. Давайте розберемо найчастіші помилки, які допускають ФОП при роботі з КВЕД, та зрозуміємо, як у 2026 році їх уникнути та працювати без ризиків
Починаємо з базового етапу – реєстрації підприємницької діяльності.
Коли підприємець переходить на спрощену систему, він обов’язково зазначає свої види діяльності у заяві про застосування спрощеної системи оподаткування. На цьому етапі вирішальним є те, що ви реально робите у своїй діяльності.
Для того, щоб не помилитись у виборі КВЕД, варто розкласти весь процес підприємницької діяльності на етапи і до кожного з них підібрати відповідний код. Наприклад, ФОП планує шити постіль, пакувати у коробки та продавати її вроздріб, оптом та через інтернет.
На першому етапі відбувається пошив постелі. Тут підходить КВЕД для виробництва текстильних виробів.
На другому етапі відбувається підготовка товару до продажу, постіль сортується, маркується та пакується в коробки. Тому для цього етапу має бути КВЕД, що стосується пакування.
Далі постіль продається. А значить потрібні КВЕД для оптової та роздрібної торгівлі, а також КВЕД, який дозволяє продавати через мережу Інтернет.
Таким чином, ФОП отримує мінімум 5 КВЕДів, які покривають усі етапи бізнесу: від виготовлення до продажу. Це дозволяє законно вести діяльність, правильно формувати податкову звітність та уникати проблем із контролюючими органами. Якщо ФОП сумнівається у виборі, то краще додати більше КВЕДів, адже законодавство не обмежує кількість видів діяльності, які можна внести до Єдиного державного реєстру та Реєстру платників єдиного податку.
Якщо обраний КВЕД містить кілька видів діяльності, як дозволені, так і заборонені на єдиному податку, то потрібно діяти наступним чином. В Заяві на реєстрацію платником єдиного податку потрібно не просто вказати код і стандартну назву, а уточнити, чим саме ви будете займатися в межах цього КВЕД, і виключити заборонені види діяльності. Наприклад, КВЕД 47.30 включає як торгівлю пальним (що заборонено для ФОП на єдиному податку), так і продаж паливно-мастильних матеріалів у дрібній тарі (що дозволено). Тому в заяві варто написати не загальну назву, а з уточненням:
Так податкова одразу бачить, що ви обрали лише дозволений напрям і не порушуєте правила спрощеної системи.
Водночас у застосунку «Дія» змінити або дописати назву КВЕД неможливо – там вона підтягується автоматично. Тому, якщо КВЕД є «змішаним», то краще подавати заяву на єдиний податок не через «Дію», а окремо через електронний кабінет або у паперовій формі, щоб коректно прописати вид діяльності та успішно зареєструватись на єдиний податок
На практиці у багатьох ФОП виникає питання:
Чи перевіряє податкова правильність обрання видів діяльності за КВЕД при реєстрації на єдиний податок?
Як роз’яснюють податківці, ФОП самостійно обирає види господарської діяльності при переході на спрощену систему, тобто це зона відповідальності самого підприємця. ДПС не веде розподілу КВЕД по видах діяльності, які можуть або не можуть здійснювати ФОП платники єдиного податку першої-третьої груп. Також податкова не веде окремого списку дозволених чи заборонених КВЕД. Але це не означає, що контролю немає. Навпаки – під час перевірок податкова оцінює, чи відповідає фактична діяльність підприємця вимогам Податкового кодексу України (далі – ПКУ), зокрема обмеженням щодо спрощеної системи. Тобто вирішальним є не сам код, а те, що ви реально робите у своїй діяльності.
Пам’ятайте, що податкова оцінює вашу діяльність не лише за КВЕДами, а й за первинними документами. Саме договори, акти, видаткові накладні підтверджують, що робив підприємець. Тому навіть за наявності «правильного» КВЕД, але при невідповідності документів, можуть виникати питання під час перевірок. Рекомендуємо формулювати предмет договору так, щоб він точно відображав обраний КВЕД
Друга поширена помилка: ФОП починає нову діяльність, а про КВЕД згадує вже потім, іноді навіть вважаючи, що головне – встигнути до моменту отримання грошей. Однак у податківців логіка інша. В ЗІР, категорія 107.01.02, ДПС наголошує: якщо ФОП надав послугу або виконав роботи, не маючи відповідного КВЕД в Реєстрі платників єдиного податку, то це вже вважається порушенням умов перебування на єдиному податку. І навіть якщо ви додали КВЕД перед тим, як отримати кошти, це не рятує від проблем.
За новим роз’ясненням ДПС важливо не коли ви отримали гроші, а коли фактично надали послугу або виконали роботи. І якщо на цю дату відповідного КВЕД в Реєстрі платників єдиного податку не було, то податкова розцінює це як порушення умов перебування на спрощеній системі оподаткування. При цьому датою, яка підтверджує дотримання вимог, є саме дата внесення КВЕД до Реєстру платників єдиного податку.
Наслідки таких помилок можуть бути досить серйозними. Якщо підприємець здійснює діяльність, не зазначену в реєстрі платників єдиного податку, то він зобов’язаний перейти на загальну систему оподаткування з першого числа місяця, наступного за податковим (звітним) періодом, у якому здійснювалися такі види діяльності. Також ФОПам 1–2 групи варто пам’ятати про застосування підвищеної ставки єдиного податку 15% до «проблемного» доходу. Для ФОП 3 групи такої вимоги немає, вони не сплачують з такого доходу єдиний податок 15%, проте вимога переходу на загальну систему оподаткування залишається.
І це ще не найгірший сценарій. Якщо ФОП здійснював діяльність без наявного КВЕД в Реєстрі платників єдиного податку, але при цьому не перейшов на загальну систему оподаткування, і це порушення буде виявлено під час перевірки, то ФОП можуть анулювати реєстрацію платника єдиного податку з першого числа місяця, наступного за кварталом, в якому допущено порушення. Отже, податкова може анулювати реєстрацію платника єдиного податку «заднім» числом.
А це означає, що, починаючи з наступного кварталу після анулювання, підприємець вважатиметься загальносистемником. Такий «маневр» загрожує єдиннику неабиякими фінансовими наслідками, а саме – донарахуванням податкових зобов’язань із ПДФО та військового збору у вигляді 18% та 5%, відповідно, до доходу за весь період після анулювання, а також штрафами й пенею.
У такій ситуації ФОП має право повернутись на спрощену систему оподаткування після закінчення чотирьох послідовних кварталів з моменту прийняття рішення контролюючим органом (абз. 1 п. 299.11 ПКУ).
Третя ситуація, яка несе в собі приховані ризики для ФОП-платників єдиного податку – це додавання нових КВЕД при переході з групи на групу.
Наприклад, ФОП з 1 квітня 2026 року переходить з першої на другу групу. Заяву на перехід подано та вже опрацьовано. На другій групі підприємець планує займатися оптовою торгівлею.
У такій ситуації виникає питання:
Коли можна додати новий КВЕД – ще в березні, поки ФОП перебуває на першій групі, чи вже у квітні?
На нашу думку, правильний підхід – це додати новий КВЕД лише після 1 квітня, тобто після переходу на другу групу.
Це пов’язано з тим, що оптова торгівля не відповідає умовам перебування на першій групі єдиного податку. І навіть якщо фактична діяльність ще не розпочата, сам факт внесення такого КВЕД податківці можуть розцінити як порушення умов перебування на першій групі, а саме пп. 1 п. 291.4 ПКУ.
Тому безпечніше дочекатись переходу на другу групу і вже після цього додати необхідний КВЕД під новий вид діяльності. Такий підхід відповідає податковій безпеці вашого бізнесу та уникненню зайвих питань з боку податкової.
Ще один важливий момент, на який варто звернути увагу – це строки внесення змін. Якщо ФОП змінює або додає види діяльності, то він має подати заяву про внесення змін до реєстру платників єдиного податку. ФОПи 1 та 2 групи подають таку заяву не пізніше 20 числа місяця, наступного за місяцем, у якому відбулися такі зміни (п.298.5 ПКУ). А ФОП 3 групи подають таку заяву не пізніше останнього дня кварталу, в якому відбулися такі зміни (п.298.6 ПКУ).
Шаблони та зразки документів:
Заява про застосування спрощеної системи оподаткування (з 24.12.2024)
Читайте більше:
Бухгалтер ФОП: КВЕД, договори, фінмоніторинг, звіти та штрафи
Як змінити (додати / видалити) КВЕД через «Дію»: інструкція для ФОП
ТОП-важливі питання ФОП: КВЕДи, ліміти, перевірки ДПС, фінмоніторинг банків
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2025 рік + зразок
Дата виникнення доходу у ФОП на єдиному податку: як визначити
Коли ФОПу загрожує втрата статусу платника єдиного податку?!
ПДВ для ФОП з 2027: автореєстрація і перехідні правила
Мінікурси на тему:
Як ФОП сплачувати податки у 2026 році: зручні способи та поради
Як ФОП спланувати діяльність на 2026 рік: податкові зміни та практичні поради
Відкрили ФОП? Які податки платити та як звітувати у місяці реєстрації
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
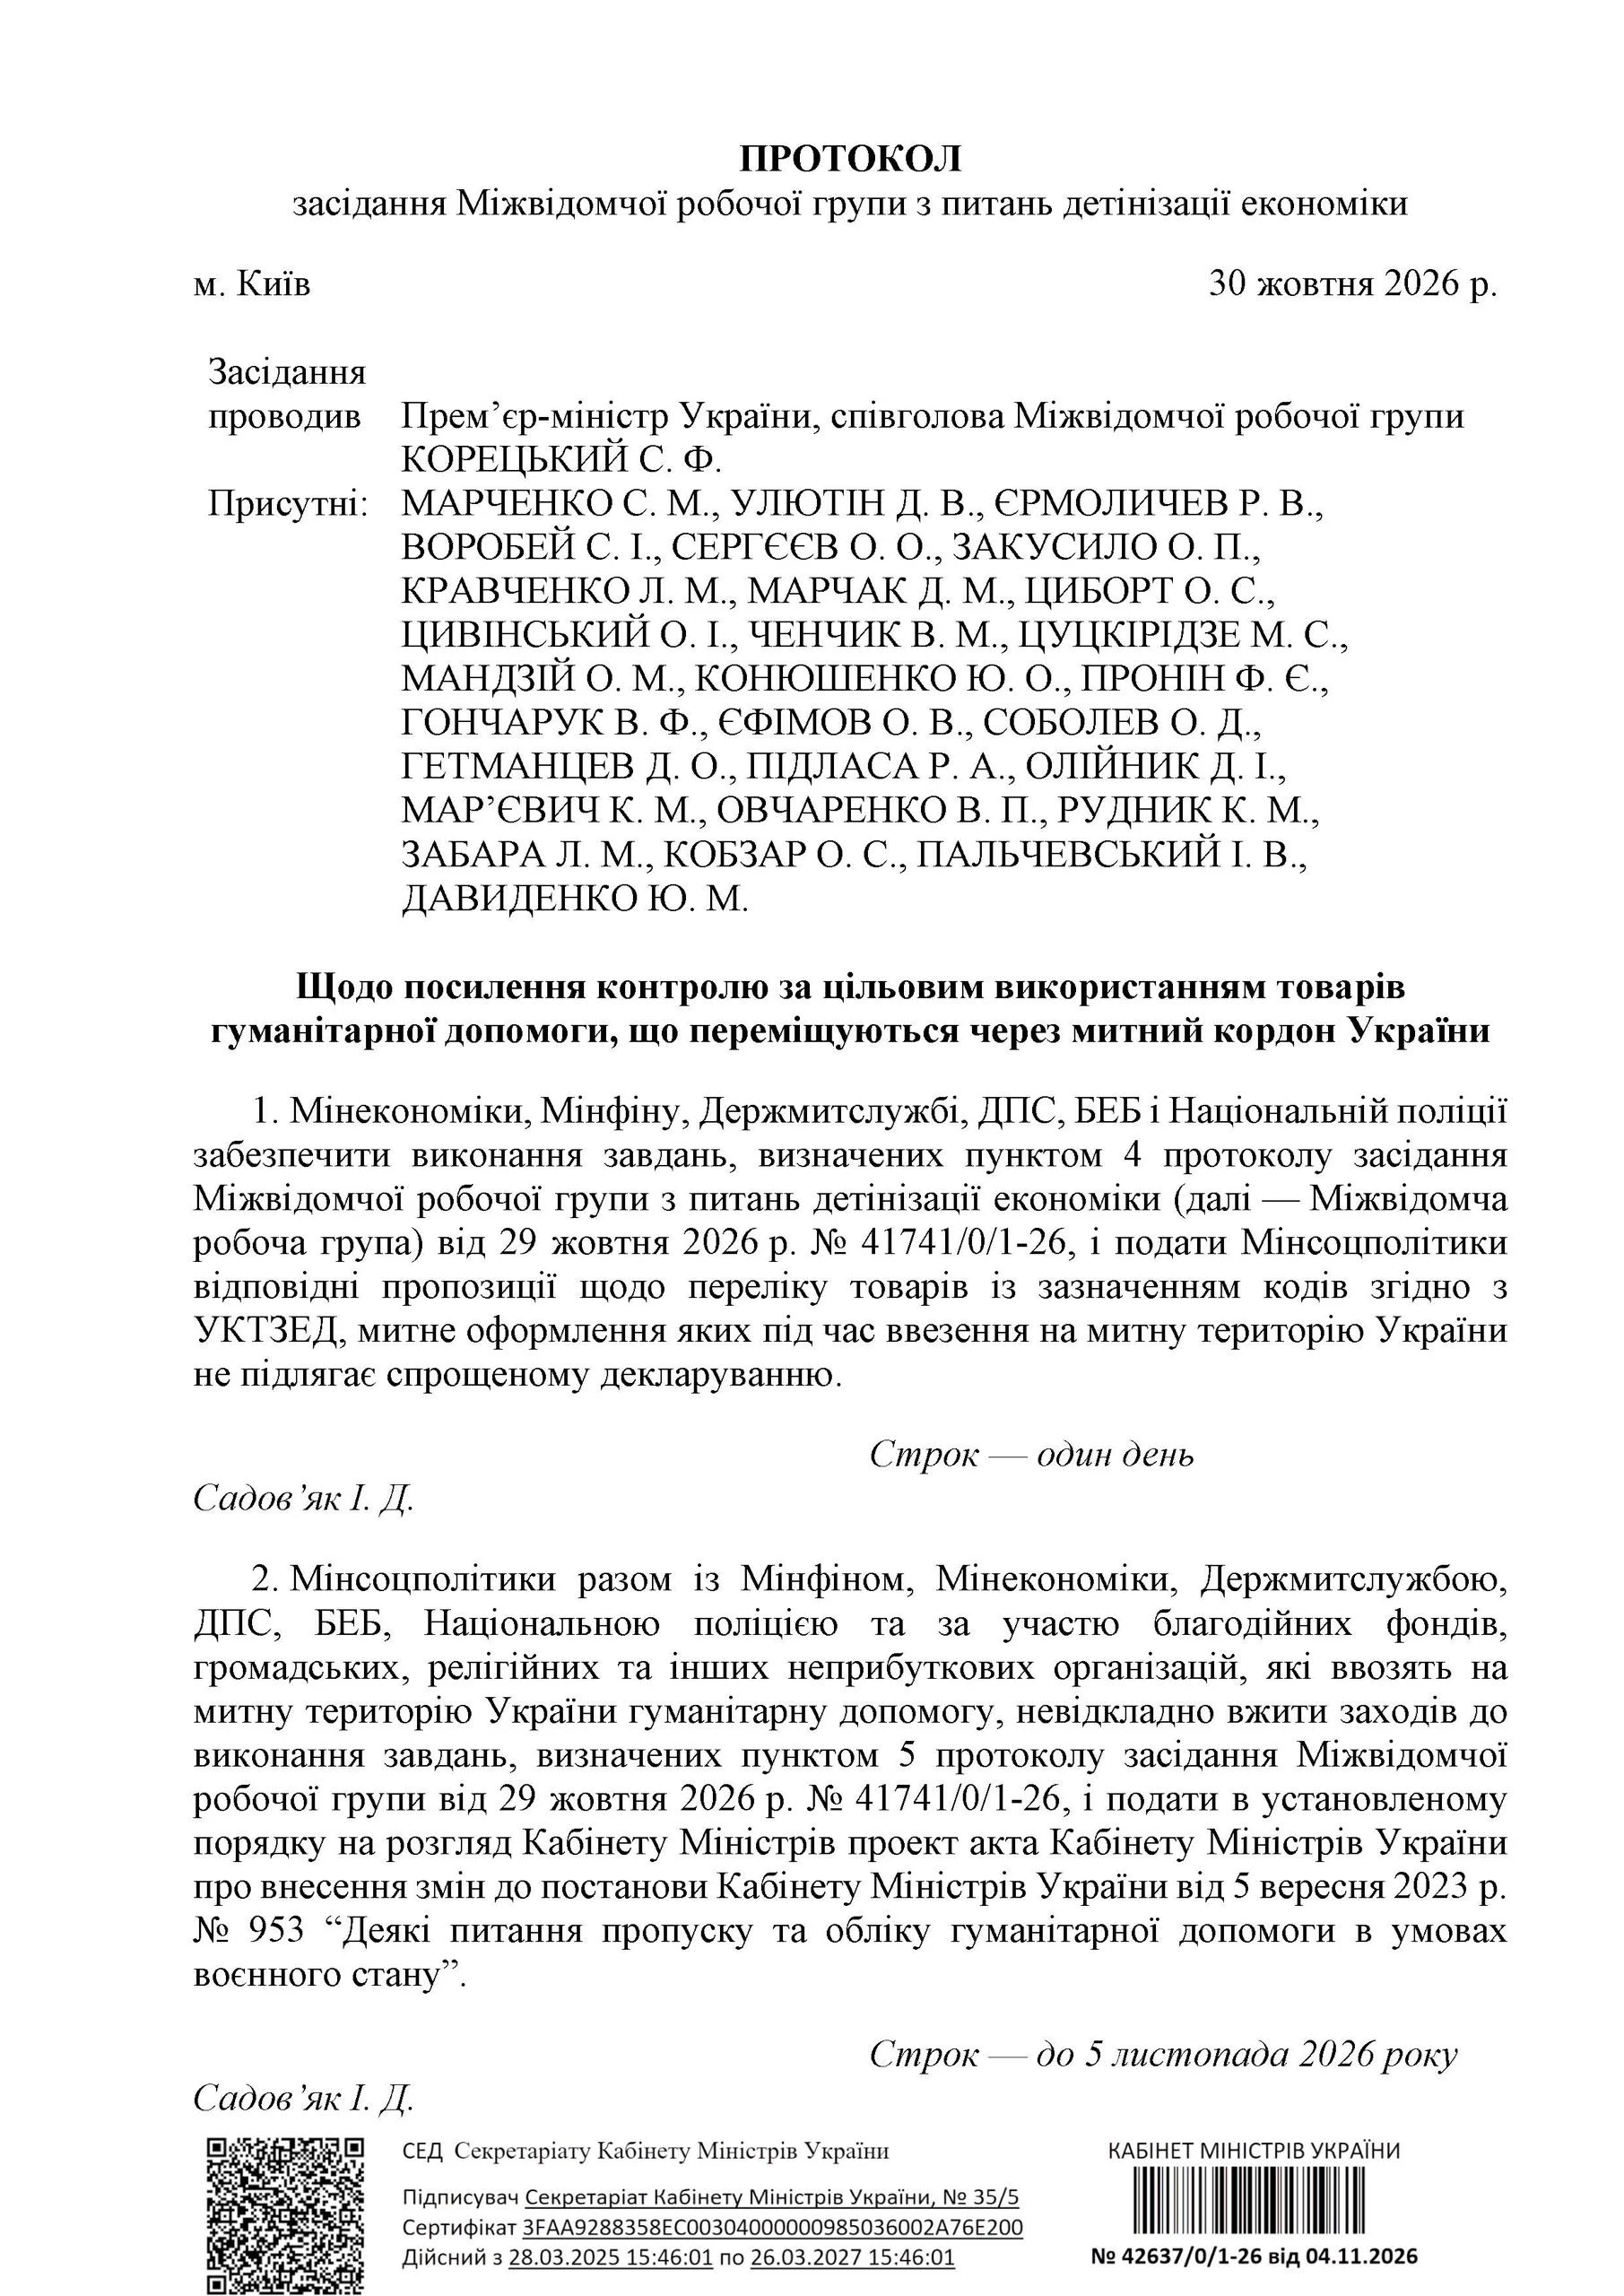
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
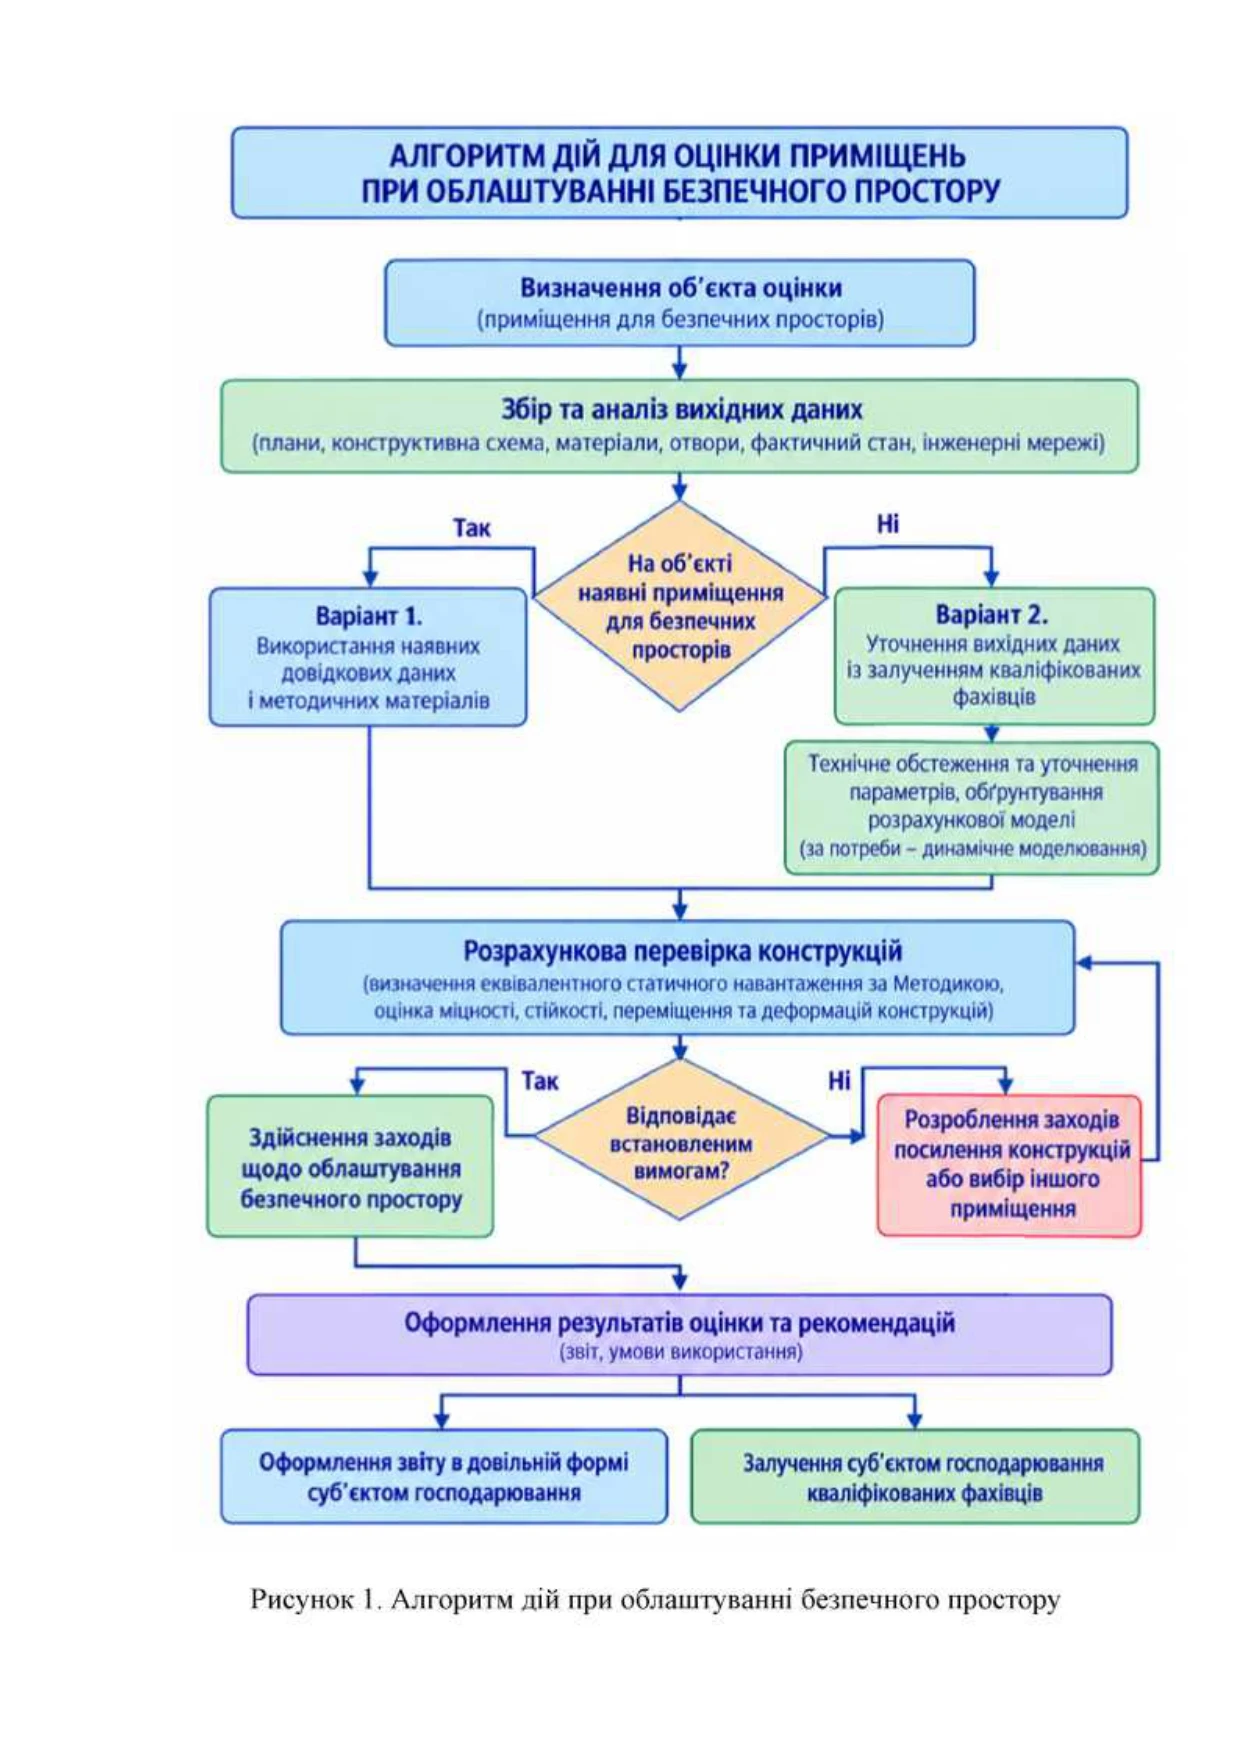
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?

ФОП – платник єдиного податку третьої групи, який продає товари за договором комісії як комісіонер, має включати до доходу не всю суму коштів, що надійшла на його рахунок, а лише комісійну винагороду. Цей самий підхід застосовується і для визначення граничного обсягу доходу, який дає право залишатися на третій групі єдиного податку
31 жовтня для більшості військовозобов’язаних завершилась дія чинної відстрочки від мобілізації. Закінчення строку автоматично впливає на електронний військово-обліковий документ (Е-ВОД), і працівники повинні оновити дані у «Резерв ІD». Роботодавці, у свою чергу, зобов’язані внести зміни до списків персонального військового обліку протягом 5 днів