Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті роз’яснено, коли і як правильно відображати результати податкових перевірок у бухобліку та звітності, щоб уникнути помилок і подвійної сплати податків. Ви дізнаєтесь, за якими перевірками можливі донарахування, на яку дату їх визнавати, як це впливає на декларацію з податку на прибуток і які воєнні пільги варто врахувати
Починаючи з 1 січня 2025 року податкові перевірки знову стали буденністю (за винятком територій бойових дій або тимчасово окупованих). І разом із ними – питання: коли та як правильно відобразити донарахування в обліку і звітності, щоб не припуститися помилок і, що гірше, не заплатити одне й те саме двічі.
У цій статті розберемо:
Податкові донарахування можливі за результатами різних видів перевірок:
Ключовий момент полягає в тому, що акт перевірки сам по собі не є підставою для нарахування податкового зобов’язання. Підставою є податкове повідомлення-рішення (ППР), яке платник отримує після перевірки. Саме на його основі бухгалтерія відображає донарахування, а платник має право або сплатити донараховану суму, або оскаржити її.
Після отримання ППР платник має 10 робочих днів для:
У бухобліку відображають лише узгоджені зобов’язання. А тому результати перевірки в обліку показують тільки після узгодження ППР.
Тобто, якщо скаргу не подано, то на 11-й робочий день за днем отримання ППР зобов’язання вважається узгодженим. Саме ця дата є правильною для відображення донарахування в бухобліку. У разі, коли ППР і 11-й день припадають на один місяць, донараховану суму показують за датою ППР.
Важливо! Саме за датою узгодження донарахування його відображають у бухобліку
Проте для перехідних періодів слід орієнтуватися саме на 11-й день – на дату узгодження. Це важливо, оскільки якщо донарахування припадає на перехід між звітними періодами (наприклад, грудень-січень або березень-квітень), дата узгодження може вплинути на фінансову звітність, декларацію з податку на прибуток (далі – Декларація) та правильність застосування податкових різниць.
Це загальне правило щодо строків сплати донарахованого зобов’язання.
Водночас під час воєнного стану діє спеціальна норма – п. 69.37 підрозд. 10 розд. ХХ Податкового кодексу України (далі – ПКУ). Вона передбачає пільгові умови для донарахувань за результатами документальних перевірок, розпочатих або відновлених із 1 серпня 2023 року.
Так, якщо платник податку сплачує донараховану за ППР суму протягом 30 календарних днів із дати узгодження та не оскаржує ППР у судовому порядку, штрафні санкції вважаються скасованими, а пеню не нараховують. Це свого роду компроміс між платником і державою, який дозволяє виконати податкові зобов’язання без додаткових фінансових втрат.
На замітку! Воєнні пільги застосовують винятково до донарахувань, здійснених за результатами документальних перевірок, і лише за умови дотримання строку сплати та відсутності судового оскарження ППР
Проте важливо пам’ятати, що ці 30 днів стосуються лише відповідальності платника, а не дати відображення суми в бухгалтерському обліку – для обліку ключовою є саме дата узгодження зобов’язання.
Теоретично перевірка може виявити:
На практиці ж податківці завжди фіксують в актах лише недоплату і як наслідок – донараховане зобов’язання. Також може бути штраф, пеня (з урахуванням наведених вище воєнних норм).
Ба більше, податківці часто трактують завищене від’ємне значення як занижене зобов’язання (є відповідні роз’яснення в ЗІР). І цей нюанс слід враховувати, щоб уникнути подвійного донарахування.
Натомість про виявлене завищене зобов’язання, зайво нараховану фінсанкцію чи занижене від’ємне значення в акті перевірки не зазначають.
Уявімо собі, що за результатами перевірки донараховано саме податок на прибуток.
По-перше, уточнювати перевірений період поточного року не потрібно. Наприклад, донарахування зроблено за результатами перевірки 9 місяців 2025 року, а перевірку завершено (ППР отримано) в листопаді. У такому разі ні періоди поточного року, ні періоди минулих років уточнювати не потрібно.
Результати перевірки слід врахувати у найближчій поточній Декларації, дотримуючись наростаючого принципу складання.
Увага! Якщо підприємство – платник податку на прибуток із річним звітним періодом, відображати донарахування в Декларації не потрібно взагалі. Підстав для цього немає
Відображати донарахування в Декларації мають лише платники з квартальним звітним періодом, коли донарахування зроблено за період, після якого ще буде наростаючий підсумок, тобто:
Саме у цих трьох випадках наступну Декларацію складають наростаючим підсумком уже з урахуванням результатів перевірки. Для цього:
Унаочнимо відображення результатів перевірки у рядках 17–19 Декларації:
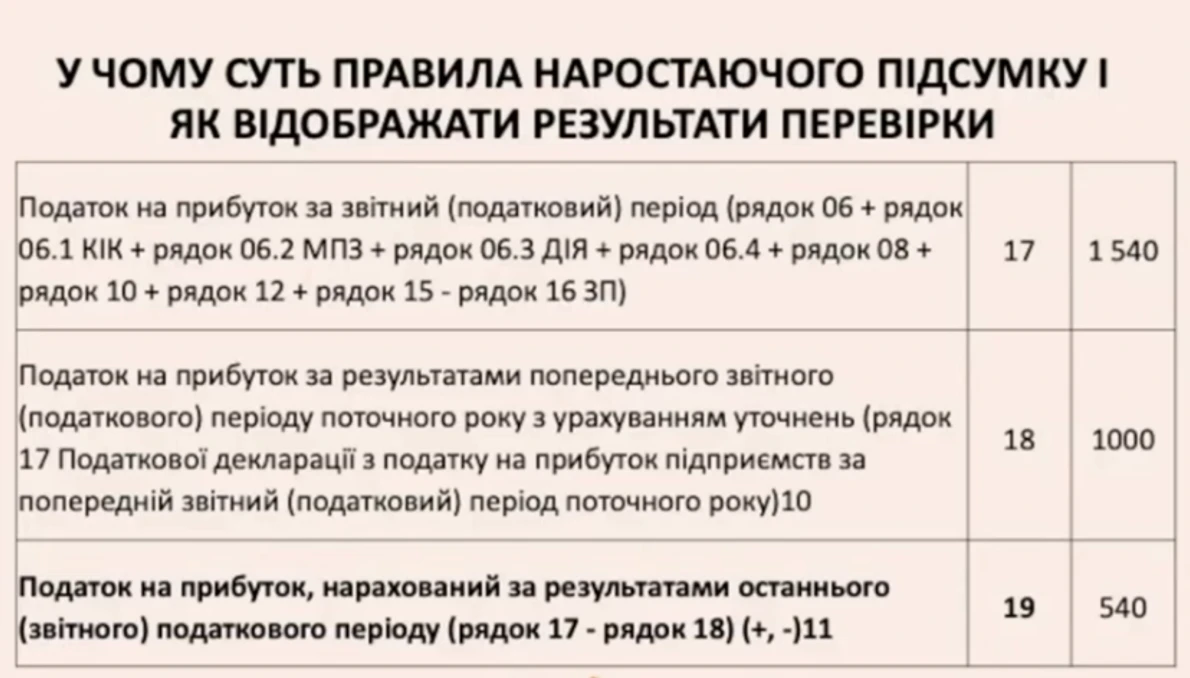
Так, у рядку 17 ми показуємо податок на прибуток за звітний період (наприклад, за рік) наростаючим підсумком, а в рядку 18 – суму податку за попередні періоди (наприклад, за 9 місяців) плюс донарахування за результатами перевірки. Якщо в рядку 17 покажемо податок наростаючим підсумком, а в рядку 18 не збережемо наростаючий принцип, податок буде фактично нарахований двічі: і через Декларацію, і через ППР.
Тому, щоб уникнути подвійного оподаткування, у рядках 17 і 18 Декларації важливо зберігати принцип наростаючого підсумку з урахуванням донарахованих сум.
Якщо ж донарахування стосується минулих років, уточнюючі декларації не подають, адже ці звітні періоди вже закриті, і принцип наростаючого підсумку не застосовують.
Важливо! Результат перевірки – донарахування не слід відображати у звітності, якщо йдеться про нарахування за минулі роки чи про нарахування платнику з річним періодом
Розглянемо приклад.
За результатами перевірки (9 місяців 2025 року) податківці не визнали витрати платника податку на прибуток на придбані у ФОПа рекламні послуги на суму 100 000 грн. Платник погодився, що документи неналежні, але фактично послуги він отримав і кошти сплатив. Що ж робити з цими витратами в обліку?
На замітку! Якщо сплатити донараховану суму протягом 30 днів, можна скористатися пільговою нормою (п. 69.37 підрозд. 10 розд. ХХ ПКУ) і тоді штрафу та пені не буде. Крім того, якщо платник є високодохідником і застосовує податкові різниці, то відповідно до пп. 140.5.11 ПКУ штрафні санкції, нараховані контролюючим органом, збільшують фінансовий результат до оподаткування в періоді їх нарахування. Саме тому так важливо правильно визначити дату нарахування зобов’язання в обліку – від цього залежить, у якому періоді виникне збільшувальна податкова різниця. Вважаємо, що така різниця виникає саме в періоді, коли в обліку відображено донараховане зобов’язання за результатами перевірки. Тобто дата нарахування має принципове значення: помилка в періоді вплине не лише на бухоблік, а й на податковий облік
Розглянемо два названі вище підходи докладніше.
Цей підхід логічний, бо:
Тоді бухпроведення виглядатиме так:
№ | Зміст господарської операції | Дебет | Кредит | Сума, грн |
1 | Зменшено витрати Операція була, 631 зберігаємо | 93 44 | 631 631 | (100 000) 100 000 |
2 | Донараховано податок на прибуток | 98 | 641 | 18 000 |
3 | Сплачено податок на прибуток | 641 | 311 | 18 000 |
У результаті:
Тобто за цим варіантом ми відображаємо це як помилку, ще й минулих періодів. З точки зору методології хтось може сказати, що це неправильно. Але так не може бути, щоб не було жодного рішення – питання потрібно врегулювати. І це – найоптимальніший та безпечніший варіант.
Варіант 2 (виключити витрати з обліку) – не рекомендований
Цей варіант передбачає:
№ | Зміст господарської операції | Дебет | Кредит | Сума, грн |
1 | Зменшено витрати | 93 | 631 | (100 000) |
2 | Донараховано податок на прибуток | 98 | 641 | 18 000 |
3 | Сплачено податок на прибуток | 641 | 311 | 18 000 |
Але те, що податківці витрати не визнали, не означає, що операції не було, так само як і те, що кошти будуть повернуті або послуга фактично не була отримана. За цього варіанту в обліку з’являється дебіторська заборгованість ФОПа, якої фактично немає, бо кошти сплачені. Це спотворює фінансову звітність і з цим треба буде щось робити. Тому цей варіант методологічно слабший.
За цим прикладом результати перевірки слід врахувати під час складання Декларації за 2025 рік. Для цього потрібно:
Увага! Помилка в податкових різницях не зачіпає бухоблік
Якщо податківці у ході перевірки виявили суми завищення від’ємного значення (поточні у рядку 04 Декларації або «з минулого» у рядку 3.2.4 додатку РІ), в інтегрованій картці платника суми від’ємного значення не відображаються.
Якщо завищене від’ємне значення перейшло у після перевірочний період, його слід уточнити у строк 10 робочих днів, що настають за днем отримання ППР, а в разі оскарження – протягом 10 робочих днів після його завершення.
Уявімо ситуацію: перевірка охоплює 9 місяців, але за цей час ви вже подали річну Декларацію і врахували в ній від’ємне значення. У такому разі річну Декларацію потрібно переподати. При цьому податківці трактують завищене від’ємне значення як заниження податкового зобов’язання.
Зараз у цьому питанні не працюють штрафи й пеня, тому на практиці складно перевірити, як це застосовується. Водночас відповідні роз’яснення є – їх можна знайти в ЗІР.
Іноді, якщо це камеральна перевірка і платник припустився заниження податку, податківці можуть зателефонувати та попросити виправити помилку. У такому разі можна скористатися спеціальною нормою – п. 69.38 підрозд. 10 розд. ХХ ПКУ, яка звільняє від самоштрафу та пені:
69.38. Тимчасово, на період з 1 серпня 2023 року до припинення або скасування воєнного стану «…», у разі самостійного виправлення платником податків з дотриманням порядку, вимог та обмежень, визначених статтею 50 цього Кодексу, помилок, що призвели до заниження податкового зобов’язання, такий платник звільняється від нарахування та сплати штрафних санкцій, передбачених пунктом 50.1 статті 50 цього Кодексу, та пені.
Тобто, якщо донарахування здійсните самостійно, штрафні санкції та пеню не застосовують. Але важливо все зробити грамотно. Якщо є реальне заниження податку, алгоритм такий:
Інакше можете нарватися на штраф і пеню – спочатку має бути сплата.
Отже, важливо пам’ятати:
Головне правило – усе має узгоджуватися між собою: бухоблік, фінансова звітність і податкова декларація. Саме тоді перевірка не перетвориться для вас на тривалу податкову проблему.
Читайте більше:
Декларація з податку на прибуток із додатками: інструкція зі складання
Декларація з податку на прибуток: хто, коли і які додатки подає
Виправлення помилок у декларації з податку на прибуток: загальні правила
Способи виправлення помилок минулих періодів у декларації з податку на прибуток
Камеральні перевірки: строки, штрафи та оскарження результатів
Документальні податкові перевірки
Позапланові податкові перевірки
Які штрафи застосують до платника податку на прибуток за результатами документальної перевірки
Як проводять та що перевіряють під час фактичної перевірки
Довідники за темою:
Податкові різниці з податку на прибуток
Види фінансової звітності та строки подання
Камеральні перевірки: коротка характеристика, строки, оформлення результатів
Документальні планові перевірки
Документальні позапланові перевірки
Шаблони та зразки документів:
Помилково подали податкову декларацію або надіслали її не до того контролюючого органу? Це не означає, що помилку неможливо виправити. Податковий кодекс передбачає різний порядок дій залежно від того, чи сплив граничний строк подання звітності. Головне – своєчасно подати правильний документ, щоб уникнути зайвих податкових зобов'язань

29 жовтня Прем’єр-міністр України провів нараду за участю представників уряду, ДСНС, громадських об’єднань і бізнесу. За її результатами домовилися створити робочу групу для оперативного врегулювання проблем підприємців. Серед ключових питань – нові правила бронювання працівників за постановою КМУ №1328 та умови роботи підприємств під час «жовтої» повітряної тривоги після 4 грудня 2026 року

Родини військовослужбовців, які зникли безвісти або перебувають у полоні, можуть отримувати частину їхнього грошового забезпечення. Водночас кошти, які не виплачуються родичам відповідно до законодавства, депонуються – тобто зберігаються за самим військовослужбовцем. Хто має право на щомісячні виплати, що відбувається з накопиченими сумами після повернення військового або підтвердження його загибелі та чи можуть повнолітні діти успадкувати ці кошти? Розбираємо порядок виплат і ключові відмінності між отриманням грошового забезпечення та спадкуванням

Підкажіть будь ласка, бронювання працівників закінчується 04.11.2026, критичність підприємства підтверджена, чи можна в цей день перебронювати працівників, чи тільки з наступного дня? І чи можна це зробити у вихідні дні?

Новостворене ТОВ 05.10.2026. В протоколі зазначило, що директором ТОВ буде її засновник. Питання: чи можна видати наказ на призначення директора 28 жовтня? Не в той же день, коли засновано ТОВ, бо воно поки не отримує дохід і не веде діяльність

Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку оподаткування та відображення у звітності знижки на товар, наданої переможцю рекламного челенджу у соціальних мережах

ФОП 3-ї групи єдиного податку використовує земельні ділянки як автостоянку для клієнтів і відкритий складський майданчик, але їхнє цільове призначення – будівництво та обслуговування будівель торгівлі. Чи звільняється підприємець від земельного податку за таких умов?

ТОВ орендувало захисну споруду цивільного захисту модульного типу (укриття). Чи потрібно дане укриття показувати в 20-ОПП і під яким кодом? Укриття поставили біля офісу, який також ТОВ орендує, плануємо даний офіс показати в 20-ОПП. Так як офіс знаходиться в іншій місцевості, адреса відрізняється від юридичної адреси, чи можливо подати 20-ОПП на офіс без позначки про реєстрацію за неосновним місцем обліку платника і які ризики будуть при такій подачі (не плануємо ставати на облік в даній ДПІ як за неосновним місцем обліку)?

Підприємство подає Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. СКШП більше 25, норматив по інвалідах виконано. Повідомлення облікової системи: якщо норматив виконано, то рядки 091–093, 1–5 розділу І, 1–3 розділу ІІ, 1–5 розділу ІІІ не заповнюються. А це фактично всі рядки, крім шапки звіту. Чи вірно, що підприємство повинно подати порожній звіт, при СКШП більше 25?

Таке рішення ухвалене з огляду на суттєве посилення цінового тиску та погіршення інфляційних очікувань. Його мета – підтримати привабливість гривневих активів і стійкість валютного ринку, що дасть змогу зберегти контрольованість інфляційних очікувань та цінової динаміки. Прогноз НБУ передбачає утримання облікової ставки на поточному рівні до II кварталу 2027 року

В Україні пропонують запровадити пільгове обчислення вислуги років для призначення пенсії військовослужбовцям та іншим особам, які були позбавлені особистої свободи внаслідок збройної агресії проти України. Законопроєкт №16104 передбачає зарахування одного дня перебування в полоні за три дні проходження служби. 27 жовтня 2026 року профільний комітет ВРУ рекомендував включити документ до порядку денного та прийняти за основу в першому читанні
Відрахування із заробітної плати – це не право роботодавця «за замовчуванням», а чітко регламентована процедура. Закон визначає конкретні підстави, строки та обмеження, яких необхідно дотримуватись, інакше дії можуть бути визнані незаконними. Найчастіше йдеться про повернення авансів, помилково виплачених сум або відшкодування шкоди. Водночас існують граничні розміри утримань, які не можна перевищувати навіть за наявності кількох підстав. Розуміння цих правил дозволяє уникнути трудових спорів і фінансових ризиків
Якщо роботодавець неофіційно працевлаштував працівника, не веде облік робочого часу та затримує зарплату, працівник може звернутися до суду для встановлення трудових відносин і стягнення зароблених коштів. Відповідно до ст. 235 КЗпП, у разі ухвалення рішення про оформлення трудових відносин зарплату визначають не нижче середньої заробітної плати за відповідним видом економічної діяльності в регіоні за відповідний період. Також суд вирішує питання щодо нарахування та сплати ПДФО й ЄСВ за встановлений період роботи
Із 1 липня 2026 року діє новий порядок контролю за нормативом робочих місць для осіб з інвалідністю, а перші перевірки роботодавців очікуються вже з листопада. Під час розрахунку нормативу важливо правильно визначити середньооблікову кількість працівників, адже окремі штатні одиниці з важкими, шкідливими, небезпечними умовами праці та деякі спеціальні посади до неї не включаються. Розбираємо, кого саме роботодавці мають виключати з розрахунку та які помилки можуть призвести до невиконання нормативу і санкцій
Для платників єдиного податку 4-ї групи важливо правильно визначити, з якого моменту виникають податкові зобов’язання за сільськогосподарські угіддя. Якщо земельну ділянку орендують, податок нараховують з дати державної реєстрації права оренди, а не з дати підписання договору. Якщо протягом року змінюється власник або користувач землі, зобов’язання розподіляють між ними відповідно до періоду володіння чи користування
У жовтні 2026 року останній день місяця – 31 жовтня – це субота. Якою датою потрібно виписати акт виконаних робіт на послуги оренди: 30 жовтня (останнім робочим днем жовтня) або 31 жовтня (останнім днем місяця)?