
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податок на прибуток
12.03.2026
Способи виправлення помилок минулих періодів у декларації з податку на прибуток
Згідно з п. 50.1 Податкового кодексу України (далі – ПКУ) помилки минулих звітних періодів можна виправити двома способами: або за допомогою уточнюючого розрахунку, або за допомогою додатка ВП, який подається у складі декларації з податку на прибуток (далі – декларація) за поточний звітний період. У статті розглянемо, як застосовувати ці способи на практиці, а також порівняємо їх переваги та недоліки
- Декларація з прибутку: виправлення помилок за допомогою уточнюючого розрахунку
- Виправлення помилок у декларації з прибутку за допомогою додатка ВП
- Вплив результатів виправлення помилки на показники декларацій наступних звітних періодів
- Виправлення помилок у декларації з прибутку: порядок подання уточненої фінансової звітності
Декларація з прибутку: виправлення помилок за допомогою уточнюючого розрахунку
У платників податку на прибуток роль уточнюючого розрахунку виконує уточнююча декларація (далі – УД).
УД є звичайною декларацією за звітний період, в якому допущено помилку, але з правильними показниками. Вона подається з позначкою «Уточнююча» за формою декларації, що діє в період її подання (п. 50.1 Податкового кодексу України, далі – ПКУ).
Форма декларації затверджена наказом Мінфіну від 20.10.2015 №897 «Про затвердження форми Податкової декларації з податку на прибуток підприємств»
Правила заповнення УД
Під час створення УД в Електронному кабінеті в режимі «Введення звітності» необхідно обрати звітний (податковий) період, показники якого уточнюються. А саме: звітний рік та тип звітного періоду: I квартал або півріччя, або 9 місяців (три квартали), або рік. Такі ж дані про уточнюваний звітний період наводяться в полі 3 заголовної частини УД (ЗІР, категорія 102.20.02).
Тобто, в УД поле 2 «Звітний (податковий) період» та поле 3 «Звітний (податковий) період, що уточнюється» заповнюються однаковими даними (ЗІР, категорія 102.20.02).
Наприклад, якщо платник у березні 2026 року виправляє помилки за I квартал 2022 року, він під час створення електронної форми УД має обрати період «I квартал 2022 року». І такий самий період він повинен зазначити в полях 2 та 3 заголовної частини УД.
При цьому, як вже було зазначено вище, в полі 1 заголовної частини декларації проставляється позначка «Уточнююча».
У рядках 01 – 28 основної частини УД проставляють правильні (виправлені) показники за період, що виправляється.
Зверніть увагу! До УД подають всі додатки, передбачені для заповнення відповідних рядків декларації, незалежно від того, чи виправлялися показники цих рядків і додатків (за винятком додатка ВП). Інформація про подані додатки відображається в таблиці «Наявність додатків» УД (ЗІР, категорія 102.20.02)
На підставі порівняння уточнюваного податкового зобов'язання, розрахованого в УД, та помилкового зобов'язання у раніше поданій декларації, у розділі «Виправлення помилок» визначають суму збільшення (зменшення) податкового зобов'язання (з відповідним знаком), суму пені та 3% -вого штрафу (рядки 29, 30, 32, 33, 34, 36, 37, 38, 40, 41 УД).
Водночас нагадаємо, що в період дії воєнного стану при самостійному виправленні помилок за будь-які звітні податкові періоди в порядку, передбаченому п. 50.1 ПКУ, штрафні санкції та пеня не нараховуються (пп. 69.38 підрозд. 10 розд. XX ПКУ). Тобто, рядки 32, 33, 36, 37, 40, 41 УД – не заповнюються!
Також платники мають право скористатися нормами п. 46.4 ПКУ та подати доповнення до УД, яке буде використано контролюючим органом під час аналізу показників такої декларації (ІПК ДФС від 23.10.2018 №4521/6/99-99-15-02-01-15 / ІПК).
У такому доповненні можна пояснити суть помилки, яка стала причиною для подання УД. При цьому доповнення може бути складено у довільній формі у вигляді окремого файлу, а факт його подання зазначається у спеціальній таблиці «Наявність доповнення» під основною частиною УД. Допускається також викласти суть помилки безпосередньо у зазначеній таблиці.
Зверніть увагу! У декларації за звітний податковий період, що настає за періодом, за який було виправлено помилку, відображаються показники з урахуванням проведених виправлень (див. нижче)
Чи можна виправити помилки, допущені в УД?
Так, можна, за винятком:
- помилок, для виправлення яких минув строк давності, передбачений п. 102.1 ПКУ;
- помилок у сумі штрафу та пені – такі помилки контролюючий орган виправляти не дозволяє (ЗІР, категорія 102.20.02, ІПК ДПС від 16.02.2024 №768/ІПК/99-00-04-03-02 ІПК).
А для виправлення інших помилок, які допущені під час заповнення УД, потрібно подати нову УД. При цьому показники такої нової УД наводяться з урахуванням показників попередньої УД (див. ІПК ДПС від 16.02.2024 №768/ІПК/99-00-04-03-02 ІПК).
Наприклад, платник під час виправлення помилки зазначив у рядку 29 УД за 2023 рік суму збільшення податкового зобов'язання 250 грн, а потрібно було 300 грн. У такому разі у рядку 29 нової УД за 2023 рік має відобразитися 50 грн.
Переваги та недоліки виправлення помилок за допомогою УД
Про переваги та недоліки виправлення помилок за допомогою УД можна говорити досить умовно, порівнюючи їх зі способом виправлення помилок за допомогою додатка ВП (див. нижче).
Переваги:
- За допомогою УД можна наочно виправити помилки як в основній частині декларації, так і в її додатках.
- Штраф за самостійне виправлення складає лише 3% від суми донарахованого податкового зобов'язання.
- УД можна подати в будь-який момент, за будь-який звітний період (з урахуванням строку давності, встановленого ст. 102 ПКУ), у будь-якій кількості.
Таким чином, платник податків, наприклад, отримавши інформацію про майбутню документальну перевірку, може встигнути до початку такої перевірки подати необхідну кількість УД і таким чином уникнути податкових донарахувань та штрафних санкцій за результатами перевірки.
Крім того, «раннє» подання УД мінімізує суму пені, яка може бути нарахована на суму податкового зобов'язання.
Зверніть увагу! Небажано подавати УД за період, який уже перевірявся податковим органом. Такий платник податків може очікувати позапланову перевірку за перевірений період (п. 50.3, пп. 78.1.3 ПКУ)
Недоліки
- Якщо УД подається із фактом заниження податку та штрафними санкціями, такі суми потрібно сплатити до подання УД, щоб уникнути виникнення податкового боргу. Причина: показники, наведені в УД, відображаються в інтегрованій картці платника податків (далі – ІКП) датою подання такого УД (абзац другий п. 2 підрозд. 4 розд. IV Порядку, затвердженого наказом Мінфіну від 12.01.2021 №5, далі – Порядок №5). І якщо на дату подання УД податкові зобов’язання не будуть сплачені, то в ІКП виникне податковий борг.
- Подання УД відновлює перебіг строку давності для податкової перевірки звітного періоду, показники якого уточнюються. Причина: згідно з абзацом другим п. 102.1 ПКУ, якщо платник податків виправляє помилки минулих звітних періодів за допомогою УД, то контролюючий орган має право визначити суму податкових зобов’язань – у межах поданих уточнень – за такою податковою декларацією протягом 1095 (2555) днів з дня подання УД. Застереження «у межах поданих уточнень» дозволяє припустити, що перевірятимуть лише правильність визначення результатів операцій, при відображенні яких була допущена помилка.
Зверніть увагу! Строк давності для виправлення помилок та податкової перевірки уточнюваного періоду переривався у період з 18.03.2020 до 01.08.2023 через дію карантину, пов’язаного з коронавірусом, та воєнного стану (п. 522, п. 69.9 підрозд. 10 розд. ХХ ПКУ)
Виправлення помилок у декларації з прибутку за допомогою додатка ВП
Додаток ВП подається у складі декларації (звітної або звітної нової) за поточний звітний період.
Правила заповнення додатка ВП
У полі 2 заголовної частини декларації (а також додатка ВП) вказується інформація про період, за який подається декларація, а в полі 3 – інформація про період, за який виправляється помилка.
Додаток ВП містить форму із трьох таблиць:
- в таблиці 1 відображаються правильні показники основної частини декларації за виправлений період (рядки 1–28). У рядку 42 вказується сума збільшення податкового зобов’язання, визначеного платником через порушення цільового використання коштів, звільнених від оподаткування, відповідно до пп. 142.1–142.3 розд. ІІІ, п. 41, 56, 57 підрозд. 4 розд. ХХ ПКУ;
- в таблиці 2 у рядках 29–38 відображаються результати виправлення помилок (заниження / завищення суми податкового зобов’язання, суми 5% штрафу та пені);
- таблиця 3 містить інформацію про форми фінансової звітності за виправлений звітний період, які подаються разом із додатком ВП.
Таким чином, у додатку ВП платник:
- відображає правильні показники за уточнюваний податковий період та порівнює їх із відповідними рядками декларації, що уточнюється;
- визначає суму збільшення (зменшення) податкового зобов’язання з податку на прибуток, пеню та суму штрафу 5%.
Сума збільшення (зменшення) податкового зобов’язання, пеня та сума штрафу з таблиці 2 додатка ВП переноситься у відповідні рядки розділу «Виправлення помилок» звітної декларації.
Водночас нагадаємо, що у період дії воєнного стану при самостійному виправленні помилок за будь-які звітні податкові періоди відповідно до п. 50.1 ПКУ штрафні санкції та пеня не нараховуються (пп. 69.38 підрозд. 10 розд. XX ПКУ). Тобто рядки 31, 32, 34, 35, 37, 38 додатка ВП не заповнюються і не переносяться у розділ «Виправлення помилок» звітної декларації.
Зверніть увагу! У декларації за звітний податковий період, який йде після періоду, за який була виправлена помилка, показники відображаються з урахуванням проведених виправлень
При цьому в деклараціях наступних звітних періодів не переносяться показники з розділу «Виправлення помилок» УД.
Показники збільшення / зменшення суми податкового зобов’язання, а також суми штрафу та пені одноразово відображаються в ІКП у оперативному обліку контролюючого органу і в звітності платника більше не зазначаються (абзац другий п. 2 підрозд. 4 розд. IV Порядку №5).
Переваги та недоліки виправлення помилки за допомогою додатка ВП
Про переваги та недоліки виправлення помилок за допомогою додатка ВП можна говорити досить умовно, порівнюючи їх зі способом виправлення помилок за допомогою УД (див. вище).
Переваги
- Результати виправлення помилки у додатку ВП «згортаються» із сумою податкового зобов’язання за звітний період, визначеною в декларації, у складі якої подається додаток ВП. Такі загальні зобов’язання відображаються в інтегрованій картці платника податків (ІКП) і сплачуються протягом 10 днів після закінчення граничного строку, встановленого для подання декларації (п. 57.1 ПКУ, абзац перший п. 2 підрозд. 4 розд. IV Порядку №5). Це дає можливість платнику, по-перше, відтермінувати момент сплати донарахованих податкових зобов’язань і пені. По-друге, платник може сплатити податок за звітний період у сумі, зменшеній на суму зменшення податкового зобов’язання за виправлений період. Нагадаємо, сума зменшення зобов’язання відображається зі знаком «-» у рядках 29, 30, 33, 36 таблиці 2 додатка ВП і рядках 29, 30, 34, 38 розділу «Виправлення помилок» декларації.
Недоліки
- Додаток ВП можна подати лише у складі звітної декларації один раз за квартал (рік). Тому якщо платнику потрібно терміново виправити помилку (поки її не виявив податковий орган), за допомогою додатка ВП це зробити не вийде.
- За допомогою додатка ВП можна виправити помилку лише за один звітний період. Якщо помилка стосується кількох звітних періодів, платнику доведеться додатково подавати УД за періоди, що залишилися «неохопленими» додатком ВП.
- Сума штрафу за самовиправлення помилки – 5%. Це більше, ніж штраф у випадку з УД.
- До додатка ВП не можна подати інші додатки (окрім фінансової звітності). Якщо помилка (помилки) допущена в інших додатках, на основі додатка ВП складно проаналізувати інформацію про такі помилки. Наприклад, результати виправлення помилок у додатку РІ можуть «згорнутися» між собою в рядку 03 додатка ВП. Тому не рекомендується виправляти через ВП помилки, допущені в додатках до декларації, адже у контролюючого органу можуть виникнути претензії.
- Подання додатка ВП, як і подання УД, поновлює строк давності для податкової перевірки звітного періоду, показники якого уточнюються. Для перевірки суми податкових зобов’язань за звітною декларацією, яка подається з додатком ВП, діє звичайний строк давності – 1 095 (2 555) днів, встановлений абзацом першим п. 102.1 ПКУ. Однак у загальну суму таких зобов’язань включено результати виправлення помилки минулого періоду, відображені в додатку ВП. Це означає, що операцію минулого періоду, яка була відображена з помилкою і потім виправлена, податковий орган теж перевірятиме.
Зверніть увагу! Строк давності для виправлення помилок і податкової перевірки уточнюваного періоду переривався в період із 18.03.2020 до 01.08.2023 через дію карантину, пов’язаного з коронавірусом, і воєнного стану (п. 522, п. 69.9 підрозд. 10 розд. ХХ ПКУ)
Вплив результатів виправлення помилки на показники декларацій наступних звітних періодів
Результат виправлення помилки в декларації, яка вплинула на об’єкт оподаткування наступних звітних періодів, обов’язково має знайти відображення у декларації (деклараціях) за такі наступні звітні податкові періоди.
Так, якщо помилка була допущена в середині звітного року, наслідки її виправлення будуть впливати до кінця такого року. Адже показники в деклараціях подаються наростаючим підсумком за звітний рік, і це потрібно врахувати в деклараціях за наступні звітні періоди року. Наприклад, якщо в результаті виправлення помилки змінилася сума податку на прибуток за три квартали 2025 року, то в рядку 18 декларації за 2025 рік необхідно було вказати виправлену суму податку за три квартали 2025 року (рядок 17 УД або додатка ВП).
Якщо помилка пов’язана з відображенням податкових збитків, то виправлення можуть вплинути на об’єкт оподаткування прибутку звітних податкових періодів у наступних податкових роках. Наприклад, якщо платник, виправляючи помилку, відобразив суму податкового збитку в рядку 04 УД (додатка ВП) за 2024 рік, то цю суму збитку потрібно було перенести до рядка 3.2.4 додатка РІ декларації за 2025 рік. А якщо сума збитку не була погашена і в 2025 році, то вона переноситься до рядка 3.2.4 додатка РІ декларації за 2026 рік. І так далі.
Зверніть увагу! У деклараціях наступних звітних періодів не переносяться показники з розділу «Виправлення помилок» декларації, у якій платник виправляв помилку
Показники збільшення / зменшення суми податкового зобов’язання, а також суми штрафу та пені одноразово відображаються в ІКП у оперативному обліку контролюючого органу і більше не зазначаються в звітності платника (абзац другий п. 2 підрозд. 4 розд. IV Порядку №5).
Виправлення помилок у декларації з прибутку: порядок подання уточненої фінансової звітності
Помилка в декларації може бути викликана різними причинами:
- помилкою в бухгалтерському обліку та фінансовій звітності платника
та / або
- помилками, допущеними під час заповнення декларації та її додатків.
У більшості випадків виправлення таких помилок супроводжується одночасними коригуваннями як у податковій, так і у фінансовій звітності.
Фінансова звітність є доповненням до декларації та її невід’ємною частиною (п. 46.2 ПКУ). Тому, якщо платник подає УД або декларацію з додатком ВП, разом із такими деклараціями за загальним правилом обов’язково повинна бути подана уточнена фінансова звітність за виправлений звітний період.
Порядок подання такої уточненої фінансової звітності нормами ПКУ не встановлено, тому платники змушені орієнтуватися на роз’яснення контролюючого органу.
Помилка не вплинула на показники фінансової звітності
Якщо платник виправляв помилку в податковій звітності, але показники його фінансової звітності залишилися без змін, уточнена фінансова звітність не подається (ЗІР, категорія 102.20.02, ІПК ДПС від 23.10.2018 №4521/6/99-99-15-02-01-15/ІПК).
Водночас не забудьте зробити позначки в УД (додатку ВП) про подання такої фінансової звітності.
Помилка не вплинула на показники декларації
Якщо помилка вплинула лише на показники фінансової звітності, але не вплинула на показники декларації, до податкового органу потрібно подати лише уточнену фінансову звітність без подання УД (додатка ВП) у тому ж порядку, в якому подавалася звітність із помилкою (ЗІР, категорія 102.20.02).
Прикладом помилки у фінзвітності, яка не вплинула на показники декларації, може бути помилка, яка не вплинула на суму фінрезультату до оподаткування за звітний період. Наприклад, коли платник переплутав статті Балансу (Звіту про фінансовий стан) (форма №1) та вказав вартість необоротних активів, утримуваних для продажу не рядку 1200, а у рядку 1090 ф. №1 за 2025 рік.
Зверніть увагу! Під час складання уточненої фінансової звітності за виправлений період не застосовуються правила НП(С)БО 6. Така фінансова звітність складається як звичайна звітність за цей період, але з правильними показниками
Як подати уточнену фінансову звітність в електронній формі
Під час створення електронного документа уточненої фінансової звітності за минулий звітний період у режимі «Введення звітності» потрібно вибрати (ЗІР, категорія 102.20.02):
- звітний період, за який подається така фінансова звітність. При цьому уточнена фінансова звітність подається за формою, яка діяла у звітному періоді, за який звітує платник. Тобто, якщо за період, який минув з дати виникнення помилки до дати її виправлення, форма фінансової звітності змінилася, уточнена фінансова звітність подається за «старою» формою;
- стан документа «звітний»;
- електронний ідентифікатор форми (S або J). Платник обирає той самий ідентифікатор, що й під час подання звітності у виправленому періоді. Наприклад, якщо фінансова звітність за 2024 рік подавалася в електронній формі з ідентифікатором «S», то уточнена фінансова звітність за цей період подається з тим самим ідентифікатором і станом документа «звітний».
Чи подається виправлена фінансова звітність до додатку ВП і в якому вигляді
Так, подається (ЗІР, категорія 102.20.02).
При цьому платники, які подають податкову звітність в електронній формі, спочатку повинні подати виправлену фінансову звітність до органів статистики (ідентифікатор «S») і лише після її прийняття статистикою подати декларацію з додатком ВП. У додатку ВП обов’язково ставиться позначка про подані форми фінансової звітності.
Якщо виправлена фінансова звітність подається в паперовій формі, вона надається до контролюючого органу одночасно з декларацією з додатком ВП.
Читайте більше:
Виправлення помилок у декларації з податку на прибуток: загальні правила
Декларацію з податку на прибуток змінять
Податкове навантаження з податку на прибуток: як розрахувати та чи впливає критичність
Податок на прибуток: як діяти, якщо податковій не сподобався показник
Як звітує з податку на прибуток новостворене підприємство утворене перетворенням
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Особи з інвалідністю
28.10.2026
Методика обчислення внеску за непрацевлаштування осіб з інвалідністю та дотримання квот роботодавцями: ДПС
З 1 січня 2026 року діють нові правила підтримки працевлаштування осіб з інвалідністю. Роботодавці, у яких середньооблікова кількість працівників становить 8 і більше осіб, мають виконувати норматив робочих місць для працевлаштування осіб з інвалідністю або сплачувати відповідний внесок. Його розмір залежить від середньомісячної зарплати та кількості невиконаних нормативних місць. Водночас закон передбачає винятки для окремих роботодавців і зменшення внеску на період воєнного стану. Розглянемо, хто має сплачувати внесок, як його розрахувати та хто звільняється від сплати
Заробітна плата
28.10.2026
Прожитковий мінімум у 2027 році
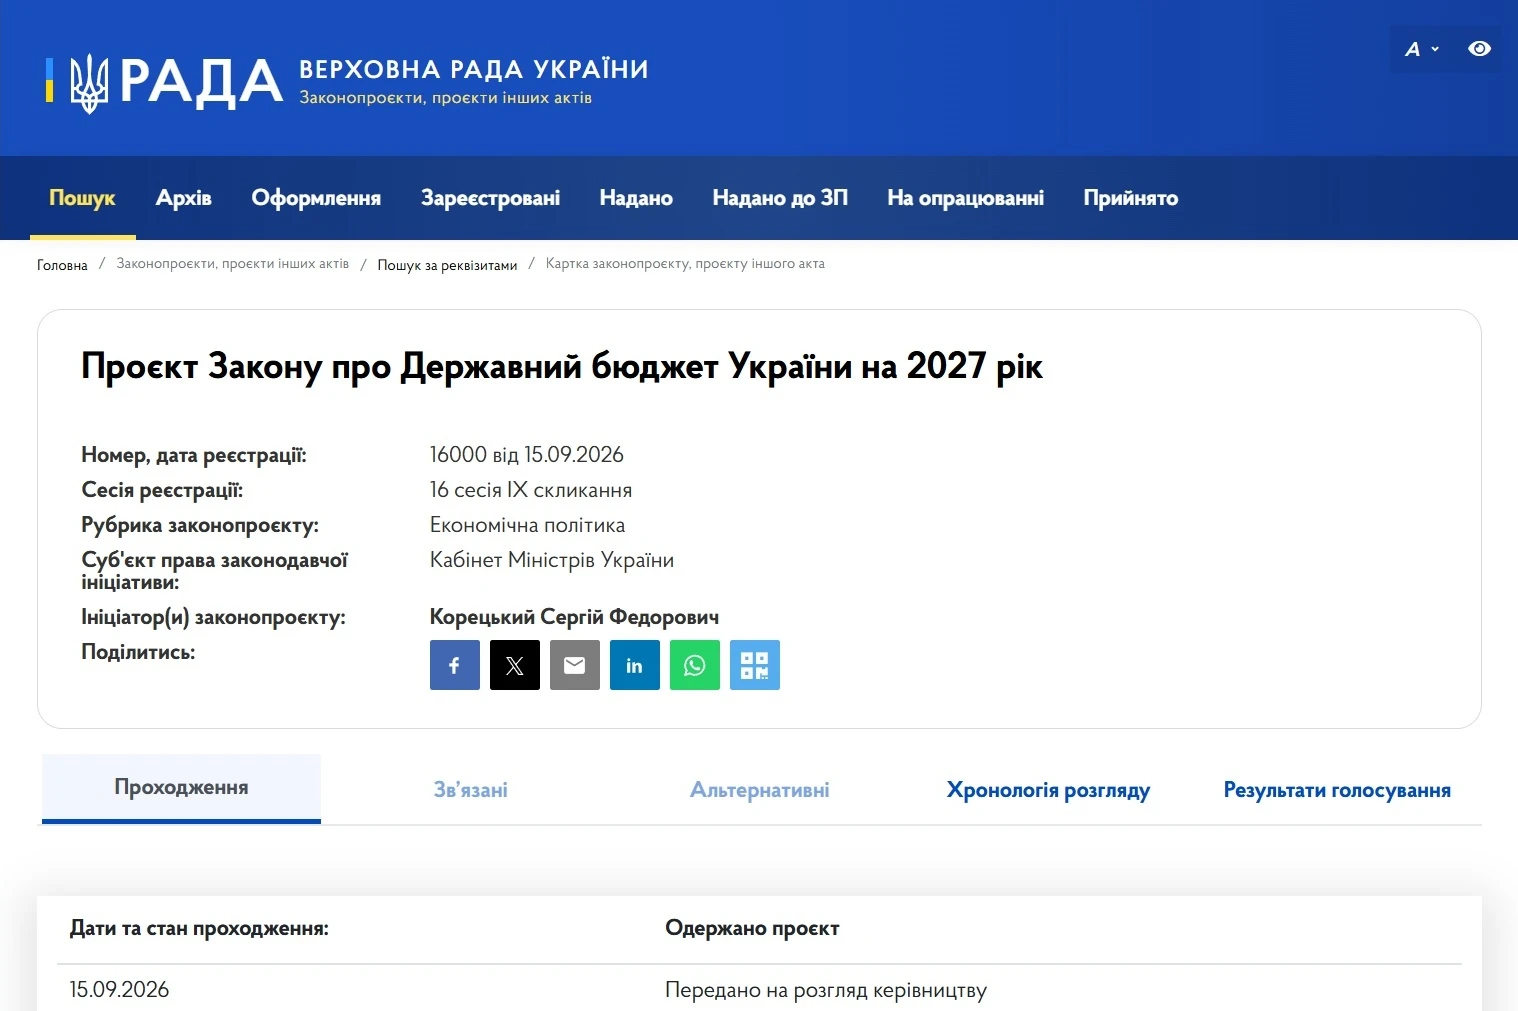
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Серед ключових показників – нові розміри прожиткового мінімуму для різних соціальних і демографічних груп населення. Від цього показника залежить не лише розмір окремих соціальних виплат, а й податкова соціальна пільга, граничний дохід для її застосування та неоподатковувана благодійна допомога
Заробітна плата
28.10.2026
Держбюджет-2027 прийнято: мінімалка 9 546, прожитковий мінімум – 3 819
У законопроєкті про Держбюджет-2027, ухваленому Верховною Радою в першому читанні, передбачено основні соціальні стандарти на 2027 рік. Зокрема, з 1 січня 2027 року мінімальна зарплата має становити 9 546 грн, а посадовий оклад працівника І тарифного розряду ЄТС – 3 819 грн. Також визначено розмір прожиткового мінімуму та правила індексації зарплати. Розглянемо, які показники закладено в бюджетний законопроєкт і що вони означають для роботодавців та працівників
Аліменти
28.10.2026
Граничний розмір аліментів у 2027 році
У 2027 році зміняться розміри мінімальних і максимальних аліментів на дітей, якщо відповідні показники будуть затверджені в Держбюджеті. Проєкт бюджету передбачає підвищення прожиткового мінімуму для дітей до 6 років до 3 124 грн, а для дітей від 6 до 18 років – до 3 895 грн. Відповідно, гарантований мінімум аліментів становитиме 50% прожиткового мінімуму, а граничний максимальний розмір – 10 прожиткових мінімумів. Розмір аліментів залежатиме також від того, як його визначено рішенням суду, виконавчим документом або договором між батьками
Перевірки, штрафи
28.10.2026
Нові розміри трудових штрафів у 2027 році: скільки доведеться заплатити роботодавцям
Прогнозне підвищення мінімальної заробітної плати до 9 546 грн з 1 січня 2027 року вплине не лише на оплату праці, а й на розміри фінансових санкцій для роботодавців. Оскільки більшість трудових штрафів прив'язані до мінімальної зарплати, їх суми автоматично зростуть. Зокрема, за неоформленого працівника роботодавцю може загрожувати штраф понад 95 тис. грн. Також збільшаться санкції за порушення строків виплати зарплати, мінімальних державних гарантій та інших вимог трудового законодавства
ФОП
28.10.2026
ФОП у 2027 році: скільки доведеться платити єдиного податку та який буде ліміт доходу
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Згідно законопроєкту передбачено мінзарплату на рівні 9546 грн і прожитковий мінімум для працездатних осіб – 3691 грн вже з 1 січня 2027 року. Саме від цих показників залежать ставки єдиного податку для ФОП, граничні ліміти доходу для перебування на спрощеній системі, а також розмір військового збору для підприємців. У разі затвердження таких показників підприємцям доведеться працювати за новими фінансовими орієнтирами вже з початку 2027 року. Розглянемо, якими можуть бути ставки єдиного податку, ліміти доходу та військовий збір для ФОП
ПДФО
28.10.2026
Подарунки у 2027 році: який ліміт без податків
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Індексація, компенсація
28.10.2026
Індексація-2027: перехідних сум не буде – чергове «обнулення» та новий відлік
Із січня 2027 року на індексацію чекає черговий «перезапуск»: сума індексації, яка складеться у грудні 2026 року, у новий рік не перейде. Розберемо, що саме передбачає проєкт Держбюджету-2027, з якого місяця почнеться новий відлік та чи може комерційне підприємство зберегти працівникам виплати після «обнулення»
Пільги
28.10.2026
Податкова соціальна пільга у 2027 році: розміри, умови та граничний дохід
У 2027 році базова ПСП становитиме 1 845,50 грн, а граничний розмір доходу для її застосування – 5170 грн. Водночас для окремих категорій платників податку передбачено підвищені розміри пільги – 150% або 200% від базової величини. Ми підготували зручну таблицю з усіма розрахунками та умовами застосування відповідно до законопроєкту №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією
Бронювання, критичність
28.10.2026
28 638 грн – зарплата заброньованого та середня по підприємству для критичності з 1 січня 2027 року
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Після змін, внесених постановою КМУ №692, з 1 вересня 2026 року ключовим орієнтиром став показник у три мінімальні зарплати. У 2027 році для збереження статусу критично важливого підприємства та бронювання працівників доведеться забезпечити зарплату на рівні 28 638 грн. Саме цей показник може стати новим мінімальним стандартом для підприємств, які користуються механізмом бронювання
Лікарняні та декретні
28.10.2026
Обмеження розміру лікарняних та декретних у 2027 році
Навели граничні розміри лікарняних та декретних за один календарний день у 2027 році для застрахованих осіб, які протягом 12 місяців перед настанням страхового випадку мають страховий стаж: менше ніж шість місяців; шість чи більше місяців
ЄСВ
28.10.2026
ЄСВ для ФОП у 2027 році
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Серед яких – розмір мінімальної заробітної плати на рівні 9 546 грн з 1 січня 2027 року. Це автоматично вплине на мінімальний та максимальний розміри єдиного соціального внеску, а також на суму обов’язкових платежів для фізичних осіб-підприємців. Розглянемо, якими можуть бути суми внеску та строки його сплати у 2027 році
Заробітна плата
28.10.2026
Мінімальна зарплата у 2027 – 9546 грн: скільки отримуватиме працівник «на руки»
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт про Держбюджет на 2027 рік, де мінзарплата закладена на рівні 9546 грн. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
Ліцензії та дозволи
28.10.2026
Як не втратити «роздрібну» ліцензію у 2027 році: рахуємо зарплату та дохід
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт про Держбюджет на 2027 рік. Згідно законопроєкту передбачено мінзарплату на рівні 9546 грн і прожитковий мінімум для працездатних осіб – 3691 грн вже з 1 січня 2027 року. Зокрема, прив’язка до мінімальної заробітної плати визначає нові вимоги до рівня доходів та зарплат для суб’єктів господарювання, що здійснюють роздрібну торгівлю пальним
Створення суб'єкта, зміни
28.10.2026
Як податкова дізнається про придбану нерухомість і що робити, якщо її немає в базі ДПС
Податкова отримує інформацію про квартири, будинки та інші об’єкти нерухомості від органів державної реєстрації прав. Відомості передаються в електронній формі щокварталу й використовуються для нарахування податку на нерухоме майно. Якщо придбаний об’єкт відсутній в інформаційних системах ДПС, фізична особа може самостійно подати правовстановлюючі документи. Розглянемо, як відбувається обмін даними та що робити власнику, якщо інформації про нерухомість немає в базі податкової
Заробітна плата
28.10.2026
З 1 січня 2027 року зарплати військових зростуть: Бюджет схвалено у І читанні
Верховна Рада 28 жовтня 2026 року підтримала правку №1279 до Держбюджету-2027, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено. Водночас ідеться не просто про доручення уряду переглянути виплати, а про їх збільшення. Наступний крок – реалізація рішення Кабміном і внесення відповідних змін до урядової постанови
Інше
28.10.2026
Держбюджет-2027 прийнято: головні показники для бухгалтера (МЗП, прожитковий мінімум, ЄСВ, ліміти ФОП)
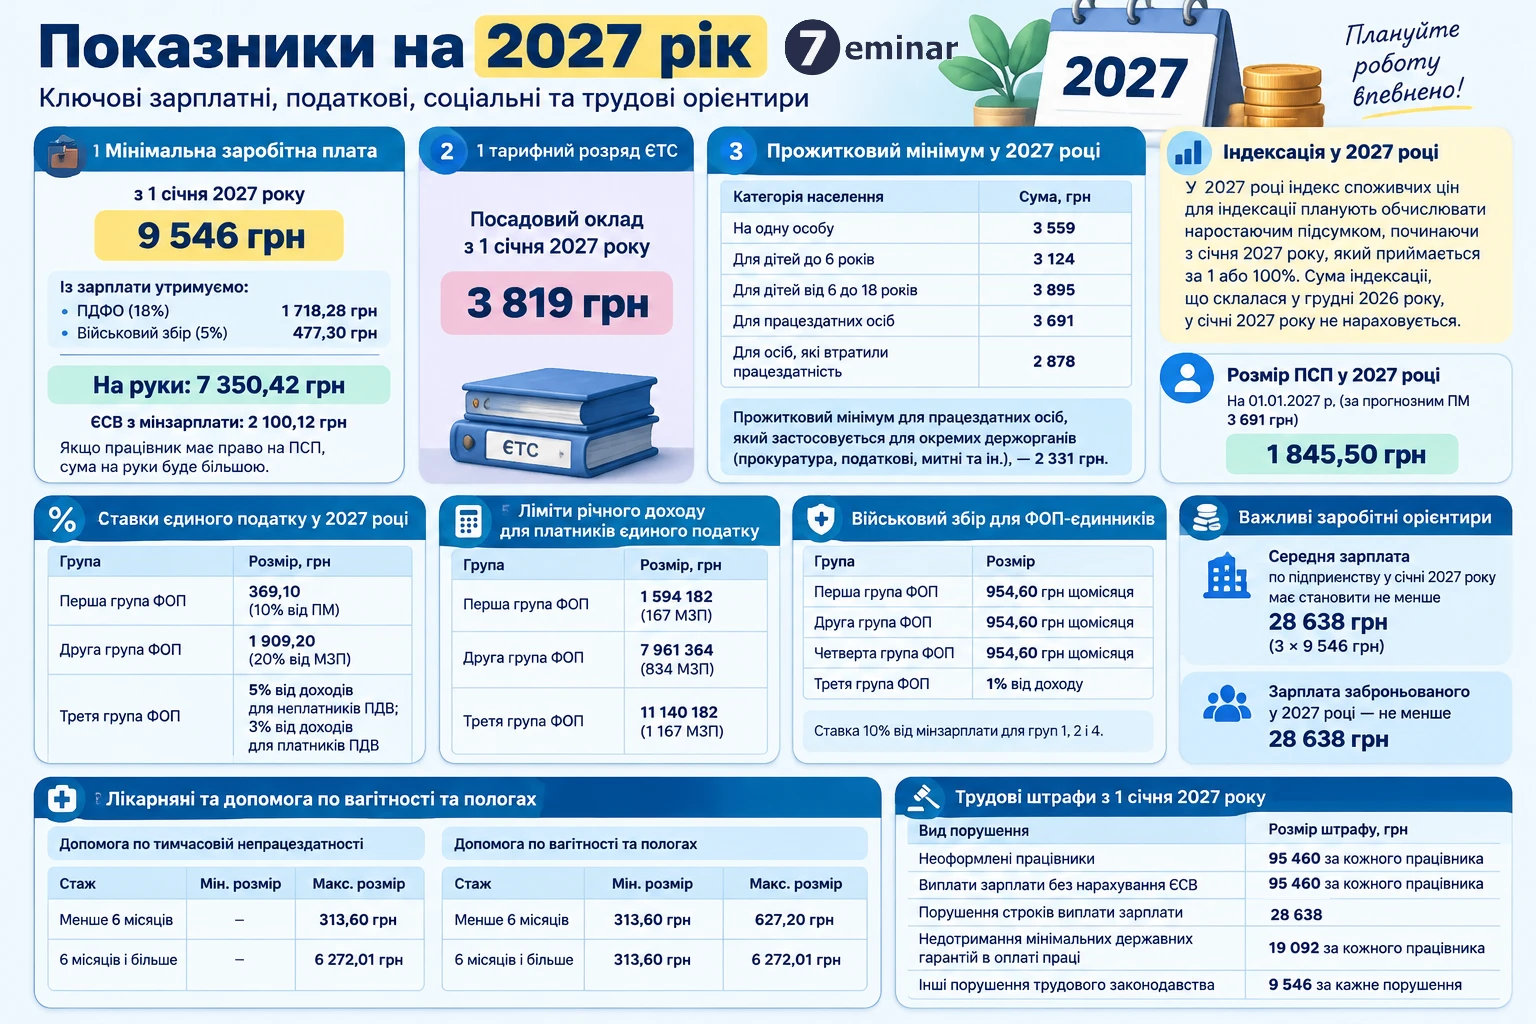
28 жовтня 2026 року ВРУ прийняла у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік». На основі цих даних ми вже провели розрахунки ключових показників, що залежать від мінімальної заробітної плати та прожиткового мінімуму, і звели їх у порівняльні таблиці. Це дозволяє чітко побачити прогнозовані суми, навантаження на роботодавців і працівників, а також зміни у податках, ЄСВ, штрафах і соціальних гарантіях у 2027 році
Медицина
28.10.2026
Обов’язкові медогляди працівників–2027: покроковий чек-лист для роботодавця від Держпраці
Роботодавець має не лише направити працівників на обов’язкові медичні огляди, а й правильно оформити всі етапи їх організації. Передусім потрібно дослідити умови праці, визначити категорії працівників, які підлягають медоглядам, погодити відповідний Перелік та скласти поіменний Список. Далі роботодавець укладає договір із закладом охорони здоров’я, оплачує медогляди та забезпечує працівникам збереження місця роботи й середнього заробітку на час їх проходження. Розглянемо покроковий чек-лист, який допоможе роботодавцю організувати медогляди та виконати рекомендації за їх результатами