
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
За кожне порушення законодавства передбачений штраф. І це здається правильним, але потрібно розрізняти просто порушення, так би мовити, з необережності та «умисне» порушення. У цій статті розглянемо чим вони відрізняються та які передбачені штрафи за кожний вид порушення
Щоб не повторюватися, то про особливості документальних податкових перевірок ми писали тут.
Разом із тим, є декілька видів порушень, які податківці можуть знайти у платників податку на прибуток (далі – платники) під час документальної перевірки:
За предметом порушення | ||
Зміст порушення | Пояснення | Норма ПКУ |
Неправильно визначена база оподаткування | Завищені / занижені доходи | |
Завищені / занижені витрати | ||
Завищений/занижений фінансовий результат. В цьому випадку зверніть особливу увагу на п. 123.21 Податкового кодексу України (далі – ПКУ) | ||
Мабуть, найпоширеніші випадки – це коли податківці визнають господарські операції нереальними (ми писали про це тут) та знімають витрати, щоб збільшити фінансовий результат.
Втім, креативність податківців не знає меж. Тож, якщо ви врахували всі доходи, не обов’язково, що податківці їх визнають правомірними і не нарахують… знову!
В постанові від 12.02.2025 у справі №560/2352/24 Верховний Суд (далі – ВС) підтримав правову позицію платника.
Але що написали в акті перевірки податківці?!
За результатами перевірки встановлено, що платник податків (позивач) постачання паливно-мастильних матеріалів (дизельне паливо, бензин) низці контрагентів фактично не здійснював, відповідно кошти, що надійшли від зазначених контрагентів, є іншим операційним доходом платника!
І це вже не вперше, коли реально отриманий дохід від продажу / поставки податківці визнають двічі!
Отже, первинні та бухгалтерські документи повинні бути в ідеальному порядку не лише щодо витрат, але і доходів.
Зверніть увагу, визначити, чи були неправильно розраховані доходи / витрати податківці можуть лише за наслідками документальної перевірки. Зокрема, у постанові від 29.11.2023 у справі № 640/12406/19 ВС вказав:
У цьому аспекті важливо відзначити, що камеральна перевірка є способом контролю за належним здійсненням реєстраційно-облікової функції органу податкового контролю, у той час, як винятково за наслідками документальної перевірки здійснюється безпосередньо визначення правильності й донарахування усіх видів податкових зобов`язань.
Розмір штрафу залежить від багатьох факторів, але тепер найвизначною обставиною є умисел платника.
Розмір штрафу | |
Норма | Розмір |
«Випадкове» порушення» на рівні 10% | |
Умисне порушення від 25% до 50 % | |
У постанові від 19.03.2025 у справі №520/25547/21 ВС вказав на таке:
Невиконання або неналежне виконання встановлених законодавством правил завжди є наслідком дій (бездіяльності) особи, які кваліфікуються як умисні, оскільки як невиконання, так і неналежне виконання є порушенням обов`язків, закріплених за платником податків у ст. 16 ПКУ. Вина є характеризуючою обставиною дій (бездіяльності) особи, яка полягає в тому, що особа повинна та може дотримуватися встановлених ПКУ правил та норм. Вина в податкових правопорушеннях завжди нерозривно пов`язана з встановленням умислу. У противагу цьому умисел у діях платника податків відсутній, якщо результат його поведінки не залежить від змісту і порядку дій. Тобто у разі, коли платник, діючи своєчасно, добросовісно й з належною обачністю не зміг би уникнути негативних наслідків податкового характеру. Відтак, особа вважається такою, що умисно допустила порушення податкової дисципліни, якщо буде встановлено, що вона мала можливість для дотримання правил та норм, за порушення яких ПКУ передбачена відповідальність, проте не вжила достатніх заходів щодо їх дотримання. Обов`язок доведення вини покладено на контролюючий орган, без виконання якого особу неможливо притягнути до фінансової відповідальності за податкове правопорушення, для кваліфікації якого умовою є наявність вини.
Отже, ВС констатував:
У випадку встановлення органом ДПС під час проведення перевірки на підставі сукупності відповідних даних податкової інформації обставин, які свідчать, що платник податків удавано, цілеспрямовано створив умови, які не можуть мати іншої мети, крім як невиконання або неналежне виконання вимог податкового законодавства, контролюючий орган не позбавлений можливості констатувати в діяннях платника вини в умисній формі. Такі обставини з відповідним обґрунтуванням висновків про умисність діяння в обов`язковому порядку мають бути зазначені в акті перевірки, який за усталеною позицією Верховного Суду є носієм доказової інформації щодо виявленого порушення.
А у постанові від 30.06.2025 у справі №520/22016/21 ВС вказав на таке:
Судом апеляційної інстанції констатовано, що в акті перевірки лише зафіксоване виявлене контролюючим органом порушення позивачем вимог податкового законодавства і відсутні будь-які висновки щодо наявності умислу в діях платника податків, а також посилання на обставини, які вказують на наявність саме такої кваліфікуючої ознаки. Таким чином, відсутні підстави для юридичної кваліфікації діяння позивача як такого, за яке відповідальність передбачена п. 123.2 ПКУ, натомість, платник податків підлягав притягненню до відповідальності на підставі п. 123.1 ПКУ.
За таких обставин, колегія суддів вважає обґрунтованим висновок суду апеляційної інстанції, що накладення на позивача штрафної санкції у розмірі 25% від суми виявленого заниження сум податкових зобов`язань відбулося з порушенням вимог податкового законодавства. Обставини, на які посилався контролюючий орган під час судового розгляду справи щодо наявності в діях позивача умислу, ґрунтуються на припущеннях, які не підтверджені належними і допустимими доказами. Відповідно, такі обставини не можуть свідчити про те, що платник податків удавано, цілеспрямовано створив умови, які не можуть мати іншої мети, крім як невиконання або неналежне виконання вимог, установлених ПКУ.
Виходячи з практики, податківці майже завжди вважають порушення умисним. І хоча є позитивна практика ВС і доводити «умисність» мають податківці, заздалегідь подбайте про те, щоб у вас були докази того, що ви діяли в межах законодавства
ПКУ передбачена така можливість у пп. 69.37 п. 69 підрозділу 10 розділу ХХ ПКУ.
Так, тимчасово, на період з 01.08.2023 до припинення або скасування воєнного стану на території України, у разі сплати платником податків протягом 30 календарних днів з дня, наступного за днем отримання податкового повідомлення-рішення, суми податкового зобов’язання, нарахованого за результатами документальних перевірок, які були відновлені або розпочаті з 01.08.2023 та завершені до дня припинення або скасування воєнного стану, штрафні (фінансові) санкції (штрафи), нараховані на суму такого податкового зобов’язання, вважаються скасованими, а пеня не нараховується.
Що для цього потрібно:
В той же час скасовуються:
Якщо платник прийняв рішення, про сплату донарахованого податку варто врахувати такі моменти:
З цього питання судова практика ще формується, але зверніть увагу на постанову П`ятого апеляційного адміністративного суду від 12.02.2025 у справі №420/19183/24 (касаційну скаргу податківців повернуто ВС), де суд вказав:
З урахуванням зазначеного, оскільки позивачем протягом 30 календарних днів сплачено суму податкового зобов`язання у розмірі… визначену ППР … тому нарахування штрафних (фінансових) санкцій (штрафів) на ці суми у розмірі 1706,80 грн та 116,63 грн є протиправним, а самі штрафні (фінансові) санкції (штрафи) в силу приписів пп. 69.37 п. 69 підрозділу 10 розділу ХХ ПКУ вважаються скасованими.
Читайте більше:
Нереальні господарські операції
Документальні перевірки у ФОПів
Документальні податкові перевірки
Перевірки держпраці 2025: штрафи для роботодавців
Камеральні перевірки: строки, штрафи та оскарження результатів
Помилки у зарплатній звітності: штрафи та рекомендації щодо коригування
Кабмін схвалив пакет законопроєктів, які мають наблизити українські правила захисту комерційної таємниці до стандартів ЄС. Документи визначають, як правомірно отримувати, використовувати й розкривати комерційну таємницю, а також передбачають нові механізми її захисту в суді та відшкодування збитків у разі порушень. Окремо пропонують змінити правовий статус комерційної таємниці, виключивши її з переліку об’єктів права інтелектуальної власності
Орендуєте приміщення для бізнесу або здаєте нерухомість в оренду? Оренда та суборенда приміщень мають чимало юридичних і податкових нюансів. Хто повинен сплачувати податки? Як правильно оформити договір? Які обмеження діють для ФОП та як оподатковувати орендні платежі? Особливої уваги потребують зміни, що набрали чинності з 23 жовтня 2026 року та вплинули на оподаткування доходів від оренди нерухомості. У цій статті розберемо найважливіші питання оренди й суборенди для ФОП, пояснимо нові правила оподаткування та підкажемо, на що звернути увагу, щоб уникнути помилок і зайвих податкових витрат
Відповідно до нового експериментального проєкту, затвердженого постановою КМУ від 25.07.2024 №854 у ДПС впроваджується система управління податковими ризиками (комплаєнс-ризиками). Це означає, що податкова: аналізує внутрішні та зовнішні фактори, які можуть вплинути на сплату податків; визначає можливі ризики порушень; обирає способи реагування на ці ризики; постійно переглядає та оновлює інформацію про ризики; обмінюється даними, навчається і накопичує досвід для покращення своєї роботи
ДПС надала роз'яснення щодо порядку оподаткування ПДВ операцій зі списання (ліквідації) нематеріальних активів, які придбані без ПДВ, повністю замортизовані та більше не використовуються у господарській діяльності підприємства
ДПС повідомила, що будівельний вагончик, який використовується у господарській діяльності, може вважатися об’єктом оподаткування та підлягати відображенню у формі №20-ОПП. Водночас при застосуванні принципу укрупнення інформації окреме повідомлення про вагончик може не подаватися, якщо вже задекларована земельна ділянка, де він розміщений
Нардеп Ярослав Железняк підготував законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
Пошкодження або знищення виробничого об’єкта може стати підставою для підтвердження неможливості виконання податкових обов’язків не лише щодо юридичної особи загалом, а й щодо її окремого структурного підрозділу. Водночас знищення акцизного складу саме по собі не звільняє підприємство від усіх податкових обов’язків. Пояснюємо, як оцінюють такі обставини та які особливості передбачає Порядок №225
Міністерство економіки та довкілля України розробило проєкт наказу, який передбачає масштабне оновлення та уніфікацію форм документів, що складаються Держпраці під час заходів державного нагляду (контролю). Необхідність змін зумовлена приведенням нормативно-правової бази у відповідність до законів України
Помилки в роботі Електронного кабінету не завжди означають, що платник податків порушив законодавство. Податковий кодекс передбачає поняття методологічної помилки – невідповідності алгоритмів роботи кабінету нормам податкового законодавства. Пояснюємо, що саме вважається методологічною помилкою та чому це важливо для платників податків
У 2026 році загальний зарплатний критерій для бронювання працівників критично важливих підприємств становить 25 941 грн на місяць. Однак для його виконання враховують не всі виплати: виробничі премії, надбавки та доплати можуть увійти до зарплатного показника, а лікарняні залишаються спірним питанням. Роботодавцям важливо контролювати нараховану зарплату протягом усього строку бронювання, адже її зниження нижче встановленого рівня створює ризик анулювання відстрочки. Розглянемо, які виплати враховуються, які винятки передбачає законодавство та що потрібно перевірити підприємству
Державна податкова служба надала роз'яснення щодо оподаткування та амортизації нематеріальних активів (комп’ютерних програм), які використовуються у господарській діяльності платників податку на прибуток за МСФЗ, якщо строк дії ліцензії становить 70 років після смерті автора
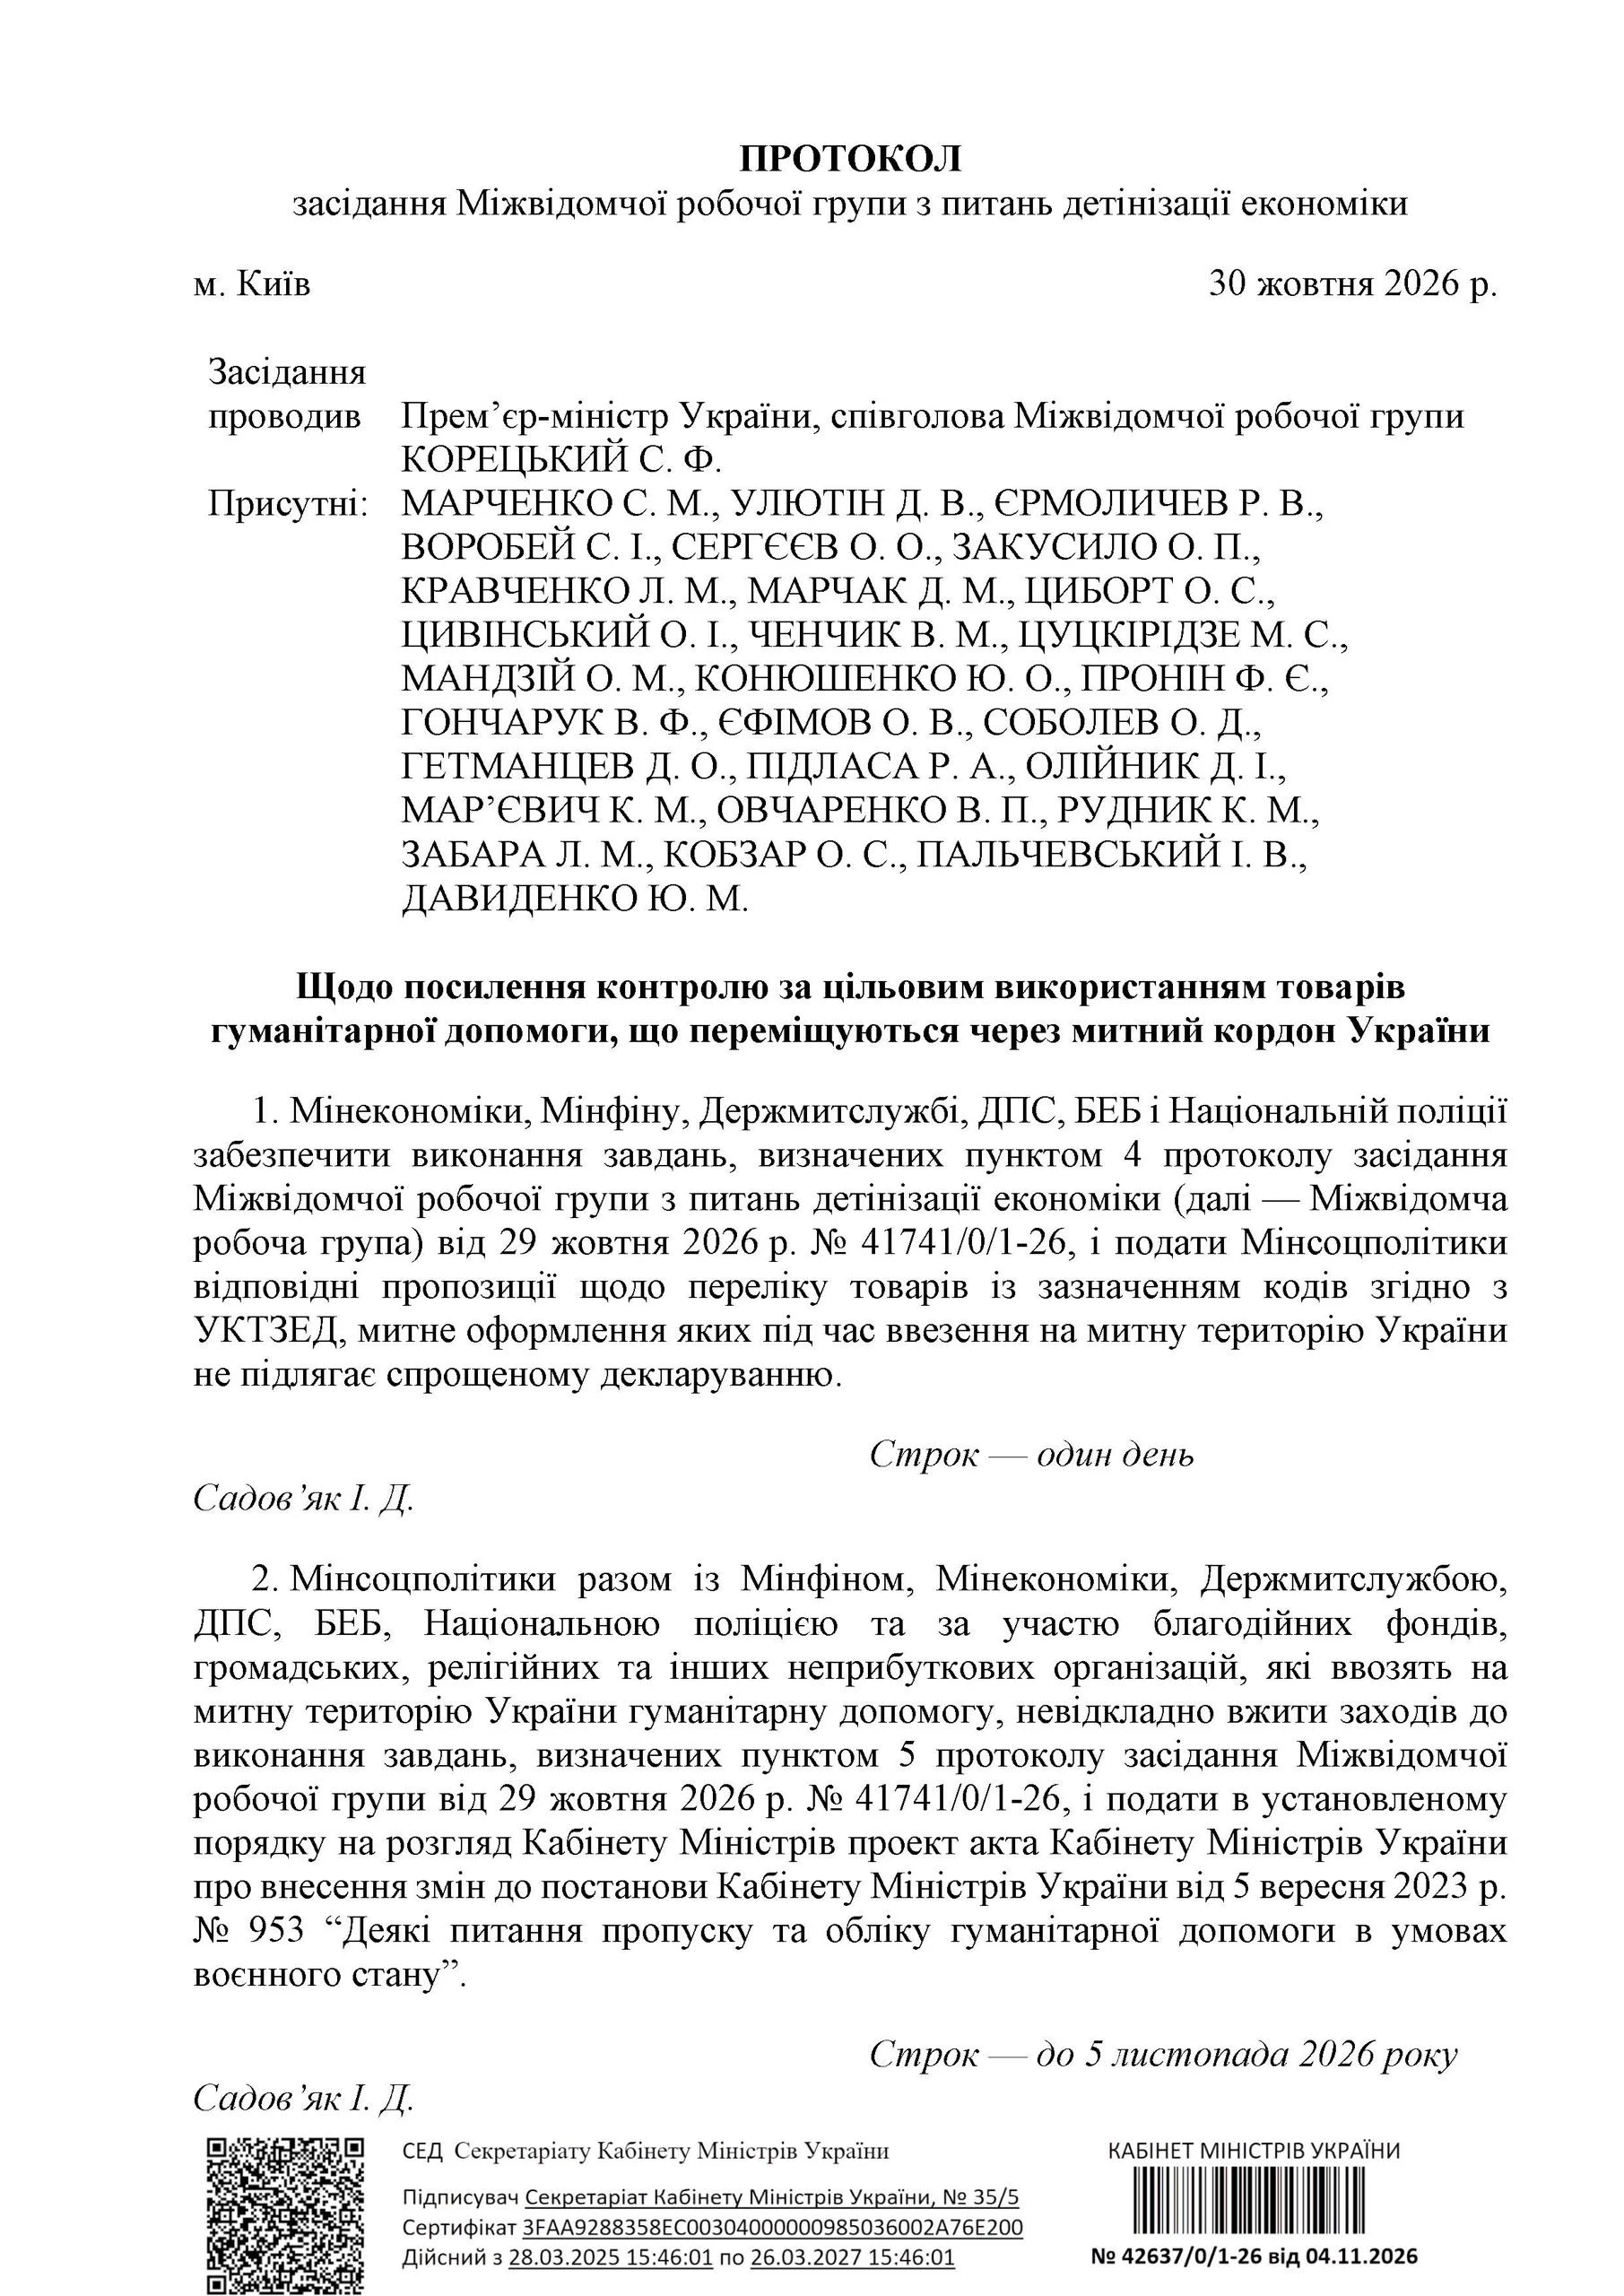
Міжвідомча робоча група визначила нові завдання для ДПС, Держмитслужби, БЕБ та інших органів у боротьбі з тіньовою економікою й ухиленням від сплати податків. Серед пріоритетів – припинення схем штучного дроблення бізнесу, протидія тіньовому імпорту та посилення контролю за гуманітарною допомогою. Також планують створити спільний аналітичний кабінет податкової, митниці та БЕБ для відстеження руху товарів. Основні заходи мають виконати до 13 листопада – 1 грудня 2026 року, а окремі завдання – протягом семи днів
У статті розглянули, як ФОП правильно звільнити найманих працівників у разі припинення діяльності: підстави звільнення, строки попередження, виплату вихідної допомоги та проведення остаточного розрахунку. Пояснили, які документи потрібно оформити в день звільнення, як подати Податковий розрахунок та уникнути штрафів. Окремо розібрали фінансові питання перед закриттям ФОП: перевірку заборгованостей, сплату єдиного податку, військового збору та ЄСВ, нюанси пільг, подання ліквідаційної звітності, закриття РРО/ПРРО, форми №20-ОПП і підприємницьких рахунків
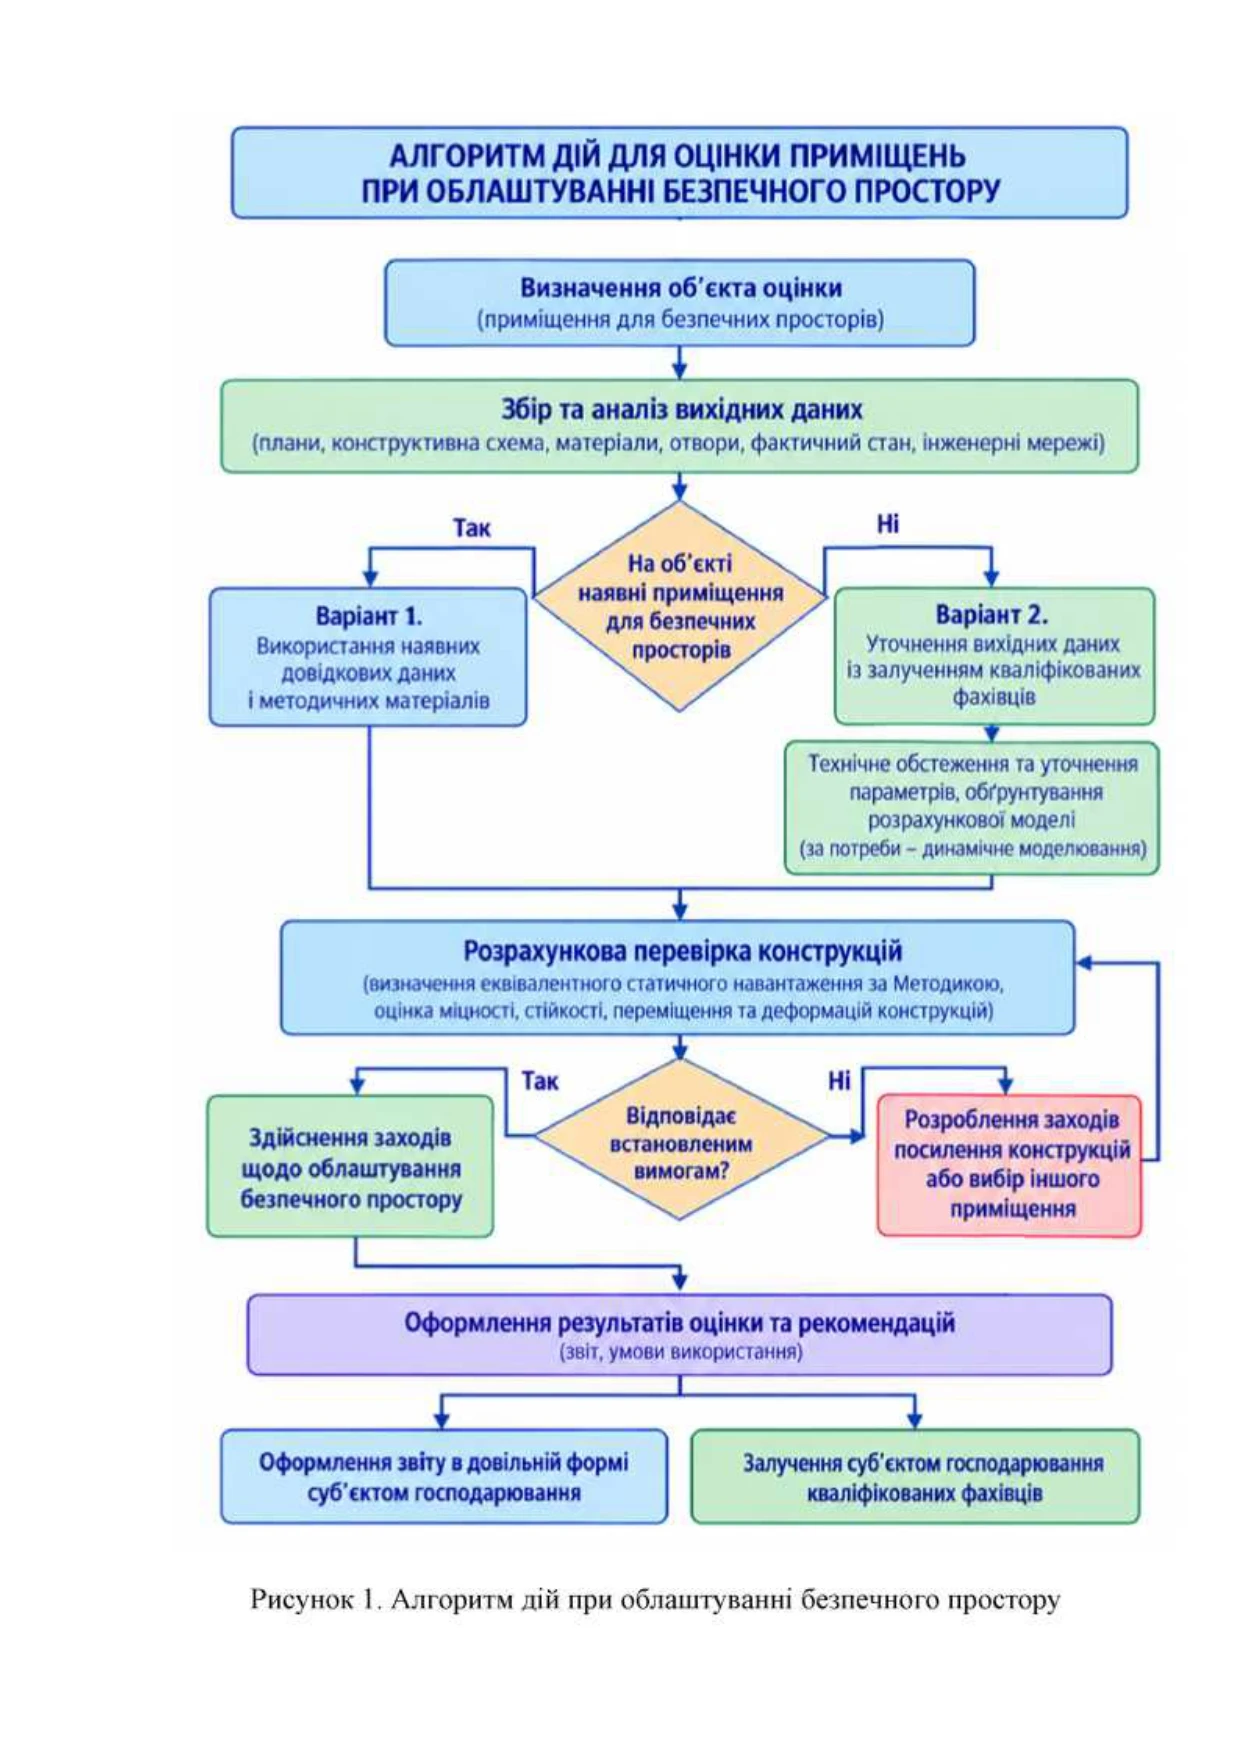
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Оновлення критеріїв критичності та перегляд лімітів бронювання змушують роботодавців оцінити, чи збережеться статус критично важливого підприємства та чи не втратять працівники бронювання. Адвокат Ганна Лисенко радить не чекати офіційного перегляду, а вже зараз перевірити підстави отримання критичності, актуальність документів і використану квоту
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?