Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Документообіг, первинні документи
10.04.2026
Первинні документи для ФОП 3 групи: приклади для онлайн-діяльності, оренди та виробництва
Первинні документи – основа обліку для ФОПів на третій групі. Вони підтверджують дохід, витрати та правомірність діяльності, а їх відсутність може призвести до блокування рахунку або штрафів від податкової. У цьому матеріалі зібрано конкретні приклади, що є первинними документами при наданні різних послуг – IT, фріланс, психологічна практика, оренда, онлайн-школа та інші напрямки
Ключова база про первинні документи, яку треба знати, полягає в тому, що ФОП веде свій облік на основі первинних документів.
Нормативне підгрунтя:
- стаття 44 Податкового кодексу України (далі – ПКУ);
- наказ Мінфіну від 03.09.2021 №496 «Про затвердження Порядку ведення обліку товарних запасів для фізичних осіб – підприємців, у тому числі платників єдиного податку», який деталізує, що для ФОП є первинкою.
У випадку відсутності первинки на фінмоніторингу блокують рахунок або податкова накладає штраф від 1020 грн згідно зі ст. 121 ПКУ.
Роль, яку виконує первинний документ при наданні послуг:
- допомагає обрахувати ваш дохід.
- допомагає відстежити, яка послуга була надана.
- допоможе диференціювати вашу відповідальність у випадку виникнення помилок.
Первинні документи для онлайн-освіти
Первинні документи потрібні і у випадку надання освітніх чи онлайн-послуг: репетиторство, онлайн-школа, психологічна підтримка, тощо.
Варіант №1. Наявність веб-сайту на якому розміщено договір публічної оферти
У такому договорі описується, вид діяльності, правила співпраці, і обов’язково вказуються офіційні реквізити ФОПа. Клієнти оплачують за надані послуги на IBAN-реквізити, через еквайринг, на картку чи на банківський рахунок ФОП. Ці кошти необхідно внести в книгу обліку доходів, і таким чином це є первинними документами для цього виду діяльності та ФОПа, що підтверджує дохід.
Варіант №2. Набір студентів на курс
У такому випадку з кожним студентом необхідно провести наступний алгоритм дій:
- підписується персональний договір,
- виставляється рахунок на оплату,
- за результатами наданої послуги (наприклад, під час вручення сертифікатів) підписується акт приймання-передачі наданих послуг.
Первинні документи при отриманні платежів від іноземних платформ
Особи, які працюють на закордонні ринки і надають різні послуги: фотостоки, фріланс, продаж реклами у додатках чи на YouTube також повинні мати первинні документи. Особливістю є те, що такі особи отримують виплати з іноземних платформ та компаній.
Варіант 1: самостійно створюєте інвойс, де вказуєте, що робите. Підпис платника не потрібен, тільки ваш. Далі виводите кошти на рахунок ФОПа, і бажано, щоб призначення платежу не суперечило КВЕДам ФОП.
Інвойс + запис у книзі обліку доходів = повний цикл первинних документів для податкової перевірки чи фінмоніторингу.
Варіант 2: можна використати, якщо є 1 – 2 замовники. У такому випадку можна підписати договір із детальним описом умов, строків, конфіденційності тощо. На кожну оплату виставляється інвойс, кошти зараховуються на рахунок, і вноситься дохід у книгу. Договір не є обов’язковим, але корисний.
Наприклад, якщо вам платить YouTube – ви самі робите інвойс на рекламні послуги і отримуєте гроші на рахунок ФОПа. Якщо приходять кошти з Payoneer – теж робите інвойс на ім’я клієнта, зараховуєте гроші в український банк. Незалежно від того, чи це Amazon, біржа фрілансу чи інший сервіс, схема однакова.
Послуги фрілансера в Україні
Фрілансери, які працюють в Україні, отримують оплату від українських замовників. Ключове – підібрати правильні КВЕДи, отримати оплату на рахунок ФОПа з призначенням платежу, яке відповідає КВЕДам (наприклад, «оплата за послуги дизайнера»).
На основі цього заводите дохід у книгу обліку доходів.
В ідеалі можна також виставляти рахунок і підписувати акт приймання-передачі послуг. Договір укладати не обов’язково, але він допоможе чітко визначити умови співпраці.
Важливо: якщо ви не підпишете акт приймання-передачі, юридично вважається, що послуги не виконані. І замовник може через суд повернути кошти. Тому акт – це не лише бюрократія, а й ваш захист від судових претензій
Первинні документи при оренді нерухомості
Перше – підтвердити право на нерухомість:
- Власність.
- Договір оренди (суборенда).
- Договір позички (безкоштовне користування).
Це законно: за ст. 827 Цивільного кодексу України до договору позички застосовуються правила оренди.
Структура:
- підписати договір оренди (до 3 років без нотаріуса);
- підписати акт приймання-передачі об’єкта оренди;
- отримувати оплату на рахунок ФОПа (краще включати комунальні платежі у вартість оренди, щоб уникнути додаткового податку 23%);
- при поверненні майна підписати акт приймання-передачі і зафіксувати знос.
Аналогічно працює з автомобілями, які здаються в оренду.
Первинні документи при виробництві
У випадку виробництва чи вирощування, база документів наступна:
- право на землю, обладнання, інструменти;
- документи на сировину, матеріали, розхідники;
- отриманий платіж на рахунок ФОПа;
- запис у книзі обліку доходів.
Таким чином формується повний цикл первинних документів.
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Первинні документи ФОП у 2025 році: чи обов'язкові
Книга обліку доходів і витрат ФОП на загальній системі
Контроль ліміту ФОП – 2025: нові підходи до книги обліку доходів
Книга обліку доходів платника єдиного податку 2025
Строки зберігання документів ФОП: офіційні вимоги та реальні ризики
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Перевірки, штрафи
28.09.2026
Донарахували 38,3 млн грн: ДПС розповіла, що порушило підприємство
ДПС за результатами документальної планової перевірки бюджетоформуючого підприємства донарахувала 38,3 млн грн податкових зобов’язань, які вже сплачені до бюджету. Серед виявлених порушень – неправильне відображення забезпечень (резервів), ненарахування податкових зобов’язань при списанні безнадійної кредиторської заборгованості та завищення податкового кредиту з ПДВ
ПДВ
28.09.2026
Аванс за послуги вже отримано: як його врахувати при складанні зведеної ПН
Платник ПДВ може складати зведену податкову накладну на обсяг постачання послуг неплатникам ПДВ за місяць. Якщо отримані аванси перевищують вартість фактично наданих послуг, на суму такого перевищення складають окрему ПН, а послуги, за якими ПН уже була складена за першою подією, до зведеної не включають
ФОП
28.09.2026
Дата виникнення доходу у ФОП на єдиному податку: як визначити і у якій сумі
Дата визначення доходу у ФОП на єдиному податку (далі – ЄП) регламентується не тільки нормою Податкового кодексу України (далі – ПКУ), але і в деяких ситуаціях роз’ясненнями ДПС. Ми розглянемо порядок визначення доходу у різних ситуаціях з урахуванням роз’яснень ДПС і ПКУ
Робочий час, графіки роботи
28.09.2026
Проєкт Трудового кодексу: як можуть змінитися правила надомної роботи
Проєкт нового Трудового кодексу пропонує змінити підхід до оформлення надомної роботи та визначити її як окремий вид трудового договору. Серед запропонованих новел: чіткіші правила щодо робочого місця, а також можливість повної матеріальної відповідальності працівника за обладнання роботодавця, передане для надомної або дистанційної роботи
ПДФО
28.09.2026
Сертифікат до 1 жовтня та оплата добровільного медичного страхування: ДПС пояснює що з податками
Напередодні 1 жовтня – Дня захисників і захисниць України роботодавці можуть придбати для працівників подарункові сертифікати. ДПС роз’яснила, що вартість такого подарунка в межах 25% мінімальної зарплати, встановленої на 1 січня 2026 року, не включається до оподатковуваного доходу, а сума перевищення оподатковується ПДФО та військовим збором як додаткове благо. Податківці також розглянули ситуацію, коли працівник одночасно отримує неоподатковуване добровільне медичне страхування
Документообіг, первинні документи
28.09.2026
Зміна керівника не припиняє довіреність: Комісія скасувала відмову держреєстратора
Комісія з розгляду скарг у сфері державної реєстрації скасувала відмову держреєстратора у проведенні державної реєстрації прав, оскільки на момент видачі довіреності попередній керівник мав необхідні повноваження. Сама зміна керівника юридичної особи не припиняє представництво за раніше виданою довіреністю, хоча новий керівник може перевірити такі довіреності та за потреби скасувати конкретну з них
Перевірки, штрафи
28.09.2026
Хвороба, відпустка чи відрядження керівника: чи переносяться строки податкової перевірки
ДПС роз’яснила, чи є хвороба, відпустка або відрядження посадової особи юридичної особи підставою для перенесення строків документальної планової, позапланової чи фактичної перевірки. Податківці зазначили, що ПКУ не передбачає такої можливості
Судова практика
28.09.2026
Несвоєчасна сплата податкового боргу: суд визначив початок 1095-денного строку для штрафу
Суди пояснили, від якої дати обчислюється строк давності для застосування штрафу за несвоєчасну сплату узгодженого грошового зобов’язання. Суди дійшли висновку, що 1095-денний строк починається з дня, наступного за днем фактичного погашення податкового боргу, тому штрафні санкції застосовані своєчасно
ПДВ
28.09.2026
84, 85, 87, 90, 93: які наземні безпілотні системи можуть постачатися без ПДВ
Податківці роз’яснили, що до припинення або скасування воєнного стану операції з постачання на території України наземних безпілотних систем певних товарних груп УКТ ЗЕД звільняються від оподаткування ПДВ. Пільга застосовується за умови постачання в межах державних оборонних контрактів або якщо кінцевими отримувачами є визначені законодавством оборонні та безпекові структури
Робочий час, графіки роботи
28.09.2026
Норма робочого часу на жовтень 2026 року: 22 робочі дні, табель та коди
Скільки робочих днів і годин у жовтні 2026 року? Розбираємо норму робочого часу за 5- та 6-денного робочого тижня, правила заповнення табеля, коди для відпусток, лікарняних, відряджень та типові помилки роботодавців

Судова практика
28.09.2026
19 років банкрутства і борги погашені акціонером: що вирішив Верховний Суд
ВС погодився із заміною конкурсних кредиторів акціонером ПАТ, який погасив їхні вимоги після понад 19 років перебування товариства у процедурі банкрутства та без затвердженого плану санації. Суд зазначив, що за виняткових обставин до таких правовідносин може застосовуватися за аналогією ч. 3 ст. 528 ЦК України, а окрема угода між первісним і новим кредиторами для переходу прав не потрібна
Політика, економіка
28.09.2026
Лобіювання через EBA: компаніям запропонували представляти інтереси через асоціацію
Європейська Бізнес Асоціація запровадила механізм, за яким компанії-члени можуть представляти свої інтереси у взаємодії з органами влади через EBA, не реєструючись самостійно як окремі суб’єкти лобіювання
Податкова та фінзвітність
28.09.2026
Довідка та звіт про використання пільгових товарів: як подати до ДПС у 2026 році
Довідку про факт оприбуткування та звіт про цільове використання товарів, ввезених із звільненням від оподаткування для оборонного виробництва, можна подати до ДПС на папері разом із супровідним листом або електронно через меню «Листування з ДПС» в Електронному кабінеті
Е-сервіс
28.09.2026
Власник і орендар перевіряють одне одного: як Дія.Підпис змінює оренду житла
Сервіс оренди MYFREEDOM Rent запровадив взаємну верифікацію власників житла та орендарів через Дія.Підпис. Після підтвердження особи повторно проходити верифікацію для наступних бронювань не потрібно протягом 90 днів
Заробітна плата
28.09.2026
Підсумований облік робочого часу: нарахування зарплати, нічні, надурочні та доплати
Як нарахувати зарплату працівникам із підсумованим обліком робочого часу? Розбираємо правила оплати основної зарплати, нічних годин, надурочних, індексації, доплати до МЗП та особливості розрахунку за графіком змінності
Державний нагляд
28.09.2026
Майже 9 із 10 перевірок тарифів на ЖКП – із порушеннями: споживачам повернуть 92,67 млн грн
За 8 місяців 2026 року Держпродспоживслужба провела 140 позапланових перевірок правильності формування, встановлення та застосування тарифів на житлово-комунальні послуги. Порушення виявили у 88,6% випадків, за результатами перевірок надавачів послуг зобов’язали провести перерахунки та повернути споживачам 92,67 млн грн
Документообіг, первинні документи
28.09.2026
Знищення первинних та інших документів на підприємстві
Збереження документів – важлива складова управління підприємствами та організаціями. Проте рано чи пізно виникає необхідність знищити первинні документи, терміни зберігання яких спливли. У статті розглянемо, як правильно організувати цей процес із врахуванням законодавчих вимог. Адже дотримання встановленого порядку знищення документів забезпечить правову безпеку підприємства та уникнення ризиків під час перевірок
Е-сервіс
28.09.2026
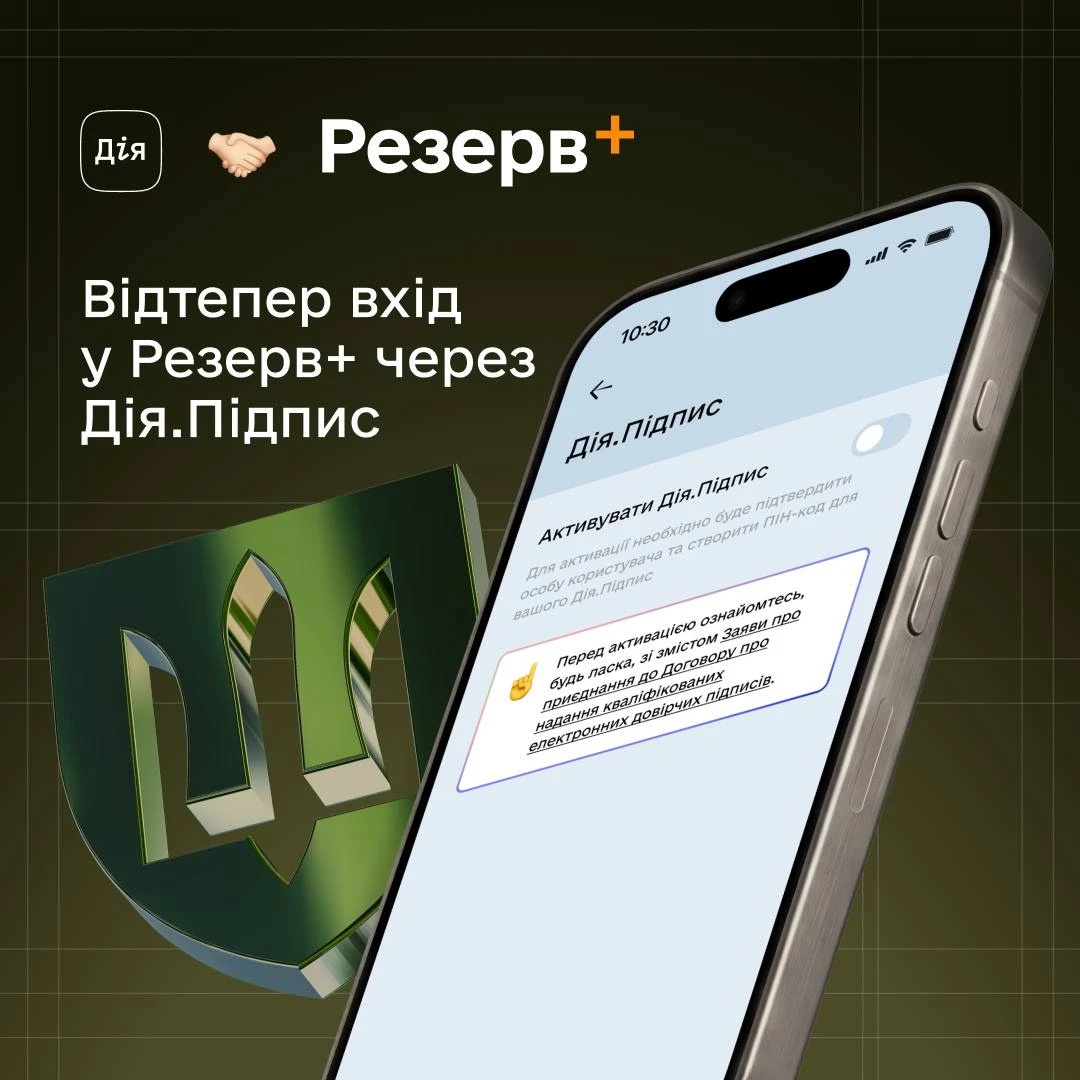
Резерв+ додав авторизацію через Дія.Підпис: як увійти в застосунок з 25 вересня
У Резерв+ з’явилася можливість авторизації через Дія.Підпис – на екрані входу потрібно обрати «Увійти через Дію», підтвердити авторизацію в застосунку Дія та повернутися до Резерв+. Водночас вхід через BankID залишається доступним, а для авторизації через Дію необхідний активний Дія.Підпис
ПДВ
27.09.2026
Облік паперу, папок, ручок та інших ТМЦ як «Канцтовари»: чи буде проблема при перевірці
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?