

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Питання розподілу вхідного ПДВ та нарахування на цій підставі компенсуючих податкових зобов’язань у податковій та бухгалтерській практиці має чимало запитань, суперечностей та неоднозначних відповідей. Проблематика полягає в тому, що Податковий кодекс України (ПКУ) дає визначення коли потрібно проводити розподіл, проте немає чіткого переліку критеріїв, які б сформували однозначне трактування даного питання. В цій статті спробуємо розібратись покроково щодо усіх цих моментів
Ст. 199 ПКУ встановлює, що у разі, якщо придбані та / або виготовлені товари / послуги, необоротні активи частково використовуються в оподатковуваних операціях, а частково – ні, платник податку зобов’язаний нарахувати податкові зобов’язання виходячи з бази оподаткування, визначеної відповідно до п. 189.1 ПКУ, та скласти не пізніше останнього дня звітного (податкового) періоду і зареєструвати зведену податкову накладну в Єдиному реєстрі податкових накладних на загальну суму частки сплаченого (нарахованого) податку під час їх придбання або виготовлення, яка відповідає частці використання таких товарів/послуг, необоротних активів в неоподатковуваних операціях.
Перша передумова – це здійснення двох видів операцій: оподатковуваних та неоподатковуваних. Тобто, платники ПДВ, які здійснюють постачання товарів, робіт, послуг тільки за ставкою ПДВ 20, 14, 7 та 0% – нічого не розподіляють, оскільки дані операції є оподатковуваними згідно зі ст. 193 ПКУ.
Натомість ст. 196 та ст. 197 ПКУ містять перелік неоподатковуваних та звільнених від оподаткування ПДВ операцій. Сюди також слід віднести правила міжнародних договорів, підр. 2 розд. ХХ ПКУ, правила ст. 186 ПКУ.
Серед неоподатковуваних поширені наступні:
Серед звільнених операцій поширені наступні:
Звільняються від оподаткування операції з постачання послуг з перевезення (переміщення) пасажирів та вантажів транзитом через митну територію України, а також з постачання послуг, пов'язаних із таким перевезенням (переміщенням) та ще кілька пунктів.
Якщо серед ваших операцій, є ті, що у вищезазначених пунктах ПКУ, тоді вам слід проаналізувати власну господарську діяльність на факт придбання товарів, робіт, послуг, необоротні активи (далі – НА) чи їх самостійне виготовлення з ПДВ та чи беруть такі товари, роботи, послуги участь в неоподатковуваних чи звільнених операціях.
Отже, базовою передумовою визначення необхідності розподілу вхідного ПДВ є наявність двох типів операцій: оподатковуваних та неоподатковуваних.
Друга передумова – це часткове використання товарів, робіт, послуг, НА у двох видах таких операцій. Тобто, якщо підприємство придбаває товари, роботи, послуги, НА з ПДВ і використовує даний тип товарів, робіт, послуг лише в оподатковуваних операціях – розподілу не буде. Якщо певний тип товарів, робіт, послуг бере участь лише в неоподатковуваних чи в звільнених операціях – розподілу теж не буде. Тобто розподіл має місце лише там, де ви не можете чітко ідентифікувати, яка кількість/частка придбаних товарів, робіт, послуг, НА була використана у різного роду операціях постачання.
І ось тут і починаються різночитання даних придбань зі сторони контролюючих органів та суб’єктів господарювання. По суті, напрям використання товарів, робіт, послуг, НА визначає сам платник. Ідентифікацію кількості/частки товарів, робіт, та послуг, НА використання у оподатковуваних та неоподатковуваних операціях визначає сам платник податків.
Наприклад, підприємство здійснює будівництво житлового будинку, де продаж житла буде здійснюватись як друге постачання (звільнена від оподаткування операція), а також будуть продаватись паркомісця (оподатковувана операція). Підприємство закупляє бетон на заливку бетонних конструкцій паркінгу на суму 5600 000,00 грн з ПДВ (ПДВ – 933333,33 грн), і також закупівля бетону для заливання підлоги у житлових приміщеннях на суму 2400 000,00 грн (ПДВ – 400000,00 грн) на певному поверсі.
В даному випадку ПДВ у вартості бетону для паркінгу – чисто оподатковувана операція, ідентифікована, питання розподілу не виникає. Щодо житла теж зрозуміло – чисте придбання, яке повністю бере участь в неоподатковуваній операції, розподілу не буде по ст. 199 ПКУ, буде звичайне донарахування компенсуючого ПДВ по ст. 198.5 ПКУ на всю суму податкового кредиту 400 000,00 грн.
Проте може виникнути інша ситуація.
Підприємство закупило велику партію металопрокату для формування залізобетонних конструкцій на усіх поверхах – від паркінгу до поверхів житлового фонду.
Право на податковий кредит виникає в момент придбання та реєстрації вхідної податкової накладної в ЄРПН. Проте визначити наперед частку використання такого металопрокату як в оподатковуваних операціях, так і в неоподатковуваних операціях складно. Особливо, якщо кількість витрачених в майбутньому матеріалів підлягаю коригуванню по факту виконання певного роду робіт.
Така сама ситуація може бути із загальновиробничими витратами, такими як технічний нагляд, формування тимчасових титульних споруд на будівельних майданчиках, витрати понесені на охорону праці та техніку безпеки працівників, адміністративними витратами, витратами на маркетинг тощо.
І саме в таких ситуаціях є необхідність розробити правила розподілу вхідного ПДВ.
ДПС видала велику кількість інформаційних листів, в яких пояснює яким чином робити такий розподіл. Також слід зазначити, що і оновлена форма Додатка 5 до Декларації з ПДВ проливає світло на формування частки розподілу:
Частка використання товарів/послуг, необоротних активів в оподатковуваних операціях визначається у відсотках як відношення обсягів з постачання оподатковуваних операцій (без урахування сум податку) за попередній календарний рік до сукупних обсягів постачання оподатковуваних та неоподатковуваних операцій (без урахування сум ПДВ) за цей же попередній календарний рік. Визначена у процентах величина застосовується протягом поточного календарного року (п. 199.2 ст. 199 ПКУ). Пунктом 199.3 ст. 199 ПКУ визначено, що платники ПДВ, у яких протягом попереднього календарного року були відсутні неоподатковувані операції, а такі неоподатковувані операції почали здійснюватися у звітному періоді, а також новостворені платники ПДВ проводять у поточному календарному році розрахунок частки використання товарів/послуг, необоротних активів в оподатковуваних операціях на підставі розрахунку, визначеного за фактичними даними обсягів з постачання оподатковуваних та неоподатковуваних операцій першого звітного податкового періоду, в якому задекларовані такі операції.Розрахунок частки використання товарів/послуг, необоротних активів в оподатковуваних операціях подається до контролюючого органу одночасно з податковою декларацією звітного податкового періоду, в якому задекларовані такі оподатковувані та неоподатковувані операції.
Це якщо такий розподіл проводиться вперше. Декларуємо такі показники у Додатку 5 до Декларації з ПДВ. Тобто платник показує в поточній декларації суму постачання оподатковуваних і неоподатковуваних операцій. Визначає їх співвідношення (70% на 30% або 95% на 5%), і, беручи до уваги відсоток неоподатковуваних операцій, щомісячно до кінця року застосовує такий коефіцієнт до суми вхідного податкового кредиту, частина якого бере участь в неоподатковуваних операціях. На суму, пораховану по такому коефіцієнту, складаємо зведену податкову накладну на компенсуючу суму ПДВ і реєструємо в ЄРПН.
Якщо ж платник не перший рік має два типи операцій, то подавши перший раз Додаток 5 Таблиця 1 в момент виникнення двох типів операції постачання, щорічно подає Додаток 5 лише у грудні поточного року, в якому здійснюється перерахунок такого вхідного ПДВ по факту здійснених операцій постачання.
Про заповнення Додатка 5 розповідали у статті Додаток 5 (Д5) до декларації з ПДВ: алгоритм заповнення
Такий перерахунок має на меті уточнити, які саме фактичні показники виникли у платника в поточному році, на скільки потрібно відкоригувати податкове зобов’язання по компенсуючому ПДВ у поточному році. Оскільки протягом року платник визначає відсоток неоподатковуваних операцій на підставі фактичних показників попереднього року.
Наприклад, у 2023 році платник мав співвідношення оподатковуваних і неоподатковуваних операцій як 85% до 15%. Протягом 2024 року застосовував 15% коефіцієнт для формування компенсуючого ПДВ по податковому кредиту, який бере участь в розподілі. Але за підсумками 2024 року, по факту здійсненого перерахунку виявилось що співвідношення оподатковуваних і неоподатковуваних операцій змінилось, і становить вже 68% до 32%.
Відповідно, потрібно донарахувати компенсуюче ПДВ з розрахунку уточнених показників. Результати перерахунку сум податкових зобов’язань відображаються у податковій декларації за останній податковий період року.
Підсумовуючи, необхідно зазначити, що каменем спотикання між платниками та контролюючими органами в основному є саме ідентифікація придбаних товарів, робіт, послуг, НА щодо участі в оподатковуваних та неоподатковуваних операціях.
Для унеможливлення маніпуляції показниками такої бази постачання (яка буде брати участь в розрахунку розподілу) слід прописати як правила самого розподілу, так і зафіксувати основні виробничі напрями формування витрат по підприємству, деталізувати виробничі процеси та процеси формування загально-виробничих витрат та їх розподілу в Обліковій політиці підприємства. Правила ведення бухгалтерського обліку завжди були, є і будуть надійною опорою як для правильного формування результатів господарської діяльності, так і базою для подальшого нарахування податків.
Шаблони та зразки документів:
Податкова декларація з податку на додану вартість з додатками
Читайте більше:
Планується реєстрація ФОП 2 група, діяльність кондитерська справа на дому. Чи потрібно реєструвати виробничі потужності, якщо діяльність буде вестись на дому за адресою реєстрації ФОП? Чи потрібна медична книжка?
Працівник надав довідку за донацію крові. Він працює за сумісництвом на дочірньому підприємстві. Коли він візьме цей день відпустки за основним місцем роботи, чи можна таку відпустку надати за сумісництвом?
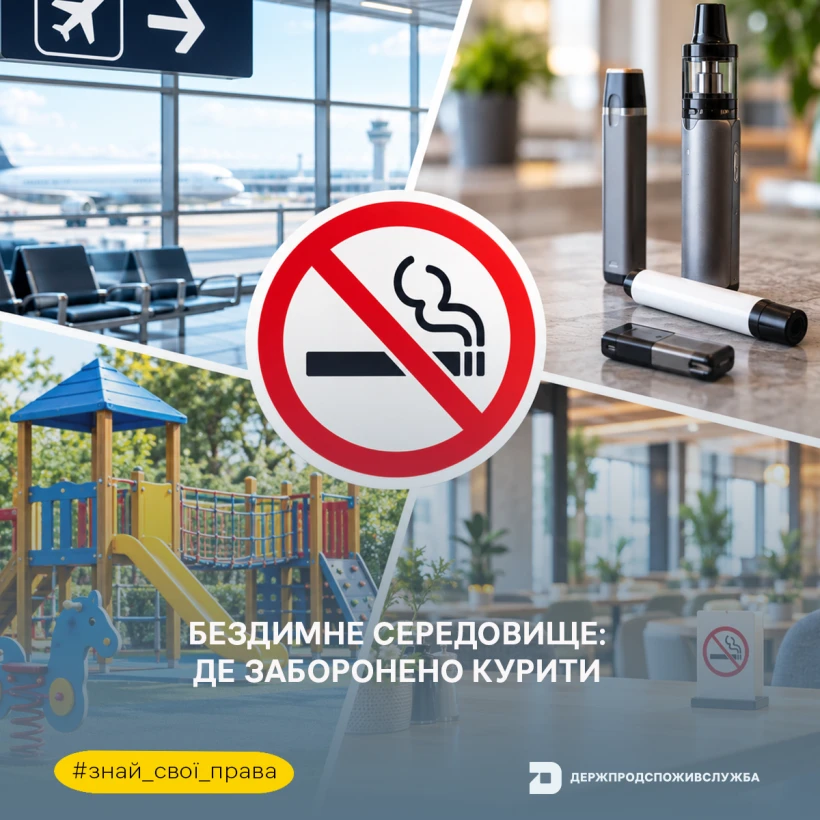
В Україні закон забороняє куріння тютюнових виробів, використання електронних сигарет, кальянів і пристроїв для нагрівання тютюну в низці громадських місць. Обмеження поширюються, зокрема, на заклади охорони здоров’я й освіти, ресторани, державні установи, громадський транспорт, зупинки, вокзали, ліфти та дитячі майданчики
У 2026 році ринок праці змінюють п’ять тенденцій: персоналізоване навчання, активніше використання штучного інтелекту, глобальна мобільність, розвиток м’яких навичок і короткі перерви для відновлення концентрації. Служба зайнятості розповіла, як ці зміни впливають на пошук роботи, професійне навчання та підходи роботодавців
Військові та цивільні, які зазнали травм очей унаслідок війни, можуть безоплатно пройти обстеження, лікування та очне протезування за Програмою медичних гарантій. Допомогу надають 29 регіональних і 9 екстериторіальних медзакладів
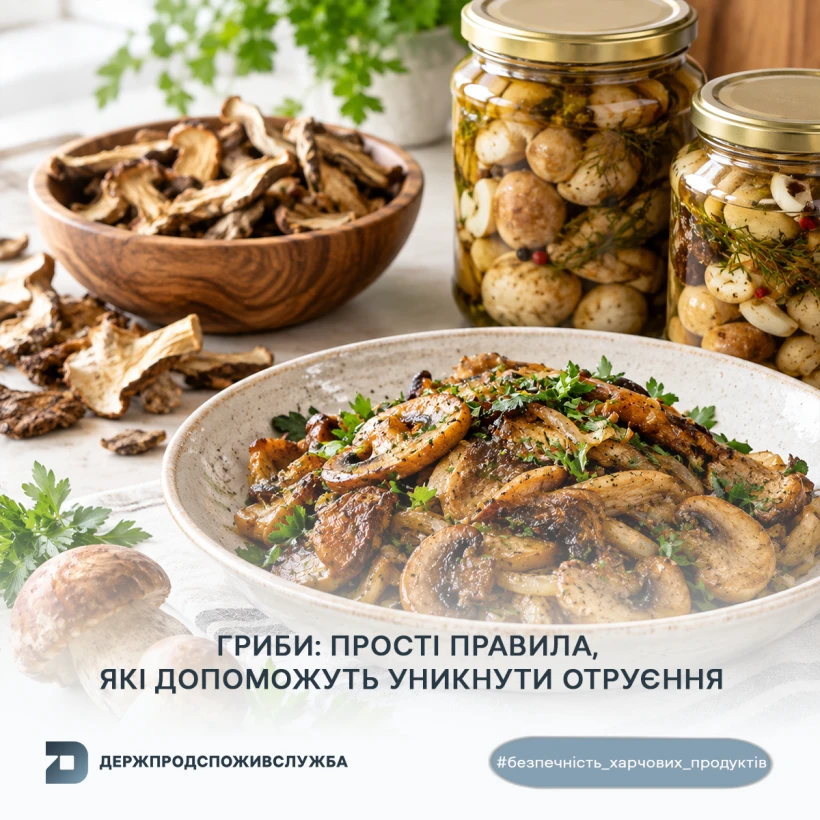
Дикорослі гриби потребують особливої обережності під час збирання, купівлі та приготування, адже помилка може призвести до серйозного отруєння. Розповідаємо, яких правил дотримуватися, чому не варто купувати гриби на стихійних ринках і що перевірити на упаковці та в умовах зберігання продукту
Дізнатися дату й час судового засідання, перевірити стан розгляду справи та знайти оприлюднене судове рішення можна онлайн. Пояснюємо, як користуватися «Дією», сервісами порталу «Судова влада України» та Єдиним державним реєстром судових рішень, а також що робити, якщо потрібної інформації немає
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу

Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
ФОП – платник єдиного податку на протязі 2026 року перераховувала на свою особисту картку кошти з призначенням «Дохід, з якого виплачено податки». Зараз ФОП хоче повернути частину цих коштів на рахунок ФОП. З яким призначенням платежу повернути кошти на підприємницький рахунок, щоб вони повторно не потрапили до доходу та річного ліміту єдиного податку? Як довести, що це повернення раніше знятих з рахунку коштів?
Чи обов'язково видавати працівникам розрахункові листи у 2026 році? Чи є відповідальність, якщо роботодавець не видає працівникам розрахункові листи? Їх потрібно видавати під кожну виплату чи один раз на місяць?
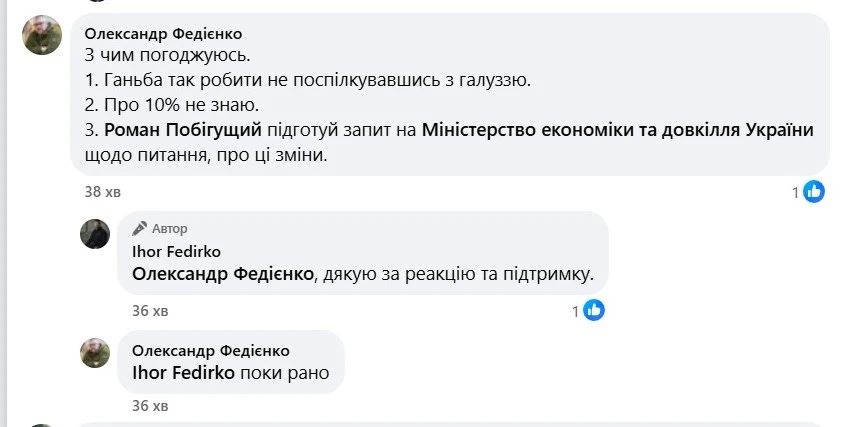
Мінекономіки, за інформацією волонтера Ігоря Федірка, запропонувало обмежити бронювання працівників критично важливих підприємств оборонно-промислового комплексу до 85% замість 100%. Проєкт постанови надійшов на погодження до Міноборони. Представники галузі наголошують, що виробництву зброї потрібні додаткові працівники, а можливі зловживання варто перевіряти на рівні конкретних підприємств. Це питання вже зацікавило народного депутата Олександра Федієнка, який готує запит до Мінекономіки
Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься
Із 10 жовтня 2026 року до 1 березня 2027 року заборонено вилов струмкової форелі (пструга) у водоймах Закарпатської, Івано-Франківської, Львівської та Чернівецької областей. За кожну незаконно виловлену особину передбачено відшкодування збитків у розмірі 7 225 грн, а порушникам також може загрожувати адміністративна або кримінальна відповідальність
Мінекономіки доопрацьовує законопроєкт щодо вдосконалення колективного управління майновими авторськими та суміжними правами. Серед пріоритетів – прозорість роботи організацій колективного управління (ОКУ), обґрунтовані тарифи, посилення державного нагляду, врегулювання спорів і своєчасна виплата винагород правовласникам
CERT-UA повідомила про масштабну кампанію UAC-0277 із використанням техніки ClickFix: лише у вересні 2026 року фахівці виявили понад 100 скомпрометованих вебресурсів. Через підроблену перевірку Cloudflare користувачів Windows спонукають самостійно виконати команду, що призводить до зараження комп’ютера шкідливим ПЗ
Якщо в ДТП брали участь лише два автомобілі, немає потерпілих і пошкодженого іншого майна, а водії тверезі, мають чинні поліси ОСЦПВ та погоджуються щодо обставин пригоди, Європротокол можна оформити через застосунок Дія. Для цього потрібно перевірити дані, додати інформацію про ДТП, фото та схему, а потім підписати документ Дія.Підписом
У «Резерв+» може з’явитися повідомлення «Вас розшукує ТЦК» навіть за наявності чинної відстрочки від мобілізації. У Міноборони пояснюють: сповіщення може свідчити про зафіксоване порушення правил військового обліку та переданий до Нацполіції запит на доставлення до ТЦК. Відстрочка не звільняє від відповідальності за порушення правил військового обліку