
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Релігійні організації відіграють важливу роль у суспільному житті, особливо в період мобілізації та воєнного часу. Нові законодавчі ініціативи дозволяють визначити такі організації як критично важливі для забезпечення життєдіяльності населення. Це відкриває можливість для бронювання військовозобов’язаних священнослужителів, які відповідають спеціальним критеріям. Що передбачає новий порядок, які вимоги до релігійних організацій та священнослужителів, і як це впливає на їхню діяльність – читайте у статті
Відповідно до змін, що були внесені Постановою Кабміну від 26.12.2024 №1498 до абз. 17 п. 2 Критеріїв та Порядку бронювання військовозобов’язаних на період мобілізації та на воєнний час, затвердженого постановою Кабміну від 27.01.2023 №76 було доповнено наступним рядком:
До критично важливих для функціонування економіки та забезпечення життєдіяльності населення в особливий період підприємств, установ та організацій належать – релігійні організації згідно з переліком та критеріями, затвердженими ДЕСС.
Критерії, визначення релігійної організації як критично важливої для функціонування економіки та забезпечення життєдіяльності населення в особливий період, передбачені наказом ДЕСС від 05.02.2025 №Н-21/11.
Відповідно до цього наказу, релігійна організація повинна відповідати одночасно всім 7 критеріям, які там зазначено:
ДЕСС наказом №Н-80/11 затвердила Перелік юридичних осіб – релігійних організацій, які належать до критично важливих для функціонування економіки та забезпечення життєдіяльності населення в особливий період. Це ті організації, які відповідають всім 7 Критеріям ДЕСС.
Це один з елементів регулювання, який дозволить почати процедуру бронювання священнослужителів.
Раніше у ДЕСС пояснили, що сам факт наявності релігійної організації ще не означає, що її священнослужителі вже можуть бути заброньовані.
Загалом, військовозобов’язані священнослужителі мають відповідати таким вимогам:
ДЕСС розробили Порядок бронювання військовозобов’язаних священнослужителів. Так, наказом від 10.11.2025 №Н-177/11 було затверджено Порядок подання документів для бронювання священнослужителів на період мобілізації та на воєнний час.
Порядок оформлення та створення списку військовозобов'язаних священнослужителів
Які документи додаються до списку військовозобов'язаних священнослужителів
До списку додаються:
Щодо кожного військовозобов'язаного священнослужителя, який пропонується до бронювання на період мобілізації та на воєнний час.
Куди надсилається список військовозобов'язаних священнослужителів та документи
Подання надсилаються до Державної служби України з етнополітики та свободи совісті (ДЕСС).
Якщо надіслані релігійною організацією документи не відповідають вимогам до оформлення, містять помилки чи виправлення, непридатні до прочитання, ДЕСС протягом п'яти робочих днів з дня їхнього отримання повертає такі документи релігійній організації без розгляду та зазначає виявлені недоліки з посиланням на порушені вимоги законодавства та спосіб їх усунення.
Релігійна організація може повторно подати документи, в яких усунуто виявлені недоліки.
Порядок надсилання пакету документів на бронювання священнослужителів
Порядок розгляду документів
Уповноважена особа ДЕСС розглядає протягом місяця подання і додані до нього документи в порядку черговості їх отримання з дня надходження повного пакета документів щодо кожного священнослужителя, зазначеного у списку, що додається до подання.
Порядок анулювання бронювання священнослужителів
У разі звільнення священнослужителя, який був заброньований, релігійна організація протягом п'яти робочих днів надсилає до ДЕСС заяву про анулювання бронювання цього військовозобов'язаного священнослужителя за формою.
З 03.04.2026 року скасовано вимогу надсилати копію витягу з реєстру застрахованих осіб Державного реєстру загальнообов'язкового державного соціального страхування про трудову діяльність особи, достатньо лише заяви.
Також, відповідно до п. 5 Порядку №76 передбачено, що
Бронюванню підлягають всі військовозобов’язані священнослужителі за переліком посад, затвердженим ДЕСС.
Це означає, що на релігійну організацію не розповсюджується квота у 50%. Тобто, можна бронювати всі 100% працівників, тільки у випадку, якщо всі працівники обіймають певні посади, що зазначені в Переліку №Н21-11.
Перелік посад військовозобов'язаних священнослужителів, які підлягають бронюванню на період мобілізації та на воєнний час, затверджений наказом ДЕСС від 05.02.2025 №Н21-11 (далі – Перелік №Н21-11):
Це вичерпний перелік посад, за якими можна забронювати працівників релігійної організації.
Для здійснення бронювання через «Дію» релігійні організації мають надати ДЕСС:
Також релігійним організаціям, внесеним до Переліку, необхідно буде самостійно заповнити інформацію щодо персональних даних кандидатів на бронювання, зокрема їхніх паспортних даних та ідентифікаційного коду (за наявності) за встановленою Мінцифри формою та надати її ДЕСС.
Священнослужитель-керівник має можливість сформувати та подати до ДЕСС самостійно (для незалежних релігійних організацій) або через зареєстрований в Україні релігійний центр / управління необхідні для бронювання відомості.
Найвищій керівній релігійній організації згідно з ієрархічною структурою рекомендуємо визначити спеціально уповноважену особу з питань бронювання священнослужителів для забезпечення централізованої комунікації релігійних організацій усього об’єднання із ДЕСС.
ДЕСС прийматиме документи від зареєстрованих в Україні релігійних центрів, що представляють релігійні об’єднання. За необхідності рекомендуємо у кожному релігійному обласному управлінні також визначити уповноважену особу для координації питання бронювання з релігійним центром.
Незалежні релігійні організації (релігійні громади, місії, братства, монастирі, духовні навчальні заклади), включені до Переліку, надсилають необхідні відомості безпосередньо до ДЕСС.
Заброньованими можуть бути лише ті керівники релігійних організацій, які здійснюють служіння на посадах, визначених Переліком посад.
Щодо підтвердження священницького сану потрібно підготувати та надати до ДЕСС копії документів, що підтверджують отримання сану. Окремо у спеціальній формі формату XLS слід зазначити дату і номер цього документа.
Усі військовозобов’язані священнослужителі-керівники віком до 60 років, що подаватимуться на бронювання, повинні мати актуальні військово-облікові документи (військовий квиток або тимчасове посвідчення).
Священнослужителі-керівники, які мають у встановленому порядку оформлену відстрочку з інших підстав, передбачених ст. 23 Закону України від 21.10.1993 №3543-XII «Про мобілізаційну підготовку та мобілізацію», не можуть подаватися для бронювання.
Перелік необхідних документів:
Підписану сканкопію Листа на ім’я Голови ДЕСС із додаванням Форми бронювання у форматі електронної таблиці (XLS), а також сканкопію документа на підтвердження статусу священнослужителя необхідно надсилати одним електронним листом на адресу ДЕСС.
Форма бронювання НЕ заповнюється вручну.
Нагадаємо, що Перелік №Н21-11 набрав чинність станом на 20.03.2025.
Також на священослужителів таких організацій не розповсюджується вимога про розмір заробітної плати в розмірі не менше 21 617,5 грн (абз. 3 п. 8 Порядку №76). Взагалі, Порядок №76 не має чітко визначеного зарплатного критерію для працівників релігійної організації.
Державна служба України з етнополітики та свободи совісті дозволила бронювати військовозобов'язаних священнослужителів, які направлені у службові відрядження за кордон. Відповідні зміни внесені наказом ДЕСС від 01.04.2026 №Н-50/04 і набрали чинності з 03.04.2026.
З 03.04.2026 року Перелік осіб-священнослужителів, які може бронювати релігійна організація було розширено. До нього додали священнослужителів, які підпадають під наступні умови:
Дата укладення трудового договору не має значення
Наказом ДЕСС від 01.04.2026 №Н-50/04 передбачено, що священнослужитель, який направлений у службове відрядження за кордон для здійснення / проведення богослужінь, релігійних обрядів і церемоній, провадження проповідницької діяльності за межами України, і який підлягає бронюванню, може мати укладений трудовий договір до набрання чинності наказом ДЕСС від 10.11.2025 №Н-177/11 «Про затвердження Порядку подання документів для бронювання священнослужителів на період мобілізації та на воєнний час», тобто вони можуть бути працевлаштовані вже після 18.11.2025 року.
Які документи потрібні, щоб забронювати священнослужителя, який направлений за кордон
Релігійний центр (управління), що відповідно до закону представляє релігійне об'єднання, священнослужителі якого направлені у службове відрядження за кордон, готує подання про бронювання таких військовозобов'язаних священнослужителів.
До подання додаються:
Читайте більше:
Документи, подання, строки: що передбачає Порядок бронювання священнослужителів
Роз’яснення щодо бронювання військовозобов’язаних священнослужителів-керівників
Бронювання військовозобов’язаних священнослужителів-керівників: роз'яснення ДЕСС
Роботодавець може відмовити у наданні відпустки, якщо вона надається за угодою сторін, або ж працівникам об'єктів критичної інфраструктури під час воєнного стану. Однак, відмовити в обов'язкових відпустках, що надаються за графіком або передбачені законом, він не може

Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства

Шпалери для робочого столу бухгалтера на грудень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно

Деякі постачальники надають видаткові накладні без печатки (хоча мають печатку), або без підпису зі своєї сторони, або і без печатки і без підпису. 1. Чи достатньо буде в таких випадках печатка та підпис про отримання лише з нашого боку? 2. Хто має право підписувати видаткову накладну під час отримання товару: продавець чи директор підприємства? За умови, що товар приймає продавець. 3. Чи обов'язково ставити печатку на отриманих накладних?

Діти та молодь віком 18–23 роки, які повернулися в Україну після депортації, примусового переміщення або з тимчасово окупованих територій, мають право на одноразову допомогу в розмірі 50 000 грн. Щоб отримати виплату ще до кінця 2026 року, заяву потрібно подати не пізніше 11 грудня включно

Податковий кодекс не передбачає окремих послаблень для платників, які перебувають у процесі припинення. Ліквідаційна комісія або ліквідатор зобов’язані розрахувати податкові зобов’язання, сплатити їх і подати звітність до затвердження ліквідаційного балансу. Пояснюємо, які штрафи загрожують підприємству за порушення строків звітування та сплати податків під час ліквідації

Законодавство дозволяє залучати до оповіщення не лише керівника підприємства, а й уповноважених ним представників. Водночас вручення повісток має відбуватися за встановленою процедурою: на підставі відповідного розпорядження, наказу про оповіщення та з дотриманням вимог до повноважень представників. Розповідаємо, як організувати оповіщення працівників, які документи повинен мати представник і що робити в разі відмови від повістки
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

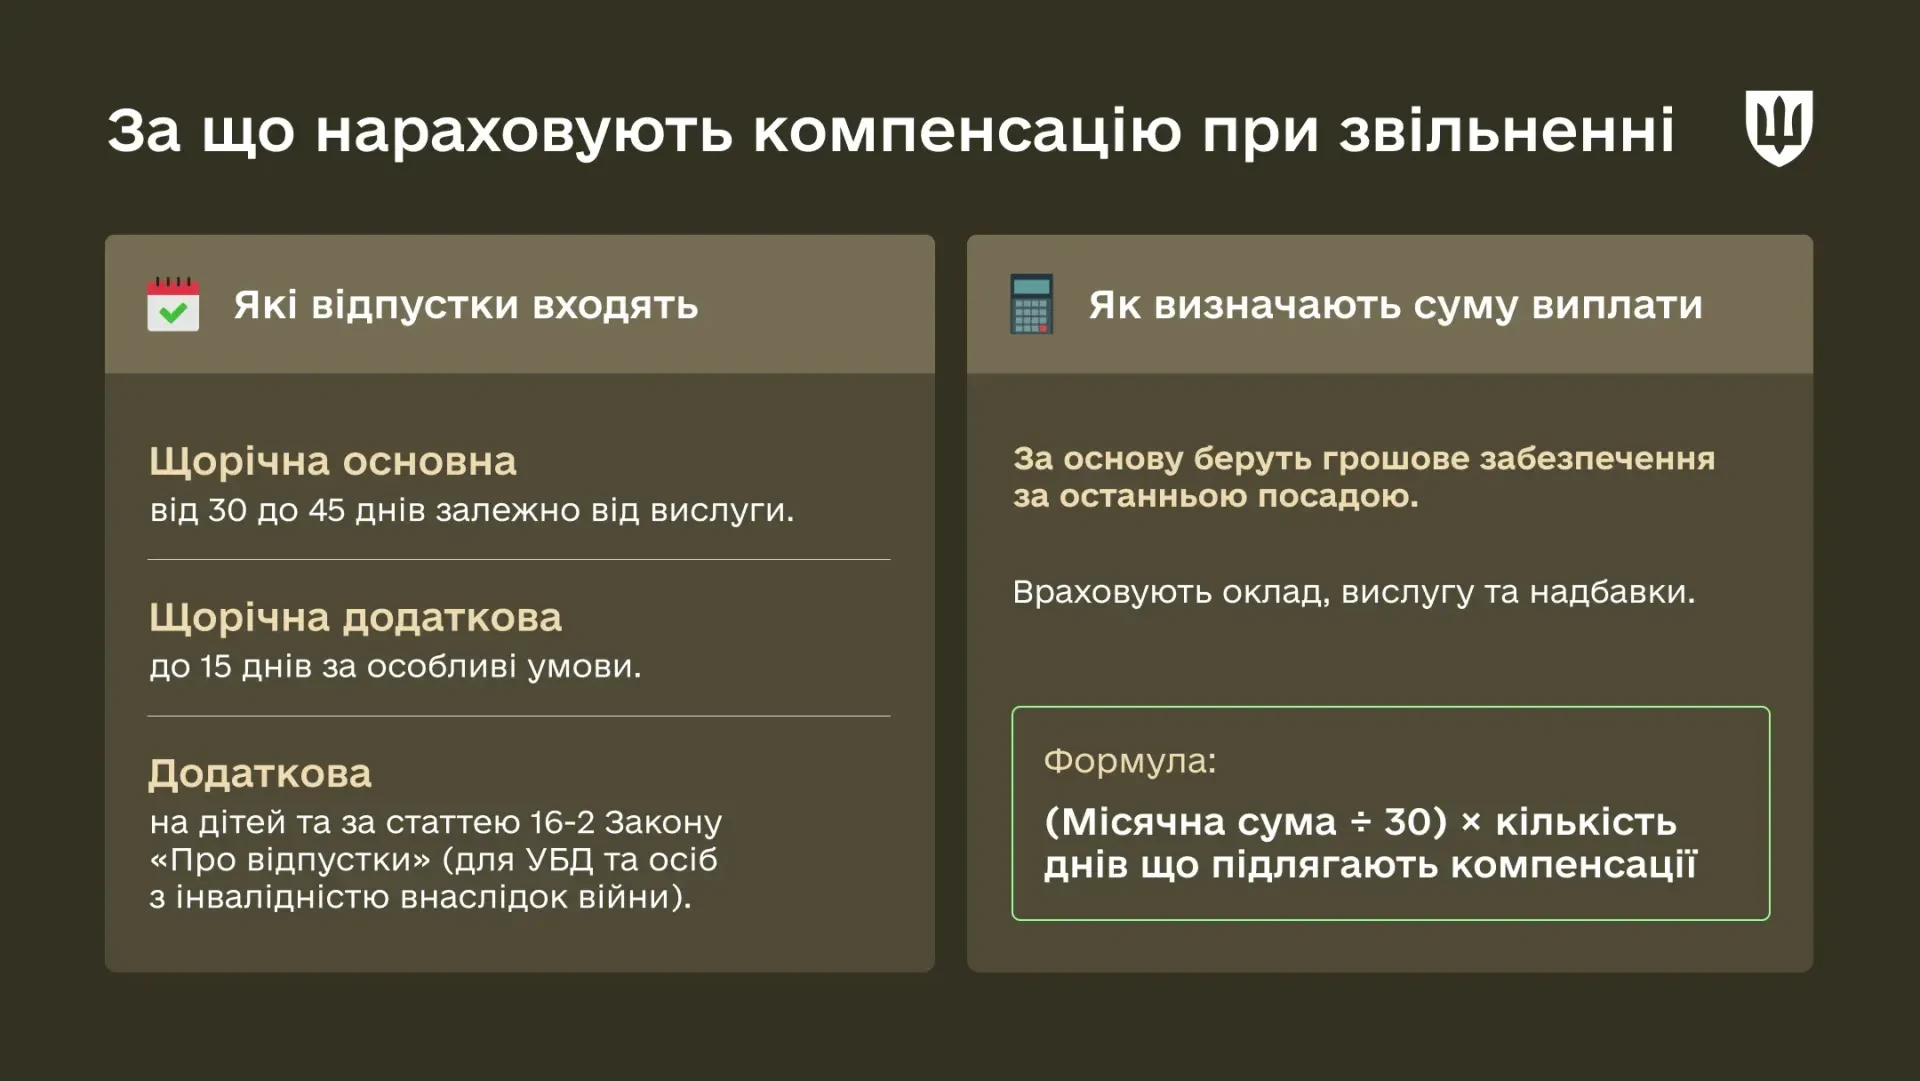
Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас постанова КМУ від 18.11.2026 №1432 передбачає для поліцейських, крім курсантів, встановлюється та виплачується додаткова винагорода на час проходження служби в поліції в розмірі 10 000 гривень із розрахунку на місяць
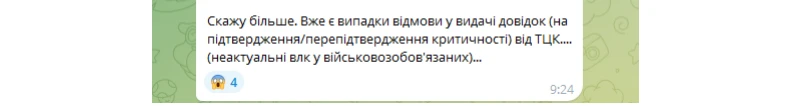
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець