
Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Нещодавно в ІПК від 03.03.2025 №1143/ІПК/99-00-21-02-02 податківці надіслали дуже позитивний сигнал, якому ми встигли щиро зрадіти: у випадку самовивозу ТТН складати необхідності немає, якщо компанія перевозить товар для власних потреб власними силами – власним транспортом із залученням водія-працівника підприємства. Давайте з'ясуємо, чи безпечно керуватись таким роз'ясненням ДПС
Ознайомитись ІПК від 03.03.2025 №1143/ІПК/99-00-21-02-02 можна за посилання.
Зауважимо, що при дослідженні питань щодо застосування нової форми ТТН з 3 січня 2025 року було піднято також і хвилю досить застарілих, але й досі актуальних проблем – чи потрібно складати ТТН у деяких випадках, які прямо не визначені в Законі про автомобільний транспорт?
Витоки проблеми полягають у тому, що в Законі України від 05.04.2001 №2344-III «Про автомобільний транспорт» (далі – Закон №2344) немає згадки про окремі ситуації, коли перевезення відбувається для власних потреб. Ані визначення такого перевезення, ані особливих умов для нього не встановлено.
Перелік документів, необхідних для здійснення перевезення вантажу автомобільним транспортом у внутрішньому сполученні, затверджений постановою КМУ від 25.02.2009 №207, який є нечинним з лютого 2022 року, розмежовував переліки документів при комерційному перевезенні та перевезенні для власних потреб, але із скасуванням цього документу таке розмежування в законодавстві зникло.
Спробуємо розібратися із цими ситуаціями, з огляду на те, що у листі ДПС в ІПК від 03.03.2025 №1143/ІПК/99-00-21-02-02 вказано:
...наявність товарно-транспортної накладної є обов’язковою при отриманні послуг з перевезення вантажу на договірних засадах від іншої юридичної особи. Якщо перевезення вантажу для власних потреб юридичної особи здійснюється водієм такої юридичної особи, що перебуває з нею у трудових відносинах, документом, що підтверджує перевезення, можуть слугувати інші належним чином оформлені первинні документи (накладна, інший визначений законодавством документ на вантаж).
Із ст. 48 Закону №2344 випливає (і податківці вказують на це), що згідно з абзацами першим та другим частини другої ст. 48 Закону №2344, документами для здійснення внутрішніх перевезень вантажів є:
Що це за інші документи, і хто може їх вимагати?
Ст. 60 Закону №2344 передбачена відповідальність за відсутність документів, визначених ст. 39 та 48.
Таким чином, у разі перевезення власним транспортом, власним водієм товару, що є власністю підприємства, необхідні як мінімум документи, що підтверджують ці факти. Приналежність автомобіля підтверджується технічним паспортом автомобіля, або техпаспортом та договором оренди – якщо автомобіль орендується. Приналежність товару – видатковою накладною. А також, як витікає з цього, потрібні також і документи, що підтверджують той факт, що водій є працівником цього підприємства.
Роз’яснення податкової служби дає підставу сподіватися, що претензії податківців, зокрема щодо визнання операції нереальною або витрат – негосподарськими, у разі такого «власного» перевезення без оформлення ТТН, нарешті виключені. Як то кажуть, однією проблемою менше.
Але це ще не означає відсутності претензій з боку органу контролю з питань безпеки на наземному транспорті.
Нагадаємо, що ст. 48 Закону №2344 передбачає ТТН або «або інший визначений законодавством документ на вантаж, інші документи, передбачені законодавством». Але, що розуміє під іншими документами Закон №2344 достеменно не відомо.
А тепер подивимося, як виглядає це на практиці.
Перед нами дві постанови суду. В обох випадках позивачами є фізичні особи у статусі ФОП та фізична особа без статусу підприємця. Обидва перевозили вантаж, який їм належав, перебуваючи особисто за кермом, для власних потреб. Висновки судів - протилежні, але цікавими тут є не тільки висновки, але й підґрунтя, які наведені у відповідних рішеннях.
Перший випадок. Суд відмовив у позові, тобто наявність ТТН визнав обов’язковою. Обставини справи були наступні: водій – ФОП, який перевозив придбаний ним гіпсокартон на власному автомобілі, був зупинений рейдовою перевіркою та оштрафований на 17 тис. грн за фактом відсутності ТТН. Вказаний товар ФОП мав намір згодом реалізувати, але в даному випадку перевезення здійснювалося не на адресу покупця, якого ще не існувало, а на власну адресу. ФОП не погодився з цим рішенням та направив позов до суду. Ось що з цього вийшло:
Житомирський окружний адміністративний суд 13.09.2024 року у справі №240/27199/23 зазначив наступне:
…позивачем обставина відсутності товарно-транспортної накладної як така не заперечується, натомість він вважає, що оскільки під час зупинення та перевірки представниками Укртрансбезпеки транспортного засобу вантаж перевозився для власних потреб, то ОСОБА_1 не був перевізником в розумінні Закону № 2344.
Разом з тим, ані приписи Закону № 2344, ані положення Правил № 363 не ставлять надання суб'єкту господарювання статусу перевізника в залежність від того, з якою метою (на замовлення, для власних потреб тощо) ним здійснюється перевезення вантажу, адже за визначеннями поняття «перевізник», що наведені у цих нормативно-правових актах, ним може бути фізична або юридична особа, що на комерційній основі надає послуги з перевезень вантажів та/або пасажирів чи здійснює за власний кошт їх перевезення автомобільними транспортними засобами.
Тобто відповідальність, передбачену абзацом 3 частини 1 статті 60 Закону № 2344, несуть фізичні чи юридичні особи, які безпосередньо здійснюють, у тому числі, за власний кошт перевезення вантажів транспортними засобами. Перевезення на комерційній основі означають надання послуг, а перевезення за власний кошт - перевезення для власних потреб.
Відтак, перевезення для власних потреб також є послугою з перевезення, а тому відповідно на вантаж також має бути оформлена товарно-транспортна накладна, в якій у відомостях про перевізника та вантажоодержувача буде зазначена одна й таж сама особа, оскільки при перевезенні для власних потреб особи перевізника та вантажоодержувача співпадають.
Підсумовуючи викладене, суд вважає, що за результатами здійсненої 05.07.2023 перевірки належного ОСОБА_1 транспортного засобу посадові особи Укртрансбезпеки прийшли до правильного висновку про порушення позивачем положень статті 48 Закону № 2344 у зв`язку із відсутністю у водія товарно-транспортної накладної. У задоволенні позову ОСОБА_1 до Державної служби України з безпеки на) про визнання протиправною та скасування постанови відмовити.
І другий випадок. Позов був задоволений.
В обставинах цієї справи фізична особа перевозила придбаний нею камінь (для власного використання) позиченим у іншої особи транспортним засобом, і також була оштрафована під час рейдової перевірки.
Тернопільський окружний адміністративний суд у рішенні від 15.08.2024 у справі №500/4042/24 прийшов до висновку, що підстав для штрафу немає.
Незважаючи на те, що транспортний засіб не належав фізичній особі, суд прийшов до висновку, що ані сама ця особа, ані той, хто позичив їй автомобіль, не є автомобільними перевізниками, і тому відсутні підстави для відповідальності за ст. 60 Закону про автомобільний транспорт, і позов про скасування санкцій задовольнив.
Окремо суд відзначив:
автомобільним перевізником є той, хто за умовами договору (із замовником) про перевезення вантажу надає відповідну послугу (статті 33, 50 Закону № 2344). Не без того, що надання послуги з перевезення вантажів може передбачати використання (на законних підставах) транспортного засобу, який належить іншій особі, але ця обставина не змінює правового статусу перевізника в цих правовідносинах, особливо коли йдеться про застосування відповідальності, передбаченої частиною першою статті 60 Закону № 2344. Вантажні перевезення для власних потреб – це здійснення такого перевезення фізичною особою за власний рахунок та без використання праці найманих робітників.
Отже, два протилежних рішення у досить подібних умовах. Втім, спадає на думку, що у першому випадку – роль зіграло саме те, що ці «власні потреби» були потребами суб’єкта господарювання, ФОП, а отже, на думку суду, вони в будь-якому разі були комерційними.
Який висновок можна з цього зробити?
Податкова консультація на сьогодні не убезпечує перевізника від відповідальності при відсутності ТТН на дорозі. Вона певною мірою захищає тільки від претензій податкової служби щодо відсутності такого первинного документа, як ТТН, при перевезенні для власних потреб власним транспортом і водієм
Однак рейдова перевірка на дорозі на сьогодні не має критеріїв, встановлених у законодавстві, щоб вважати перевезення таким, за яким оформлення ТТН не здійснюється. Таких критеріїв взагалі не існує, крім одного, що випливає з визначення ТТН у Правилах перевезень вантажів автомобільним транспортом в Україні, затверджених наказом Мінтрансу від 14.10.1997 №363, та Законі №2344 – перевезення фізичними особами, які здійснюють перевезення вантажу за рахунок власних коштів та для власних потреб.
Отже, попри те, що податкова служба на сьогодні зайняла досить лояльну позицію до таких перевезень, небезпека потрапити під санкції від Держтрансбезпеки лишається.
Тому, на наш погляд, при перевезенні вантажу юридичної особи необхідно оформлювати ТТН на кожне перевезення, крім перевезення власною територією без виїзду на дороги загального користування
В іншому випадку, при перевезенні юридичною особою власного вантажу власним транспортом для власних цілей – загрожує штраф, накладений Держтрансбезпекою за перевезення без ТТН, та перспектива судового розгляду у разі незгоди. Однак, як позитивна зміна – за сьогоднішньою позицією податкової служби, будуть відсутні претензії з боку податкового органу.
Залишається сподіватися, що Міністерство розвитку громад та територій України та Державна служба України з питань безпеки на транспорті також внесуть ясність у це питання – якими документами при перевезенні для власних потреб суб’єкту господарювання можливо підтвердити під час дорожнього контролю відповідність перевезення вимогам Закону.
Статті на тему:
Нова форма ТТН: огляд змін, зразок заповнення та бланк
Заповнюємо нову ТТН-2025: запитання-відповіді
Шаблони та зразки документів:
При аналізі рахунку 209 звернула увагу, що різні ТМЦ оприбутковуються однією позицією «Канцтовари». Водночас у первинних документах та ПН зазначена конкретна номенклатура: папір офісний, реєстратори, папки, файли, маркери, текстові маркери, ручки, олівці, блокноти, степлери та інше канцелярське приладдя. Наскільки коректно об’єднувати різні ТМЦ в одну позицію, якщо номенклатура в обліку не відповідає первинним документам та ПН? Чи допустиме таке узагальнення та чи створює воно ризики при перевірці щодо підтвердження оприбуткування, списання ТМЦ та податкового кредиту з ПДВ?
Під час воєнного стану позапланові заходи державного нагляду у сфері захисту прав споживачів, крім житлово-комунальних послуг, Держпродспоживслужба може проводити лише за наявності загрози життю та здоров’ю людини. Щоб звернення стало підставою для реагування, варто зафіксувати порушення, детально описати небезпеку та додати фото, відео, чеки й інші документи
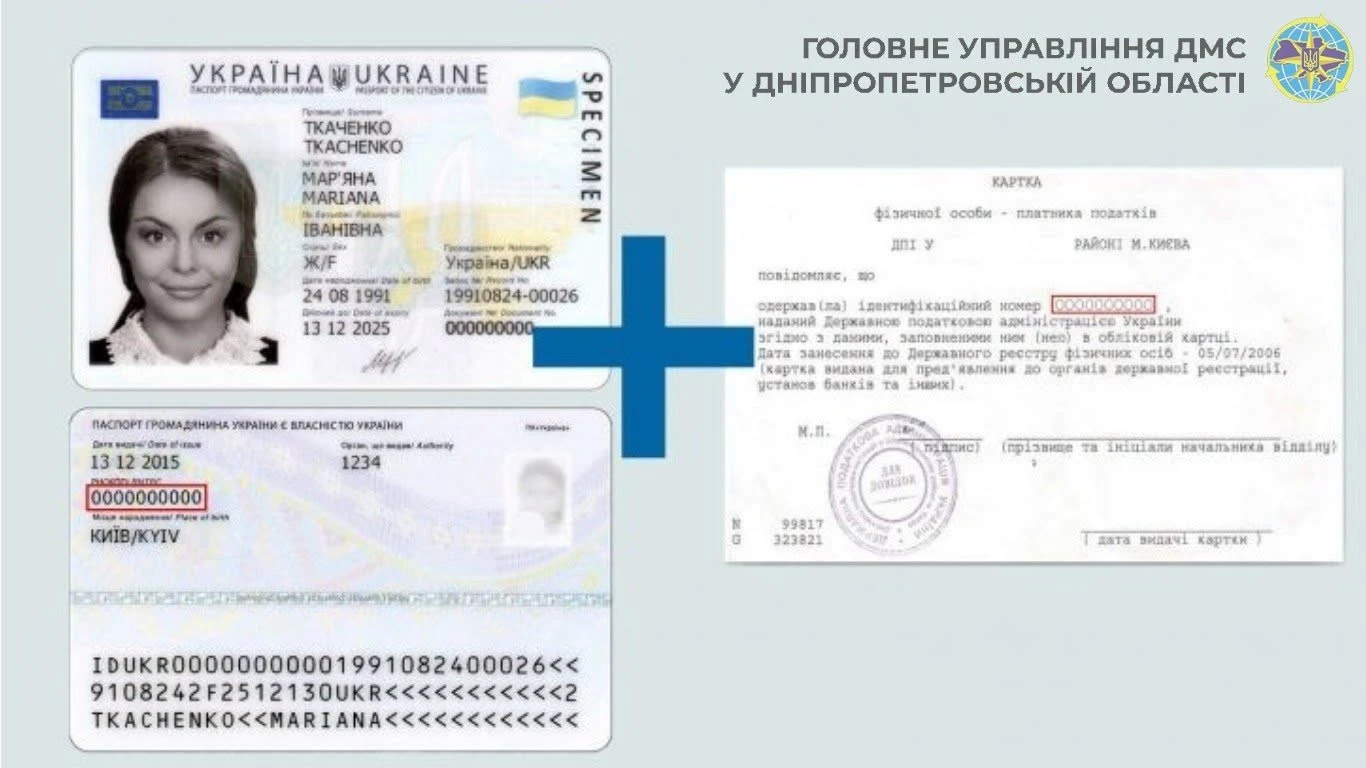
Номер облікової картки платника податків (РНОКПП) зазначається в паспорті громадянина України у формі ID-картки – його внесено до електронного носія та нанесено графічно на зворотному боці документа. Такий номер має юридичну силу документа, що підтверджує РНОКПП, а під час оформлення першої ID-картки його можна одночасно отримати, якщо податкового номера ще немає
Після інсульту реабілітація залежить від стану людини та може включати відновлення руху, рівноваги, мовлення, ковтання, пам’яті й повсякденних навичок. У закладах, які мають договір із НСЗУ, реабілітація є безоплатною за Програмою медичних гарантій, а направлення можна отримати від лікуючого або сімейного лікаря
Із 9 вересня 2026 року програма «Власна справа 2.0» працює за новими умовами: на започаткування бізнесу можна отримати до 300 тис. грн, а з урахуванням надбавок – до 500 тис. грн; на масштабування – до 1,5 млн грн, або до 2,5 млн грн із надбавками. Також роз’яснено, які податки та внески зараховуються в погашення гранту, чи можна подавати заявки одночасно за ФОП і ТОВ, як впливають банківські борги та коли можна отримати повторний грант
ВС зазначив, що право вкладника за договором банківського вкладу є майновим зобов’язальним правом вимоги до банку та може бути самостійним об’єктом цивільного обороту і предметом договору дарування. Тому суди мали з’ясувати, чи було за договором подаровано саме право на вклад, а не вимагати фактичної передачі грошових коштів дочці; справу направлено на новий розгляд
Працівника прийняли на роботу, він надав трудову книжку. Запису про роботу на підприємстві, де він працював перед прийняттям до нашого підприємства, немає. Працівник просить зробити запис про прийняття. Чи можемо ми внести його без попереднього запису іншої фірми та продовжити нумерацію у трудовій книжці?

Планова перевірка підприємства розпочинається у вересні 2026 року. ДПС в запиті на перевірку зазначила, що буде перевірятись період з 01.01.2020 року по 30.06.2026 року. Чи законно зараз перевіряти 2020–2022 роки?

За перший місяць роботи механізму оскарження відмов у видачі містобудівних умов та обмежень до ДІАМ надійшло 22 скарги, 14 із них уже розглянуто. У 6 випадках відмови визнано необґрунтованими, зокрема через безпідставну вимогу рішення містобудівної ради та відсутність вже наданого документа

Державна служба зайнятості, узагальнивши 35 років роботи, назвала 10 найпоширеніших помилок, яких припускаються люди під час пошуку роботи. Серед них – перебільшення навичок у резюме, використання одного резюме для всіх вакансій, недооцінювання власних досягнень, ігнорування LinkedIn, пошук роботи лише у великих компаніях та нехтування змінами на ринку праці

Верховний Суд опублікував другий випуск огляду практики КЦС щодо поділу спільного майна подружжя та захисту майнових прав. В огляді, зокрема, проаналізовано правові позиції щодо шлюбних договорів, фраудаторних правочинів, кредитних зобов’язань подружжя, звернення стягнення на спільне майно, визнання особистого майна спільним, позовної давності

У «Дії» оновили послугу «Шлюб онлайн»: тепер подати заяву та одружитися дистанційно можуть також громадяни, попередній шлюб яких припинився у зв’язку зі смертю чоловіка або дружини. Система додатково перевіряє актовий запис про смерть другого з подружжя, тому для підтвердження припинення попереднього шлюбу не потрібні паперові довідки чи особистий візит до ДРАЦС

Для громад і закладів освіти підготували практичний довідник щодо організації безоплатного гарячого харчування учнів у 2026–2027 навчальному році. У ньому роз’яснено, які документи потрібні, як діяти за недостатньої місткості їдальні чи потужності харчоблоку, а також як організувати закупівлі, фінансування та дотримання вимог безпечності харчових продуктів

Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати

У другому кварталі 2026 року Мінфін двічі оновив форму декларації з податку на прибуток. Попри набрання чинності відповідними наказами, застосовувати нову форму платники почнуть лише зі звітності за ІІІ квартал 2026 року. ДПС уже підтвердила, що декларацію згідно оновленої форми потрібно подавати саме за ІІІ квартал

ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично