

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У платників податків часто вникають запитання щодо того, що можуть перевіряти під час виїзної перевірки. Зокрема, які саме документи та за який період можуть перевірити. Відповіді на ці запитання у даній статті
Нагадаємо, що документальні виїзні перевірки бувають двох видів:
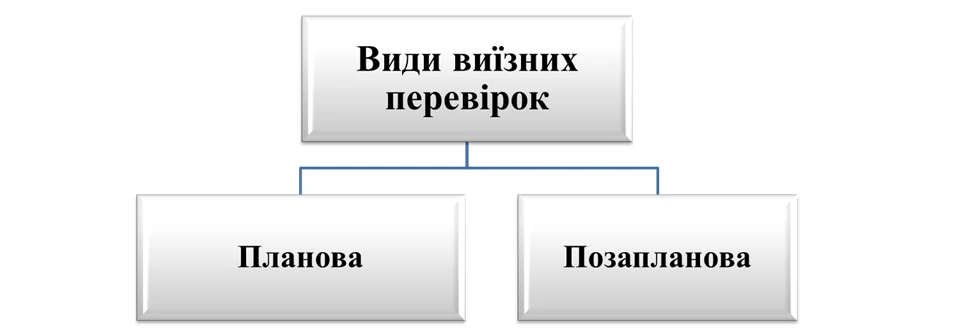
Відповідно до пп. 75.1.2 Податкового кодексу України (далі – ПКУ), документальною виїзною перевіркою вважається перевірка, яка проводиться за місцезнаходженням платника податків, чи місцем розташування об'єкта права власності, стосовно якого проводиться така перевірка.
Наприклад, якщо платник має філії, або декілька крамниць (складів, АЗС тощо), то перевірка буде не лише «в офісі» (місці зберігання документів), але може бути проведена і у таких філіях, чи крамницях, одночасно з офісом.
Однозначно – оригінали (це не стосується великих платників п. 85.2 ПКУ). Це вбачається з п. 44.1 ПКУ, де вказано, що платникам податків забороняється формування показників податкової звітності, митних декларацій на підставі даних, не підтверджених первинними документами, іншими документами.
Крім того, відповідно до п. 85.4 ПКУ, при проведенні перевірок посадові (службові) особи контролюючого органу мають право отримувати у платників податків належним чином завірені копії первинних фінансово-господарських, бухгалтерських та інших документів, що свідчать про приховування (заниження) об'єктів оподаткування, несплату податків, зборів, платежів, порушення вимог іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи. Такі копії повинні бути засвідчені підписом платника податків або його посадової особи та скріплені печаткою (за наявності).
При цьому, відповідний запит на отримання копій документів повинен бути поданий посадовою (службовою) особою контролюючого органу не пізніше ніж за п’ять робочих днів до дати закінчення перевірки.
Доволі часто, податківці надають такий запит в останній день перевірки, а потім вказують в акті, що документи «з запиту» не були надані.
У такому випадку, в запереченнях на акт перевірки потрібно написати, що всі оригінали документів були надані. Та, вже із запереченнями на акт, надати належним чином завірені копії документів яких «не було».
Зверніть увагу, що судова практика, зокрема Верховний Суд (далі – ВС) у постанові від 14.02.2025 у справі №420/13080/22, вказує на таке:
«Ненадання у повному обсязі документів, що стосується предмету перевірки під час проведення та до її завершення, не позбавляло можливості платнику податків подати такі документи, які на думку податкового органу не було надано до перевірки, до прийняття ППР, після його прийняття при оскаржені в адміністративному порядку, чи до суду. <…> нехтування таким своїм обов`язком з боку платника податків та не скориставшись такою можливістю під час оскарження, тоді, коли на думку платника мова йде про безпідставне не прийняття, неврахування контролюючим органом усіх необхідних документів у випадку їх надання під час перевірки, прийняття рішення за її наслідками, не дає можливості вважати за таких обставин, що Товариство у повному обсязі належним чином виконало свій обов`язок та спростувало сам факт порушення.»
Тобто, під час перевірки надавати копії документів не варто (надаються виключно оригінали). Але якщо податківці напишуть, що документу не було: обов’язково потрібно додати копію до заперечень.
Але повернемося до копій. Як вказав ВС у постанові від 25.10.2023 у справі №580/4208/22:
«За приписами п. 85.2, 85.4 ПКУ, після початку перевірки платник податків зобов`язаний надати посадовим (службовим) особам контролюючого органу у повному обсязі всі документи, що належать або пов`язані з предметом перевірки, а контролюючий орган має право отримувати у платників податків належним чином завірені копії лише первинних фінансово-господарських, бухгалтерських та інших документів, що свідчать про приховування (заниження) об`єктів оподаткування, несплату податків, зборів, платежів, порушення вимог іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи.»
Отже, якщо надасте копії, то це може бути розцінене, як визнання вини у вчиненні правопорушення.
Час від часу, в соціальних мережах з’являються дописи про те, як бухгалтер надав документи податківцям, і частина оригіналів зникла. Зазвичай, податківці порядні люди, але якщо хочете перестрахуватися, то можете:
Чи можуть податківці фотографувати документи, або склади?
Так, їм це дозволено.
Згідно з пп. 20.1.48 ПКУ, податкові органи мають право:
Тож, якщо до вас йде перевірка, переконайтеся, що у вас на складах, тощо немає «зайвих речей» (наприклад, якщо попросив сусід потримати генератор до наступного блекауту).
Також зверніть увагу на постанову Восьмого апеляційного адміністративного суду від 05.09.2023 у справі №460/49642/22 (касації не було).
У цій справі відповідачем (податковою) у судовому засіданні в суді першої інстанції долучено копії електронних доказів (фотографії), на яких, зображено місця наливу пального. Вказано, що оригінали електронних доказів знаходяться на мобільному телефоні посадової особи головного державного інспектора.
Апеляційний суд вказав:
«Колегія суддів погоджується із висновком суду першої інстанції про те, що вказані фотографії не можуть братись до уваги, оскільки в Акті про результати фактичної перевірки <…> відсутні будь-які посилання на здійснення фотофіксації виявлених порушень.»
Тож, хоча податківці можуть робити фото- та відео-фіксацію, вони повинні:
Всі документи, що пов’язані з предметом перевірки, це вбачається з п. 85.2 ПКУ.
Приблизний перелік документів:
Вид документу | Розшифровка (орієнтовно) |
Первинні документи | Рахунки, видаткові та податкові накладні, акти виконаних робіт / послуг, платіжні інструкції, виписки банку, ТТН |
Договори/контракти | Як на придбання ТМЦ (робіт / послуг) так і на продаж. Також ЦПД, договори: оренди, позички, позики, тощо |
Регістри бухгалтерського обліку та фінансову звітність | Зокрема, оборотно-сальдові відомості – для юридичних осіб, для ФОП – облік доходів та витрат |
Правовстановлюючі документи | Статути, протоколи, документи на право власності нерухомого майна |
Дозволи, ліцензії | Наприклад, якщо придбаваєте цеглу і списуєте її на будівництво, мають бути наявними відповідні будівельні документи та дозволи |
Податкові декларації | Якщо ви не подали якусь декларацію, податківці можуть визнати, що господарської діяльності не відбулося. Або, в об’єднаній звітності лише 2 людини, а у вас будівництво – ревізори напишуть, що у вас немає достатньої кількості людей і ви – шахрай. Тож, треба надати ЦПД, договори підряду, тощо |
Так, податківці можуть вимагати провести інвентаризацію. Але присутність податківців під час інвентаризації не є обов’язковою.
Доволі довго податківці застосовували арешт майна на підставі пп. 94.2.8 ПКУ. Мовляв, платник податків не хоче допускати ревізорів до інвентаризації. Судова влада врегулювала це питання.
ВС, зокрема, у постанові від 13.02.2019 у справі №820/817/17 вказав:
«…належною підставою для застосування арешту майна відповідно до підпункту 94.2.8 ПКУ є відмова платника податків взагалі від проведення інвентаризації, а не відмова від її проведення у присутності посадових осіб контролюючого органу.»
В останні «мої» перевірки, у т.ч. в 2025 році, податківці просили акт інвентаризації, а самі під час неї не були присутні.
Між юристами вже багато років точиться дискусія, з цього приводу, мовляв, перевіряти можуть хоч за 20 років. Але!
Відповідно до п. 102.1 ПКУ, за загальним правилом, податківці мають право провести перевірку та самостійно визначити суму грошових зобов’язань платника податків не пізніше закінчення 1095 дня (2555 дня – у разі проведення перевірки відповідно до статей 39 і 39-2 ПКУ), що настає за останнім днем граничного строку подання податкової декларації (звіту про використання доходів неприбуткової організації), та / або граничного строку сплати грошових зобов’язань, нарахованих контролюючим органом, а якщо така податкова декларація була надана пізніше, – за днем її фактичного подання.
Тобто, за загальним правилом, податківці можуть донарахувати податки та збори протягом 1095 календарних днів після останнього дня граничного строку подання об’єднаної звітності (в залежності від статусу платника податків, зокрема, варто враховувати, чи він підпадає, або підпадав під мораторій, що встановлений пп. 69.35-1 (та врахувати пп. 69.35-2) п. 69 підрозділу 10 розділу XX ПКУ).
Втім, відповідно до п. 52-2 підрозділу 10 розділу XX ПКУ, з 18.03.2020 строки давності для деяких виїзних перевірок зупинялися через карантин, з метою запобігання поширенню на території України коронавірусної хвороби (COVID-19).
А згідно з пп. 69.9 п. 69 підрозділу 10 розділу XX ПКУ, до 1 серпня 2023 року, для платників податків та контролюючих органів зупинявся перебіг строків, визначених податковим законодавством та іншим законодавством, контроль за дотриманням якого покладено на контролюючі органи.
Отже, щоб визначити «максимально давній» період, за який можуть донарахувати податки та збори і нарахувати штрафи, потрібно відняти від дати перевірки 1095 календарних днів (з врахуванням зупинення під час мораторіїв, зазвичай – з 18.03.2020 по 31.07.2023) та перевірити, щодо яких податкових декларацій вже минули граничні строки подання.
Статті на тему:
Запити від податківців: як реагувати та чи відповідати
Оскарження податкового повідомлення-рішення: види
Коли подавати та як оформити заперечення до акта податкової перевірки
Сервіси для бухгалтера:
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт





