☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
13.11.2026
ПДВ-зміни для юросіб і ФОП прийнято! Не сплатили внесок? Штраф 7% і пеня за кожен день! Підсумки тижня 09.11-13.11.2026
У випуску: які податкові послаблення отримають платники ПДВ, кому і скільки нарахують індексації у листопаді та грудні 2026 року, коли е-ТТН можуть стати обов’язковими, які штрафи й пеню загрожують роботодавцям за прострочення внеску за працевлаштування людей з інвалідністю, кому планують продовжити критичність та бронь до 1 лютого 2027 року, як змінять правила податкових консультацій і повернення переплат, чому банки посилюють контроль за переказами бізнесу, хто матиме доступ до банківської таємниці, коли оренду можна оподаткувати за ставкою 5% та який штраф можуть запровадити для ТЦК за незаконний військовий облік
- Менше звітів і перевірок, більше автоматизації: Рада дала зелене світло податковим змінам
- Жовтнева інфляція додала грошей до індексації: кому скільки нарахувати в листопаді та грудні
- Ще один дедлайн: із 1 червня 2027 року всі перевезення хочуть перевести на е-ТТН
- 7% штрафу + 0,1% щодня: ПФУ розписав, скільки коштуватиме прострочення «інвалідного» внеску
- Бронь не згорить у грудні: кому автоматично продовжать критичність до 1 лютого 2027 року
- Порушення квоти понад 10 робочих днів може стати підставою для втрати критичності
- ІПК за 30 днів і лише з центру, туристичний збір авансом і повернення переплат: що готує ДПС
- Бізнес без працівників і приміщень під підозрою: банки перевірятимуть, звідки мільйони
- Хто зможе зазирнути у ваші рахунки, а кому поставлять шлагбаум? Нові правила банківської таємниці
- Оренда за весь жовтень, а ПДФО лише 5%: податкова дозволила не ділити місяць на 22 і 9 днів
- 170 тисяч для ТЦК проти 17 тисяч для громадян: Рада підтримала штраф за незаконний військоблік
Менше звітів і перевірок, більше автоматизації: Рада дала зелене світло податковим змінам
Податкові правила змінюються просто зараз, а часу на підготовку майже не залишилося: ФОПам дозволять звітувати з ПДВ раз на квартал, перевірки послаблять, а Електронний кабінет частину звітності заповнюватиме сам.
Верховна Рада 11 листопада 2026 року остаточно ухвалила законопроєкт №16037-д. Про нього ми вже розповідали детально у Підсумках тижня 12.10-16.10.2026. Тепер документ готують на підпис, а запрацює він уже наступного дня після офіційного опублікування.
Що зміниться? Поріг для позапланових перевірок з ПДВ підвищать у 10 разів – зі 100 тисяч до 1 мільйона гривень.
ФОПи – платники ПДВ зможуть самостійно обирати квартальну звітність замість місячної. Для цього потрібно подати заяву за 15 календарних днів до початку кварталу. Змінювати період дозволять не частіше одного разу на рік.
Електронний кабінет зможе автоматично підтягувати дані платника, попередню звітність та інформацію з реєстру податкових накладних.
Також дозволять складати одну зведену податкову накладну за місяць на постачання неплатникам ПДВ. А під час продажу транспортних засобів у податковій накладній обов’язково зазначатимуть VIN-код.
Є новація і для тих, хто отримав податкове повідомлення-рішення за перевіркою, завершеною до скасування воєнного стану: якщо сплатити основне зобов’язання протягом 30 календарних днів після отримання ППР, штрафи та пеню скасують. Але якщо після цього оскаржити рішення, пільга згорить, а гроші не повернуть.
Зміняться й податки з продажу фізособами авто. Перше авто, яким володіли понад 183 дні, можна буде продати без ПДФО. Друге – зі ставкою 5%, третє і наступні – 18%. Якщо автомобіль був у власності менше 183 днів, доведеться сплатити 18% навіть за першого продажу. Для зручності унаочнимо наведене у Таблиці.
Нові правила оподаткування продажу авто фізособою
Черговість продажу у році | Строк володіння ТЗ | Ставка ПДФО, % |
Перший | Понад 183 дні | 0 |
Менше 183 днів | 18 | |
Другий | Понад 183 дні | 5 |
Менше 183 днів | 18 | |
Третій і наступні | Незалежно від строку | 18 |
Тож закон уже не просто обговорюють – він на фініші. І поки бізнес звикає до нових правил, часу розібратися в деталях залишається обмаль.
Зорієнтуватися у нововведеннях уже зараз допоможе аналіз змін «Спрощення адміністрування ПДВ: законопроєкт №16037-д ухвалено в ІІ читанні – що зміниться для платників».
Нові податкові правила – не привід діяти навмання. Як правильно закрити рік, оптимізувати податки і спланувати фінанси на наступний рік, розберемо 16 листопада на практичному вебінарі «Закриваємо 2026 рік – плануємо 2027-й: собівартість, податки, звітність, секрети податкового планування та Excel–рішення»
Жовтнева інфляція додала грошей до індексації: кому скільки нарахувати в листопаді та грудні
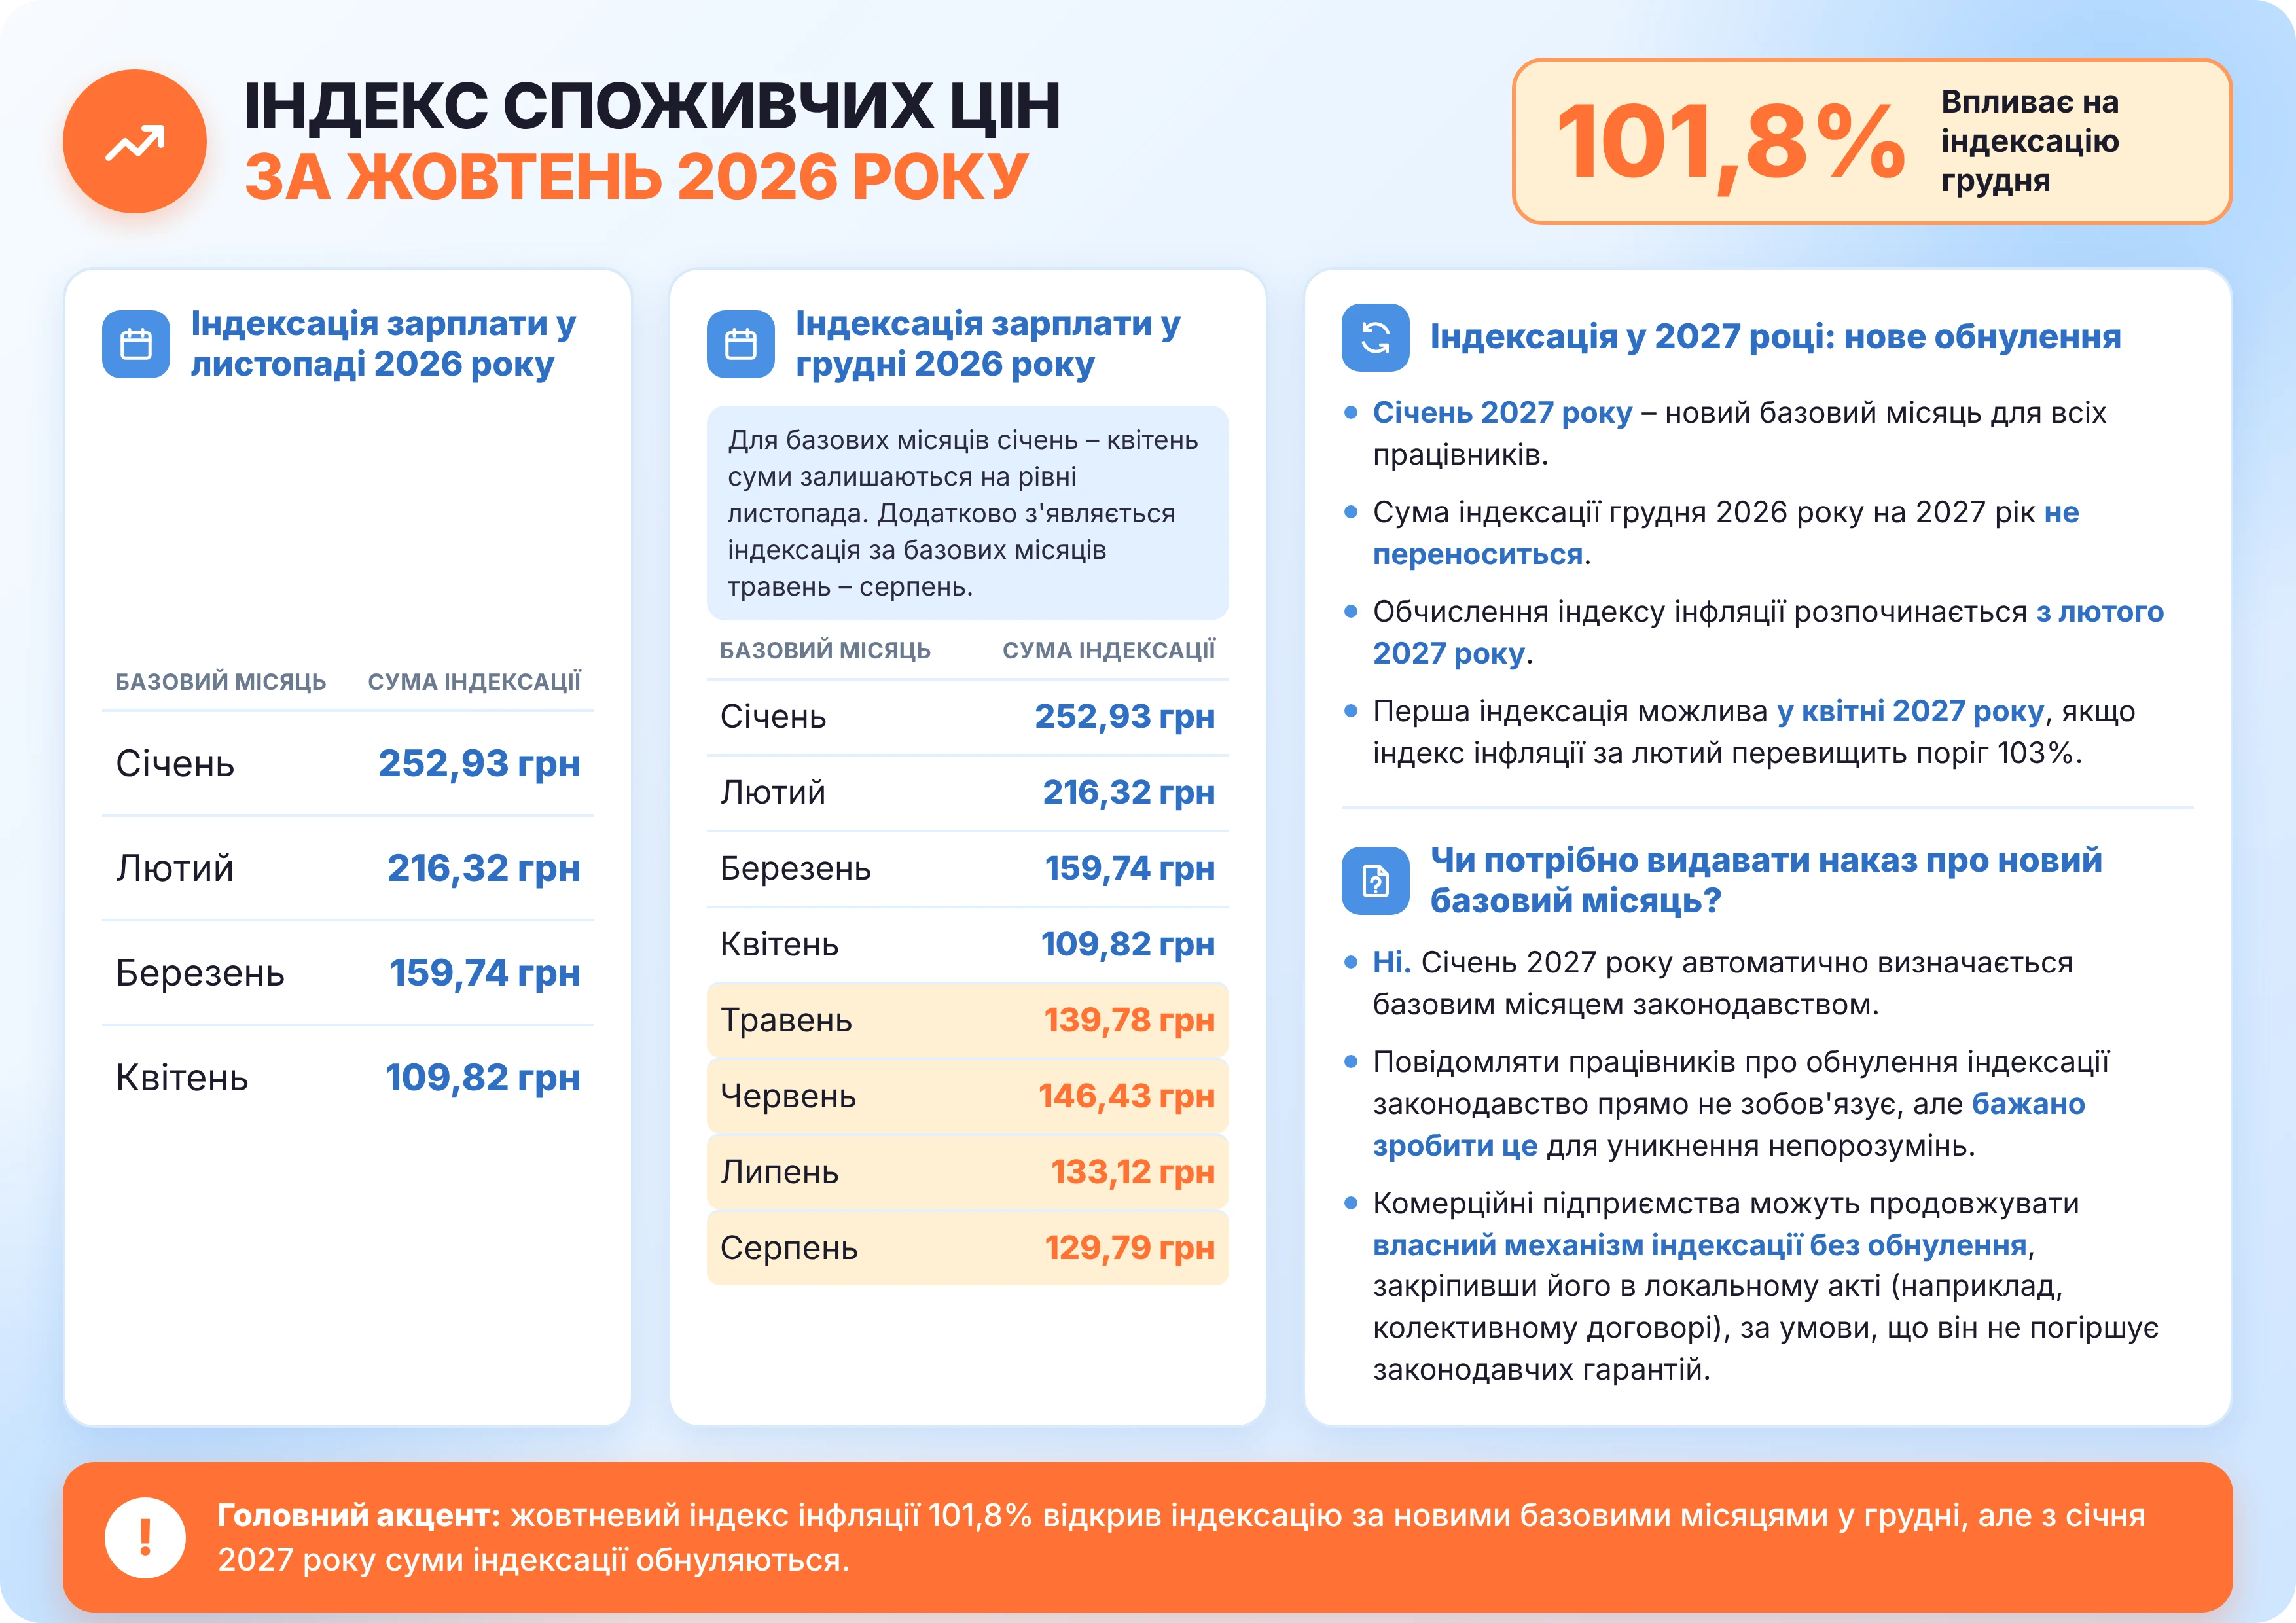
Жовтневий індекс інфляції у 101,8% відкрив нові суми індексації вже на грудень, тож бухгалтерам час перевірити базові місяці працівників і не пропустити зайві гривні в зарплатних відомостях.
Почнемо з найактуальнішого. У листопаді індексувати зарплату потрібно працівникам, у яких базовими місяцями були січень, лютий, березень та квітень 2026 року. Суми індексації становлять відповідно 252,93 грн, 216,32 грн, 159,74 грн та 109,82 грн.
А ось у грудні завдяки жовтневій інфляції коло тих, кому належить індексація, розшириться. Працівники з базовими місяцями із січня по квітень отримають ті самі суми, що й у листопаді. А для нових базових місяців суми будуть такими: травень – 139,78 грн, червень – 146,43 грн, липень – 133,12 грн, серпень – 129,79 грн.
Чи варто підвищувати оклади в листопаді або грудні? Якщо хочете перекрити індексацію, підвищення має бути не меншим за її суму. Наприклад, за базового січня у листопаді оклад потрібно підвищити щонайменше на 253 грн.
Але є нюанс: у січні 2027 року індексацію знову обнулять. За проєктом Держбюджету на 2027 рік січень стане новим базовим місяцем, а розрахунок інфляції почнеться з лютого. Тому перша нова індексація можлива не раніше квітня, якщо інфляція перевищить 103%.
Окремий наказ про обнулення не потрібен, але працівників краще попередити. А комерційні підприємства можуть зберегти власний механізм індексації, якщо закріплять його в локальному документі та не погіршать умови для працівників (див. Інфографіку 1).
Інфографіка 1
Докладніше про це наш експерт розповів у статті «Індексація зарплати у 2026–2027: як закрити рік і коли платити знову». А для швидкого й точного розрахунку сум індексації скористайтеся нашим Калькулятором індексації: достатньо вказати зарплату, базовий місяць і період нарахування – і за мить матимете готовий результат, який можна навіть роздрукувати.
Якщо маєте запитання з бухобліку, оподаткування й оплати праці, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин
Ще один дедлайн: із 1 червня 2027 року всі перевезення хочуть перевести на е-ТТН
Е-ТТН знову обіцяють зробити обов’язковими. Українському бізнесу вже не вперше називають дату прощання з паперовими накладними, але тепер уряд хоче закріпити перехід законом – із 1 червня 2027 року.
Чи стане цей дедлайн нарешті остаточним? Історія затягнулася: спочатку електронні ТТН мали стати обов’язковими ще в серпні 2022 року, потім дату перенесли на серпень 2023-го. Повномасштабна війна загальмувала процес, а згодом замість повного переходу запустили експериментальний проєкт. Навіть після його завершення е-ТТН залишилися добровільними. Тепер уряд робить чергову спробу довести реформу до фінішу. Кабмін схвалив законопроєкт і передає його до Верховної Ради. Якщо парламент підтримає документ, е-ТТН стане основним документом для внутрішніх вантажних перевезень.
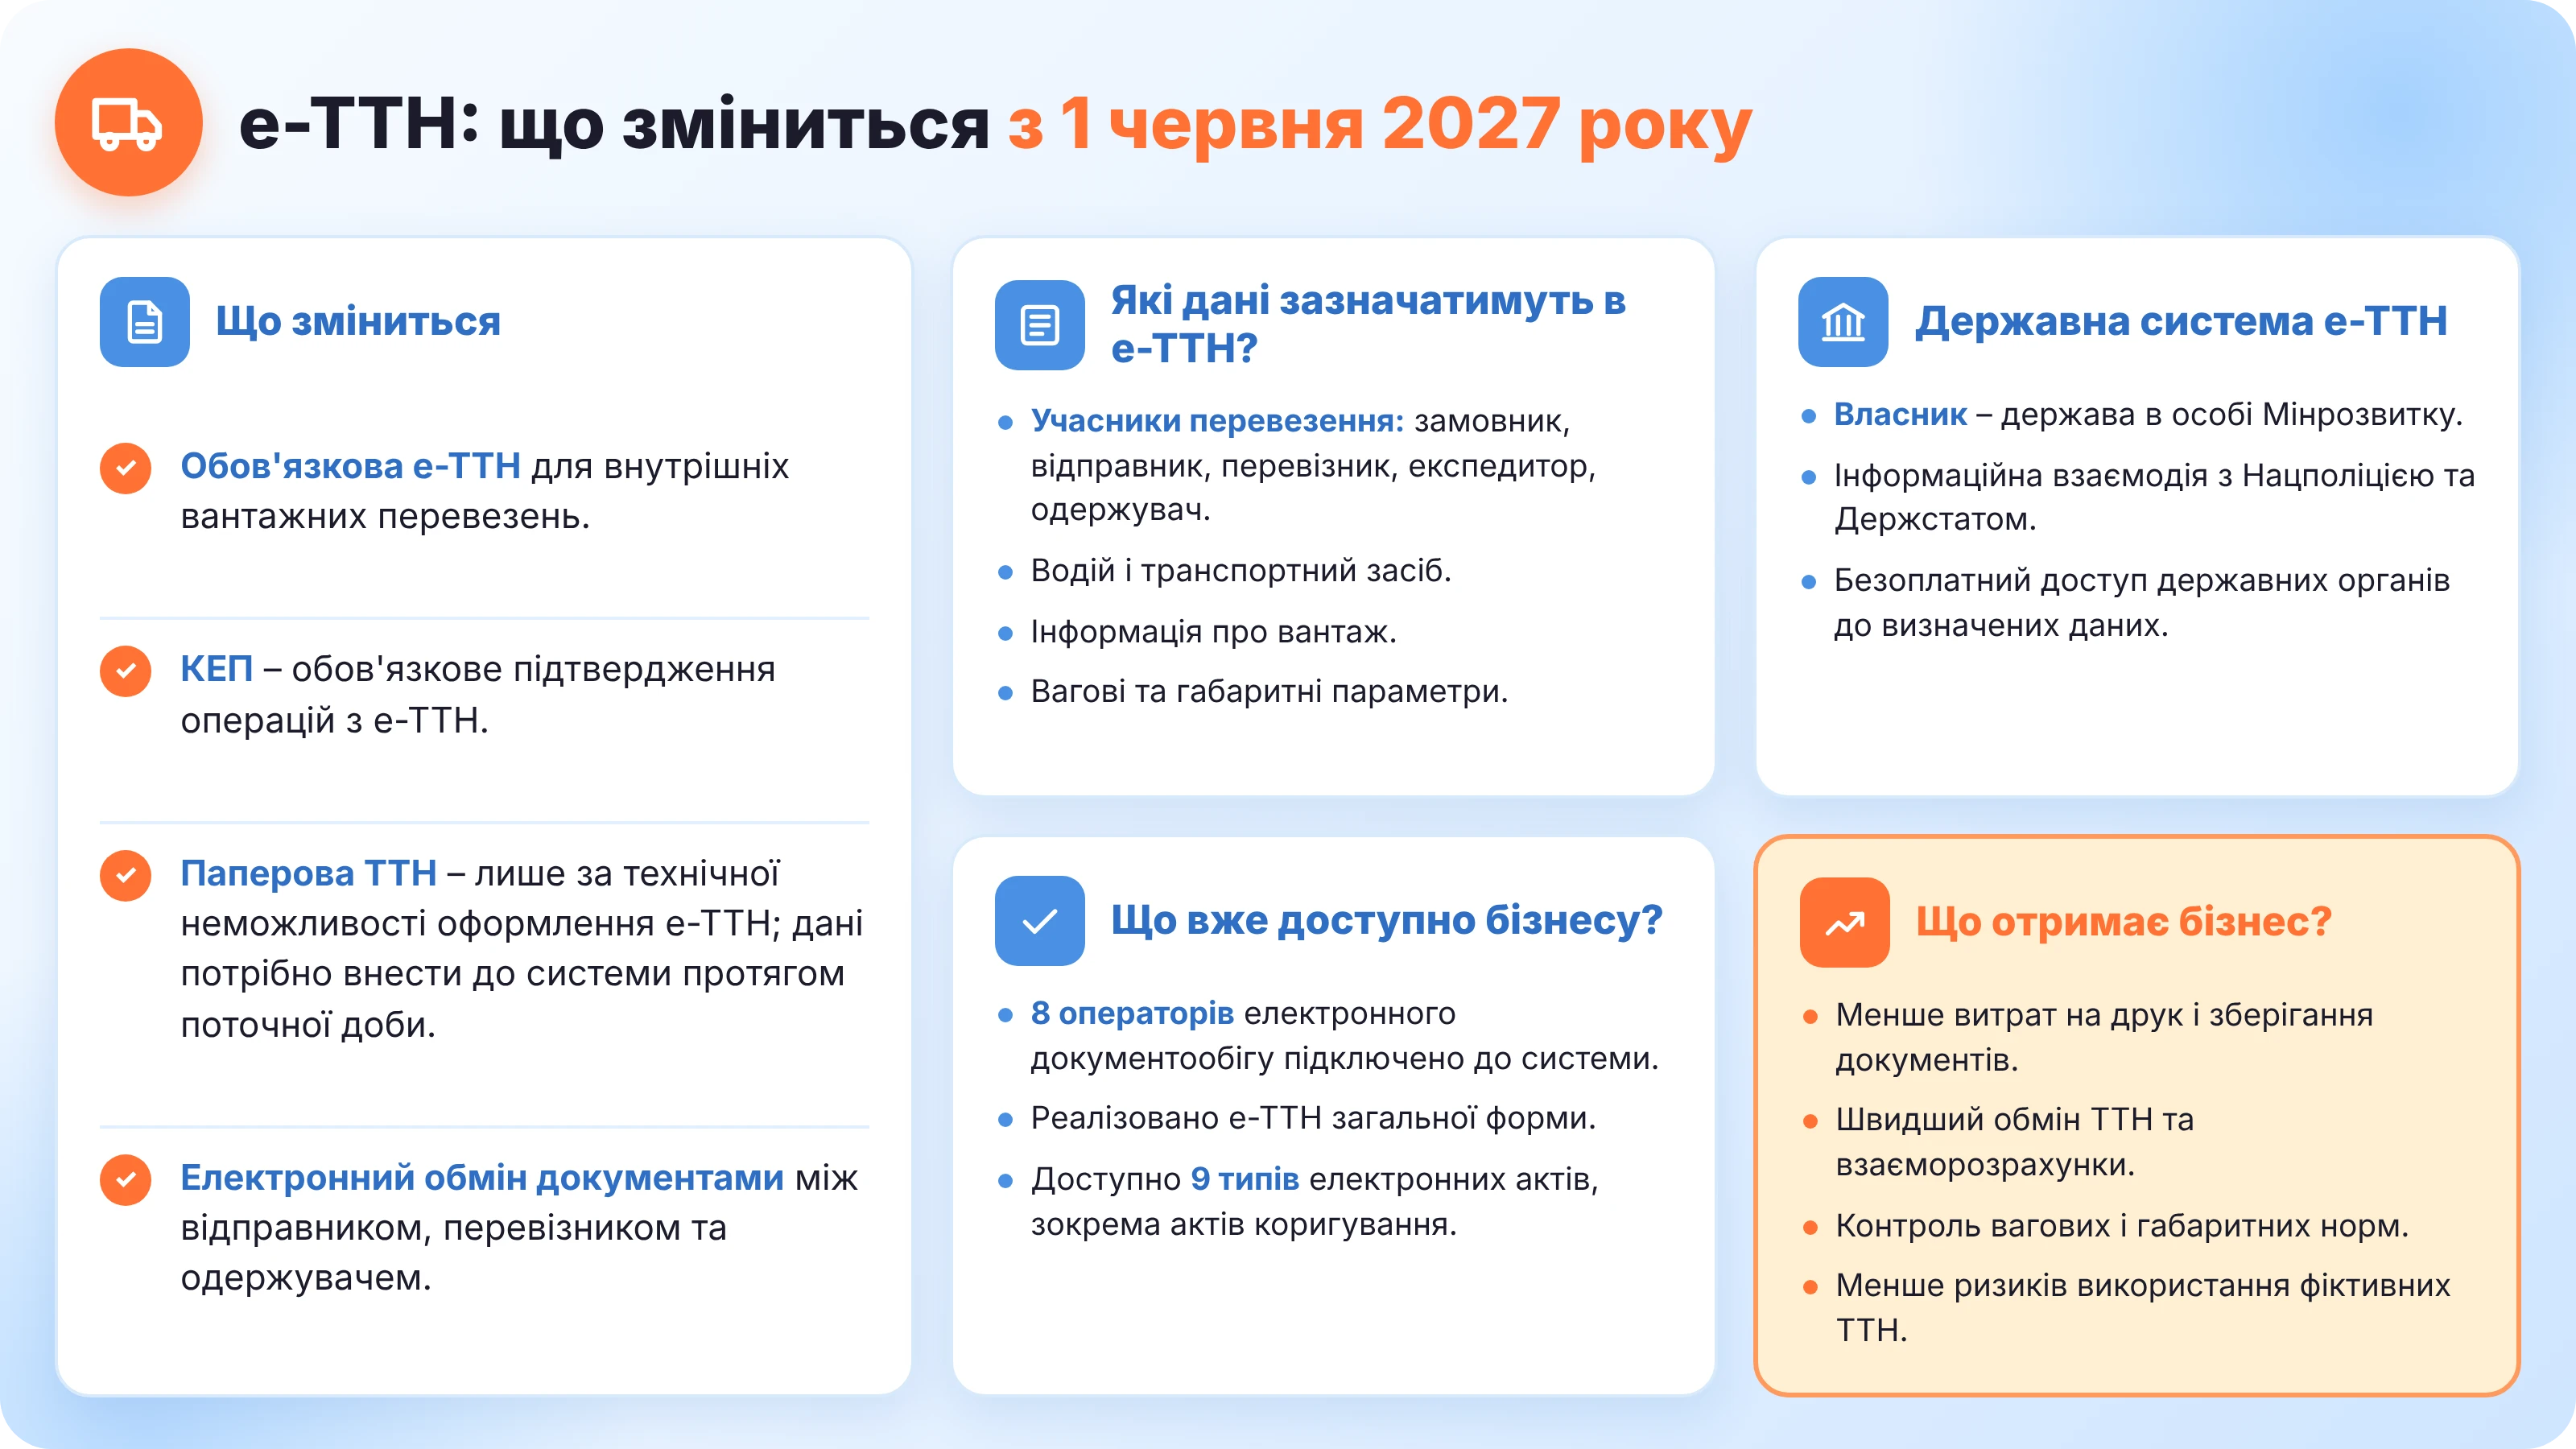
Усі операції підтверджуватимуть кваліфікованим електронним підписом.
Паперову накладну дозволять лише за технічної неможливості оформити електронну, але дані про перевезення доведеться внести до системи до кінця тієї ж доби.
Систему е-ТТН закріплять як державну інформаційно-комунікаційну платформу, власником якої буде держава в особі Мінрозвитку.
У накладних фіксуватимуть дані про всіх учасників перевезення, водія, транспорт, вантаж, його вагу та габарити. Інформацією зможуть обмінюватися Нацполіція та Держстат.
Мета змін – ускладнити використання фіктивних документів, вивести перевезення з тіні та посилити контроль за перевантаженими фурами, які руйнують дороги. При цьому бізнесу обіцяють менше витрат на папери, друк і пересилання, швидший документообіг та розрахунки. Але доведеться адаптувати процеси до КЕП і електронних платформ.
Система вже працює: до неї підключено 8 операторів, реалізовано загальну форму е-ТТН і дев’ять типів актів, зокрема коригування (див. Інфографіку 2).
Інфографіка 2
Втім, поки законопроєкт не ухвалений парламентом, дата 1 червня 2027 року залишається запланованою, а не остаточно закріпленою вимогою для всіх. Схоже, бізнесу варто готуватися до переходу, але й уважно стежити, чи не стане черговий дедлайн ще одним перенесеним.
А щоб перехід на е-ТТН не перетворився на головний біль, практичні нюанси розібрали для вас у статтях:
- Коли перевезення йде не за планом: як акти коригування працюють в е-ТТН
- Перехід на е-ТТН без стресу: 10 кроків для бізнесу
- е-ТТН з 2027 року: огляд нового законопроєкту, нові реквізити та ризики для бізнесу
- Впровадження е-ТТН в Україні: перший досвід із Medoc ТТН
7% штрафу + 0,1% щодня: ПФУ розписав, скільки коштуватиме прострочення «інвалідного» внеску
Новий внесок для роботодавців – тепер із чітким тарифом за прострочення: 7% штрафу за несплату, до 50% за недонарахування та ще 0,1% пені за кожен день прострочення!
Пенсійний фонд затвердив правила, за якими стягуватимуть борги за внеском на підтримку працевлаштування людей з інвалідністю (постанова правління ПФУ від 14.09.2026 №38-1).
Документ визначає, як роботодавцям виставлятимуть вимоги про сплату недоїмки та нараховуватимуть фінансові санкції. Якщо борг або несплачені санкції відображаються в особовому рахунку, вимогу надішлють протягом п’яти робочих днів після звітного періоду. Якщо порушення виявить перевірка – вимогу вручать разом з актом. Але є поріг: її формуватимуть на суму, що перевищує 10 неоподатковуваних мінімумів доходів громадян (170 грн).
За несплату або несвоєчасну сплату внеску штраф становитиме 7% несплаченої суми. За донарахування несвоєчасно нарахованого внеску – 10% за кожний повний або неповний звітний період, але загалом не більше 50% суми донарахування. Штрафне рішення ПФУ має ухвалити протягом 10 календарних днів після виявлення порушення.
Пеня – окрема історія: 0,1% від фактично сплаченої суми недоїмки за кожен день прострочення. Втім, є важливий запобіжник: якщо роботодавець оскаржує вимогу через ПФУ або суд, нарахування пені зупиняється з дня подання скарги чи позову.
Постанова запрацює лише після офіційного опублікування і не раніше набрання чинності законами про передачу адміністрування ЄСВ Пенсійному фонду. Тобто правила вже затверджені, але їх фактичний запуск залежить від законодавчих змін.
Бронь не згорить у грудні: кому автоматично продовжать критичність до 1 лютого 2027 року
Критичність підприємств, строк дії якої завершується в листопаді–грудні 2026 року, планують автоматично продовжити до 1 лютого 2027-го. Бізнес отримає додатковий час на перехід до нових правил, але це не означає, що про документи та підтвердження статусу можна забути.
Перехідне продовження передбачає окремий проєкт акта, підготовлений для забезпечення безперервності бронювання.
Тим часом оновлення правил, запроваджене Урядом 27 жовтня, уже рухається за визначеним графіком. Близько 90% державних органів, зокрема всі міністерства та ОВА, переглянули галузеві критерії. Координаційний центр погодив їх у встановлений 10-денний строк, а решті органів запропонували доопрацювати документи.
Наступний етап – державна реєстрація актів Мін’юстом, на яку відведено до п’яти робочих днів. Після реєстрації нові критерії набудуть чинності. Далі переглянуть уже надані статуси: підприємства, які отримали критичність за недійсними критеріями, можуть її втратити. Водночас вони матимуть право одразу подати нову заявку за чинними підставами.
Окремий дедлайн стосувався підприємств ПЕК та ОПК: до 10 листопада 2026 року вони мали привести бронювання у відповідність до квоти 95%. При цьому потрібно зберегти бронювання фахівців, залучених до виробництва та аварійно-відновлювальних робіт.
Порушення квоти понад 10 робочих днів може стати підставою для втрати критичності
І ще одна важлива зміна: для отримання або планового продовження статусу тепер потрібно не лише відповідати базовим показникам, а й обґрунтувати, яку саме шкоду державі завдасть зупинка підприємства. Також діяльність має належати до однієї з 13 визначених критичних сфер – від оборони, енергетики й агровиробництва до транспорту, ІТ, банків, медицини та роздрібної торгівлі. Перелік можуть розширювати за погодженням із Координаційним центром.
Підприємствам, у яких критерії не змінилися, потрібно подавати документи на планове підтвердження у звичайному порядку – за 2–3 місяці до завершення статусу. Тож автоматичне продовження до лютого дає час, але не скасовує необхідності готуватися до нових вимог.
Критичність може отримати перепочинок, але кадрові й зарплатні справи не чекають – 18 листопада на вебінарі «Бронювання-2027 і зарплатно-кадровий аудит до кінця року & Об’єднаний (щомісячний) звіт: складні випадки, виправлення помилок у Додатках» закриємо найгарячіші питання перед фінішем року!
ІПК за 30 днів і лише з центру, туристичний збір авансом і повернення переплат: що готує ДПС
Податкова хоче забрати консультації в регіонів, змусити платників чекати довше, зате дозволити спадкоємцям повертати податкові переплати померлих родичів! ДПС просуває чергове перезавантаження правил податкового адміністрування (див.законопроєкт).
Найпомітніша новація – індивідуальні податкові консультації надаватиме виключно центральний апарат ДПС, а не територіальні органи. І чекати на відповідь доведеться до 30 днів замість нинішніх 25. Також пропонують визначити, які звернення вважатимуть анонімними та не розглядатимуть, а про припинення розгляду платника мають повідомляти.
Є й хороша новина для спадкоємців: вони зможуть повертати помилково або надміру сплачені податки померлих родичів. Для цього врегулюють обмін інформацією між ДПС і нотаріусами, яким нададуть доступ до відповідних відомостей із податкового реєстру.
Перекроїти хочуть і місцеві платежі: змінити правила туристичного збору, дозволити туристичним операторам та агентам сплачувати його авансом, упорядкувати звітність із туристичного та паркувального зборів, а також уточнити нарахування плати за землю при переході ділянки від юрособи до фізособи.
Ще одна важлива зміна – ДПС зможе офіційно відновлювати платнику право виконувати податкові обов’язки на підставі показників його діяльності. Таке рішення можна буде оскаржити.
Також планують усунути неузгодженості щодо податкового боргу та податку на прибуток.
Поки це лише законопроєкт для обговорення, а не нові правила. Але якщо його ухвалять, на платників чекає чимало змін – і не всі вони означатимуть простішу та оперативніше комунікацію з податковою.
Бізнес без працівників і приміщень під підозрою: банки перевірятимуть, звідки мільйони
З 14 листопада банківські ліміти для частини ФОПів урізають майже втричі, а для окремих компаній – більш ніж удвічі. І якщо раніше бізнес міг спокійно ганяти мільйони через рахунки, то тепер банк може натиснути на гальма й попросити пояснити, звідки гроші та чому платежі такі великі.
Причина – другий етап оновленого Меморандуму про прозорість платіжного ринку.
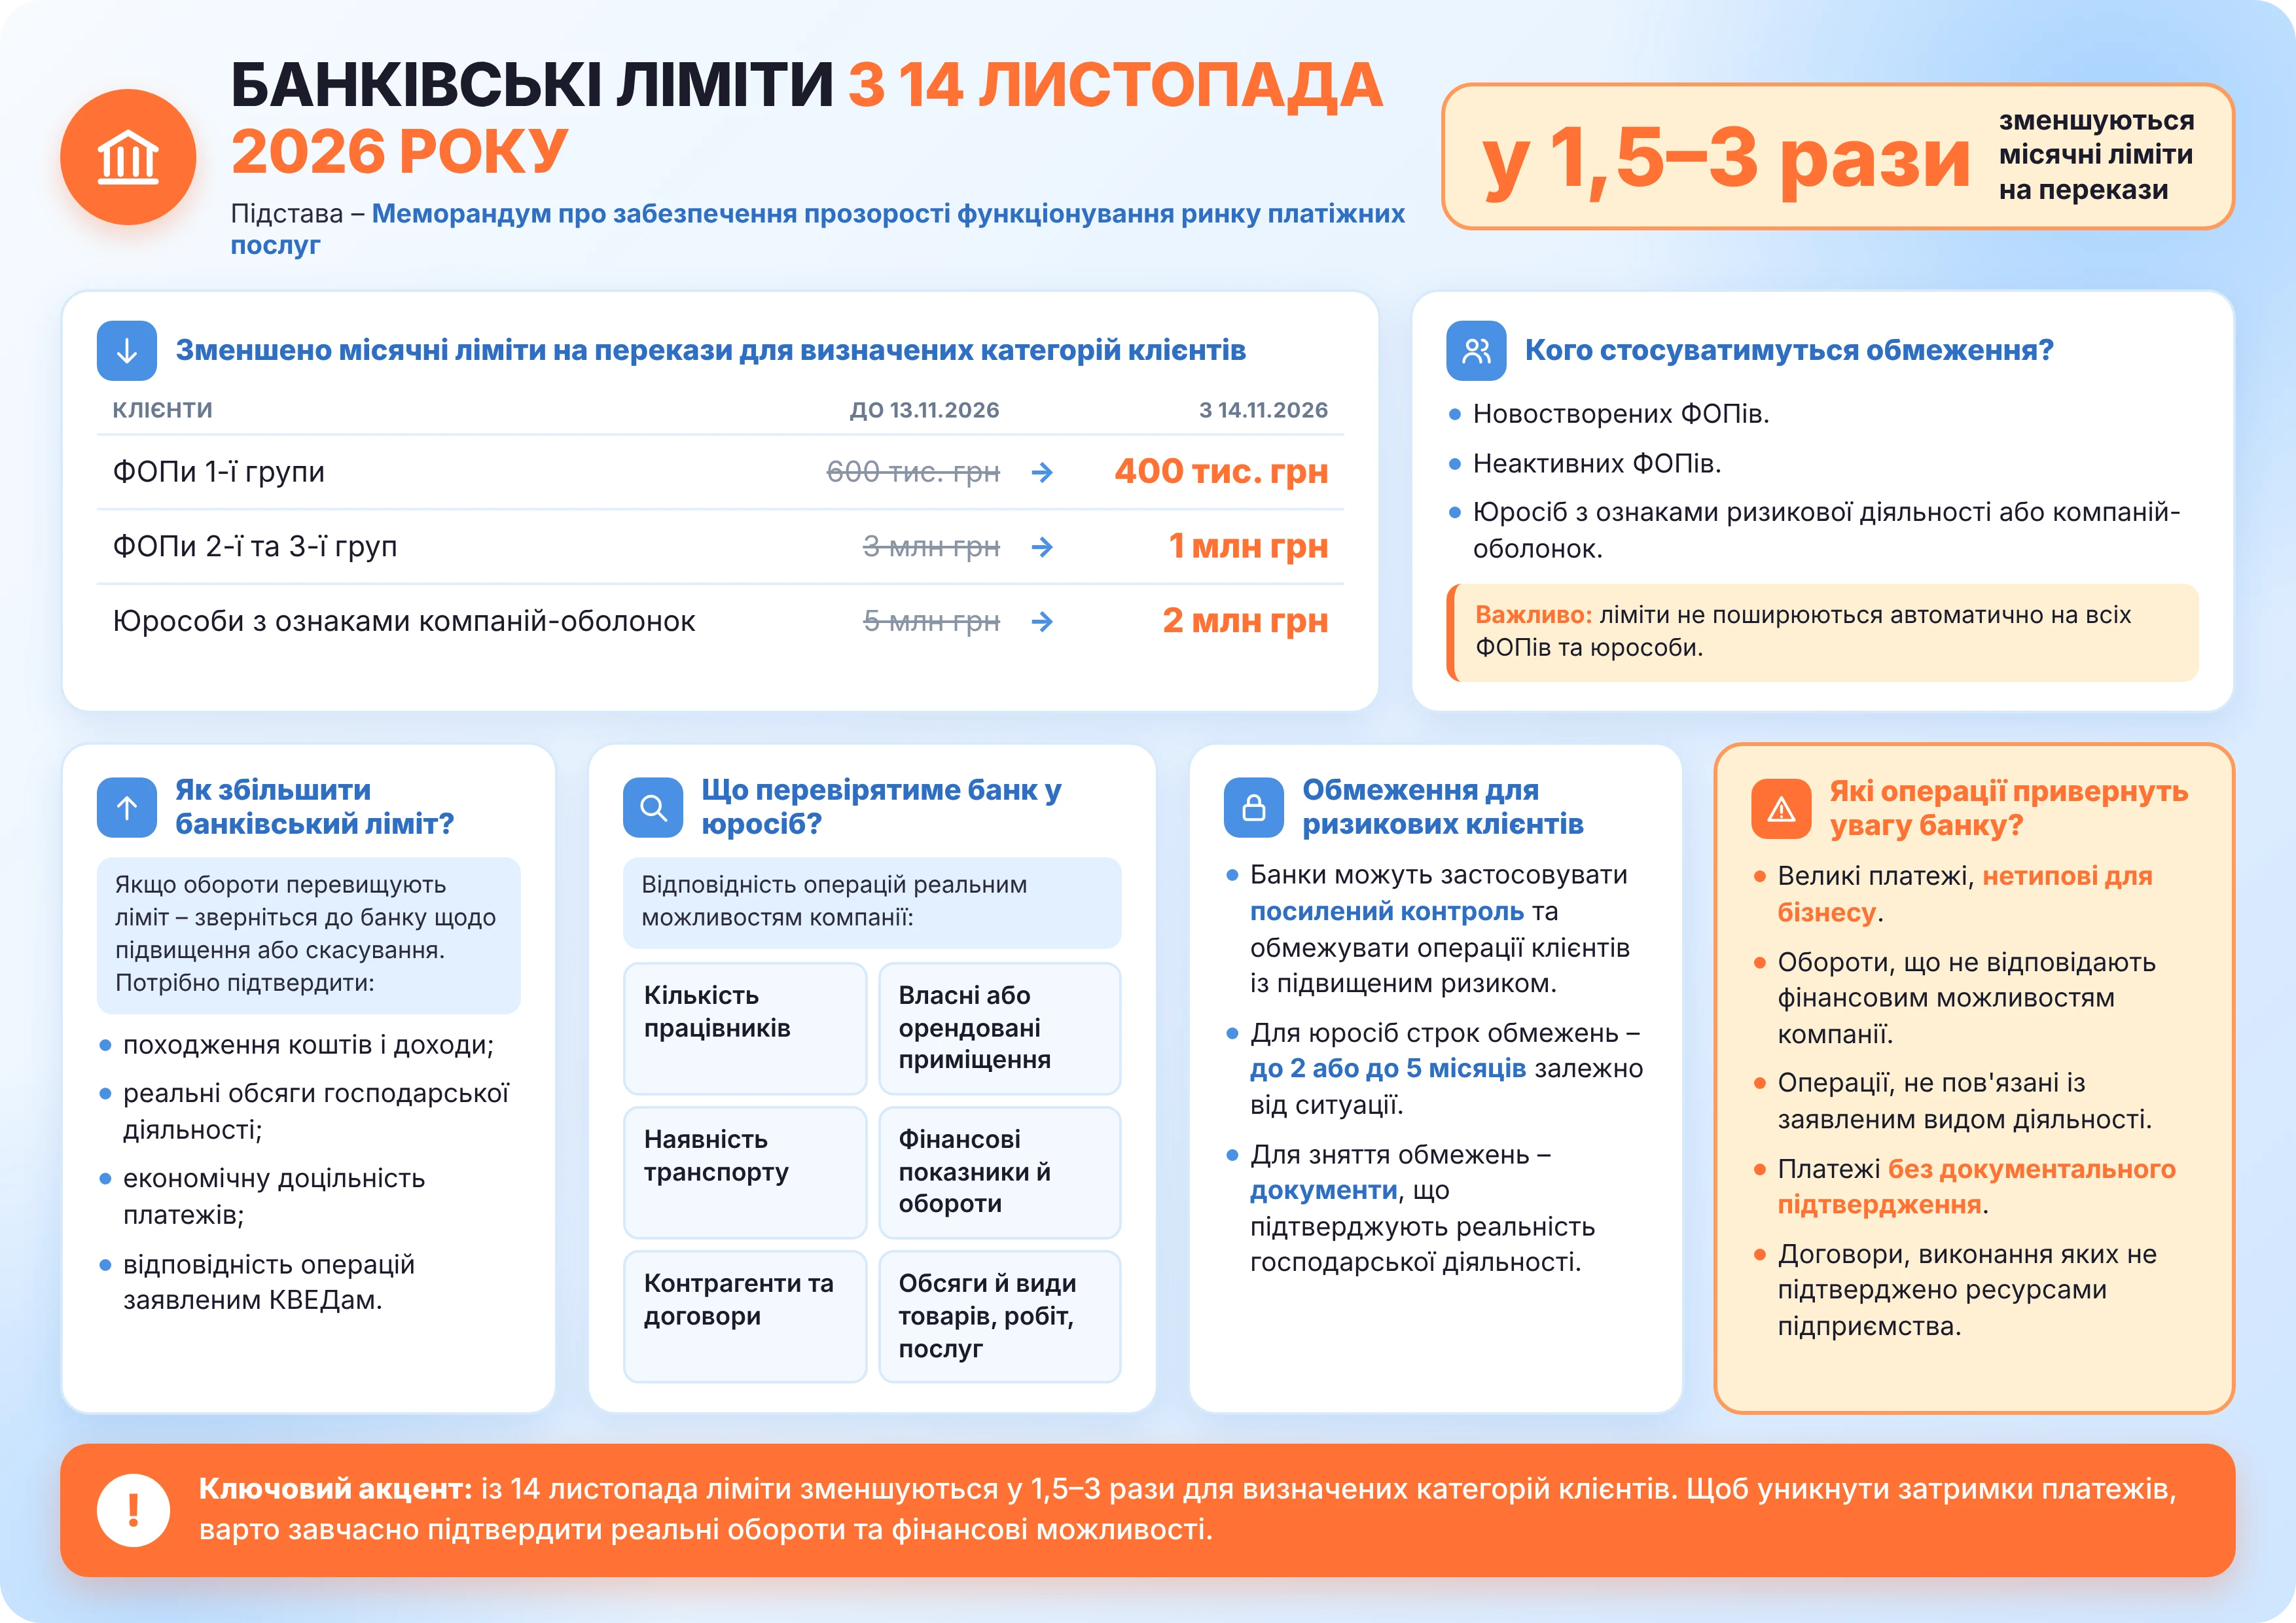
Для підприємців першої групи місячний ліміт вихідних операцій зменшують із 600 до 400 тисяч гривень, для другої та третьої груп – із 3 мільйонів до 1 мільйона. Для окремих юросіб з ознаками компаній-оболонок – із 5 до 2 мільйонів гривень.
Перевищити ліміт усе ж можна, але доведеться обґрунтувати потребу та підтвердити походження коштів.
Банк оцінюватиме не лише платежі, а й реальність бізнесу: працівників, приміщення, транспорт, договори, контрагентів та фінансові можливості. Особлива увага – новоствореним і неактивним ФОП та ризиковим компаніям. За результатами фінмоніторингу можливі додаткові обмеження операцій, зокрема на строк до двох або п’яти місяців залежно від ситуації.
Тож бухгалтерам варто вже зараз перевірити обороти, підготувати податкову звітність, договори й підтвердження доходів та за потреби звернутися до банку щодо збільшення ліміту. Бо платіж може бути цілком законним, але без документів доведеться пройти всі кола банківського фінмоніторингу.
У поміч вам Інфографіка 3.
Інфографіка 3
А щоб не з’ясовувати нові правила вже під час зупиненого платежу, перегляньте відеоогляд. У ньому – кого саме торкнуться нижчі ліміти, які документи підготувати та як переконати банк у реальності й масштабах свого бізнесу.
Банківські ліміти – лише частина проблем. Щоб завершити поточний рік без податкових пасток і впевнено увійти в новий, долучайтеся 20 листопада до вебінару «ФОП на фініші 2026 року: податкові ризики, річні ліміти, ліквідаційна звітність та нові правила оподаткування – 2027»
Хто зможе зазирнути у ваші рахунки, а кому поставлять шлагбаум? Нові правила банківської таємниці
Банківська таємниця отримає новий рівень захисту, а судам можуть закрити шлях до частини конфіденційної інформації!
Верховна Рада 11 листопада прийняла закон (законопроєкт №15555), який змінює правила розкриття банківської таємниці, отриманої Нацбанком від іноземних регуляторів.
Йдеться не про всі рахунки українців, ФОПів і компаній, а лише про інформацію, яку НБУ отримав від органів банківського нагляду інших держав. За новими правилами в цивільних і господарських справах суди не зможуть витребувати такі відомості, а заяви про їх розкриття мають залишати без задоволення.
НБУ також отримає право оскаржувати відповідні судові рішення протягом п’яти днів. А передати отриману від іноземного регулятора банківську таємницю можна буде лише за його згодою та виключно для тієї мети, на яку він дозволив її розкриття.
Мета новації – захист міжнародної банківської інформації та виконання умов євроінтеграції. Для бізнесу є важливе застереження: це не нова броня від податкової.
Законопроєкт не скасовує повноважень податківців, не змінює правил перевірок і не закриває загальний доступ до банківських виписок ФОП та підприємств.
Закон має запрацювати наступного дня після опублікування, а Кабмін матиме три місяці на приведення нормативних актів у відповідність. Докладніше зміни розглянули у статті.
Оренда за весь жовтень, а ПДФО лише 5%: податкова дозволила не ділити місяць на 22 і 9 днів
Жовтнева оренда може обійтися орендарям дешевше, ніж очікувалося: ДПС підтвердила вигідний для орендарів-юросіб підхід, що нову ставку ПДФО можна застосувати до всієї суми, навіть якщо приміщення використовували з початку місяця!
Увага! Вирішальною є дата нарахування доходу, а не період фактичного користування приміщенням (ІПК від 09.11.2026 №6494/ІПК/99-00-24-03-03; пп. 170.1.4 ПКУ зі змінами, внесеними Законом України від 15.10.2026 №5025-ІХ).
Тож якщо орендну плату за жовтень не нараховували й не виплачували до 23 жовтня, а всю суму нарахували 31 жовтня, орендар як податковий агент застосовує нову ставку 5% до повного платежу. Розподіляти суму на 22 дні за ставкою 18% та 9 днів за ставкою 5% не потрібно.
Для бухгалтерів це справжній податковий бонус: одна дата нарахування змінює ставку для всього місяця.
Але варто зважити на те, що це позиція ДПС в індивідуальній податковій консультації, яка стосується саме ситуації, коли дохід до 23 жовтня не нараховували й не виплачували. Раніше нараховані платежі автоматично під нову ставку не підпадають.
У пригоді вам можуть стати матеріали:
- Оренда під 5% замість 18%: яку ставку застосувати за жовтень і хто отримає пільгу на землю
- Оренда нерухомості у фізосіб: ПДФО знизили з 18% до 5%: що змінити орендарям
- ФОП та оренда приміщення: 30 фактів, які допоможуть уникнути проблем з податковою
- Комунальні послуги включені в орендну плату: чи можна застосовувати ПДФО 5% замість 18%
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
170 тисяч для ТЦК проти 17 тисяч для громадян: Рада підтримала штраф за незаконний військоблік
170 тисяч гривень штрафу можуть отримати представники ТЦК за незаконну постановку людини на військовий облік – покарання для посадовців пропонують зробити вдесятеро більшим, ніж штраф для звичайних громадян!
Таку поправку до законопроєкту №16013 про захист від шахрайства з банківськими рахунками (від дропів) підтримала Верховна Рада.
Йдеться про випадки, коли на військовий облік незаконно ставлять людей, які взагалі не підлягають такому обліку. Зокрема, проблема набула розголосу після випадків масової постановки жінок на військовий облік та подальшого накладення на них штрафів по 17 тисяч гривень.
Це лише один крок до наведення порядку в роботі ТЦК. Сама підтримка поправки не означає, що штрафи вже можна застосовувати. Аналогічну норму вже містить законопроєкт №15115, який раніше застряг у профільному комітеті. Парламенту також пропонують розглянути законопроєкти №15114 і №15116, які мають посилити відповідальність за порушення під час мобілізаційних заходів та захистити права громадян.


Акцизний податок
13.11.2026
Втрачені акцизні марки: як декларувати податок у листопаді 2026 – червні 2027
Запровадження електронної простежуваності обігу алкоголю, тютюнових виробів та рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Через це для платників акцизного податку змінюється і порядок відображення сум податку з втрачених марок акцизного податку. Оскільки додаток 5 до акцизної декларації вже виключено, за звітні періоди з листопада 2026-го до червня 2027 року такі показники потрібно зазначати в додатку 9, використовуючи таблиці старої форми

Бронювання, критичність
13.11.2026
Як отримати статус критично важливого підприємства: консультує Укртрансбезпека
Постанова КМУ №1328 запровадила новий механізм розгляду питань щодо визначення статусу важливих підприємств і збільшення обсягів бронювання працівників. Про новий механізм отримання критичності та бронювання розповідає Укртрансбезпека

Е-сервіс
13.11.2026
Мета діяльності, напрями та керівництво: ЄДР розширив дані
У Єдиному державному реєстрі юридичних осіб, ФОП та громадських формувань оновили API, розширивши перелік даних, доступних за запитом про громадське формування. Відтепер детальна інформація міститиме мету діяльності, напрями роботи та відомості про членів керівного органу

Пільги
13.11.2026
Помилка у застосуванні ПСП: який штраф загрожує платнику податків
Порушення норм щодо застосування податкової соціальної пільги (ПСП) з ПДФО призводить до втрати права на її отримання за всіма місцями доходу до моменту відновлення цього права. Для повернення пільги платник податку має подати заяву про відмову від неї всім роботодавцям та погасити недоплату ПДФО разом зі штрафом у розмірі 100% суми недоплати. Якщо сума штрафу не була утримана податковим агентом, її необхідно включити до річної декларації. Право на ПСП відновлюється після повного погашення заборгованості

ПДВ
13.11.2026
Списання пошкоджених обстрілом сонячних панелей: документи та ПДВ за п. 189.9 ПКУ
Підприємство є виробником електроенергії (сонячна електростанція). Унаслідок влучання уламків під час обстрілу пошкоджено сонячні панелі, які підприємство планує списати. Які документи необхідно оформити для підтвердження факту пошкодження та списання панелей? Які докази мають засвідчувати, що пошкодження сталося саме внаслідок воєнних дій? Чи можна застосувати п. 189.9 ПКУ та списати панелі без нарахування компенсуючих податкових зобов’язань з ПДВ? Яких умов потрібно дотриматися та які документи для цього необхідно мати?

Бронювання, критичність
13.11.2026
Бронювання працівників на територіях бойових дій: чи діє ліміт у 100% після Постанови №1328
Після запровадження Координаційного центру з питань бронювання підприємства не втратили можливості бронювати до 100% військовозобов’язаних працівників. Для критично важливих підприємств, які розташовані та фактично працюють на територіях можливих або активних бойових дій, відповідна норма залишається чинною. Мінекономіки також підтвердило, що процедура збільшення ліміту бронювання не змінилася


Інше
13.11.2026
Пошкодження майна внаслідок війни: алгоритм дій для бухгалтера від ДПС у 2026 році
Пошкодження або знищення майна внаслідок бойових дій – це не лише матеріальні втрати для бізнесу, а й необхідність правильно оформити документи та врахувати податкові наслідки. Щоб підтвердити збитки, підприємцям потрібно зафіксувати обставини події, провести інвентаризацію та відобразити результати в обліку. Окремий порядок діє у разі втрати первинних документів або неможливості виконувати податкові обов’язки. ДПС також передбачила можливість добровільно повідомити про пошкоджене чи знищене майно – онлайн або в паперовій формі

Перевірки, штрафи
13.11.2026
До Комплексного плану перевірок на 2027 рік увійшло 17722 суб'єкти: наказ від 12.11.2026 №164
ДРС затвердила наказом від 12.11.2026 №164 комплексний план планових перевірок суб’єктів господарювання на 2027 рік. До плану перевірок увійшло 17722 госпсуб'єкти. До нього включають підприємства та ФОП, які одночасно потрапили до планів перевірок різних органів державного нагляду. Перевірити, чи є ваш бізнес у проєкті комплексного плану, можна онлайн на порталі ДРС або за допомогою спеціального сервісу від 7eminar, який ми вже оновлюємо

Виробництво
13.11.2026
Чи є послуги з кондиціонування та опалення виробництвом і як розрахувати їх собівартість
ТОВ – керуюча компанія ТЦ на загальній системі оподаткування та з реєстрацією платником ПДВ. Основний КВЕД – 68.32. Підприємство надає комплекс послуг з обслуговування майна торговельного центру за договорами з фіксованою вартістю. Окремо передбачена компенсація вартості комунальних послуг – електроенергії та водопостачання. У складі будівлі ТЦ є котельня, від якої здійснюватиметься опалення. Чи вважаються виробництвом послуги з кондиціонування приміщень із використанням електроенергії та послуги з опалення приміщень із використанням газу? Чи потрібно в такому разі формувати виробничу собівартість цих послуг? Як правильно розрахувати собівартість послуг з опалення та скласти калькуляцію? Які витрати слід відображати на рахунку 91 «Загальновиробничі витрати», а які – на рахунку 903 «Собівартість реалізованих робіт і послуг»?

Військовий облік
13.11.2026
Мобілізація з 18 років: чи готують відповідний законопроєкт
У Верховній Раді не зареєстровано законопроєктів про зниження мобілізаційного віку, а саме питання наразі не обговорюється. Про це заявила народна депутатка Ірина Борзова, коментуючи чутки, які поширюють у Telegram-каналах. Вона наголосила, що мобілізаційний вік в Україні починається з 25 років, і виступила проти його зниження
Е-сервіс
13.11.2026
Електронний суд не працюватиме 17.11.2026 з 20:00 до 23:59: в чому причина
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 17.11.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами

Сільгоспдіяльність
13.11.2026
Зменшення НГО через Постанову №495: позиція ДП щодо єдиного податку IV групи та орендної плати
ДПС роз’яснила, як застосовувати знижену нормативну грошову оцінку сільськогосподарських земель після набрання чинності Постановою №495. Зміна НГО протягом 2026 року сама по собі не дає підстав перерахувати задекларований єдиний податок IV групи за цей рік. Водночас нова оцінка може вплинути на розрахунок мінімального податкового зобов’язання та орендні платежі, але з урахуванням дати початку її застосування і умов договорів оренди. Розглянемо, що потрібно врахувати аграріям, перш ніж подавати уточнюючі декларації та переглядати орендну плату
Податкова та фінзвітність
13.11.2026
Податкова звітність мобілізованого ФОП: строки та додатки
ФОП, які проходять військову службу за мобілізацією або контрактом під час особливого періоду, мають право на податкові пільги. На час служби їх звільняють від нарахування та сплати ПДФО, єдиного податку й військового збору, а також від подання відповідної звітності. Розглянемо, у яких випадках декларація не потрібна, а коли потрібна та які додатки слід до неї включити
ІТ, Дія Сіті, Дефенс Сіті
13.11.2026
Вартість обладнання, наданого гіг-спеціалісту резидентом Дія Сіті, оподатковується як додаткове благо
Державна податкова служба роз’яснила порядок оподаткування вартості обладнання, яке резидент Дія Сіті надає гіг-спеціалісту для виконання робіт або надання послуг за гіг-контрактом. За позицією податківців, така вартість включається до оподатковуваного доходу гіг-спеціаліста як додаткове благо
Відрядження, підзвітні кошти
13.11.2026
Чи підтверджує лист митниці право на неоподатковувані добові водіям у 2026 році, – позиція ДПС
Перевізник отримав від митниці офіційний лист із даними про перетин кордону автобусами та зазначенням ПІБ водіїв, дат і часу поїздок. Проте ДПС наголошує: такий документ не підтверджує факту перебування за кордоном саме працівника і не дає підстав не оподатковувати добові. Для застосування податкової пільги потрібні відмітки в паспорті, довідка ДПСУ або інші належні первинні документи. Інакше виплачені добові включають до оподатковуваного доходу водія
Бронювання, критичність
13.11.2026
З 13 листопада діє Наказ Міноборони №368: які критерії для підприємств ОПК вже чинні
Міноборони наказом від 15 жовтня 2026 року №368 внесло зміни до критеріїв визначення підприємств, установ і організацій оборонно-промислового комплексу, авіабудівної галузі та космічної діяльності такими, що мають важливе значення для національної економіки. Зокрема, в абзаці першому пункту 3 критеріїв цифри «1–3» замінено на «1–5»
Кадрова робота
13.11.2026
Вимкнули світло на кілька годин: чи потрібно оформлювати простій і платити працівникам
Відключення електроенергії може стати підставою для оформлення простою, навіть якщо обладнання зупинилося лише на кілька годин і працівники продовжили роботу після відновлення живлення. Роботодавцю потрібно зафіксувати причину та тривалість зупинення, видати наказ і окремо відобразити години простою в табелі. Оплачують такий час у розмірі не менш ніж 2/3 тарифної ставки або окладу, якщо простій виник не з вини працівника. Розглянемо, як правильно оформити простій через відключення світла та чому не можна примушувати працівників іти у відпустку за власний рахунок
Пенсія, соцпільги
13.11.2026
Батько оформлює допомогу «єЯсла»: з 13 листопада діють нові вимоги
Кабмін уточнив порядок отримання допомоги для догляду за дитиною «єЯсла», якщо за її призначенням звертається батько. Постановою №1403 від 11.11.2026 визначено, які додаткові документи він має подати, зокрема підтвердження виходу на роботу на умовах повного робочого часу та надання відпустки для догляду за дитиною. Водночас для окремих випадків – смерті матері, позбавлення її батьківських прав або проживання дитини з батьком за відповідним рішенням – передбачено винятки