

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС роз’яснила, як оподатковувати орендну плату за нежитлове приміщення за жовтень 2026 року після зміни ставки ПДФО з 23 жовтня. Якщо орендодавцю – фізичній особі дохід нараховано 31 жовтня, орендар як податковий агент застосовує ставку 5% до всієї суми орендної плати, не розподіляючи її за днями користування приміщенням
Підприємство є орендарем нежитлового приміщення за договором оренди. Відповідно до умов договору, сторони щомісяця підписують акт наданих послуг, який складається орендодавцем останнього календарного дня звітного місяця. Приміщення використовується Підприємством протягом усього жовтня 2026 року, нарахування орендної плати планується 31 жовтня 2026 року.
Підприємство запитало:
Податківці нагадали, що 23.10.2026 набрав чинності Закон України від 15.10.2026 №5025-ІХ «Про внесення змін до Кодексу щодо особливостей оподаткування податком на додану вартість операцій з дистанційного продажу товарів, які переміщуються (пересилаються) через митний кордон України у міжнародних поштових та експрес-відправленнях», яким внесено зміни до пп. 170.1.4 Податкового кодексу України (далі – ПКУ).
Вони вказали, що у разі якщо Товариством (орендарем нежитлового приміщення) здійснюється нарахування доходу у вигляді орендної плати на користь фізичної особи (орендодавця) після 23.10.2026, то такий дохід:
оподатковується Товариством як податковим агентом під час його нарахування податком на доходи фізичних осіб за ставкою 5% від усієї суми нарахованої орендної плати.
Джерело: ІПК від 09.11.2026 №6494/ІПК/99-00-24-03-03
Оренда нерухомості: як застосовувати ставку 5% ПДФО у жовтні 2026 року
Надання фізособою майна в оренду: як декларувати та які податки сплачувати
ФОП та оренда приміщення: 30 фактів, які допоможуть уникнути проблем з податковою
Договір оренди авто до 31 жовтня, повернули 30-го: чи законно вимагати плату за весь місяць
Комунальні послуги включені в орендну плату: чи можна застосовувати ПДФО 5% замість 18%
ДПС роз’яснила порядок відображення виплат у зв’язку з тимчасовою втратою працездатності, які самозайнята особа отримує від Пенсійного фонду України. Такі суми відображаються за ознакою доходу «127»: у графах 3а та 3 зазначають нарахований і фактично виплачений дохід, у графах 4а, 4, 5а та 5 – відповідно нараховані й перераховані ПДФО та військовий збір
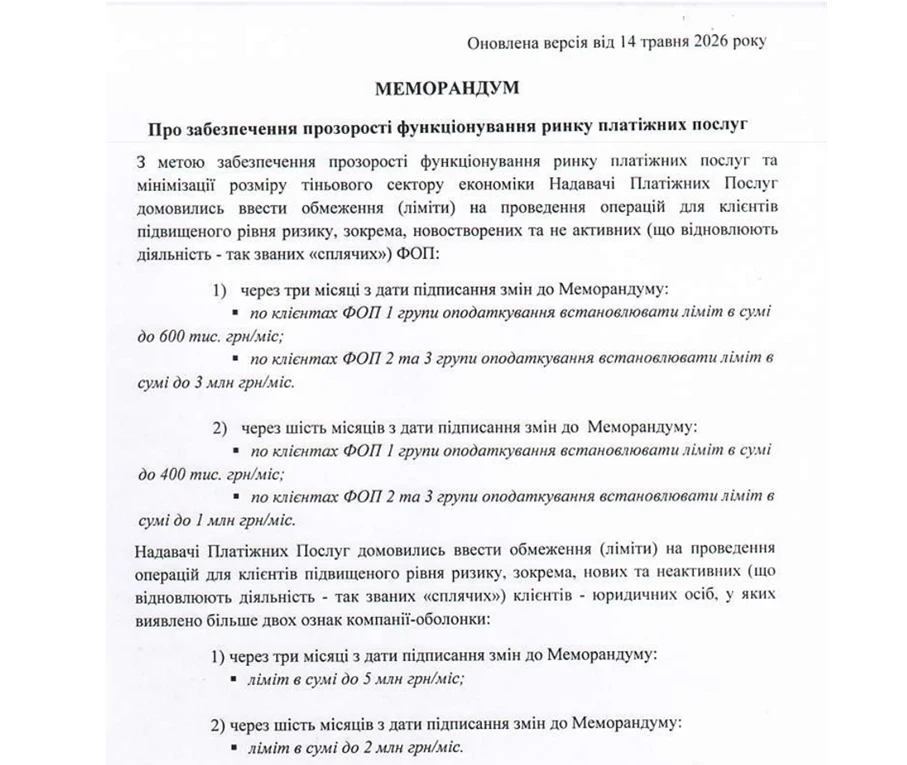
Банки посилюють єдність підходів до фінмоніторингу та контролю операцій клієнтів. Як зміняться ліміти на операції для бізнесу з 14 листопада, кого стосуватимуться оновлені підходи та на які операції підприємцям і компаніям варто звернути особливу увагу?
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Від початку роботи у вересні 2025 року Офіси податкових консультантів надали понад 226 тис. консультацій, з них 185,6 тис. – за січень–жовтень 2026 року. Майже 99% опитаних позитивно оцінили якість обслуговування, а мережа консультаційних пунктів наразі налічує 20 Офісів та 93 онлайн-пункти
ДПС роз’яснила порядок заповнення додатка 4ДФ до Розрахунку ЮО та додатка ФІЗ-4ДФ до Розрахунку ФОП/НПД щодо фізичних осіб, які через релігійні переконання відмовилися від РНОКПП. Якщо в ID-картці такої особи у відповідному полі проставлено слово «відмова», у звітності зазначають дев’ятизначний номер паспорта
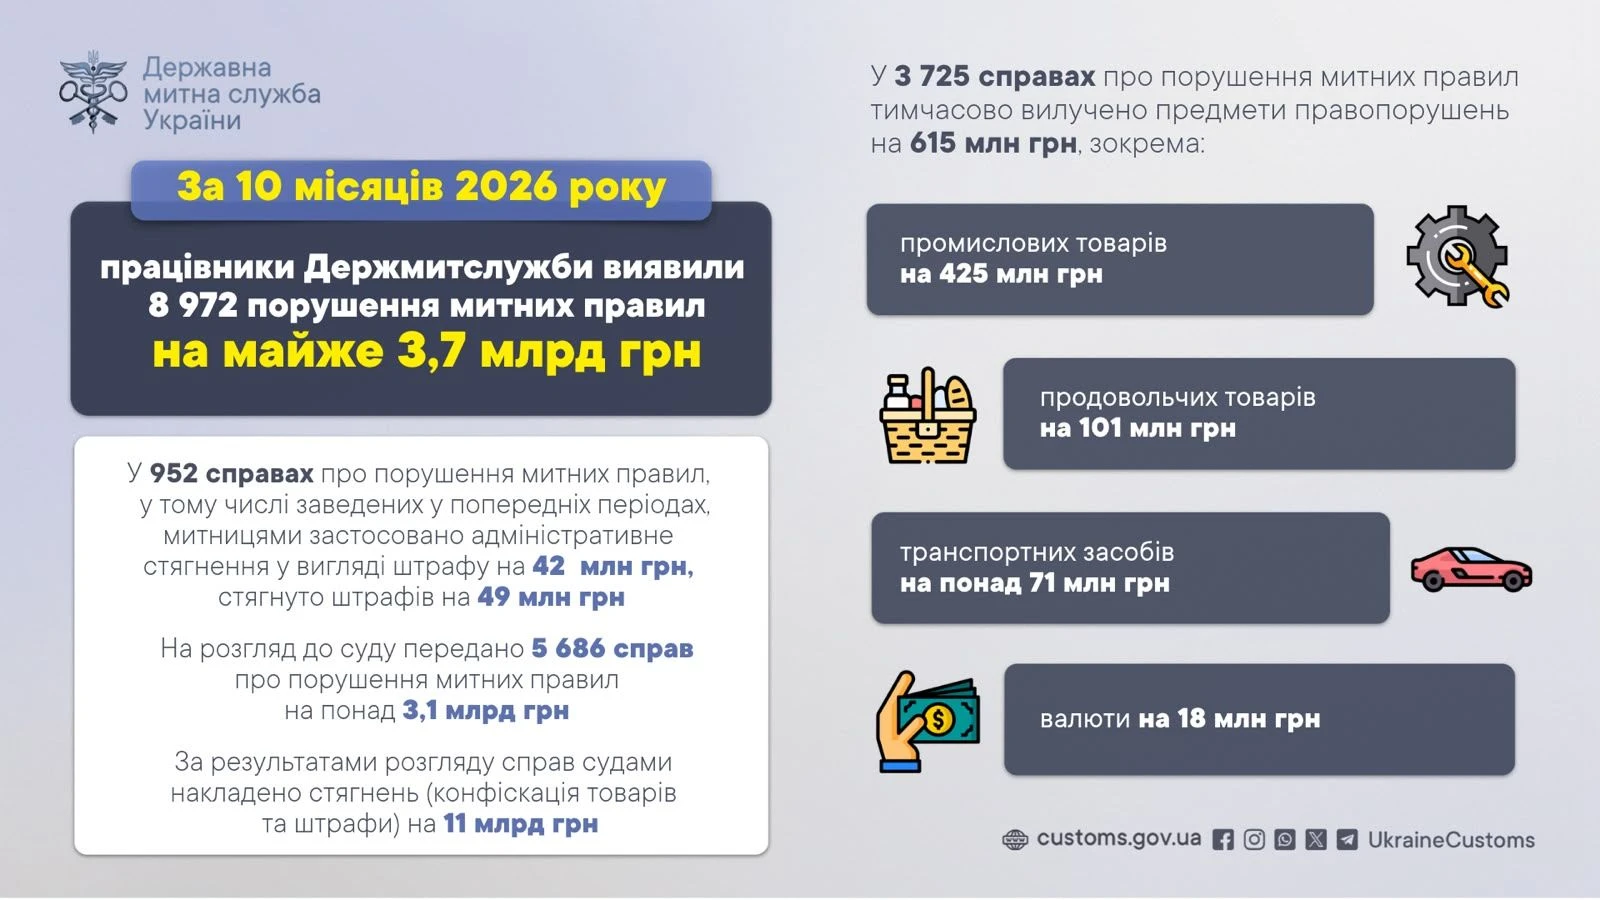
Кількість виявлених порушень митних правил збільшилася на 11% порівняно з аналогічним періодом минулого року. У 3725 справах тимчасово вилучено предмети правопорушень на 615 млн грн, а за результатами судового розгляду справ, зокрема заведених у попередні періоди, накладено стягнень на 11 млрд грн
ДПС роз’яснила, як оподатковується допомога по вагітності та пологах, отримана ФОП від Пенсійного фонду України, та чи може підприємець продовжувати роботу під час дії листка непрацездатності. Такі виплати не включаються до підприємницького доходу, не оподатковуються ПДФО та військовим збором, а здійснення господарської діяльності за умови дотримання вимог спрощеної системи не заборонено
Верховний Суд роз’яснив умови звільнення працівника за систематичне невиконання трудових обов’язків за пунктом 3 частини першої статті 40 КЗпП. Новий дисциплінарний проступок не обов’язково має бути таким самим, як попередній: достатньо чинного попереднього стягнення та нового доведеного винного порушення без поважних причин
ДПС роз’яснила, чи потрібно роботодавцю відображати в додатку 4ДФ або ФІЗ-4ДФ кошти, сплачені працівником ФОПу за послуги під час відрядження. Оскільки роботодавець лише компенсує працівнику витрати на відрядження, відображати таку оплату в зазначених додатках він не зобов’язаний
КГС ВС розглянув спір щодо оскарження рішення загальних зборів ТОВ, які уточнили дату звільнення директорки та визначили її статус до цієї дати, хоча окремого питання про відсторонення в порядку денному не було. Верховний Суд пояснив, що сама відмінність формулювань не свідчить про порушення: вирішальним є те, чи розглянули збори нове самостійне питання, яке спричинило окремі правові наслідки
ДПС роз’яснила, за якою ознакою доходу податковому агенту відображати в додатку 4ДФ до Розрахунку ЮО державну допомогу у вигляді мікрогранту на створення або розвиток бізнесу. Відповідно до Довідника ознак доходів фізичних осіб, державна допомога, яку ФОП отримує з бюджетів та фондів, відображається за ознакою доходу «157»
ДПС надала ІПК щодо сплати єдиного внеску фізичною особою – підприємцем третьої групи за період відпустки у зв’язку з вагітністю та пологами. Податківці зазначили, що відповідно до норм, які діяли до 1 жовтня 2025 року, ЄСВ із допомоги по вагітності та пологах сплачується за рахунок коштів державного бюджету, але не менше мінімального страхового внеску
НБУ спростив порядок отримання валютних ліцензій фінансовими компаніями та ломбардами для надання кредитів у гривні фізичним особам-нерезидентам. Тепер валютну ліцензію можна буде отримувати одночасно з ліцензією на фінансову діяльність або розширенням її обсягу, подавши лише додаткову заяву. Для чинних установ також передбачено перехідний спрощений порядок
Якщо протягом операційного дня платник не отримав квитанції про прийняття, неприйняття або зупинення реєстрації податкової накладної чи розрахунку коригування, він може перевірити дані в ЄРПН через Електронний кабінет. Для з’ясування причин відсутності квитанції ДПС рекомендує звернутися до Контакт-центру та детально описати ситуацію
Конституційний Суд визнав конституційною частину третю статті 119 КЗпП, але наголосив, що її зміни у 2022 році не могли бути підставою для припинення виплати суддівської винагороди мобілізованим суддям. Такі виплати регулюються виключно законом про судоустрій, а призов на військову службу не припиняє конституційного статусу судді та пов’язаних із ним гарантій. Відповідну позицію КСУ виклав у Рішенні від 04.11.2026 №14-р(ІІ)/2026
У телеграм-каналах поширюють інформацію про вилучення з обігу банкнот номіналом 50 і 200 грн старого зразка. Насправді НБУ розпочав їх поступову заміну ще 1 листопада 2024 року, але ці банкноти залишаються дійсними платіжними засобами: ними можна розраховуватися без обмежень, а спеціально обмінювати їх не потрібно
Плануєте подарувати земельну ділянку або отримати її у спадок? Для правильного визначення податку важливо не переплутати нормативну та експертну грошову оцінку землі. Саме експертна оцінка використовується для розрахунку ПДФО з вартості подарованої чи успадкованої ділянки. Розповідаємо, хто звільняється від оподаткування, коли потрібно сплатити 5% та який документ підтвердить вартість землі

Оплата за оренду приміщення, укладену між двома ФОП, може надходити від третьої особи – наприклад, дружини орендаря. Законодавство дозволяє таке виконання зобов’язання, якщо замовником у договорі залишається ФОП, а саме він підписує акти наданих послуг. У такому разі ризику втрати статусу платника єдиного податку для орендодавця немає. Водночас важливо, щоб замовником не була юрособа чи ФОП на загальній системі – тоді виникне порушення правил для 2 групи

ФОП єдинник подав заяву про закриття діяльності 28.11.2025 року. Податковою службою надіслано запит про проведення документальної позапланової невиїзної перевірки, але не надано наказ на проведення перевірки. Чи може це слугувати причиною не надання документів для перевірки?

