

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
З 23.10.2026 року набрав чинності Закон України від 15.10.2026 №5025-IX «Про внесення змін до Податкового кодексу України щодо особливостей оподаткування податком на додану вартість операцій з дистанційного продажу товарів, які переміщуються (пересилаються) через митний кордон України у міжнародних поштових та експрес-відправленнях» (далі – Закону № 5026). Серед низки змін – новації у порядку оподаткування доходів фізичних осіб від надання нерухомості в оренду. З’ясуємо, що саме змінилося
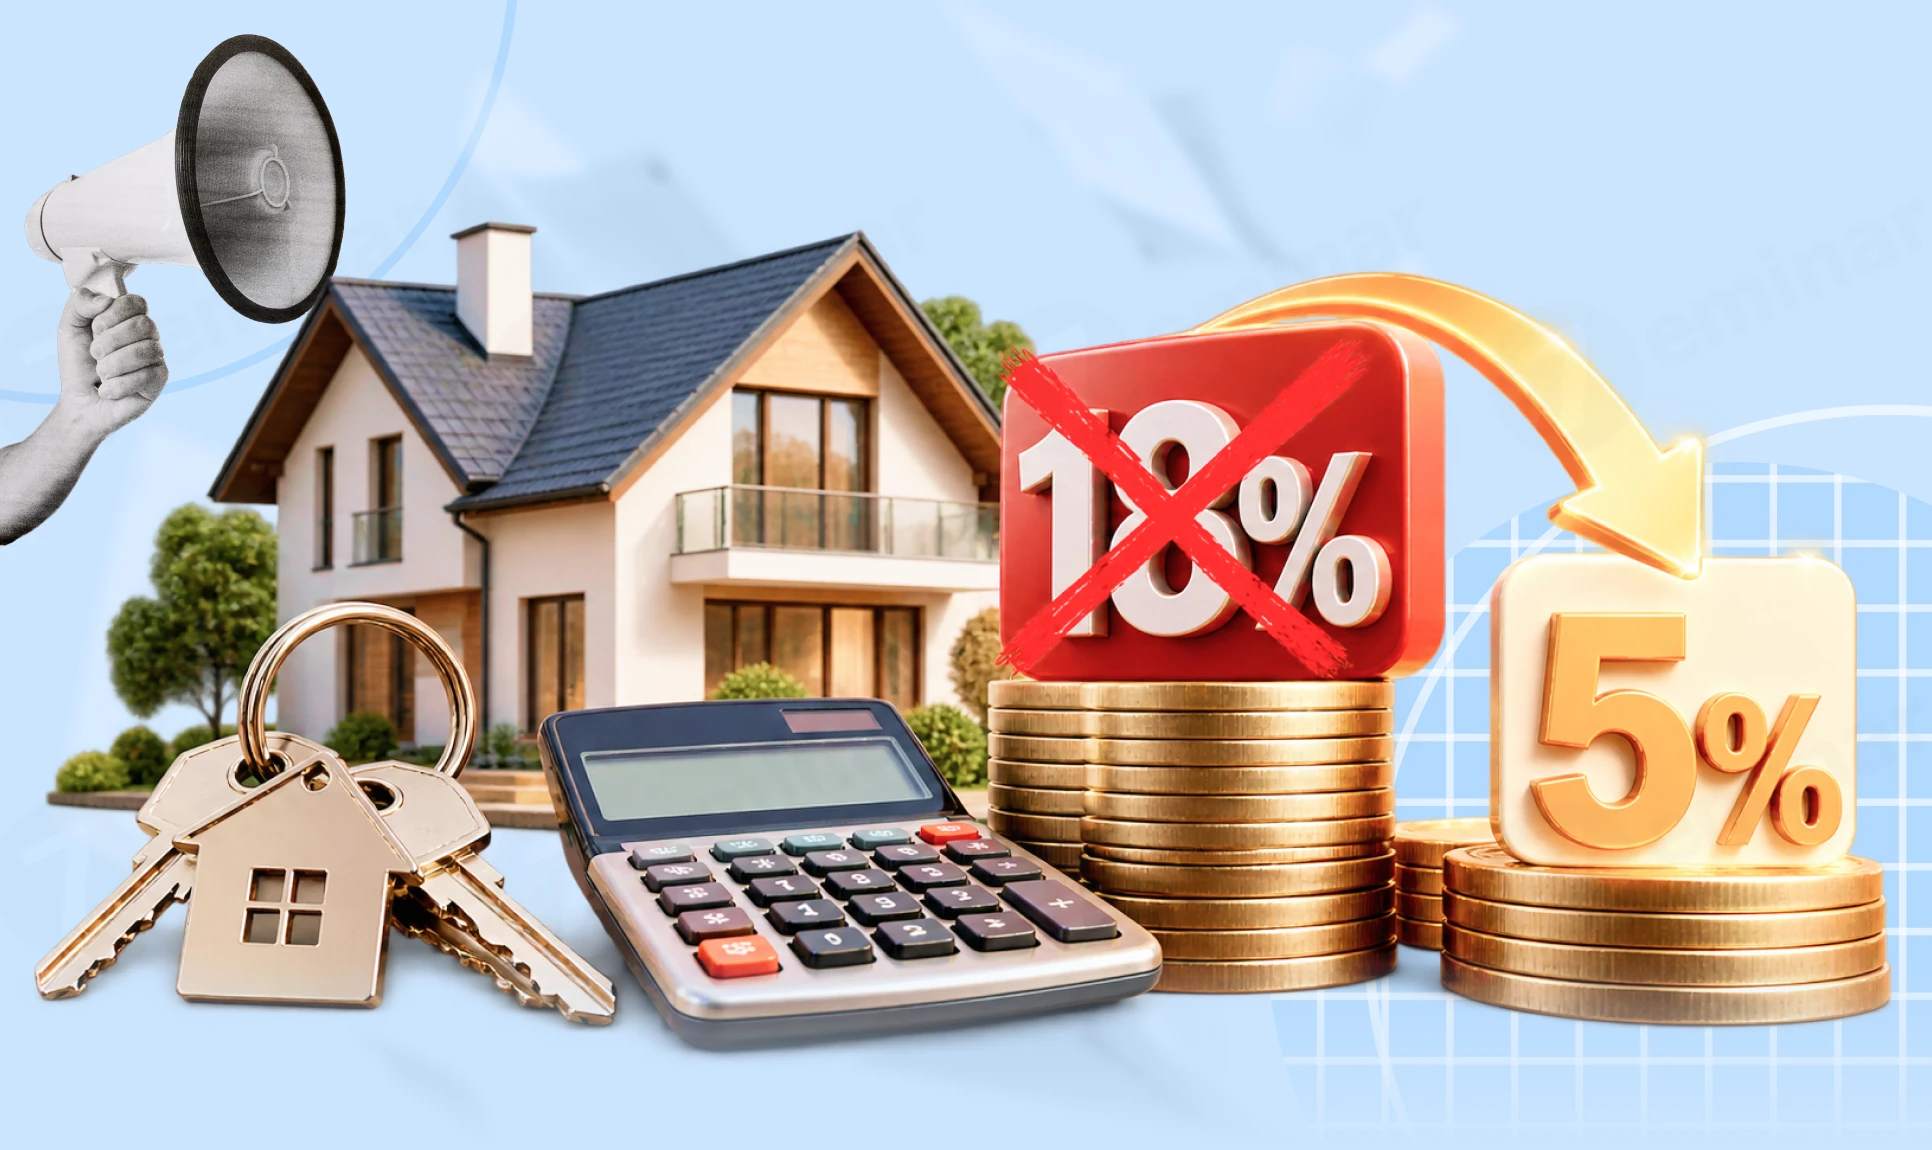
Раніше у пп. 170.1.4 Податкового кодексу України (ПКУ) було вказано, що доходи фізосіб від надання нерухомості в оренду (суборенду, емфітевзис), житловий найм (піднайм) оподатковуються податковим агентом під час їх нарахування (виплати) за ставкою, визначеною пунктом 167.1 ПКУ, тобто за ставкою 18%.
Але нова редакція пп. 170.1.4 ПКУ наразі має таке формулювання:
170.1.4. Доходи, зазначені у підпунктах 170.1.1–170.1.3 цього пункту (крім доходів від надання в оренду об’єктів житлової та/або нежитлової нерухомості (їх частин), оподатковуються податковим агентом під час їх нарахування (виплати) за ставкою, визначеною пунктом 167.1 статті 167 цього Кодексу.
Доходи від надання в оренду об’єктів житлової та/або нежитлової нерухомості (їх частин) оподатковуються податковим агентом під час їх нарахування (виплати) за ставкою, визначеною пунктом 167.2 статті 167 цього Кодексу.
Тобто з 23.10.2026 порядок оподаткування податком на доходи фізичних осіб (ПДФО) доходів від надання в оренду майна залежить від того, який саме об’єкт нерухомості передано в оренду:
Зокрема, це стосується оренди земельних ділянок сільськогосподарського призначення, земельних часток (паїв) та майнових паїв.
Зверніть увагу! Ставка військового збору не змінюється і становить 5%
Отже, щодо об’єктів житлової та нежитлової нерухомості (їхніх частин) загальний розмір утримань із доходів від оренди нерухомості становить 10% (5% ПДФО + 5% ВЗ) замість попередніх 23% (18% ПДФО + 5% ВЗ).
Як і раніше, податок нараховується та утримується податковим агентом (орендарем — юридичною особою або ФОП) під час безпосереднього нарахування або виплати орендного платежу.
Якщо орендна плата за житлове чи нежитлове приміщення становить 10 000 грн на місяць, то:
До 23.10.2026 року:
Фізособа-орендодавець отримувала 7 700 грн.
З 26.10.2026 за новими правилами:
Фізособа-орендодавець отримує 9 000 грн.
Економія орендодавця становить 1300 грн щомісяця.
Порівняльна таблиця податкового навантаження до та після 23.10.2026
Вид доходу від оренди / Складові податку | До 23.10.2026 | З 23.10.2026 (Закон № 5025) |
1. Оренда житлової та нежитлової нерухомості (та їх частин) | ||
ПДФО | 18% | 5% |
Військовий збір | 5% | 5% |
Загальне податкове навантаження | 23% | 10% |
2. Оренда земель сільгосппризначення, паїв та майна | ||
ПДФО | 18% | 18% |
Військовий збір | 5% | 5% |
Загальне податкове навантаження | 23% | 23% |
Оскільки зміна ставки ПДФО протягом жовтня, то важливо з’ясувати, як саме нараховується податок за цей місяць. Очевидно, що це залежить від того, в який саме день місяця відбулося нарахування або виплата орендної плати.
Нарахування або виплата орендної плати здійснені до 22 жовтня 2026 року (включно).
Якщо орендну плату за жовтень було нараховано або фактично виплачено у період з 1 по 22 жовтня, то застосовувалися старі правила, тобто ставка ПДФО – 18%, військовий збір – 5%.
Нарахування або виплата орендної плати здійснюються з 23 жовтня 2026 року.
Якщо орендний дохід за жовтень нараховується наприкінці місяця (наприклад, 31 жовтня 2026 року) або виплачується починаючи з 23 жовтня, застосовуються нові правила, тобто ставка ПДФО – 5%, військовий збір – 5%.
Втім варто також врахувати роз’яснення ДПС щодо цього питання, адже у податківців може бути своє бачення.
Варто додати, що в ПКУ також внесені зміни щодо порядку сплати ПДФО, якщо орендарем є фізособа.
У зміненому пп. 170.1.5 ПКУ передбачено:
170.1.5. Якщо орендар є фізичною особою, яка не є самозайнятою особою, особою, відповідальною за нарахування та сплату (перерахування) податку до бюджету, є платник податку - орендодавець. При цьому:
а) дохід такого платника податку - орендодавця від надання в оренду об'єктів житлової та/або нежитлової нерухомості (їх частин) оподатковується за ставкою, визначеною пунктом 167.2 статті 167 цього Кодексу;
б) дохід такого платника податку - орендодавця від надання в оренду об'єктів нерухомості (їх частин), інших, ніж зазначені в підпункті "а" цього підпункту, оподатковується за ставкою, визначеною пунктом 167.1 статті 167 цього Кодексу;
в) такий платник податку - орендодавець за результатами звітного року зобов'язаний подати річну податкову декларацію і самостійно сплатити податок до бюджету. При цьому в річній податковій декларації поряд із доходами від надання в оренду об'єктів нерухомості (їх частин) не зазначаються доходи, передбачені пунктом 179.2 статті 179 цього Кодексу, за умови що у платника податку не виникає обов'язку подавати річну податкову декларацію відповідно до інших положень цього Кодексу;
г) у разі вчинення нотаріальної дії щодо посвідчення договору оренди об'єктів нерухомості нотаріус зобов'язаний надіслати інформацію про такий договір контролюючому органу за податковою адресою платника податку - орендодавця за формою та у спосіб, встановлені Кабінетом Міністрів України. За порушення порядку та/або строків подання зазначеної інформації нотаріус несе відповідальність, передбачену статтею 1191 цього Кодексу;
Ці зміни внесені також з 23.10.2026 року відповідно до Закону України від 09.06.2026 №4903-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України щодо впровадження міжнародного автоматичного обміну інформацією про доходи, отримані через цифрові платформи, та оподаткування таких доходів».
Фактично у новій редакції пп. 170.1.5 ПКУ диференційовано ставки оподаткування доходів від оренди нерухомості (адже раніше в ПКУ не було передбачено окремих ставок для різних видів нерухомості).
При цьому як і раніше збережено ключове правило:
Також без змін залишилася вимога про обов'язок нотаріуса повідомляти податковий орган про посвідчений договір оренди нерухомості.
Також дещо змінено порядок декларування доходів орендодавця-фізособи (пп. 170.1.5 ПКУ).
Раніше орендодавець повинен був:
Наразі щоквартальна сплата скасована. Тепер орендодавець подає річну декларацію, самостійно визначає податкове зобов'язання і сплачує ПДФО за результатами року. Тобто адміністрування для фізосіб суттєво спрощено.
З'явилося нове спеціальне правило:
Це також суттєво спрощує подання декларації.
ФОП орендує приміщення для бізнесу: чи можна списати комунальні платежі у витрати у 2026 році
Договори оренди держмайна пропонують продовжувати ще на чотири місяці після воєнного стану: ВРУ
Придбали або орендували земельну ділянку на протязі року: як відзвітувати з плати за землю
Облікова політика для оренди: як правильно прописати тривалість операційного циклу у 2026 році
Чи обов'язково подавати в податкову повідомлення про втрату та пошкодження документів, внаслідок воєнних дій ст. 44.5 ПКУ (через 5 днів, потім акт, висновки комісії через 10 днів). ТОВ на єдиному податку, без ПДВ, КВЕД 68.20. Чи можливо краще відновлювати документи без сповіщення податкової? Та якщо вже подали, то чи буде це на контролі податкової, з подальшою можливою перевіркою, після закінчення строків відновлення документів?
ФОП іде з декрету в декрет, за себе ЄСВ не сплачувала – користувалась пільгою. Проте 3 місяці перед відкриттям лікарняного та в місяць лікарняного ЄСВ було сплачено. Після надання заяви-розрахунку, ПФ відхилив її та надав відповідь, що місяці, в які ЄСВ було сплачено фондом як роботодавцем – виключаються із розрахунку, в тому числі й ті, де ФОП сплачувала внески за себе сама. Не можу зрозуміти, платити ЄСВ ФОПу за себе, чи ні, враховуються ці суми в розрахунок? Як діяти правильно?
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Учасники бойових дій мають право на дострокову пенсію за віком: чоловіки – після досягнення 55 років за наявності щонайменше 25 років страхового стажу, жінки – з 50 років за стажу не менше 20 років. Таку пенсію можуть призначити незалежно від того, чи продовжує людина працювати або проходити військову службу. Також законодавство передбачає право на достроковий вихід на пенсію для окремих категорій членів сімей загиблих захисників

У статті розглянемо, хто, щодо яких доходів та коли має сплачувати ПДФО, за якими ставками та чи є пільги зі сплати цього податку. Зупинимось також на порядку розрахунку податку на доходи фізичних осіб, особливостях його декларування для різних категорій платників та відповідальності за несплату чи несвоєчасну сплату
Законопроєкт №15397, який готують до другого читання, передбачає нові вимоги до облаштування, утримання та контролю за укриттями. Серед пропозицій – щомісячні перевірки, встановлення відеоспостереження за бюджетні кошти та заборона використовувати готові укриття для побутових і культурних потреб. Також планують уточнити обов’язки співвласників багатоквартирних будинків: обстеження підземних приміщень і можливість включати витрати на облаштування та утримання укриттів у плату за управління будинком – за рішенням співвласників
КМУ постановою від 21 жовтня 2026 року №1306 визначив тарифні розряди для працівників ДУ «Центр клінічної якості та безпеки МОЗ України». Для керівника, начальників відділів, завідувачів секторів і фахівців установи встановлено відповідні тарифні розряди за Єдиною тарифною сіткою. Крім того, під час визначення граничних посадових окладів застосовуватиметься додатковий коефіцієнт підвищення 3
Хочемо проводити річну інвентаризацію. ТОВ має лише директора. Але має договір із консалтинговою фірмою, яка надає послуги бухобліку. Чи можуть працівники консалтингової фірми бути у складі інвентаризаційної комісії, та як це оформити?
З метою оподаткування податком на доходи фізичних осіб вартості земельної ділянки, як об’єкта подарунку (спадщини), застосовується оціночна вартість, яка визначається за допомогою експертної грошової оцінки земельної ділянки
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому

Державна податкова служба надала роз'яснення щодо специфіки оподаткування, подання звітності та підтвердження легальності доходів ФОП третьої групи єдиного податку, які призвані на військову службу під час мобілізації, але продовжують провадити господарську діяльність та отримувати дохід
Питання щодо дотримання вимог Повітряної тривоги : 1. Чи потрібно, щоб працівники, які працюють дистанційно, були запрошені на нараду/збори колективу, для ознайомлення під підпис з наказом про порядок роботи під час тривог та інструкціями? 2. Діяльність підприємства знаходиться за двома адресами, в одному місці працюють структурні підрозділи, за іншою адресою працює адмінкорпус. Як потрібно правильно організувати оформлення документів і ознайомлення працівників і робітників під підпис з Наказами про порядок роботи під час тривог? 3. Адмінкорпус працює в офісі, який розташований в бізнес -центрі( в якому укриття немає), як оформити документи в такому випадку і чи потрібно організовувати укриття до 04.12? 4. Чи є інформація, щодо дотримання технічних норм при створенні на території підприємства спеціальних зон (наприклад, правило «двох стін» або укріплені внутрішні приміщення без вікон)?
Е–лікарняний є основним документом, що підтверджує тимчасову непрацездатність працівника. Він формується на основі електронного медичного висновку лікаря та відображається в особистому кабінеті роботодавця на вебпорталі Пенсійного фонду України. Оплата е–лікарняного здійснюється після набуття ним статусу «Готовий до сплати», зазвичай через 7 днів після відкриття
Запуск еАкцизу знову переносять. Спочатку повноцінне запровадження Електронної системи планували з 1 січня 2026 року. Законом України від 03.12.2025 №4698-IX (далі – Закон №4698) цей строк перенесли на 1 листопада 2026 року. Тепер прийнятий 13.10.2026 Закон за законопроєктом №15532 від 21.08.2026 передбачає другу зміну дати запуску – на 1 липня 2027 року. Станом на 17.10.2026 у картці законопроєкту №15532 зазначено статус «Готується на підпис». Нові строки ще не набрали чинності. Нижче розглядаємо строки, передбачені прийнятим документом; до набрання ним чинності діють попередні норми
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Підприємство отримує та оплачує послуги з охорони, водопостачання. Якою датою постачальник повинен виписати ПН: датою оплати чи останнім днем місяця, якщо оплата проводиться в поточному місяці за поточний місяць?
Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працювали через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням. За повідомленнями НАІС і Дії доступ до послуг відновлено