Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Законодавча ініціатива щодо перенесення строків запуску системи «еАкциз», яка активно обговорювалася наприкінці 2025 року, відтворилася в прийнятті Закону №4698, який вже підписав Президент. Перенесення дати запуску системи «еАкциз» на 1 листопада 2026 року безпосередньо впливає на ключові закони, що регулюють цю сферу. Розглянемо ці зміни
Ще більше аналізу змін, які вносить новий Закон №4698 у матеріалах: Клуб «білого бізнесу»: що зміниться з 1 січня 2026 року, Податкові, акцизні та інші новації: що змінює Закон №4689
1. Зміни до Закону України від 29.06.2023 №3173-IX «Про внесення змін до Податкового кодексу України та інших законів України у зв'язку із запровадженням електронної простежуваності обігу алкогольних напоїв, тютюнових виробів та рідин, що використовуються в електронних сигаретах» (далі – Закон №3173).
Закон №3173 є базовим документом, який запровадив саму концепцію електронної акцизної марки та системи простежуваності.
Суть зміни: основні положення цього закону, які мали набрати чинності з 1 січня 2026 року, переносяться на 1 листопада 2026 року.
Наслідки:
2. Зміни до Закону України від 18.06.2024 №3817-IX «Про державне регулювання виробництва і обігу спирту етилового, спиртових дистилятів, біоетанолу, алкогольних напоїв, тютюнових виробів, тютюнової сировини, рідин, що використовуються в електронних сигаретах, та пального» (далі – Закон №3817).
Закон №3817 встановлює загальні правила регулювання ринку, включаючи відповідальність за порушення.
Суть зміни: норми, пов'язані з функціонуванням Електронної системи та контролем за обігом товарів з е-марками, які мали запрацювати з 1 січня 2026 року, також переносяться на 1 листопада 2026 року.
Наслідки:
В основному стосуються узгодження дат – зокрема, зміни до порядку визначення валютного курсу при нарахуванні акцизного податку в деяких випадках.
Абзаци п'ятий-десятий частини другої статті 39-1 ПКУ містять опис процедури визначення валютних курсів для визначення зобов'язання з акцизного податку з тютюнових виробів, рідин що використовуються в електронних сигаретах, тютюнової сировини та тютюнових відходів.
Для розрахунку акцизного податку на тютюнові вироби, рідини для е-сигарет, тютюнову сировину та відходи використовується офіційний курс НБУ, що діяв на 00:00 годин 1-го числа того півріччя, яке передувало півріччю, коли відбулася операція.
Відтермінування впровадження е-акцизу вплинуло на текст абзаців шостого та сьомого: дати були очікувано синхронізовані.
Абзац шостий стосується купівлі паперових марок акцизного податку.
Було | Стало |
Період застосування встановлених цим абзацом правил визначення курсу мав би тривати тільки до 1 січня 2026 року, поки діяла, за попереднім законодавством, система паперових марок | До 31 жовтня 2026 року включно, тому що впровадження електронних марок перенесено, а застосування паперових – продовжено |
Абзац сьомий стосується придбання електронних марок (а саме формування унікального ідентифікатора та/або внесення до Електронної системи)
Було | Стало |
Застосування порядку визначення валютного курсу, встановленого цим абзацом, вже з 1 січня 2026 року | З 1 листопада 2026 року, через перенесення запуску системи еАкцизу |
3. Зміни до постанов Кабміну
Законодавчі зміни не змінюють фундаментальних принципів роботи Електронної системи, а лише коригують терміни її впровадження та деякі технічні аспекти.
Функціонал системи, як і раніше, має забезпечувати повну простежуваність товарів від виробника/імпортера до кінцевого споживача.
Останній пункт нового Закону №4698, якщо він буде прийнятий, передбачає:
4. Кабінету Міністрів України у тримісячний строк з дня набрання чинності цим Законом: 1) привести свої нормативно-правові акти у відповідність із цим Законом; 2) забезпечити приведення міністерствами та іншими центральними органами виконавчої влади їх нормативно-правових актів у відповідність із цим Законом. |
Це означає, що зміни мають бути внесеними переважно до постанов Кабінету Міністрів України, які деталізують порядок роботи системи «еАкциз». Мета цих змін – узгодити дати набрання чинності цих документів з новою датою запуску системи.
Зокрема, буде запроваджено внесення правок до таких постанов КМУ:
Отже, зміни до функціоналу системи є мінімальними (уточнення стандартів якості друку), тоді як основний масив правок стосується синхронізації дат у всьому пакеті нормативно-правових актів, що регулюють запровадження «еАкцизу»
А тепер узагальнимо ці зміни:
Основні зміни термінів обігу акцизних марок/запуску електронної системи
Подія | Було (стара редакція) | Стало (згідно із законопроєктом №4698) |
Запуск Електронної системи | 1 січня 2026 року | 1 листопада 2026 року |
Припинення маркування паперовими марками | До 1 січня 2026 року | До 1 листопада 2026 року |
Термін обігу товарів з паперовими марками | До 1 липня 2027 року (18 місяців з 01.01.2026) | До 1 травня 2028 року (18 місяців з 01.11.2026) |
Вилучення з обігу товарів з паперовими марками | З 2 липня 2027 року | З 2 травня 2028 року |
Облік залишків невикористаних паперових марок | Станом на 1 січня 2026 року | Станом на 1 листопада 2026 року |
Товари з паперовими марками тепер можна продавати в роздрібній торгівлі до 1 травня 2028 року (тобто, попереду два з половиною роки безперешкодного продажу таких товарів).
Виробникам та імпортерам можна продавати товари, вироблені або імпортовані до 01.11.2026 року, без е-марки, тільки з паперовими марками, після офіційного запуску е-акцизу з 1 листопада 2026 року, ще півтора роки – до 01.05.2028.
Перенесено дату повернення невикористаних паперових марок – тепер ця дата 01 листопада 2026 року.
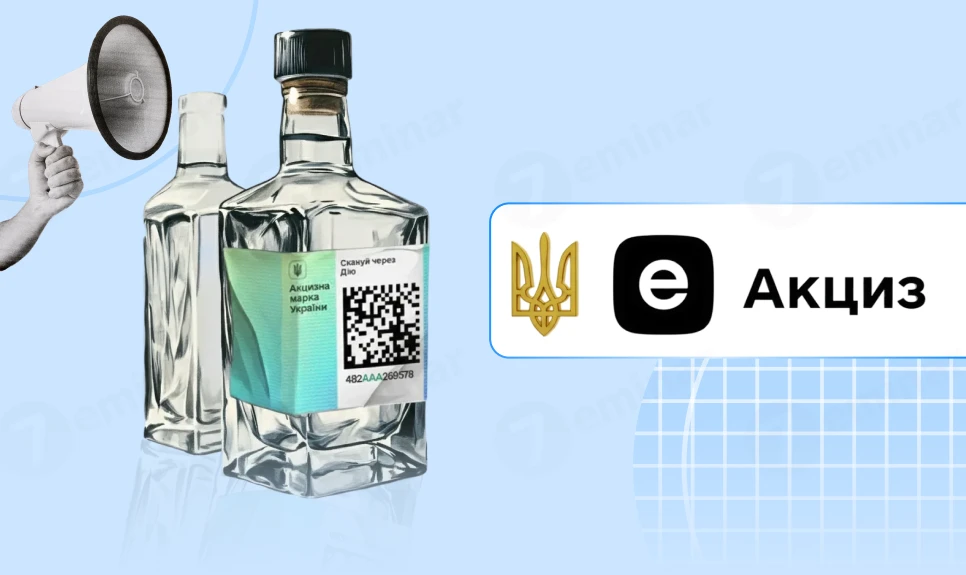
Маркування підакцизних товарів здійснюватиметься шляхом нанесення графічного елемента електронної марки акцизного податку. Така марка міститиме Датаматрікс-код (DataMatrix) та елементи, придатні для візуального зчитування – перші 12 символів унікального ідентифікатора.
Ідентифікатор наноситиметься на кожну окрему пачку тютюнових виробів, пляшку алкогольного напою або ємність із рідиною для електронних сигарет. Це передбачено Порядком маркування, затвердженим постановою КМУ від 30.08.2022 №890.
Маркування забезпечуватимуть економічні оператори під час виробництва товарів в Україні, до ввезення на митну територію або в режимі митного складу – до випуску у вільний обіг. Нанесення має унеможливлювати заміну чи повторне використання марок та не перекривати обов’язкову інформацію.
У разі друку марок на фізичних носіях вони мають наноситись так, щоб їх неможливо було зняти без пошкодження, із збереженням читабельності обов’язкових реквізитів.
Для окремих видів тютюнових виробів (сигарети, сигарили, ТВЕН) передбачено нанесення марок безпосередньо під час виробництва. Продукція з країн ЄС має містити унікальні ідентифікатори, що дозволяють її відстеження в Електронній системі.
Також встановлено вимоги до символіки DataMatrix-кодів, якості друку, характеристик обладнання для зчитування та способу нанесення групових ідентифікаторів на транспортну упаковку. Разом із маркою може зазначатися спосіб сканування для інформування споживачів віком від 18 років про легальність товару.
Захисний елемент на тютюнових виробах. Нанесення спеціального захисного елемента на пачки сигарет (додатково до е-марки) буде необов'язковим весь період часу до настання моменту вступу України до ЄС, а цей момент, як відомо, наразі жодними документами не визначений.
Отже, якщо виробник вирішить його наносити, з 1 січня 2026 року він робитиме це за власний кошт (раніше передбачалося, що це може бути безоплатно).
Вимоги щодо встановлення спеціальних контрольно-пропускних систем на підприємствах набирають чинності з 1 квітня 2026 року, але в дію вводяться з 1 грудня 2026 року.
Доступ до реєстрів. На період воєнного стану доступ до державних реєстрів, що стосуються обігу підакцизних товарів, обмежено. Порядок доступу визначає Кабмін. Зміни, що вносяться Законом №4689, вказують:
крім оприлюднення інформації з Єдиного реєстру ліцензіатів та місць обігу пального в частині суб’єктів господарювання, які отримали ліцензії на право роздрібної торгівлі пальним.
Отже, внаслідок змін – тепер буде дозволено публікувати дані з Єдиного реєстру ліцензіатів у частині роздрібної торгівлі пальним.
Правила для інтернет-торгівлі. Запровадження правил електронної торгівлі підакцизними товарами передбачено Законом №3817. І вони мали запрацювати, згідно Перехідними положенням цього закону, з 27 січня 2026 року. Тепер – тільки з 1 листопада 2026 року.
Конкретні норми, що регулюють ці правила, містяться у пункті 10 частини другої та частині дев’ятій статті 71 цього Закону. Вони встановлюють, що продаж алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет через інтернет-магазини дозволяється за таких умов:
Впровадження цих правил пов'язане із запуском системи електронної простежуваності (е-акциз). У зв'язку з технічною неготовністю, запуск системи е-акциз було вирішено перенести на 1 листопада 2026 року, що, відповідно, відтерміновує і набрання чинності зазначеними правилами інтернет-торгівлі.
Закон запроваджує оновлений детальний графік запуску електронної системи для уникнення організаційних та технічних труднощів, які виникали раніше.
Підготовчий етап (до кінця 2025 року):
До 1 січня 2026 року Мінцифри має розробити та оприлюднити на своєму офіційному вебсайті план тестування всіх компонентів Електронної системи.
Етап 1: Тестовий режим (січень-жовтень 2026 року):
Етап 2: Підготовка до роботи (жовтень 2026 року):
Етап 3: Обов’язкове застосування (з 1 листопада 2026 року):
Що це означає для бізнесу:
Пільговий період для штрафів:
Нагадаємо штрафи, які маються на увазі (стаття 73 частина друга Закону №3817):
9) здійснення операцій з виробництва та/або ввезення на митну територію України, та/або оптової та/або роздрібної торгівлі товарами (продукцією), що підлягають маркуванню графічними елементами електронних марок акцизного податку, без реєстрації суб’єкта господарювання в Електронній системі у порядку, визначеному цим Законом, як економічного оператора - 100 відсотків вартості таких товарів (продукції), вироблених та/або реалізованих, та/або які зберігаються, та/або які транспортуються; 10) здійснення операцій з відвантаження товарів (продукції), що підлягають маркуванню графічними елементами електронних марок акцизного податку, без АЕД, складеного в Електронній системі або створеного відповідно до статті 56 цього Закону, - 10 відсотків вартості таких товарів (продукції); 39) здійснення операцій з отримання та зберігання товарів (продукції), що підлягають маркуванню графічними елементами електронних марок акцизного податку, без АЕД, складеного в Електронній системі або створеного відповідно до статті 56 цього Закону (крім випадків зберігання товарів (продукції), у яких виявлені недоліки та щодо яких за допомогою програмних засобів Електронної системи складено повідомлення, передбачені частиною першою статті 60 цього Закону, зберігання товарів (продукції) з погашеними електронними марками акцизного податку з метою повернення виробнику/імпортеру - 10 відсотків вартості таких товарів (продукції) |
Отже, наприклад, там, де штраф встановлений до загального розміру операції у розмірі 10% – до 30 квітня 2027 року буде застосований в десять разів менший, тобто фактично 1%, а там де 100% операції – буде застосовано всього 10%, а з 1 травня 2027 року до 31 жовтня 2027 року – відповідно він збільшиться втричі, і тільки після 31 жовтня буде застосований в повному обсязі.
Важливо, що зменшені штрафи будуть застосовуватися незалежно від дати виявлення правопорушення та дати прийняття контролюючим органом рішення про застосування фінансових санкцій у вигляді штрафу.
Читайте більше:
еАакциз: як бухгалтеру підготуватися до змін
Звіт про використання марок акцизного податку: інструкція заповнення
Запуск еАкцизу відкладено на 1 листопада 2026 року: проєкт Постанови
Підвищення податків у 2025 – 2026: які законопроєкти на порядку денному
Бізнес закликає відтермінувати запуск еАкцизу на 10 місяців: з 1 листопада 2026
Чи може директор підприємства самостійно виконувати функції служби охорони праці, чи потрібно призначати окремого фахівця? Це залежить насамперед від кількості працівників і дотримання вимог законодавства про охорону праці. На підприємствах із чисельністю 50 і більше працівників необхідно створити службу охорони праці, тоді як у менших підприємствах передбачені інші варіанти організації цієї роботи. Розглянемо, коли директор може виконувати такі функції, які вимоги до його підготовки та як правильно оформити відповідні обов’язки

Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

ФОП бажає у 2027 році припинити діяльність на невизначений термін, але не закривати (не ліквідовувати) його. 1. Чи є можливість подати таку заяву через портал Дія і яку назву має даний документ? 2. Якщо це 2-га група, то податки можна не сплачувати?

Фермерське господарство придбало земельну ділянку на електронному аукціоні, але не могло вільно нею розпоряджатися через податкову заставу, оформлену за боргами попередньої власниці. Податкова відмовилася знімати обтяження, тож підприємство звернулося по допомогу до Ради бізнес-омбудсмена. Після аналізу законодавства та судової практики й взаємодії з ДПС питання вдалося вирішити – податкову заставу припинили. Розповідаємо, як захистити права нового власника нерухомості та що варто знати про податкову заставу майна

Оподаткування міжнародних перевезень ПДВ залежить від статусу перевізника та виду послуг, які надає експедитор. Розглянемо ключові правила нарахування ПДВ та складання податкових накладних під час міжнародних перевезень

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень

У Верховній Раді зареєстрували законопроєкт №16171, який стосується виплати пенсій на виконання судових рішень. Документ пропонує забезпечити щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, у повному розмірі, а заборгованість за минулі роки обліковувати окремо та погашати в установленому порядку. Ініціатива спрямована на врегулювання питання виконання судових рішень у солідарній пенсійній системі
Зареєстрована податкова накладна не гарантує збереження права на податковий кредит, якщо платник ПДВ не врахував її у декларації. Виправити ситуацію можна протягом 365 календарних днів із дати складення податкової накладної або розрахунку коригування. Якщо пропустити цей строк, право на податковий кредит за документом буде втрачено

В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Платники податків, для яких установлено особливий порядок державної реєстрації та відомості про яких не містяться в ЄДР, у разі ліквідації або реорганізації зобов’язані подати заяву за формою №8-ОПП. Зробити це можна як у паперовому вигляді, так і в електронній формі через Електронний кабінет із дотриманням вимог законодавства
Працевлаштування неповнолітніх в Україні передбачає особливі вимоги до роботодавців – від віку прийняття на роботу до тривалості робочого часу, медоглядів і відпусток. Розглянемо ключові правила працевлаштування неповнолітніх, які має знати кожен роботодавець, щоб дотриматися трудового законодавства
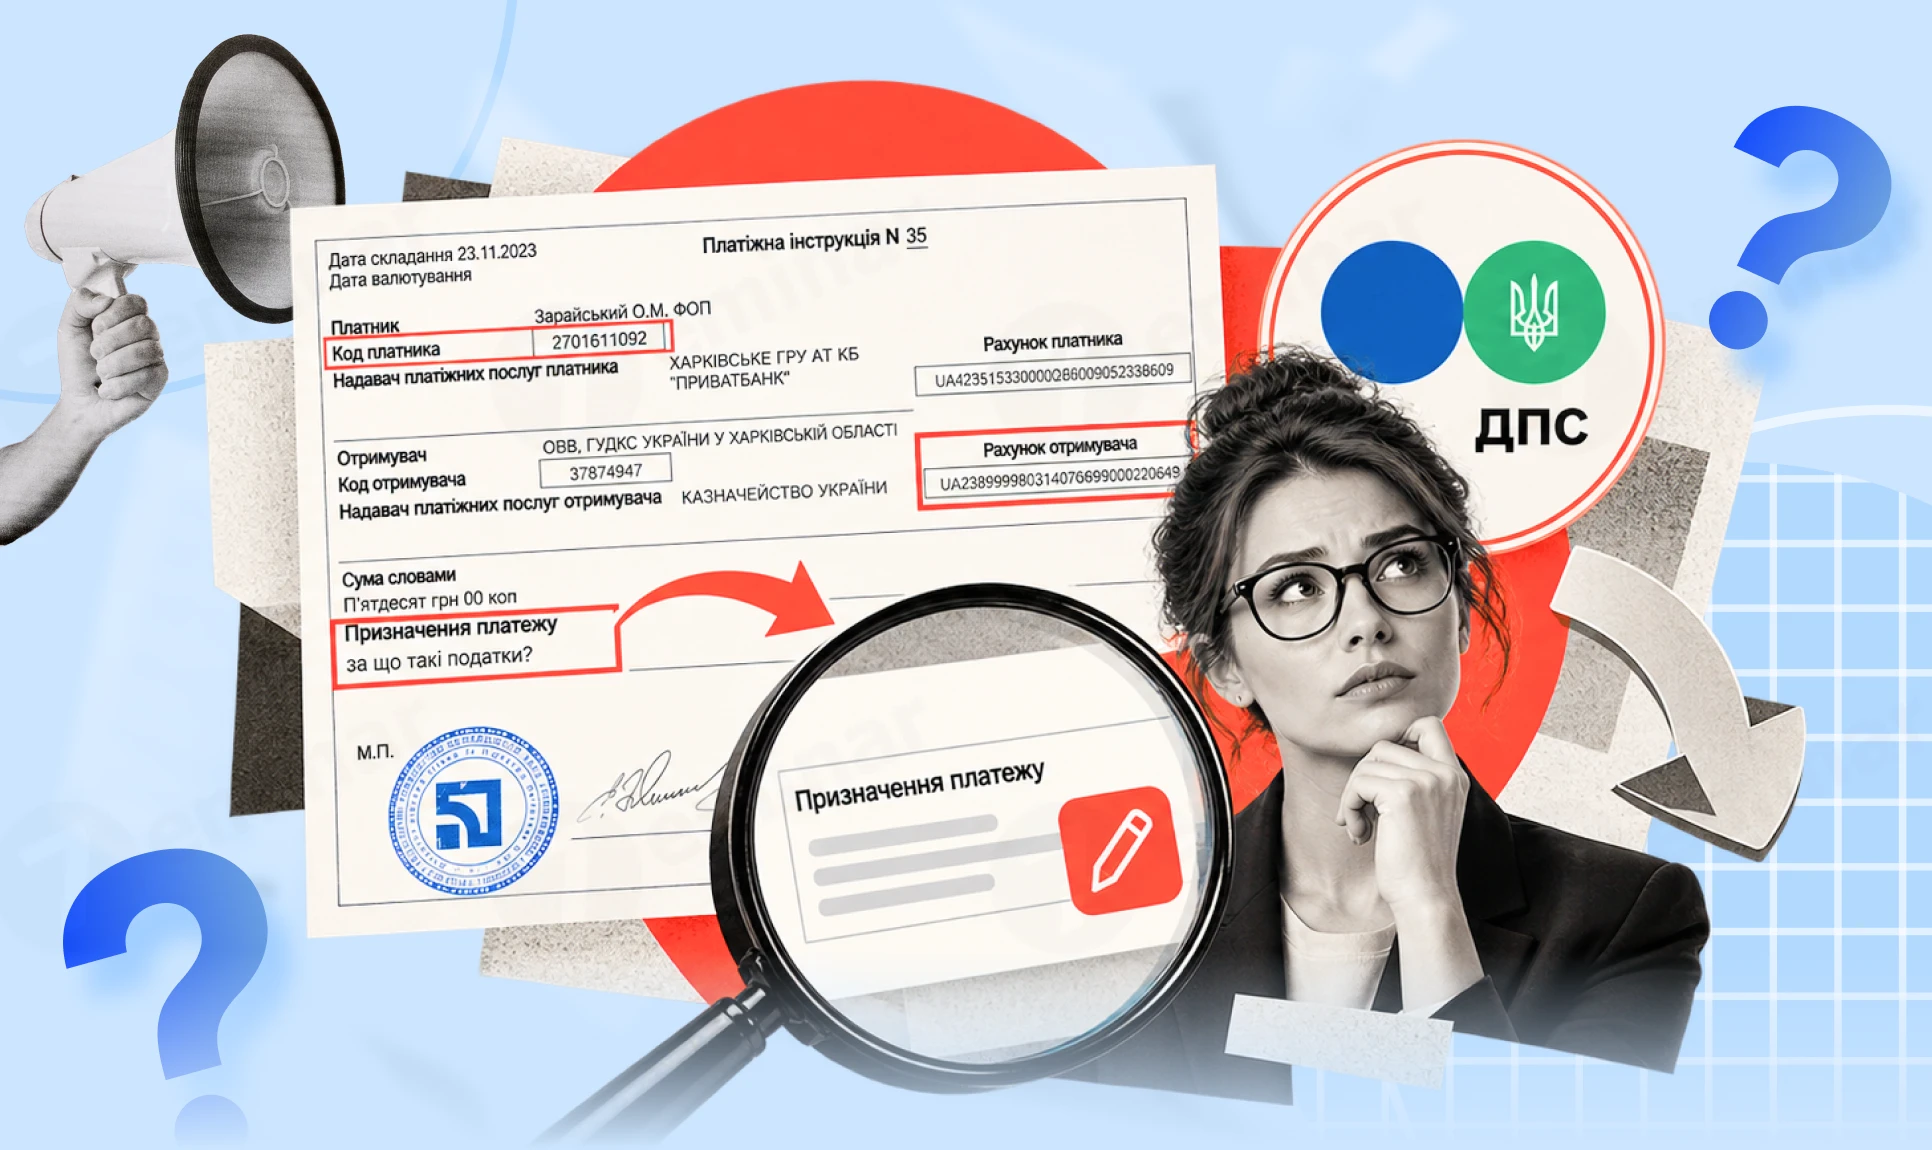
Сплатили авансовий внесок з податку на прибуток при виплаті дивідендів, але помилково зазначили код виду сплати «101» замість «125»? Державна податкова служба пояснила, чи можна змінити код за заявою платника та як зараховуються такі кошти
Бізнес може отримати до 30 000 грн на генератори, інвертори та інше обладнання для резервного живлення. Але на допомогу можуть розраховувати не всі. А після отримання коштів доведеться контролювати не лише їх використання, а й збереження робочих місць. Розбираємо умови програми, строки, ризики повернення коштів та облік на практичних прикладах
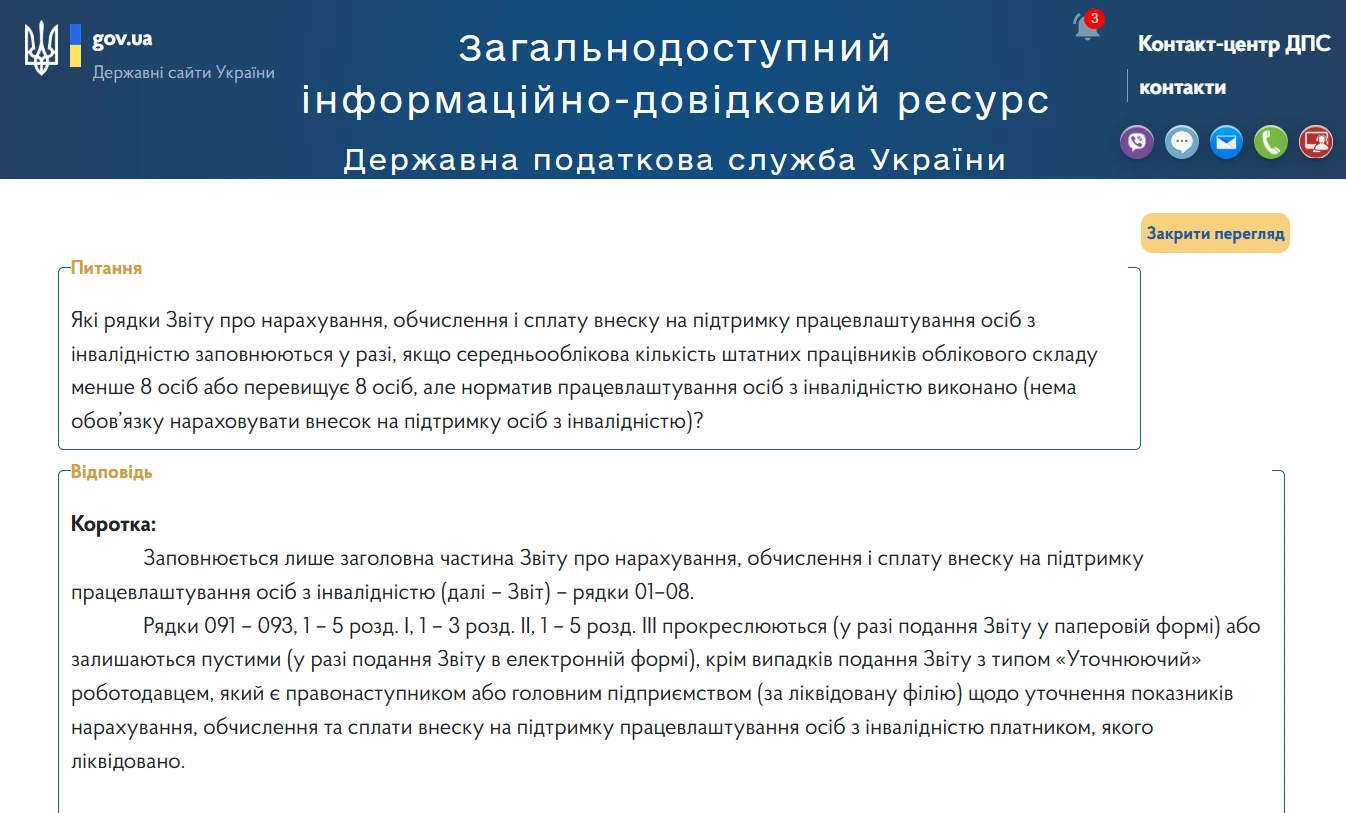
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту – рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Пільга з податку на нерухоме майно для фізичних осіб не застосовується у період, коли житло використовується для отримання доходу. Якщо об’єкт здавався в оренду лише кілька місяців, пільга втрачається саме за цей період. Починаючи з місяця передачі в оренду і до її припинення податок нараховується без урахування пільги. Для уточнення нарахувань платник може звернутися до податкової для проведення звірки
Довідки ОК-5 та ОК-7 допомагають перевірити, які відомості про зарплату, страховий стаж і сплату внесків роботодавцем відображені в державному реєстрі. За їх допомогою можна виявити відсутні дані про окремі періоди роботи, перевірити офіційно задекларований заробіток і з’ясувати, чи потребує інформація уточнення. Розповідаємо, чим відрізняються довідки ОК-5 та ОК-7, як їх отримати й що робити, якщо відомості не відповідають фактичним обставинам працевлаштування
Підприємство надає послуги пасажирам з реалізації квитків на автобуси. На підприємствах та їх території укриття не має. Працюємо під час жовтого рівня на перехідному періоді, який дала постанова КМУ №1092. Чи зможемо ми працювати, якщо не має власного укриття? Поруч є лише школи та церкви з укриттями (6-15 хв ходу). Які документи потрібно ввести на підприємство?
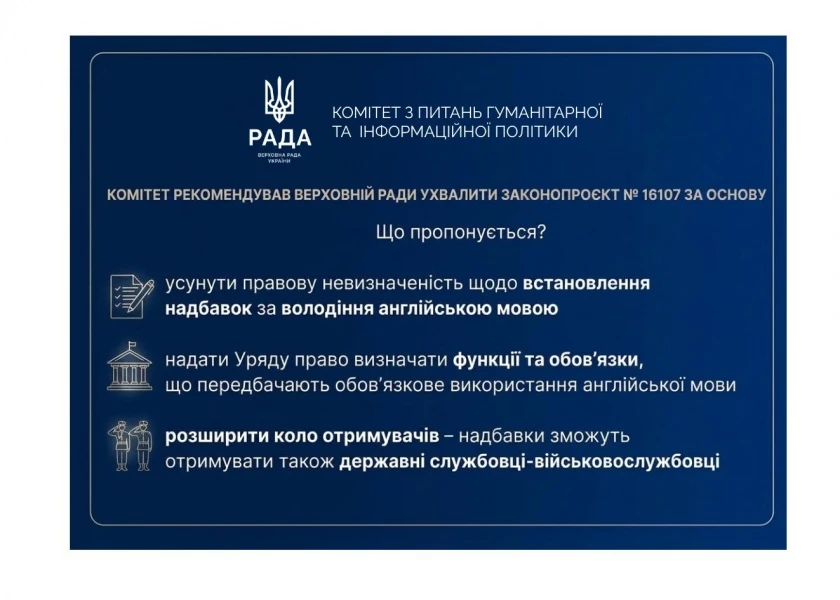
Уряд пропонує врегулювати виплату надбавок за володіння англійською мовою для окремих категорій державних службовців. Законопроєкт №16107 передбачає надбавку для осіб, які володіють англійською на рівні не нижче В2, уточнення строків запровадження мовних вимог і визначення посад, на яких необхідно використовувати англійську. Також пропонується поширити право на надбавку на держслужбовців-військовослужбовців
Як правильно оформити службове відрядження працівника, щоб уникнути претензій під час перевірок і ризику додаткового оподаткування виплачених сум? Для цього недостатньо лише видати наказ: роботодавцю потрібно обґрунтувати мету поїздки, визначити її строк, зібрати документи на підтвердження витрат і дотриматися трудових гарантій працівника. Помилки в оформленні відрядження можуть призвести до проблем із відшкодуванням витрат і визначенням їх податкового статусу. Розглянемо, які документи потрібні для оформлення відрядження, які витрати слід підтвердити та яких помилок варто уникати кадровику й бухгалтеру