
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Державна податкова служба надала роз'яснення щодо специфіки оподаткування, подання звітності та підтвердження легальності доходів ФОП третьої групи єдиного податку, які призвані на військову службу під час мобілізації, але продовжують провадити господарську діяльність та отримувати дохід
Законодавство не встановлює заборони для мобілізованого ФОПа подавати податкову декларацію платника єдиного податку в період проходження військової служби з метою відображення фактично отриманих доходом.
У разі подання декларації під час служби підприємець зазначає суму отриманого доходу, проте в рядках для нарахування єдиного податку та військового збору ставиться «0» (нуль) або прочерки. Підставою є пільга, передбачена п. 25 підр. 10 р. XX «Перехідні положення» Податкового кодексу України.
Також зазначені доходи можуть бути відображені платником єдиного податку у декларації після демобілізації, але без зазначення податкових зобов’язань з єдиного податку та військового збору.
Підставою для такого звільнення є відомості, отримані центральним органом виконавчої влади, що реалізує державну податкову політику, з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів, про дату мобілізації, укладення контракту, демобілізації (звільнення з військової служби) самозайнятої особи.
У разі неотримання відомостей з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів, про дату мобілізації, укладення контракту, демобілізації (звільнення з військової служби) самозайнятої особи, така особа має право подати заяву та копію військового квитка або копію іншого документа, виданого відповідним державним органом, із зазначенням даних про призов такої особи на військову службу за призовом під час мобілізації, на особливий період, копію контракту
Якщо в такій декларації задекларовані податкові зобов'язання, що виникли до дати мобілізації, їх необхідно сплатити протягом 180 календарних днів з дня демобілізації або закінчення реабілітації.
Одне з ключових питань платника стосувалося того, чи буде прийнята така декларація з відміткою контролюючого органу банківськими установами як належне підтвердження законності походження коштів (для проходження процедур AML / фінмоніторингу).
У цій частині податківці зазначили, що питання щодо прийнятності документів для цілей фінансового моніторингу не належить до компетенції ДПС, і з цього приводу доцільно звернутися безпосередньо до Національного банку України.
Джерело: ІПК від 16.10.2026 №6074/ІПК/99-00-24-03-03 ІПК
Читайте більше:
Як захистити договір із ФОПом у разі мобілізації: гроші, строки, виконання зобов’язань
Перевищення доходу мобілізованим ФОП: що потрібно подати до ДПС
ФОП мобілізували, а кав’ярні працюють: що з єдиним податком, ВЗ та ЄСВ у 2026 році
Мобілізовані ФОП у 2026 році: реальні пільги та алгоритми дій від ДПС
КМУ постановою від 21 жовтня 2026 року №1306 визначив тарифні розряди для працівників ДУ «Центр клінічної якості та безпеки МОЗ України». Для керівника, начальників відділів, завідувачів секторів і фахівців установи встановлено відповідні тарифні розряди за Єдиною тарифною сіткою. Крім того, під час визначення граничних посадових окладів застосовуватиметься додатковий коефіцієнт підвищення 3
Хочемо проводити річну інвентаризацію. ТОВ має лише директора. Але має договір із консалтинговою фірмою, яка надає послуги бухобліку. Чи можуть працівники консалтингової фірми бути у складі інвентаризаційної комісії, та як це оформити?
З метою оподаткування податком на доходи фізичних осіб вартості земельної ділянки, як об’єкта подарунку (спадщини), застосовується оціночна вартість, яка визначається за допомогою експертної грошової оцінки земельної ділянки
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому

Учасники бойових дій мають право на дострокову пенсію за віком: чоловіки – після досягнення 55 років за наявності щонайменше 25 років страхового стажу, жінки – з 50 років за стажу не менше 20 років. Таку пенсію можуть призначити незалежно від того, чи продовжує людина працювати або проходити військову службу. Також законодавство передбачає право на достроковий вихід на пенсію для окремих категорій членів сімей загиблих захисників

Питання щодо дотримання вимог Повітряної тривоги : 1. Чи потрібно, щоб працівники, які працюють дистанційно, були запрошені на нараду/збори колективу, для ознайомлення під підпис з наказом про порядок роботи під час тривог та інструкціями? 2. Діяльність підприємства знаходиться за двома адресами, в одному місці працюють структурні підрозділи, за іншою адресою працює адмінкорпус. Як потрібно правильно організувати оформлення документів і ознайомлення працівників і робітників під підпис з Наказами про порядок роботи під час тривог? 3. Адмінкорпус працює в офісі, який розташований в бізнес -центрі( в якому укриття немає), як оформити документи в такому випадку і чи потрібно організовувати укриття до 04.12? 4. Чи є інформація, щодо дотримання технічних норм при створенні на території підприємства спеціальних зон (наприклад, правило «двох стін» або укріплені внутрішні приміщення без вікон)?
Е–лікарняний є основним документом, що підтверджує тимчасову непрацездатність працівника. Він формується на основі електронного медичного висновку лікаря та відображається в особистому кабінеті роботодавця на вебпорталі Пенсійного фонду України. Оплата е–лікарняного здійснюється після набуття ним статусу «Готовий до сплати», зазвичай через 7 днів після відкриття
Запуск еАкцизу знову переносять. Спочатку повноцінне запровадження Електронної системи планували з 1 січня 2026 року. Законом України від 03.12.2025 №4698-IX (далі – Закон №4698) цей строк перенесли на 1 листопада 2026 року. Тепер прийнятий 13.10.2026 Закон за законопроєктом №15532 від 21.08.2026 передбачає другу зміну дати запуску – на 1 липня 2027 року. Станом на 17.10.2026 у картці законопроєкту №15532 зазначено статус «Готується на підпис». Нові строки ще не набрали чинності. Нижче розглядаємо строки, передбачені прийнятим документом; до набрання ним чинності діють попередні норми
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Підприємство отримує та оплачує послуги з охорони, водопостачання. Якою датою постачальник повинен виписати ПН: датою оплати чи останнім днем місяця, якщо оплата проводиться в поточному місяці за поточний місяць?
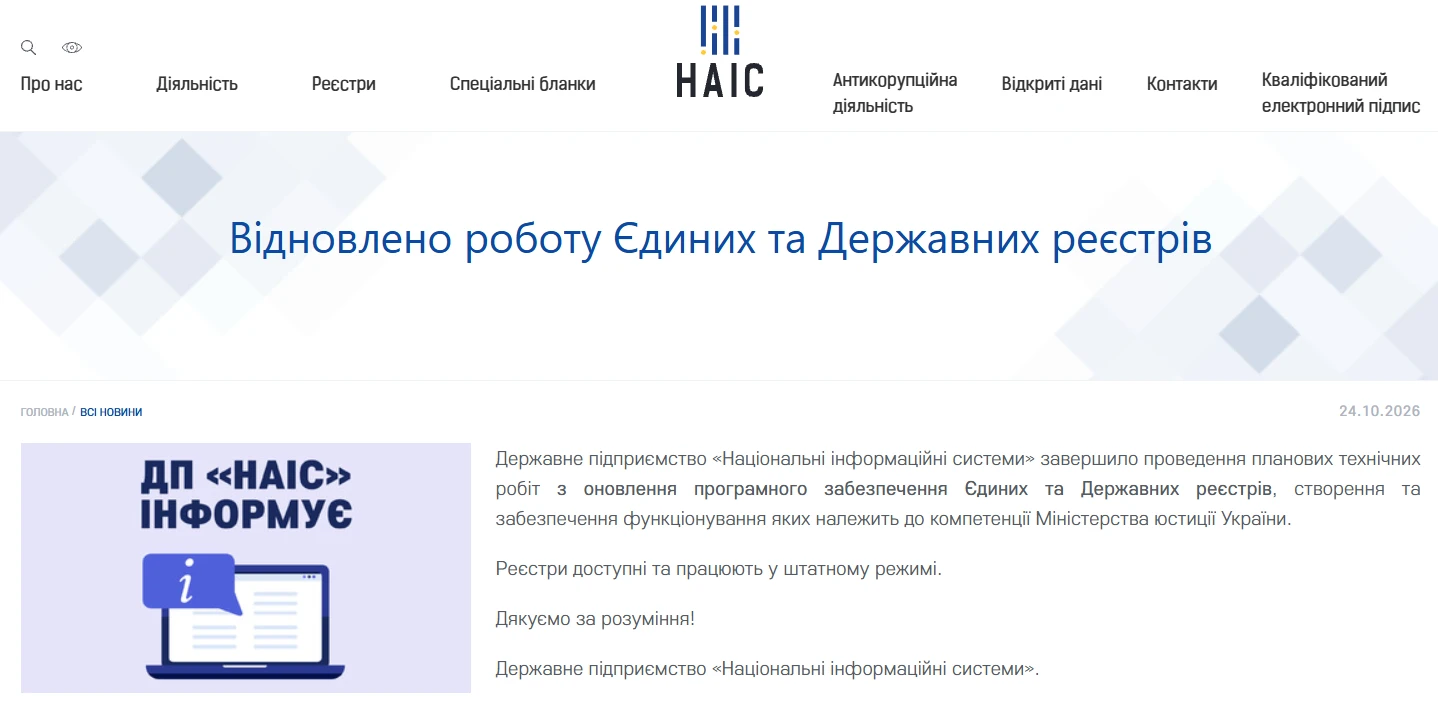
Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працювали через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням. За повідомленнями НАІС і Дії доступ до послуг відновлено
Доопрацьована редакція змін до правил бронювання та визначення критично важливих підприємств, ухвалена Урядом 23 жовтня, суттєво відрізняється від проєкту від 9 жовтня. Зокрема, граничний рівень бронювання для ОПК та енергетики підвищили з 85% до 95%, а запропоноване зниження квоти для підприємств тепло-, водопостачання та поводження з відходами прибрали. Водночас уточнили повноваження й строки роботи Координаційного центру, підстави для відмови та скасування статусу критично важливого підприємства. Розглянемо ключові відмінності двох редакцій
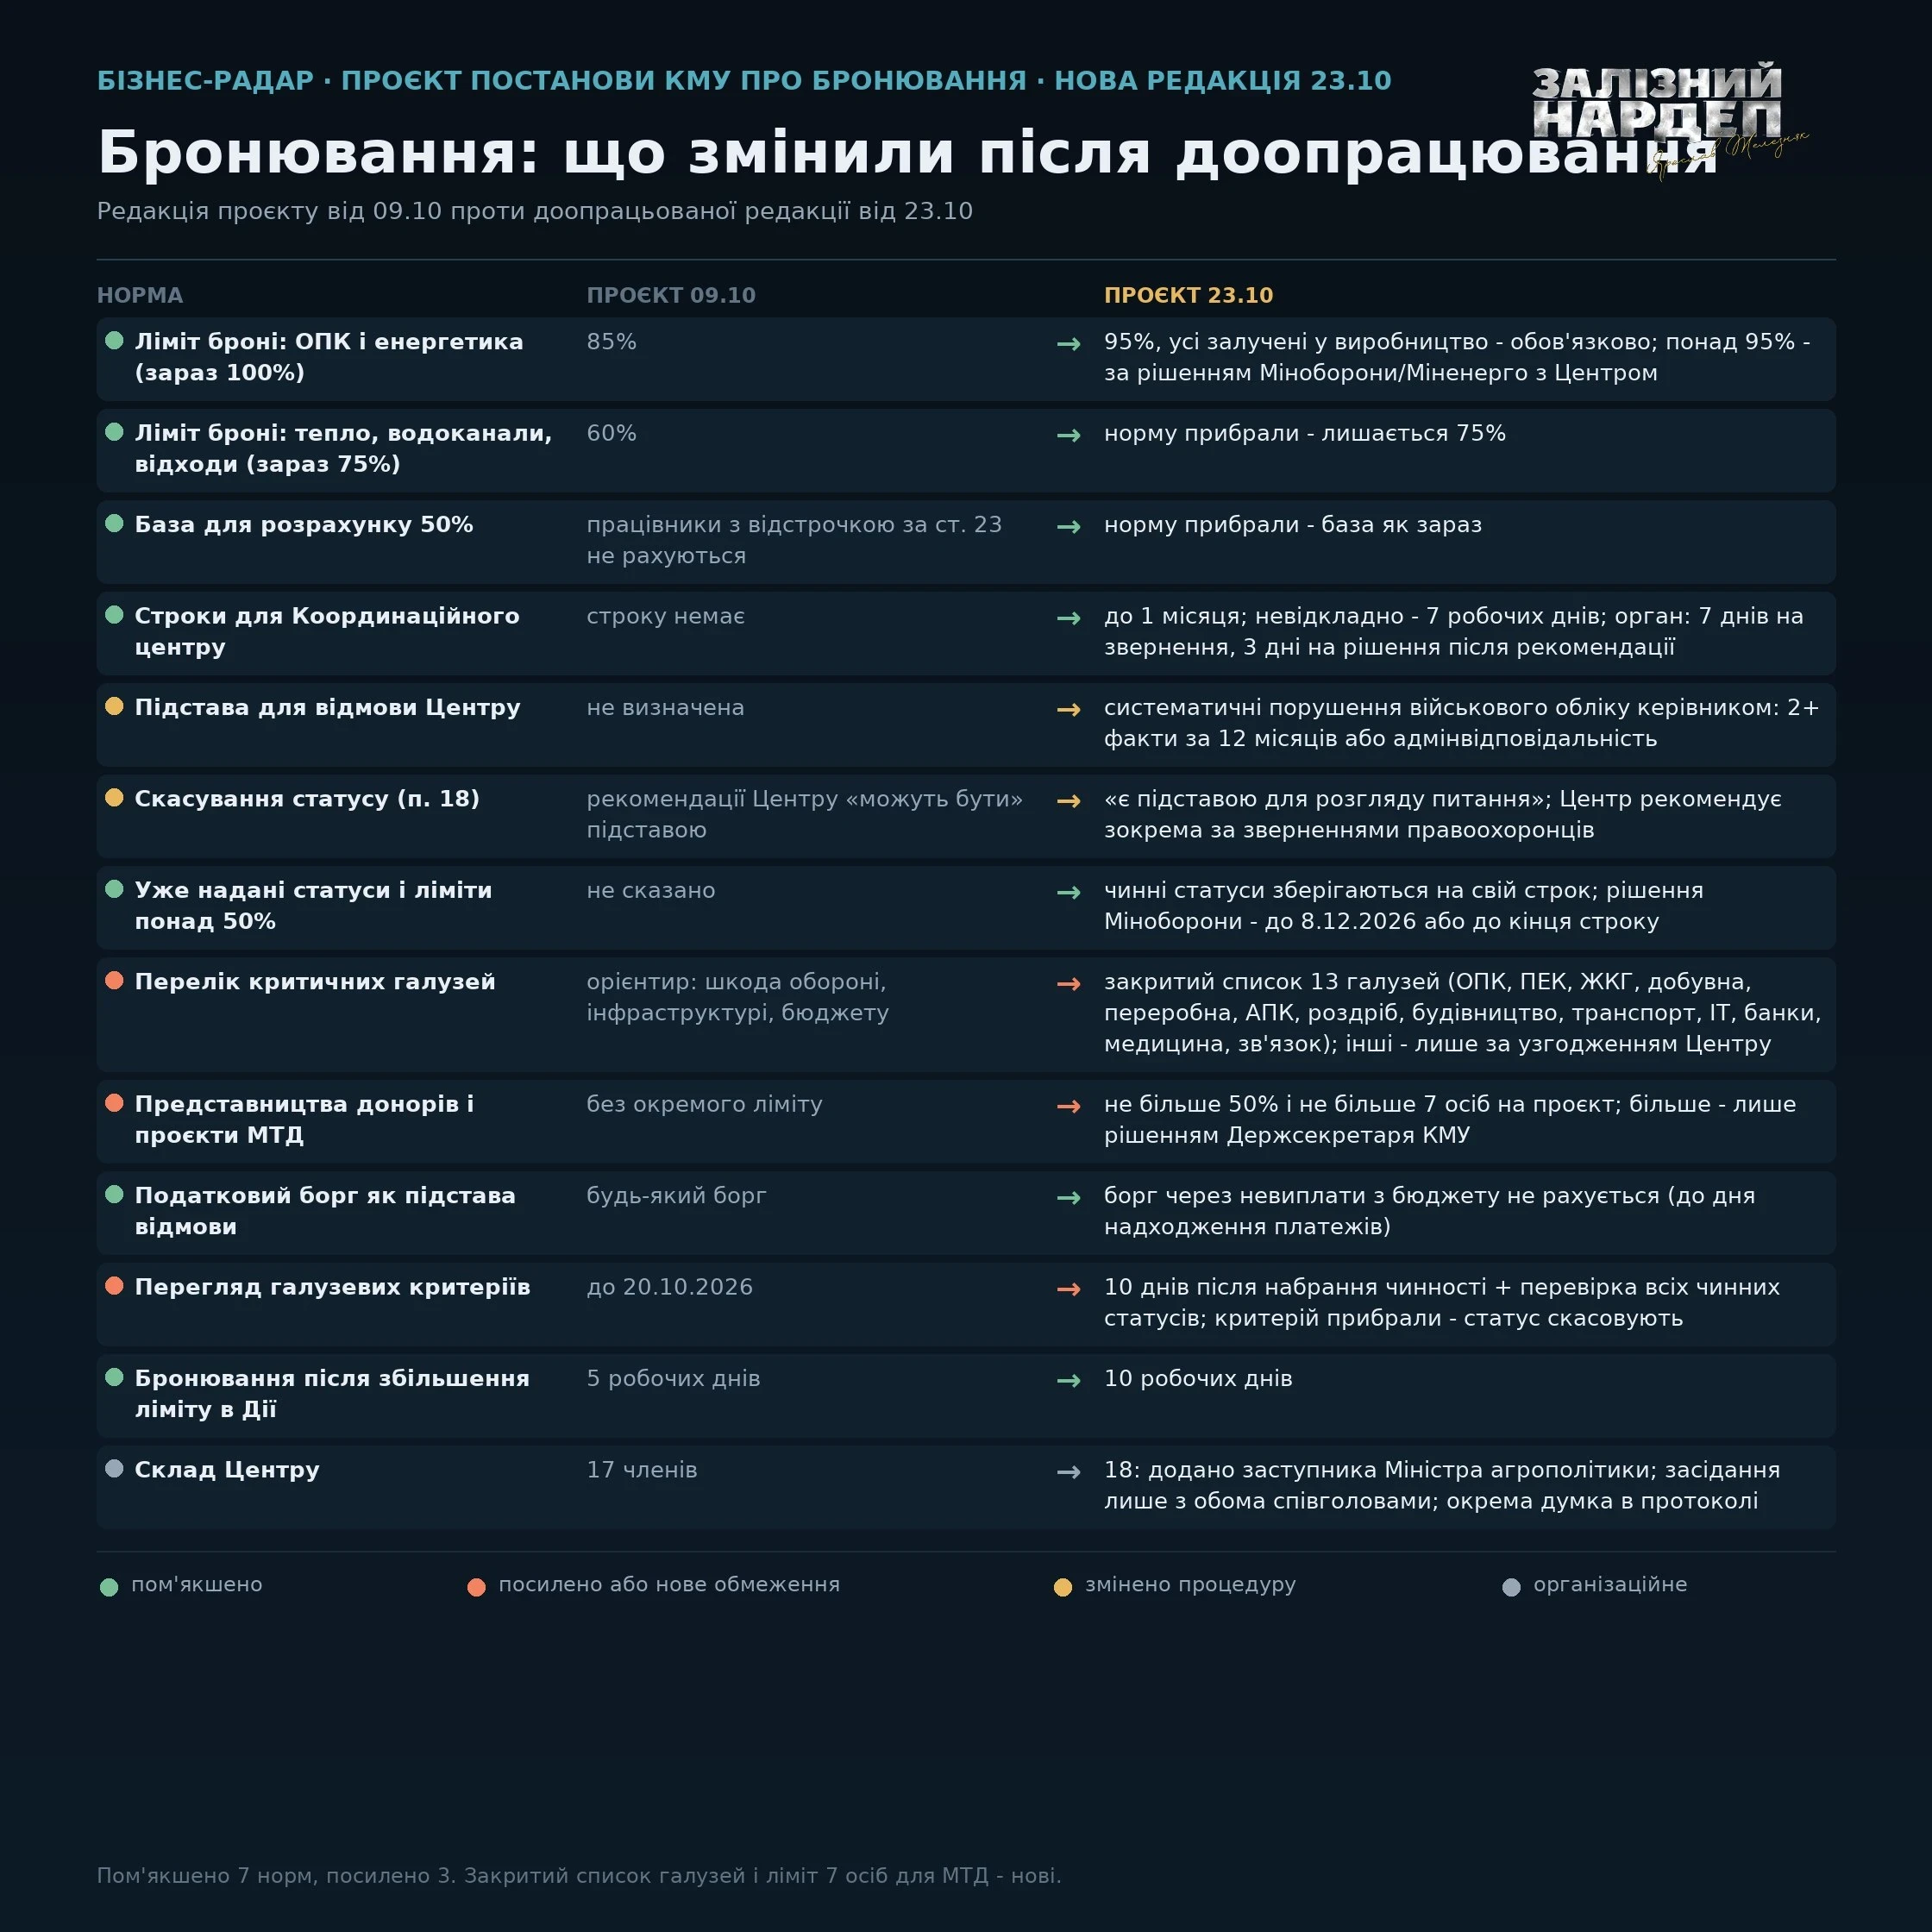
Уряд змінює правила бронювання працівників і визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів після набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Їх погоджуватиме новостворений Координаційний центр з організації бронювання. Раніше наданий статус критично важливого підприємства не скасовуватимуть автоматично, однак якщо критерій, за яким його отримали, буде скасовано, підприємство може втратити цей статус. Розповідаємо, що це означає для бізнесу та на що звернути увагу
В Україні ухвалили новий Закон «Про оцінку майна», який має наблизити оціночну діяльність до міжнародних і європейських стандартів. Документ передбачає єдині правила оцінювання майна, оновлення системи професійної підготовки оцінювачів, посилення контролю якості та запровадження механізмів досудового врегулювання спорів. Також зміняться правила оцінки землі й нерухомості, судових експертиз і підтвердження кваліфікації фахівців. Закон набирає чинності наступного дня після опублікування, а основна частина його положень вводиться в дію через 18 місяців
Податкова не може вимагати всі документи бізнесу за будь-якого контакту. Обсяг інформації, яку потрібно надати, залежить від того, чи отримали ви письмовий запит ДПС, фактична перевірка відбувається на торговій точці чи призначено документальну перевірку. Розбираємо, які документи податківці мають право вимагати на кожному етапі, як перевірити законність перевірки та коли можна відмовити в допуску інспекторів. А також – які помилки можуть призвести до штрафів або арешту майна