ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Придбання земельної ділянки або укладення договору оренди землі протягом року може створити для підприємства обов’язок подати декларацію з плати за землю вже посеред звітного року. При цьому порядок дій залежить від того, чи є ділянка власною або орендованою у держави чи територіальної громади, чи подавало підприємство декларацію за цією територіальною громадою раніше, а також від дати виникнення права власності або користування землею. У статті розглянемо, з якої дати потрібно нараховувати земельний податок або орендну плату, коли подавати звітну, а коли уточнюючу декларацію та який строк для цього встановлено ПКУ
Плата за землю є складовою податку на майно та справляється у двох формах: як земельний податок або як орендна плата за земельні ділянки державної та комунальної власності.
Згідно з п. 269.1 Податкового кодексу України (далі – ПКУ) земельний податок сплачують, зокрема, власники земельних ділянок та землекористувачі, яким землі державної або комунальної власності надано на праві постійного користування. Орендну плату сплачують орендарі земель державної та комунальної власності.
Тому якщо підприємство протягом року придбало у власність земельну ділянку або отримало у постійне користування, у нього за загальним правилом виникає обов’язок сплачувати земельний податок. Якщо ж воно отримало в оренду земельну ділянку державної або комунальної власності, сплачувати потрібно орендну плату.
Зверніть увагу! Не слід плутати оренду комунальної/державної землі та оренду землі у приватного власника. Орендна плата, яка є складовою плати за землю за ПКУ та відображається в декларації з плати за землю, стосується саме земель державної та комунальної власності. Плата за користування приватною земельною ділянкою визначається договором між сторонами і декларація з плати за землю за таку ділянку не подається
Для платників єдиного податку діють спеціальні правила. Так, не є платниками земельного податку платники єдиного податку (пп. 4 п. 297.1 ПКУ):
Тобто, якщо земельна ділянка придбана єдинником для використання у своїй господарській діяльності, то він звільняється від обов’язку подання декларації, нарахування і сплати земельного податку.
Важливо! Звільнення для платників єдиного податку стосується тільки земельного податку, але не орендної плати за землі державної чи комунальної власності. Тому підприємство на ЄП, яке уклало договір оренди такої землі, повинне сплачувати орендну плату та подавати декларацію з плати на землю на загальних підставах
Відповідно до п. 287.1 ПКУ власники землі та землекористувачі сплачують плату за землю з дня виникнення права власності або права користування земельною ділянкою.
Тут важливо орієнтуватися не лише на дату договору.
Право власності, постійного користування та право оренди земельної ділянки виникають із моменту державної реєстрації відповідного речового права. Це випливає зі ст. 125 Земельного кодексу України. ДПС також виходить із того, що визначальною є саме державна реєстрація права (див. ЗІР, категорія 111.05).
Наприклад, договір купівлі-продажу земельної ділянки укладено 10 вересня, а право власності зареєстровано в Державному реєстрі речових прав 16 вересня. Земельний податок слід нараховувати починаючи з 16 вересня.
Подібний підхід має застосовуватися й до оренди. Стаття 19 Закону України від 06.10.1998 №161-XIV «Про оренду землі» прямо встановлює, що право оренди виникає з моменту його державної реєстрації.
Тому дата підписання договору та дата виникнення права оренди можуть не збігатися.
Проте зазначимо, що податківці, надаючи відповідь на питання, з якої дати має нараховуватися орендна плата, рекомендують враховувати також умови договору оренди (див. відповідь у категорії 111.02 ЗІР). Так, вони зазначають, що орендна плата сплачується орендарем з дня державної реєстрації права оренди земельної ділянки, якщо інше не встановлено умовами договору. Тобто, якщо договором оренди передбачено, що орендна плата має сплачуватися не з дати державної реєстрації права оренди, а з дати укладення договору, то сплачувати потрібно так, як прописано в договорі оренди (тобто з дати його укладення).
Вибір типу декларації залежить не просто від того, чи подавало підприємство протягом року будь-яку декларацію з плати за землю. Потрібно враховувати вид платежу та територію територіальної громади (далі – ТГ).
Декларації подаються окремо щодо земельного податку та орендної плати, а також окремо за кожною територіальною громадою – за відповідним кодом КАТОТТГ.
Тобто, порядок подання декларації залежить від того, подавало підприємство цього року декларацію по далі – ТГ, де розташовані новопридбані земельні ділянки, чи ні.
Так, якщо суб’єкт господарювання вже має земельні ділянки на території відповідної ТГ, тобто він подавав звітну декларацію, то наразі йому потрібно подати уточнюючу декларацію (далі – УД) і відобразити нарахування земельного податку/орендної плати за новопридбані ділянки/за новоукладеними договорами.
Якщо ж на території відповідної ТГ раніше ділянок не було, то до органу ДПС, до якого відноситься така ТГ, слід подати звітну декларацію.
У який строк потрібно подати УД або звітну декларацію?
Це слід зробити протягом 20 календарних днів місяця, що настає за місяцем, в якому придбано земельну ділянку/укладено договір оренди (п. 286.4 ПКУ).
Наприклад, якщо ділянка придбана 8 вересня листопада цього року, то декларацію слід подати не пізніше 20 жовтня. Податок потрібно при цьому нараховувати з 8 вересня.
За якою формою подається УД або звітна декларація?
Звітна декларація, як і УД, подається за формою, що діє на дату її подання, тобто за формою, затвердженою наказом Мінфіну від 16.06.2015 №560 (у редакції наказу Мінфіну від 18.02.2022 №83). Електронний ідентифікатор декларації – J/F0602008.
Як подати декларацію, якщо суб’єкт господарювання не перебуває на обліку в органі ДПС за місцем розташування нової земельної ділянки?
Декларація з плати за землю подається за місцем розташування земельної ділянки (п. 286.2 ПКУ).
Щоб мати можливість сплачувати податки та подавати звітність, потрібно стати на облік у податковому органі, до якого відноситься територія, де розташована земельна ділянка. Так, відповідно до п. 63.3 ПКУ платники податків із метою здійснення податкового контролю підлягають реєстрації або взяттю на облік у контролюючих органах, зокрема за місцем розташування об’єктів оподаткування або об’єктів, які пов’язані з оподаткуванням або через які провадиться діяльність.
Місцезнаходження таких об’єктів оподаткування, яке відрізняється від місцезнаходження самого суб’єкта господарювання, називається неосновним місцем обліку. Так, п. 7.1 Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588 (далі – Порядок №1588), передбачено, що коли згідно із законодавством у платника податків, крім обов’язків із подання податкових декларацій (розрахунків, звітів) та/або нарахування, утримання або сплати (перерахування) податків, зборів на території адміністративно-територіальної одиниці за своїм місцезнаходженням, виникають такі обов’язки на території іншої адміністративно-територіальної одиниці, то він зобов’язаний стати на облік за неосновним місцем обліку у відповідному контролюючому органі.
Процедуру взяття юридичних осіб та їхніх відокремлених підрозділів на облік у контролюючих органах прописано в Порядку №1588. Зазначимо, що є два варіанти реєстрації суб’єкта господарювання за неосновним місцем обліку.
Варіант 1. Підприємство має протягом 10 робочих днів після реєстрації майна (у нас – земельної ділянки) подати до органу ДПС Заяву про взяття його на облік за неосновним місцем обліку за формою №17-ОПП (додаток 9 до Порядку №1588).
Тобто заяву слід подати протягом 10 робочих днів після держреєстрації права оренди або права власності на земельну ділянку. Зробити це можна:
Заяву можна подати і в електронній формі (у разі дотримання умови про реєстрацію електронного підпису підзвітних осіб), якщо платник податків уклав із відповідним контролюючим органом договір про визнання електронних документів. Електронний ідентифікатор заяви – J(F)1312204.
Варіант 2. Підприємство має подати до органу ДПС за основним місцем обліку Заяву про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність, за формою №20-ОПП (додаток 10 до Порядку №1588). Електронний ідентифікатор форми – J(F)1312007. У формі слід указати контролюючий орган, у якому підприємство бажає стати на облік за неосновним місцем обліку (за місцем розташування земельної ділянки).
Зверніть увагу! Подання заяви за формою №17-ОПП не звільняє платника від обов’язку подання форми №20-ОПП. Адже відповідно до п. 8.4 Порядку №1588 платник має подати форму №20-ОПП протягом 10 робочих днів після створення, реєстрації або відкриття об’єкта оподаткування (тобто після реєстрації права оренди або права власності на земельну ділянку)
Чи потрібно подавати в ДПС витяг про нормативну грошову оцінку?
Пункт 286.2 ПКУ передбачає, що при поданні першої декларації, тобто при фактичному початку діяльності як платника плати за землю, разом із нею подається витяг із технічної документації про нормативну грошову оцінку земельної ділянки.
Надалі новий витяг подають у разі затвердження нової нормативної грошової оцінки землі. ДПС підтвердила це правило і в лютому 2026 року.
При цьому ПКУ не вимагає подавати виключно оригінал – ДПС допускає подання оригіналу або копії витягу.
При поданні декларації за придбані у власність ділянки заповнюється розділ І «Розрахунок суми земельного податку» декларації. А при укладенні договору оренди розділ ІІ «Розрахунок суми орендної плати».
Суб’єкт господарювання може подавати декларацію або раз на рік (у ній розраховується сума податку/орендної плати на весь рік), або щомісяця (п. 286.3 ПКУ). На нашу думку, зручніше подавати річну декларацію, а потім тільки щомісяця сплачувати земельний податок чи орендну плату.
Заповнення заголовної частини декларації
У рядку 1 заголовної частини слід указати:
Далі в рядках 2–5 треба навести дані про платника податків, зазначивши найменування податкового органу в рядку 6.
У рядку 7 зазначається код територіальної громади згідно з КАТОТТГ, повноваження якої поширюються на адміністративно-територіальні одиниці, на території яких розташована земельна ділянка (згідно з приміткою 9 до форми декларації).
Зверніть увагу: у розрахунковій частині у розділах I (колонка 10) та II (колонка 11) наводяться коди КАТОТТГ адміністративно-територіальної одиниці (міста, села, селища тощо), на території якої розташована земельна ділянка
Заповнення табличної частини декларації
Тут у декларації із земельного податку заповнюють розд. І «Розрахунок земельного податку», у у декларації з орендної плати – розд. II «Розрахунок орендної плати».
У розділі I наводяться дані про всі земельні ділянки, які перебувають у власності або постійному користуванні платника на території відповідної ТГ.
При цьому в колонці 7 зазначається частка володіння земельною ділянкою у місяці, в якому придбано земельну ділянку. Показник цієї колонки розраховується за формулою: кількість днів володіння земельною ділянкою у місяці/загальна кількість днів у місяці. Наводиться у форматі з чотирма десятковими знаками. Наприклад, якщо ділянку придбано 8 вересня, тобто у власності у вересні ділянка була 23 днів (з 8 по 30 вересня) тут вказується 0,7667 (23 д. : 30 д.).
У колонці 8 відображається кількість повних місяців володіння земельною ділянкою у звітному році.
У колонках 17 та 23 слід навести річну суму земельного податку за придбаною земельною ділянкою, розрахованою за період із дати придбання до кінця року за формулою, наведеною у цих колонках.
Розділ II заповнюється у разі подання декларації щодо орендної плати.
При цьому щодо земельної ділянки, на яку придбано право користування, зазначається:
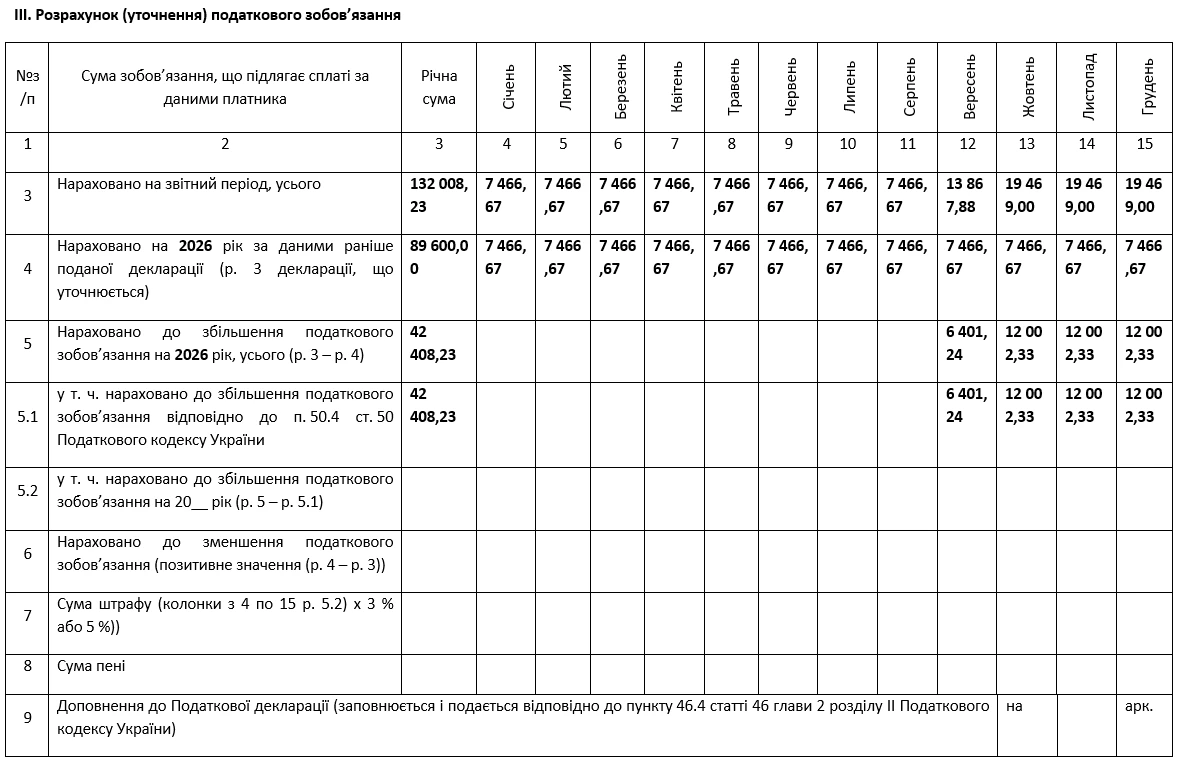
Розділ ІІІ заповнюється тільки якщо подається УД. Тут розраховується сума земельного податку (орендної плати), яка підлягає сплаті за звітний рік з урахуванням уточнень, а саме:
Покажемо на умовному числовому прикладі, як заповнити УД у разі укладення нового договору оренди.
Юридична особа 8 вересня цього року уклала договір оренди земельної ділянки з органом місцевого самоврядування площею 1 500 кв м. Нормативна грошова оцінка земельної ділянки 1 800 350 грн. Право оренди зареєстроване в Державному реєстрі прав 15 вересня. На території цієї територіальної громади підприємство вже має в оренді земельну ділянку площею 500 кв м, НГО 1 120 000 грн. Відповідно до умов договору ставка орендної плати становить 8 % НГО.
Земельні ділянки розташовані на території м. Олександрія Олександрійського району Олександрійської ТГ Кіровоградської області.
Розрахуємо суму орендної плати за нову земельну ділянку:
1) річна сума орендної плати – 144 028 грн (1 800 350 грн х 8 %);
2) місячна сума орендної плати – 12 002,33 грн (144 028 грн : 12 міс.);
3) орендна плата за 16 днів вересня – 6 401,24 грн (12 002,33 грн : 30 д. х 16 д.);
4) річна сума орендної плати за 2026 рік (за частину вересня та за жовтень-грудень) – 42 408,23 грн (6 401,24 грн + 12 002,33 грн х 3 міс.).
Оскільки право оренди зареєстроване у вересні, то УД треба подати до 20 жовтня.
У розд. II УД потрібно відобразити актуальні дані про земельні ділянки, а в розд. III – нову загальну суму орендної плати з урахуванням нової земельної ділянки.
На підставі наведених даних заповнимо УД.
Фрагмент
<…>
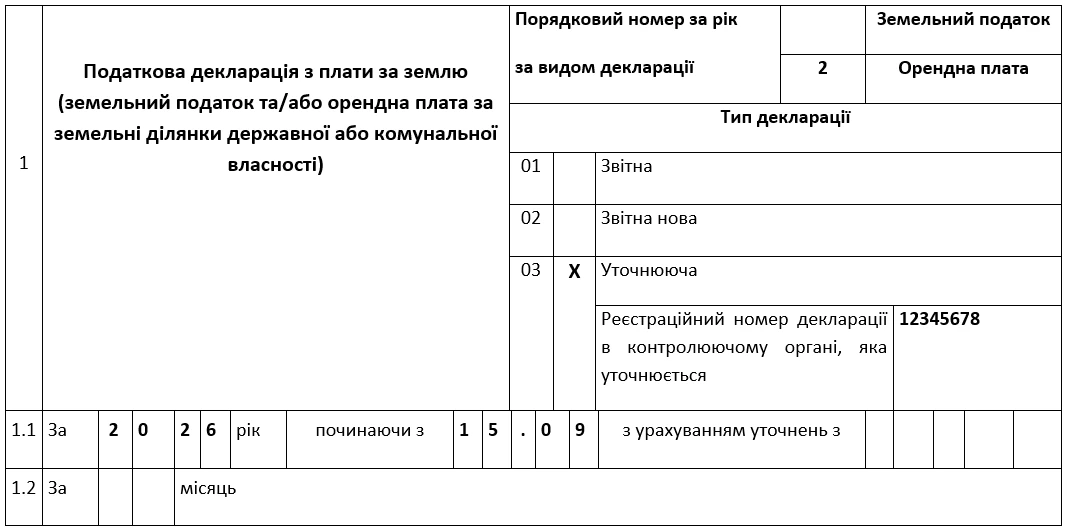
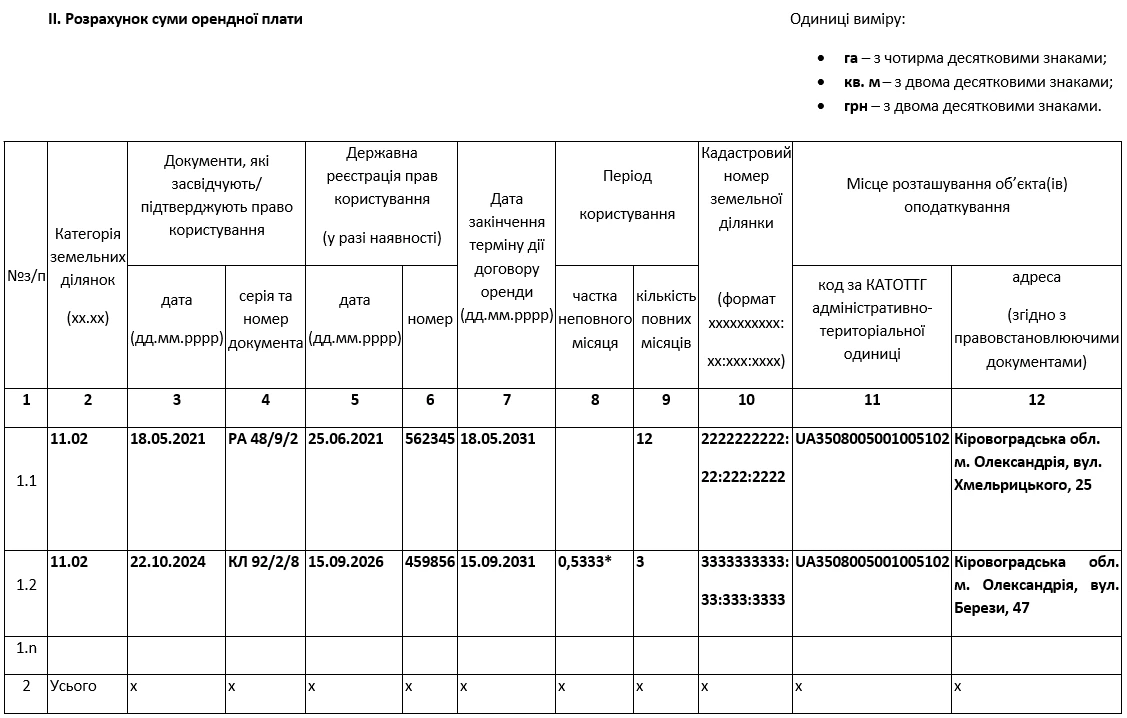
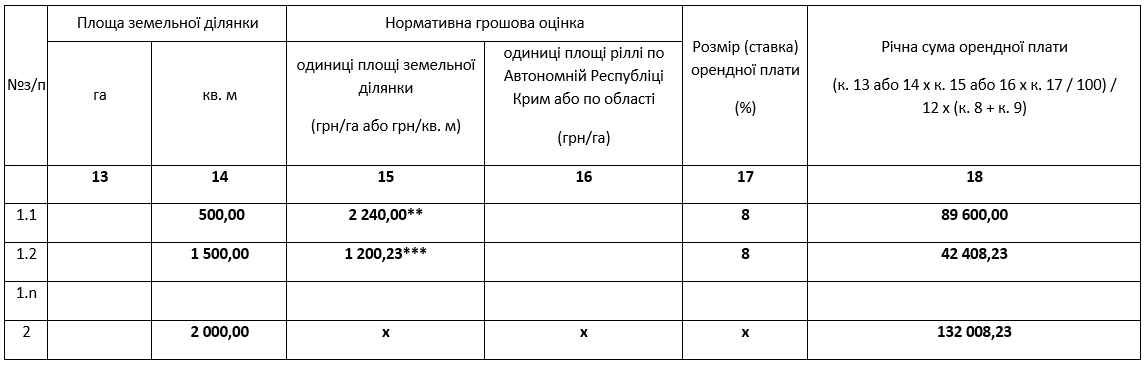
* 16 д. : 30 д. = 0.5333.
** 1 120 000 грн : 500 кв м = 2 240 грн.
*** 1 800 350 грн : 1 500 кв м = 30 000 грн.
Шаблони та зразки документів:
Заява про взяття на облік за неосновним місцем обліку / форма № 17-ОПП
Читайте більше:
Форма № 20-ОПП: алгоритм заповнення та зразки
Продаж землі або припинення оренди протягом року: як уточнити декларацію з плати за землю
Продаж нерухомості: як розрахувати податок та подати уточнюючу декларацію
Придбання нерухомості: як розрахувати податок та подати уточнюючу декларацію
Продаж землі або закінчення договору оренди протягом року: як подати уточнюючу земельну декларацію
Деякі військовозобов’язані 16 жовтня 2026 року ввечері отримали сповіщення в «Резерв+» про автоматичне продовження відстрочки. 28 січня 2027 року – саме таку нову дату закінчення відстрочки побачили деякі користувачі «Резерв+» після автоматичного продовження ввечері 16 жовтня
6 жовтня 2026 року набрала чинності урядова постанова від 30.09.2026 №1214, якою затверджено Порядок надання одноразової цільової інвестиційної допомоги для забезпечення енергонезалежності суб'єктів мікропідприємництва та малого підприємництва. Чи можна отримати таку допомогу ФОПу 2 групи, у якого 2 найманих працівників, і що для цього потрібно?
Чи можна оголосити догану працівнику, який у загальному робочому чаті підрозділу нецензурно висловився на адресу керівника та систематично допускає образливі висловлювання щодо інших працівників, якщо Правилами внутрішнього трудового розпорядку передбачено обов’язок поважати колег, дотримуватися ділового етикету та не допускати дій, що принижують честь і гідність інших працівників? Який покроковий порядок оформлення дисциплінарного стягнення в такій ситуації та чи можна за повторні або систематичні порушення звільнити працівника?
Чи потрібно звіти про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю друкувати і зберігати у паперовому вигляді? Чи достатньо в електронному у форматі?
Уряд спростив процедури проведення рубок для облаштування оборонних рубежів та інженерних споруд у прикордонних районах. Документи для видачі лісорубного квитка за визначених умов розглядатимуть протягом 2 робочих днів, а в невідкладних випадках на територіях активних бойових дій та інших визначених прикордонних територіях підрозділи сил оборони зможуть проводити рубки без квитка
Кабмін оновив порядок присудження ступеня доктора філософії, уточнивши процедури захисту дисертацій, розгляду порушень академічної доброчесності та позбавлення наукового ступеня. Зокрема, заклад на рік втратить право утворювати разові ради та присуджувати ступінь за відповідною спеціальністю, якщо буде встановлено визначені порушення; самоплагіат може призвести до незарахування публікацій і відмови в захисті без права повторного подання тієї самої дисертації
У 2026 році окремі пенсіонери, які працювали за визначеними професіями в сільській місцевості та продовжують там проживати, можуть отримати 100% пільгу на житлово-комунальні послуги, тверде й рідке пічне паливо та скраплений газ. Для цього необхідно мати щонайменше 3 роки відповідного стажу, працювати на пільговій посаді на момент виходу на пенсію та відповідати критерію доходу
Законопроєкт №16012 має дозволити приватизацію неприватизованого житла, яке визнали аварійним через війну, щоб мешканці могли оформити право власності та претендувати на компенсацію. Окремо законопроєкт №11444 передбачає усунення правових перешкод для отримання компенсації за нерухомість на територіях, непридатних для життя
За повідомленням Данила Гетманцева готують законопроєкт, який має гарантувати повну щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, незалежно від фінансування погашення заборгованості за минулі періоди. Старі борги держави пропонують виплачувати окремо, у встановленому порядку, не зменшуючи поточну пенсію
Перехід на єдиний податок не позбавляє права виправити звітність з податку на прибуток. Юрособа, яка змінила систему оподаткування, може подати декларацію за період перебування на загальній системі: з позначкою «звітна» – якщо декларацію не подавали, або «уточнююча» – якщо потрібно виправити раніше задекларовані показники. Обмежень щодо подання такої звітності через перехід на іншу систему оподаткування ПКУ не встановлює
Роботодавець не має права вимагати виконання роботи, якщо вона становить загрозу життю чи здоров’ю. Пояснюємо, як діяти під час тривоги та яка відповідальність може загрожувати керівнику за нехтування безпекою працівників
Мінрозвитку оновило Перелік територій, на яких ведуться або велися бойові дії чи які перебувають під тимчасовою окупацією РФ. Зміни стосуються Донецької, Одеської, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 16 жовтня наказ вже чинний
ДПС пояснила, як формується показник рядка 3 розділу І Розрахунку ЮО або Розрахунку ФОП / НПД, якщо через округлення підсумкові значення не збігаються. Показник формується автоматично на підставі підсумкових значень графи 20 відповідного додатка Д1, а сума ЄСВ до сплати має відповідати показнику рядка 7
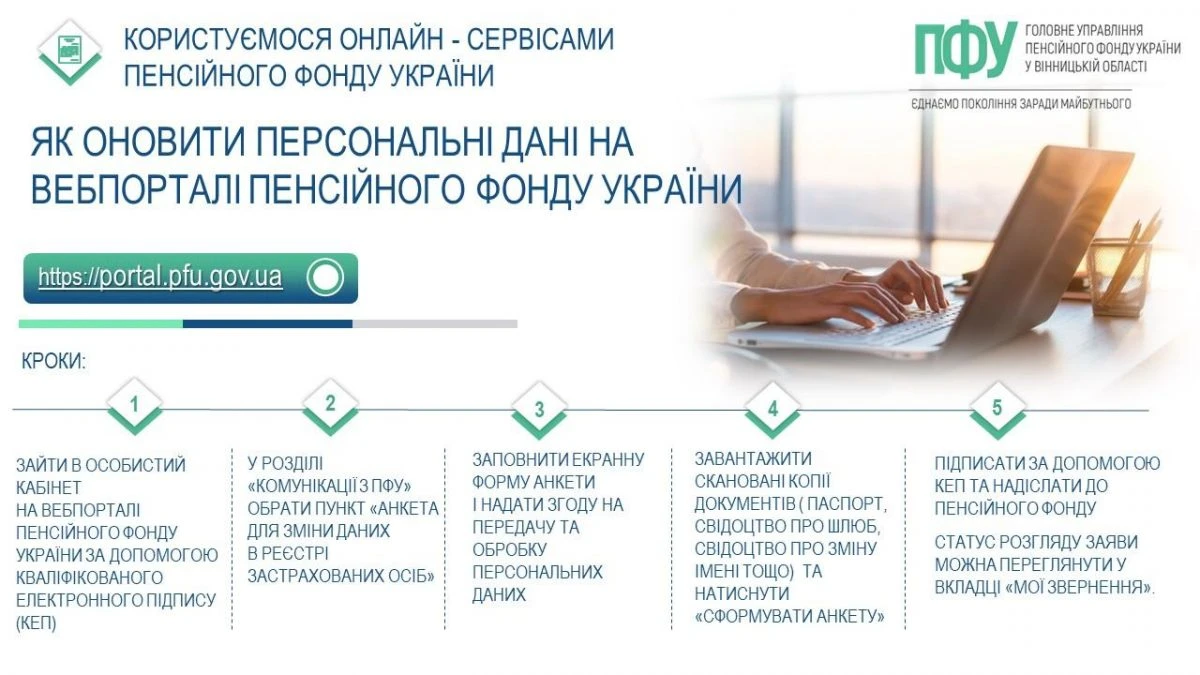
Пенсійний фонд України надає можливість оновити свої персональні дані в Реєстрі застрахованих осіб як особисто, так і дистанційно – через вебпортал ПФУ. Це зручно, особливо коли потрібно змінити прізвище, адресу чи інші відомості без відвідування сервісного центру. Для цього достатньо заповнити анкету, прикріпити сканкопії документів і підписати її КЕП
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання