


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Як е-ТТН допомагає документально зафіксувати зміни під час перевезення: від заміни автомобіля чи тимчасового розвантаження до зміни пункту призначення або виявлених розбіжностей у вантажі
У логістиці маршрут від точки А до точки Б далеко не завжди відбувається за початковим планом. Автомобіль може вийти з ладу; вантаж несподівано потрібно тимчасово залишити на проміжному складі; змінилася адреса доставки або вже під час розвантаження виявлено розбіжності з даними в е-ТТН.
У таких ситуаціях важливо не просто продовжити рейс, а зафіксувати, що саме відбулося, на якому етапі та як це вплинуло на подальше перевезення.
Саме для цього в е-ТТН передбачені окремі акти коригування для різних сценаріїв.
У Medoc ТТН такі сценарії можна опрацьовувати безпосередньо в системі електронного документообігу. Відповідні акти формуються та підписуються учасниками перевезення в межах роботи з е-ТТН, тому зміни не потрібно фіксувати окремо від основного документа.
Розберімося, який акт потрібен у тій чи іншій ситуації.
Проблема може виникнути ще до того, як автомобіль залишить місце завантаження. Наприклад, під час завантаження виявляється невідповідність вантажу або інша обставина, через яку передати його для перевезення за початковим сценарієм неможливо.
У такому випадку важливо зафіксувати не лише сам факт, що вантаж не був прийнятий до перевезення, а й причину. Для цього передбачений акт про відмову вантажити. Його ініціатором є вантажовідправник.
Документ формується на початковому етапі життєвого циклу е-ТТН, коли завантаження ще триває. В акті зазначається, що від завантаження відмовилися, а також фіксується причина, через яку вантаж не був переданий для подальшого перевезення.
Це дає змогу документально зафіксувати ситуацію ще до початку руху за маршрутом та розуміння, чому заплановане перевезення не продовжилося за початковим сценарієм.
Рейс уже розпочався, вантаж у дорозі і раптом виявляється, що продовжувати його тим самим автомобілем неможливо. Наприклад, транспорт зламався або потрапив у ДТП. Вантаж потрібно перевантажити в інший автомобіль, а можливо і передати іншому водієві.
У такій ситуації важливо не просто фізично перемістити вантаж з одного автомобіля в інший. потрібно зафіксувати, де саме відбулася зміна і хто продовжує перевезення. Для цього використовується акт перевантаження.
У ньому зазначають поточний і новий транспортний засіб, а якщо змінюється водій, також і дані попереднього та нового водія. Також фіксуються дані відповідальних осіб, які беруть участь у передачі вантажу.
Підписують акт перевізник, замовник, експедитор та/або водій залежно від конкретної ситуації.
У результаті це дозволяє зберегти безперервну історію рейсу: з е-ТТН зрозуміло, де саме відбулася передача вантажу, який автомобіль продовжив рейс і хто відповідає за його подальший рух.
Іноді вже в дорозі виявляється, що вантаж потрібно тимчасово розвантажити та розмістити на проміжному складі, щоб передати іншому перевізнику або продовжити маршрут пізніше.
У такій ситуації важливо зафіксувати момент, коли вантаж залишає автомобіль і переходить на зберігання. Для цього використовується акт розвантаження на проміжному складі. Його ініціатором є перевізник.
В акті зазначають дані проміжного складу, інформацію про вантаж і його вагу, час прибуття, тривалість простою та інші дані, пов’язані з передачею вантажу на зберігання. Документ підписують перевізник, представник складу та експедитор, залежно від конкретного сценарію.
Коли ж вантаж знову готовий до перевезення, його потрібно передати перевізнику для продовження маршруту. Цей етап фіксує акт завантаження на проміжному складі, ініціатором якого виступає вже представник складу. Документ підписують представник складу, перевізник і експедитор відповідно до ситуації.
Разом ці два акти фіксують важливу для учасників перевезення послідовність: коли вантаж прибув на проміжне зберігання, хто відповідав за нього в цей період і коли він знову вирушив у дорогу.
Пломба – один із елементів контролю за збереженням вантажу під час перевезення. Але бувають ситуації, коли стару пломбу потрібно зняти, а замість неї встановити нову. Наприклад, після перевірки, перевантаження або іншої необхідної операції з транспортним засобом.
У такому випадку важливо зафіксувати не лише новий номер пломби, а й сам факт її заміни. Для цього використовується акт перепломбування.
В акті зазначають, що стару пломбу було знято та встановлено нову. Ініціатором і учасниками оформлення можуть бути експедитор або ж, залежно від ситуації, перевізник або водій.
Такий запис допомагає зберегти послідовність подій у межах одного рейсу: зрозуміло, коли пломбу змінили і що відбулося з вантажним відсіком на цьому етапі перевезення. Це особливо важливо там, де збереження вантажу та контроль доступу до нього мають бути прозорими для всіх учасників.
Автомобіль уже в дорозі і от з’ясувалося, що доставляти вантаж за початковою адресою більше не потрібно. Наприклад, змінюється місце розвантаження або виникає потреба направити вантаж іншому отримувачу.
У такій ситуації недостатньо просто повідомити водієві нову адресу. Таку зміну фіксує акт про заміну пункту призначення. Його ініціатор – вантажоодержувач.
В акті зазначають нові дані, за якими потрібно завершити перевезення: нову адресу розвантаження, інший пункт призначення або нового отримувача разом зі зміною місця доставки.
Такий документ показує, що зміна маршруту відбулася саме на вимогу замовника. У результаті в е-ТТН зберігається зрозуміла історія: з якими початковими даними починався рейс і за якими даними його потрібно завершити.
Бувають ситуації, коли стандартний сценарій перевезення неможливо реалізувати. Наприклад, під час рейсу вантаж пошкоджено або сталися інші обставини, через які доставка за цією е-ТТН не може бути доведена до запланованого етапу.
Для таких випадків передбачений акт примусового завершення е-ТТН. Він дає змогу зрозуміло зафіксувати факт завершення перевезення саме за цим сценарієм, а не просто залишити документ незавершеним.
Акт підписують відповідні учасники перевезення: замовник, водій, експедитор і перевізник залежно від конкретної ситуації. Адже навіть якщо рейс не завершився штатно, е-ТТН, як документ бухгалтерської звітності, має мати зрозумілий фінал.
Іноді проблема виявляється вже на фініші, на перший погляд, успішного рейсу. Автомобіль прибув, вантаж розвантажують і саме в цей момент з’ясовується, що фактичні дані не збігаються з інформацією в е-ТТН.
Наприклад, може виявитися інша кількість вантажу, пошкодження, невідповідність його стану або порушення умов перевезення чи зберігання. У такій ситуації важливо зафіксувати не лише сам факт розбіжності, а й те, що саме було виявлено під час приймання.
Для цього використовується акт розбіжностей про вантаж. Його ініціатором є вантажоодержувач. В акті зазначають фактичну кількість отриманого вантажу, характер розбіжностей, їх причини та обставини, а за потреби – інформацію про пошкодження чи неналежні умови транспортування.
Такий документ показує різницю між тим, що було зазначено в е-ТТН, і тим, що фактично отримав вантажоодержувач. Після цього життєвий цикл е-ТТН завершується але вже з урахуванням зафіксованих розбіжностей.
Не всі зміни в е-ТТН означають, що під час перевезення щось змінилося фізично. Іноді потрібно виправити або змінити дані самого документа. Наприклад, потрібно уточнити реквізити одного з учасників або виправити неточність, допущену під час оформлення.
Для таких випадків використовується акт коригування. Його можуть сформувати відповідні учасники, залежно від того, які саме дані потрібно уточнити.
Важливо, що акт коригування не замінює документи, які фіксують реальні зміни під час перевезення. Якщо в дорозі змінився автомобіль, пункт призначення або під час приймання виявили розбіжності у вантажі, для цього передбачені окремі акти.
Натомість коригування даних потрібне тоді, коли треба виправити або уточнити інформацію в уже створеній е-ТТН, не втрачаючи історію змін.
Тобто принцип простий: якщо змінився перебіг перевезення, фіксуємо відповідну подію окремим актом. Якщо потрібно виправити дані документа, застосовуємо акт коригування.
Хто, як не бізнес, знає, що реальна робота – це не про ідеальні плани. У перевезеннях це особливо помітно: машина може вийти з ладу, а адреса доставки – змінитися мало не в останню мить, вантаж – затриматися на проміжному складі, а при розвантаженні раптом виявляються розбіжності із тим, що заявлено відправником.
І все ж мільйони вантажів щодня успішно прибувають у пункти призначення. Це як із прогнозом погоди: якщо синоптики обіцяють дощ, не обов’язково відміняти прогулянку, достатньо взяти парасольку.
Для е-ТТН такими «парасольками» є можливість зафіксувати типові зміни окремими актами. У Medoc ТТН ці сценарії можна опрацьовувати в межах роботи з е-ТТН, не виносячи зміни в окремий паперовий чи документальний процес. Не потрібно підганяти реальний рейс під початковий сценарій: зміни можна відобразити в документі саме на тому етапі, коли вони виникли.
У підсумку е-ТТН відображає не «ідеальний» рейс, а реальний: із усіма його змінами, паузами, замінами. І саме в цьому її практична цінність для бізнесу.
Джерело: Medoc
ДПС роз’яснила, коли операції з капітального ремонту пошкоджених війною багатоквартирних будинків можуть звільнятися від ПДВ. Пільга застосовується до будівельно-монтажних робіт із капітального ремонту житла за умови фінансування за рахунок коштів державного або місцевого бюджету та їх безпосереднього перерахування підряднику з відповідного казначейського рахунку. За дотримання цих умов вартість таких відновлювальних робіт формується без ПДВ
Самозайнята особа, яка отримала від ПФУ допомогу по вагітності та пологах, має відобразити її у додатку ФІЗ-4ДФ навіть за відсутності найманих працівників та інших виплат фізособам. ДПС роз’яснила порядок заповнення рядка 06: виплату показують за ознакою доходу «128», а у графах щодо ПДФО та військового збору проставляють прочерки
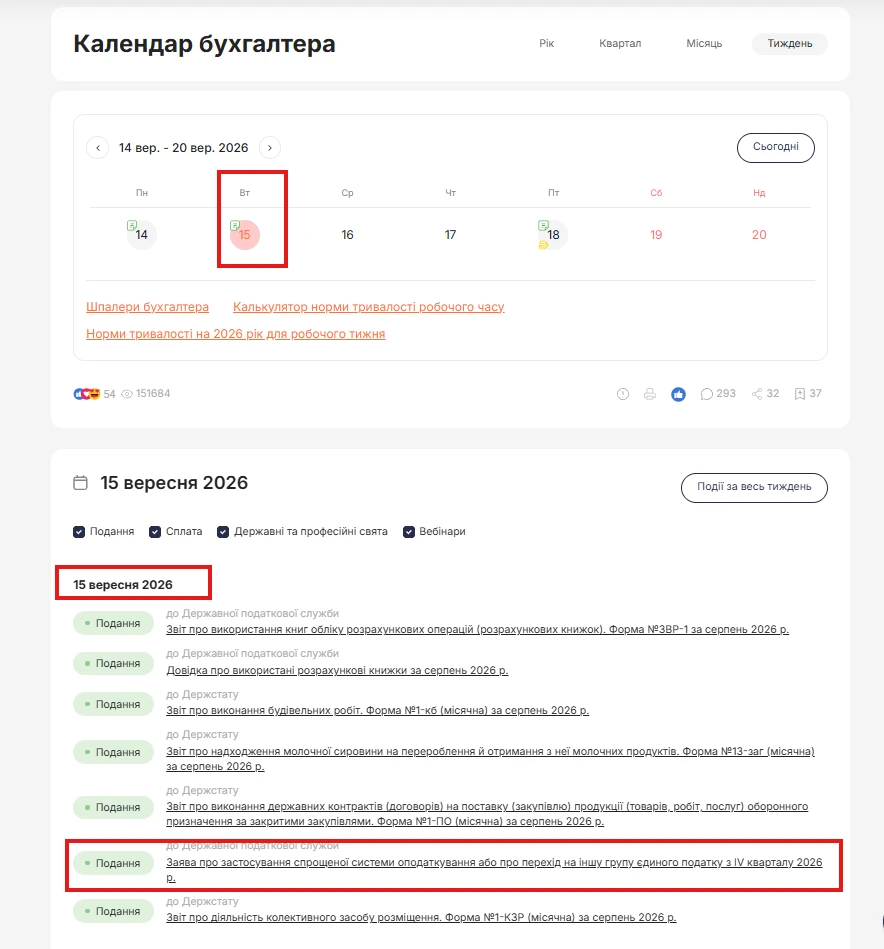
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет
Працівник після закордонного відрядження має лише штампи про перетин державного кордону та посадочні талони на літак. Вартість авіаквитків оплачувала приймаюча сторона, тому документів про оплату працівником квитків немає. Також є запрошення від приймаючої сторони, у якому зазначено, що всі витрати, пов’язані з поїздкою, оплачує вона. Чи достатньо цих документів для виплати працівнику добових?
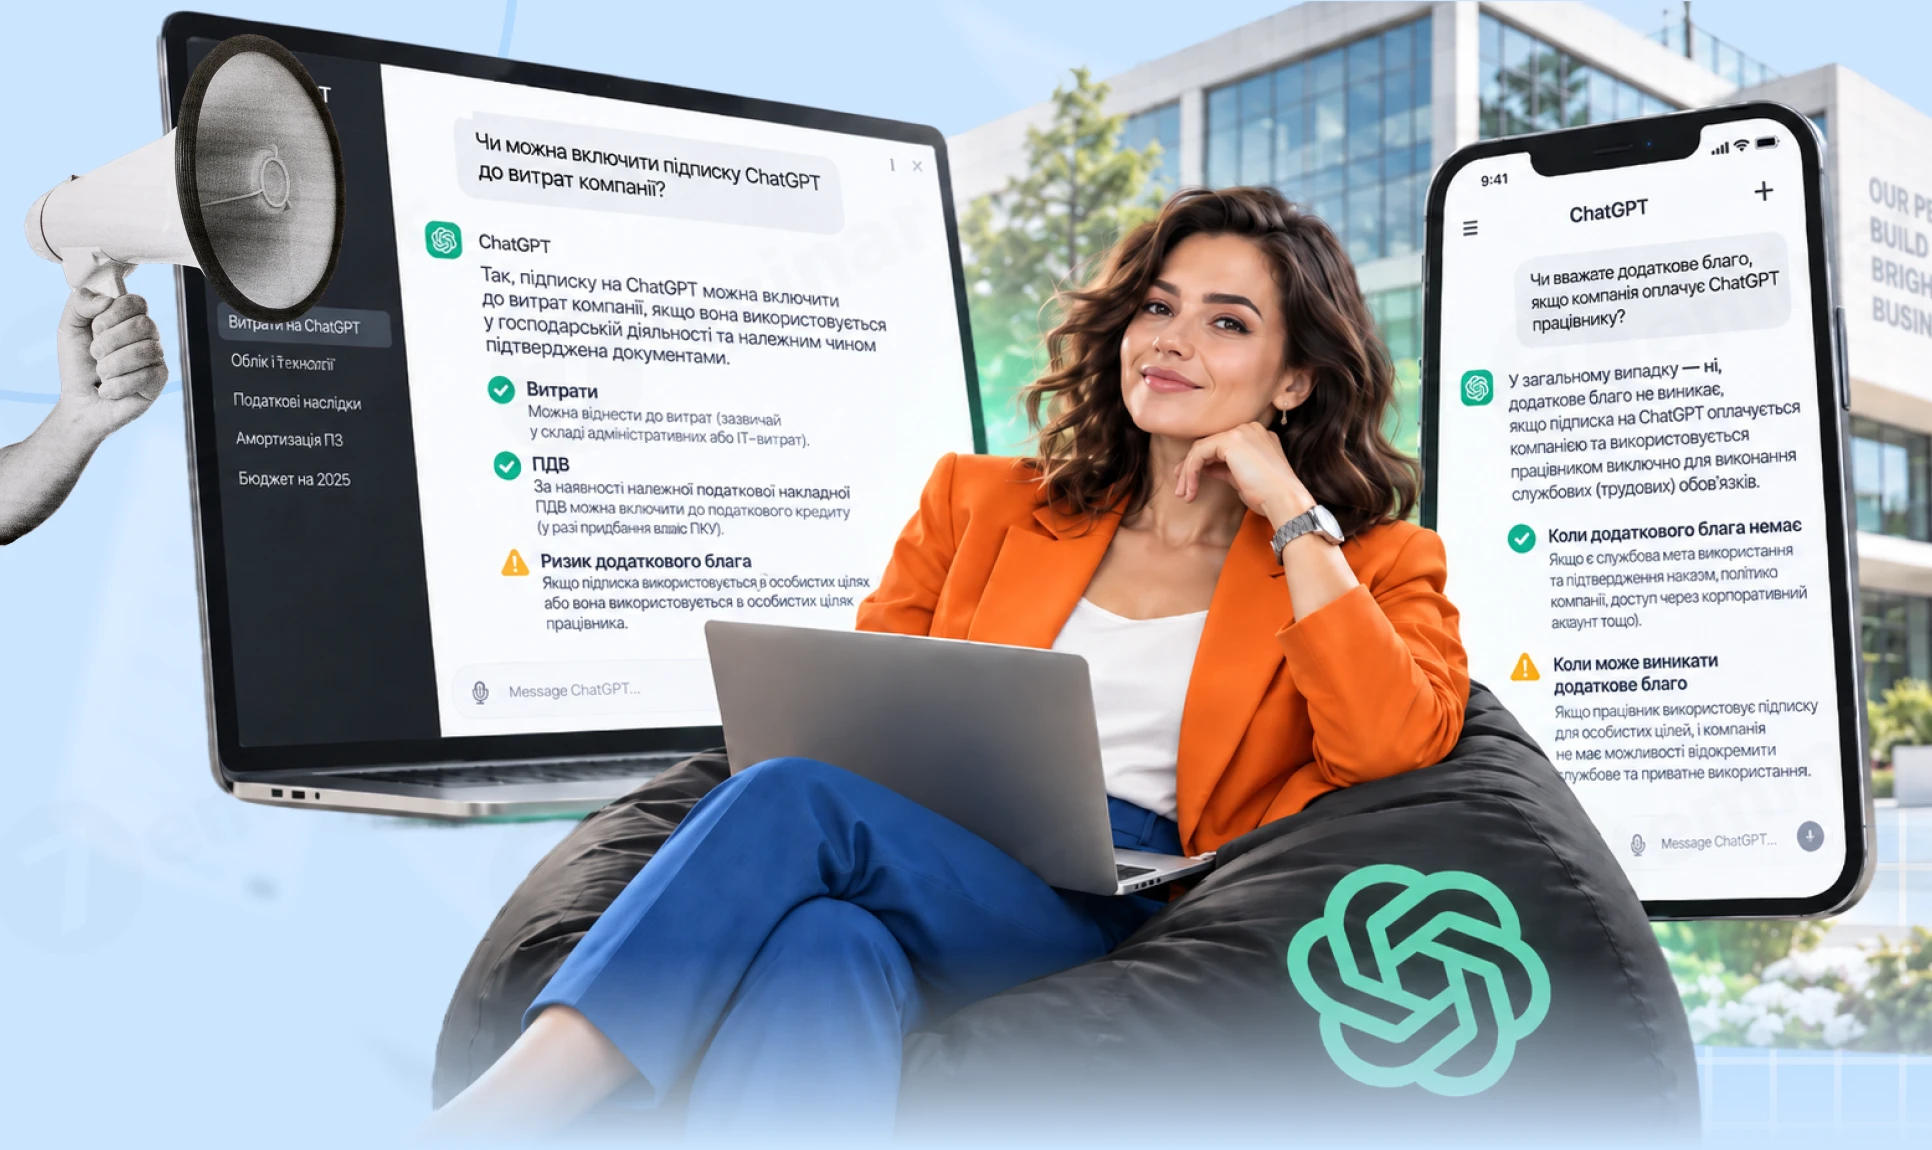
Чи можна віднести підписку на ChatGPT, Claude та інші ШІ-сервіси до витрат підприємства? Розбираємо ПДВ, податок на прибуток, оплату послуг нерезидента та ризик визнання підписки додатковим благом працівника. Розповідаємо, які документи підтвердять робоче використання ШІ та яких помилок варто уникати
Яким є порядок організації роботи підприємств у м. Києві під час «жовтого» та «червоного» рівнів повітряної тривоги? Чи обов'язково зупиняти роботу, як правильно оформити й оплатити таку зупинку, чи має працівник право піти в укриття самостійно та яка відповідальність загрожує керівнику за примус до роботи під час загрози?
У разі втрати, пошкодження особистого ключа КЕП або втрати пароля до нього, користувачу необхідно звернутися до представництва Кваліфікованого надавача електронних довірчих послуг ДПС України. Подається заява на зміну статусу сертифіката та новий комплект реєстраційних документів для отримання нового сертифіката відкритого ключа

ТОВ на загальній системі оподаткування планує орендувати автомобіль у ФОП – платника єдиного податку 3-ї групи зі ставкою 5%. ДПС зазначила, що ПКУ не передбачає податкових різниць за такими операціями, тому їх відображають за правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
Якщо резидент сплатив нерезиденту аванс за товар, а товар зберігається за межами України та ввозиться поступово, банк завершує валютний нагляд після отримання з реєстру митних декларацій інформації про відповідне митне оформлення. Водночас якщо товар буде ввезено та оформлено після спливу 180 календарних днів від дати авансу, до резидента може застосовуватися відповідальність за порушення граничних строків розрахунків
Податківці роз’яснили, що товари, придбані в оподатковуваних ПДВ операціях та знищені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних або негосподарських операціях, тому п. 198.5 ПКУ не застосовується. Водночас до моменту декларування ПДВ за відповідний звітний період платник має отримати сертифікат ТПП про форс-мажорні обставини
Постачальник поставив товар і зареєстрував ПН на повну вартість, але покупець сплатив лише 50%, а решту боргу сторони домовилися простити. ДПС зазначила, що таке прощення не є підставою для коригування податкових зобов’язань продавця, водночас покупець має нарахувати ПДВ за п. 198.5 ПКУ на суму прощеної заборгованості та зареєструвати відповідну зведену ПН
КМУ зареєстрував у Верховній Раді законопроєкт №16070, пов’язаний із проєктом закону «Про безпеку та здоров’я працівників на роботі» №10147. Документ пропонує замінити в КУпАП і КК України терміни «безпека праці» та «охорона праці» на «безпеку працівника», а також встановити відповідальність за порушення вимог безпеки і захисту здоров’я працівників від ризиків у вибухонебезпечному середовищі
Верховний Суд розпочав серію оглядів практики щодо речових прав на чуже майно в земельних відносинах і оприлюднив перший випуск про земельний сервітут. Огляд охоплює правові позиції ВС за 2018 рік – серпень 2026 року та стосується встановлення й припинення сервітуту, плати за нього, принципу найменшої обтяжливості, юрисдикції та відмежування сервітуту від оренди
На сайті КМУ 11 вересня 2026 року зареєстровано петицію №41/010909-26еп, у якій пропонують надати право на допомогу «єЯсла» батькам, які працюють на умовах неповного робочого часу, зокрема на 0,5 ставки. Автор також пропонує передбачити можливість отримання допомоги або її пропорційної частини для батьків, які працюють дистанційно чи за гнучким графіком
Арешт коштів на банківському рахунку не завжди означає, що боржник повністю позбавлений можливості ними користуватися. Під час воєнного стану фізична особа може визначити один поточний рахунок для видаткових операцій у межах двох мінімальних зарплат на місяць, а виконавець має винести відповідну постанову протягом 2 робочих днів після отримання заяви
Підприємство у 2021–2025 роках уклало з ФОП договори купівлі-продажу товарів на понад 58,9 млн грн, а згодом борги за ними були повністю прощені. За даними БЕБ, прощену кредиторську заборгованість не включили до доходу за 2025 рік, через що бюджет недоотримав понад 10,6 млн грн податку на прибуток. Кошти вже сплачено до бюджету, а остаточне рішення щодо звільнення особи від кримінальної відповідальності ухвалюватиме суд