
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
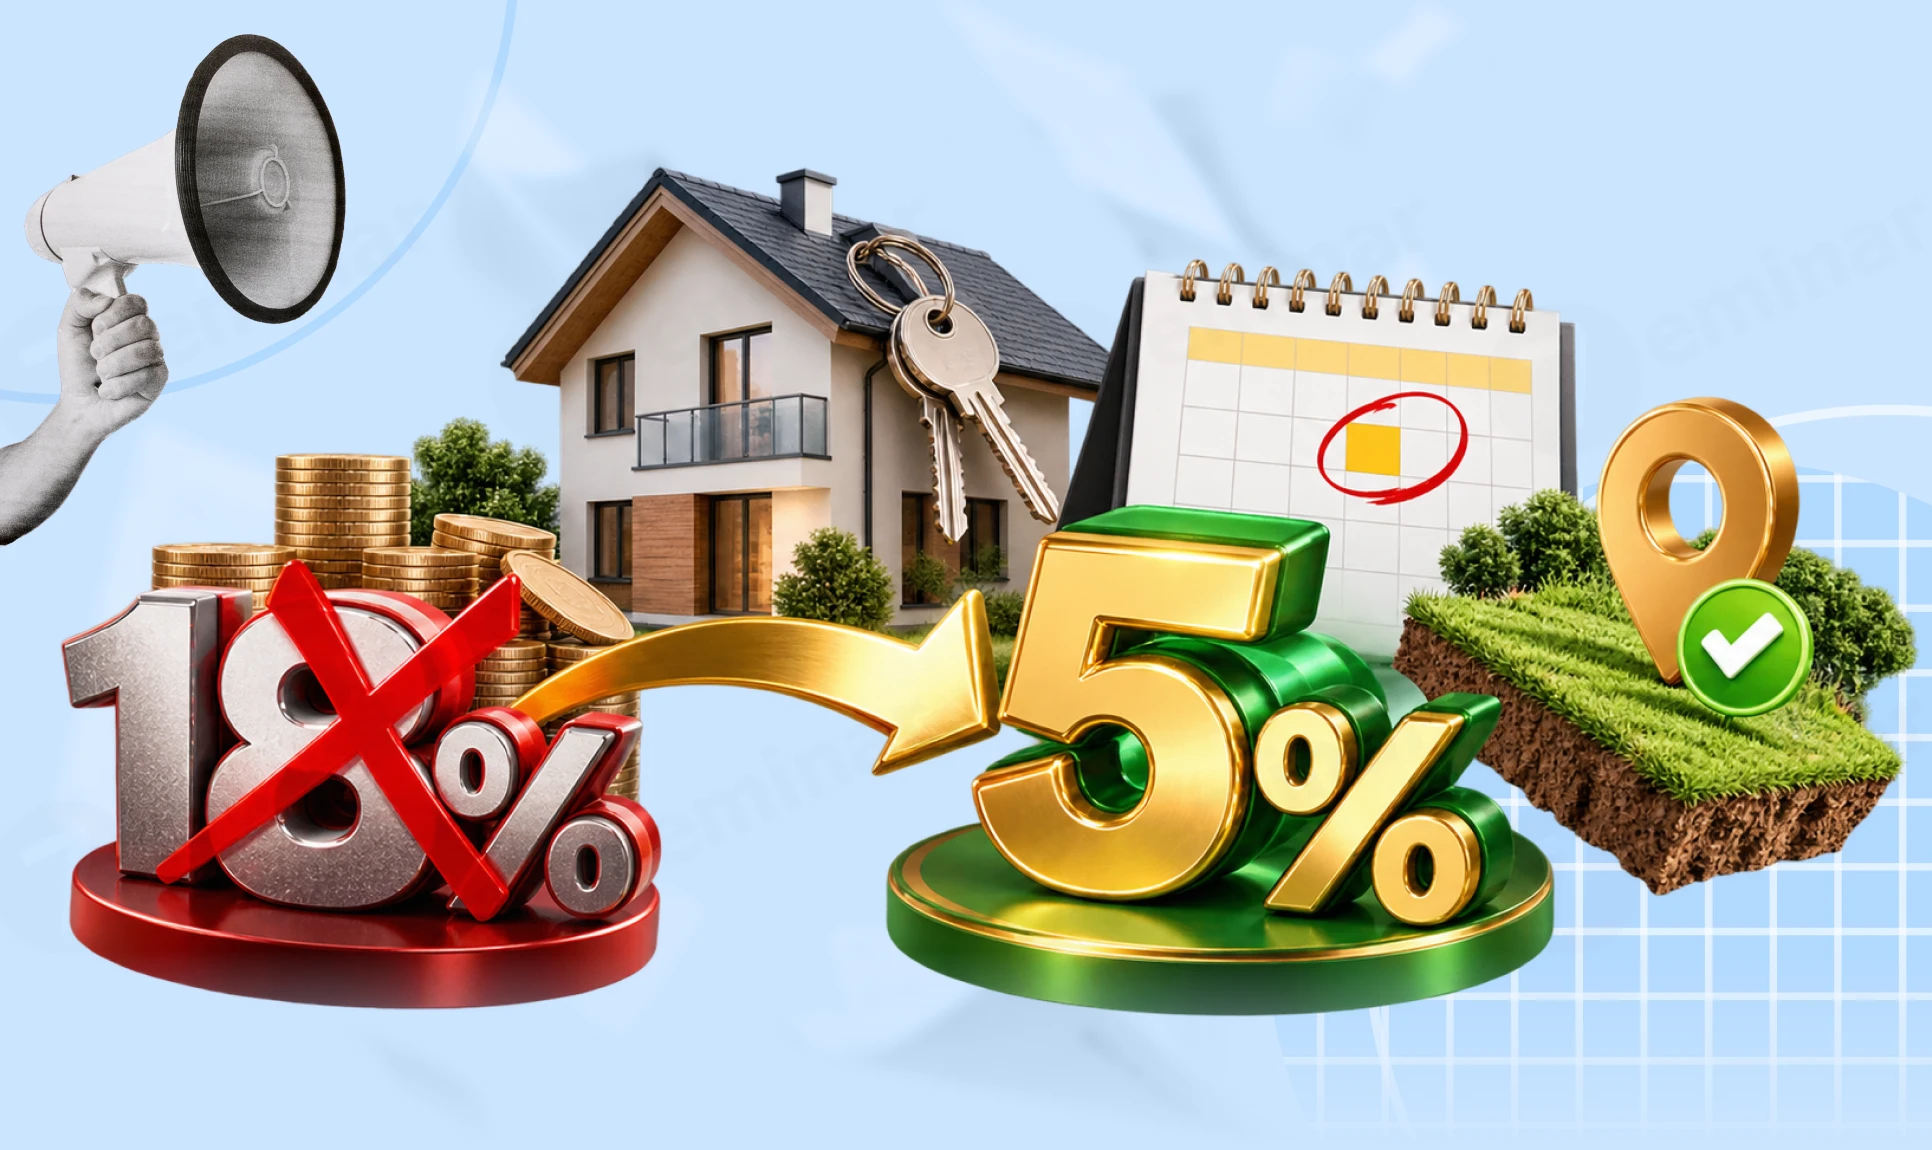
З 23 жовтня 2026 року запрацювали важливі податкові зміни, які стосуються орендодавців і власників нерухомості, знищеної через російську агресію. ПДФО з доходів фізосіб від оренди житлової та нежитлової нерухомості знизили з 18% до 5%. Військовий збір залишається 5%. Водночас власники земельних ділянок, на яких була знищена нерухомість, за визначених законом умов отримали звільнення від плати за землю – ця пільга поширюється на період із 1 січня 2026 року. Розберімо у відео що це означає на практиці для бухгалтерів і орендодавців? Яку ставку ПДФО застосовувати до оренди за жовтень, якщо акт підписали наприкінці місяця або орендну плату перерахували авансом? І що потрібно перевірити, щоб скористатися земельною пільгою?
Почнімо з головної зміни. Закон України від 15.10.2026 №5025-IX змінив правила оподаткування доходів фізичних осіб від надання в оренду житлової та нежитлової
До 23 жовтня 2026 року з орендної плати утримували ПДФО за ставкою 18% та військовий збір за ставкою 5%. Загальне податкове навантаження становило 23% (пп. 170.1.4 Податкового кодексу України, далі – ПКУ)
З 23 жовтня ПДФО становить 5%. Військовий збір не змінився – ті самі 5%.
Отже, бухгалтеру потрібно перевірити налаштування утримання ПДФО з орендної плати фізичних осіб і переконатися, що з 23 жовтня застосовується правильна ставка.
Але є важливе уточнення: нові 5% стосуються оренди житлової та нежитлової нерухомості – квартир, житлових будинків, офісів, складів, торговельних приміщень та їхніх частин.
Якщо ж фізична особа здає в оренду земельну ділянку сільськогосподарського призначення, земельну частку – пай або майновий пай, ставка ПДФО залишається 18%. Військовий збір також становить 5%.
Отже, перш ніж змінювати ставку, перевірте, який саме об’єкт орендує підприємство. Не можна автоматично застосовувати 5% до всіх договорів оренди.
А тепер найскладніше питання – перехідний період.
Зміни набрали чинності не з першого числа місяця, а з 23 жовтня. Тому в бухгалтерів виникає цілком логічне запитання:
Що робити з орендною платою за жовтень?
Розгляньмо дві ситуації.
Перша ситуація. ФОП орендує приміщення у фізичної особи. Акт нарахування орендної плати за жовтень підписують 31 жовтня 2026 року.
На нашу думку, якщо дохід нараховано на підставі первинного документа датою 31 жовтня, до всієї суми орендної плати за жовтень можна застосувати ПДФО 5%. Адже дата нарахування припадає на період, коли нова ставка вже діє.
Проте не виключаємо, що ДПС може наполягати на іншому підході – пропорційно розподілити орендну плату за календарними днями до та після 23 жовтня й оподаткувати відповідні частини за ставками 18% і 5%.
Друга ситуація. Підприємство перерахувало орендну плату за жовтень авансом на початку місяця та утримало ПДФО за ставкою 18%.
У такому випадку, на нашу думку, перераховувати вже утриманий податок після 23 жовтня не потрібно. Якщо дохід виплатили до набрання чинності змінами, застосовувалася ставка, чинна на дату виплати.
В обох випадках військовий збір становить 5%.
Зверніть увагу: це позиція редакції щодо застосування перехідних норм. Редакція 7eminar звернулася до ДПС за офіційним роз’ясненням. До отримання відповіді варто зберігати документи, що підтверджують дату нарахування або виплати, і враховувати можливість іншої позиції податкової
Ще одна зміна стосується тих, хто здає нерухомість не підприємству чи ФОП, а звичайній фізичній особі.
У такому випадку орендар, який не є самозайнятою особою, не виступає податковим агентом. Обов’язок нарахувати та сплатити податок покладається на орендодавця (пп. 170.1.5 ПКУ).
З 23 жовтня для доходів від оренди житлової та нежитлової нерухомості застосовується ставка ПДФО 5%. Для інших відповідних видів орендних доходів, зокрема від оренди земельних паїв, зберігається ставка 18%.
Тобто власник квартири, який здає її іншій фізичній особі, має врахувати нову ставку під час розрахунку податкових зобов’язань.
Водночас не варто забувати про військовий збір: він залишається на рівні 5%.
Що змінилося для фізособи, яка самостійно здає нерухомість?
Змінилися не лише ставки, а й порядок декларування та сплати податків.
Раніше фізична особа, яка самостійно декларувала дохід від оренди, мала сплачувати податок щокварталу – протягом 40 календарних днів після закінчення відповідного кварталу. Після цього дохід і сплачені суми відображали в річній декларації (пп. 170.1.5 ПКУ).
За новими правилами щоквартальну сплату скасовано. Орендодавець подає річну декларацію про майновий стан і доходи, самостійно визначає податкове зобов’язання та сплачує податок за результатами року.
Також передбачено, що за визначених законом умов у річній декларації можна зазначати доходи від оренди, не дублюючи окремі доходи, які вже оподаткували податкові агенти, якщо немає інших підстав для обов’язкового декларування.
Це спрощує адміністрування для фізичних осіб, які здають нерухомість безпосередньо іншим громадянам.
Окремо нагадаємо: якщо договір оренди нерухомості посвідчує нотаріус, обов’язок повідомити податковий орган про такий договір зберігається (пп. 170.1.5 ПКУ).
Ще одна важлива зміна стосується власників земельних ділянок, на яких розташовувалася нерухомість, знищена внаслідок збройної агресії РФ.
Закон України від 09.06.2026 №4903-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України щодо впровадження міжнародного автоматичного обміну інформацією про доходи, отримані через цифрові платформи, та оподаткування таких доходів» передбачає звільнення від плати за землю за визначених умов. Для застосування пільги важливо, щоб відомості про знищений об’єкт були внесені до Реєстру пошкодженого та знищеного майна (пп. 69.14-2 п. 69 підрозділу 10 розділу ХХ «Перехідні положення»).
Ця норма набирає чинності 23 жовтня 2026 року, але поширюється на період із 1 січня 2026 року.
Пільга стосується земельних ділянок, на яких розташовувалися знищені внаслідок збройної агресії РФ об’єкти житлової та/або нежитлової нерухомості. Обов’язкова умова – відомості про знищення нерухомості та відповідні земельні ділянки мають бути внесені до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій.
Водночас фактичний період звільнення визначають з урахуванням дати знищення об’єкта, зазначеної в Реєстрі майна: пільга застосовується з першого числа місяця, на який припадає ця дата, і діє до останнього числа місяця реєстрації права на новозбудовану нерухомість або до останнього числа місяця припинення чи скасування воєнного стану.
Якщо платник уже задекларував зобов’язання з плати за землю за відповідну ділянку, він має право скоригувати їх, подавши уточнюючу декларацію за період, на який поширюється пільга.
На яку площу поширюється звільнення?
Для фізичних осіб – власників знищеної житлової нерухомості встановлено такі межі: у селах – до 0,25 га, у селищах – до 0,15 га, у містах – до 0,1 га.
Для фізичних та юридичних осіб – власників знищеної нежитлової нерухомості, а також юридичних осіб – власників знищеної житлової нерухомості підпункт 69.14-2 передбачає:
Читайте більше:
Оренда нерухомості у фізосіб: ПДФО знизили з 18% до 5%: що змінити орендарям
Оренда нерухомості у фізособи у жовтні 2026 року: застосовувати ставку ПДФО 5% чи 18%
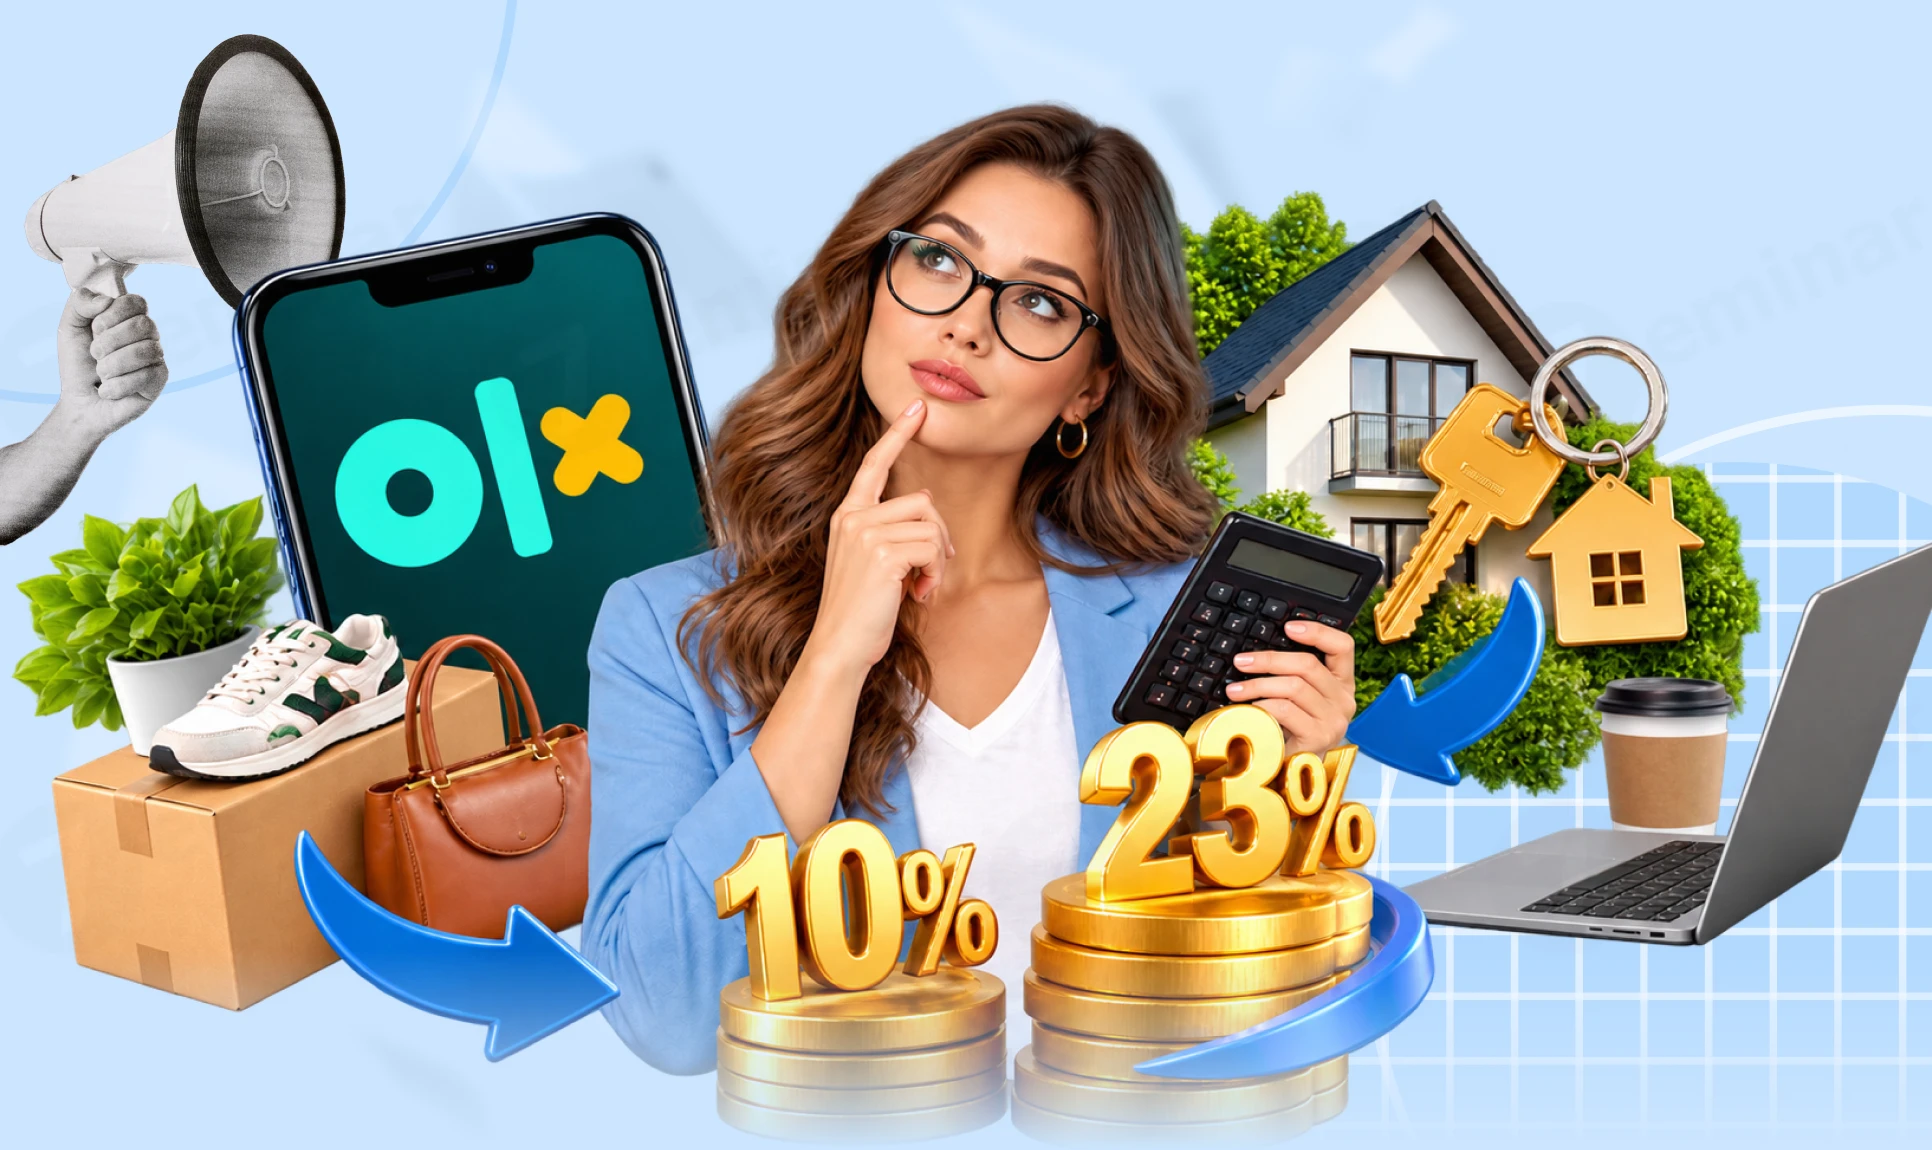
OLX, оренда, фриланс: Закон №4903-IX – хто платитиме 10% або 23% податку з 2027 року
Оренда у ФОП: чек-лист документів для мінімізації податкових ризиків
ФОП та оренда приміщення: 30 фактів, які допоможуть уникнути проблем з податковою
Кордон, пошта, РРО, державні реєстри, банківські дані, військовий облік – усе це вже не окремі шматки інформації, які існують самі по собі. Держава активно вибудовує обмін даними між різними системами. Давайте без страшилок і без міфів розберемося: що ДПС уже може отримувати, що бачить через обмін даними, а де поки що ми маємо справу лише з прогнозами
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Приймаємо на роботу працівника ВПО. Згідно з законом таким працівникам не можна встановлювати випробувальний термін. Як правильно оформити, щоб встановлювати випробувальний термін?
Листопад обіцяє бути насиченим для бухгалтерів і кадровиків: змінюються правила бронювання, наближається строк подання звіту щодо працевлаштування осіб з інвалідністю, а підприємствам потрібно готуватися до нових вимог безпеки з 4 грудня. Паралельно час перевірити відпустки, підготуватися до річної інвентаризації та розібратися з податковими новаціями. Зібрали актуальні матеріали, які допоможуть нічого не пропустити й завчасно підготуватися до завершення року
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за вересень 2026 року. У ньому узагальнено правові позиції щодо банкрутства, оскарження рішень АМКУ, корпоративних спорів, звільнення керівників, членства в кооперативах і стягнення коштів за користування комунальною землею без договору оренди
Якщо при накладенні КЕП на електронний документ у програмі «ІІТ Користувач ЦСК-1» виникає помилка «Відсутня позначка часу», користувач може самостійно змінити налаштування програми. ДПС пояснила, як увімкнути отримання позначки часу та обрати актуальний сертифікат TSP-сервера
За позицією податківців, обмеження підпункту 291.5.3 ПКУ стосуються ФОП – платників єдиного податку, які здають нерухомість у межах господарської діяльності, та не застосовуються до об’єктів, що здаються виключно фізичною особою поза межами підприємницької діяльності
Верховний Суд у постанові від 14 жовтня 2026 року у справі №753/24208/21 залишив без задоволення касаційну скаргу роботодавця у спорі про звільнення працівника за прогул під час лікування. Суди визнали звільнення незаконним, поновили працівника на роботі та присудили йому 906541,44 грн середнього заробітку за час вимушеного прогулу і 10 000 грн моральної шкоди. Справа нагадує: відсутність лікарняного в реєстрі сама по собі не звільняє роботодавця від обов’язку з’ясувати причини відсутності й оцінити всі надані докази
ДПС роз’яснила порядок сплати земельного податку в разі передачі державного майна разом із земельними ділянками іншій установі, якщо право постійного користування попереднього землекористувача ще не припинено. За позицією податківців, сам акт приймання-передачі не припиняє обов’язку зі сплати податку: його потрібно сплачувати до дати державної реєстрації припинення права постійного користування та внесення до Державного земельного кадастру відомостей про зміну землекористувача
Продаєте речі на OLX, здаєте квартиру через онлайн-платформу або заробляєте на фрилансі? Із 1 січня 2027 року такі доходи можуть потрапити в поле зору податкової за новими правилами. Оператори цифрових платформ передаватимуть інформацію про доходи користувачів, а для окремих операцій запрацюють спеціальні правила оподаткування. Але це не означає, що тепер податок доведеться платити з кожного переказу чи продажу старої куртки. Хто потрапить під нові правила, коли можна буде не платити податок, а коли доведеться віддати 10% або навіть 23%? Розберімося, що передбачає Закон №4903-IX і до чого варто підготуватися вже зараз
ДПС пояснила, у якому звітному періоді створювати податкову накладну або розрахунок коригування в Електронному кабінеті, якщо документ реєструється в ЄРПН із порушенням установленого строку. Податкову накладну створюють у періоді виникнення податкових зобов’язань, а розрахунок коригування – у періоді виникнення події, визначеної пунктом 192.1 ПКУ, незалежно від дати направлення документа на реєстрацію
Набрала чинності постанова КМУ від 21 жовтня 2026 року №1327, яка змінює окремі правила митної справи під час воєнного стану. Документ передбачає можливість збереження митних спрощень для підприємств, постраждалих від російських атак, узгодження часу окремих контрольних процедур протягом однієї робочої години та механізм ввезення певних складових для виробництва озброєння без сплати ввізного мита й ПДВ
Добровільне медичне страхування працівників стає дедалі популярнішим інструментом турботи роботодавця про своїх співробітників. Така практика не лише забезпечує медичний захист, а й потребує правильного оформлення договорів та врахування податкових нюансів. Ми зібрали основні положення, щоб допомогти вам зрозуміти, як організувати страхування відповідно до законодавства та уникнути поширених помилок
Правильне визначення кількості військовозобов’язаних працівників стало одним із ключових питань для підприємств, які отримують або підтверджують статус критично важливих. Від цього показника залежить не лише можливість бронювання працівників, а й дотримання встановлених державою лімітів. Додаткової актуальності тема набула після змін, внесених постановою КМУ №692, яка уточнила порядок врахування працівників із відстрочкою та сумісників. З 3 липня 2026 року такі працівники враховуються лише за одним місцем роботи, незалежно від кількості роботодавців. Розглянемо, кого включати до загальної кількості військовозобов’язаних, а кого – ні, та як нові правила вплинуть на квоти бронювання
Верховний Суд у справі № 128/2223/24 залишив без задоволення касаційну скаргу університету, у якому доцентку звільнили за аморальний проступок через публікації в соціальній мережі. Справа нагадує роботодавцям і кадровикам про необхідність довести конкретні обставини проступку, його несумісність із продовженням роботи та дотримання встановленої законом процедури звільнення
Податківці роз’яснили, до якого контролюючого органу подавати Звіт про контрольовані операції та Повідомлення про участь у міжнародній групі компаній у разі зміни місцезнаходження платника. Звичайні платники податку на прибуток подають ці документи за попереднім місцезнаходженням до завершення поточного бюджетного періоду, а платники-нерезиденти – за новим місцезнаходженням після взяття на облік у відповідному контролюючому органі
Мінфін оприлюднив проєкт наказу про внесення змін до Порядку виконання митних формальностей із застосуванням скануючих систем, затвердженого наказом від 18 жовтня 2021 року №552. Документ передбачає оновлення вимог до підготовки операторів, мінімальної чисельності працівників для проведення сканування, умов застосування ВСКС та заходів Держмитслужби з моніторингу використання цих систем
Якщо через відключення електроенергії підприємство не може організувати роботу, а працівники не мають змоги виконувати свої обов’язки, роботодавець може оголосити простій. Його необхідно належно оформити, а за період простою не з вини працівника виплачувати заробітну плату в розмірі не менше ніж дві третини встановленого посадового окладу або тарифної ставки