
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Податкова не може вимагати всі документи бізнесу за будь-якого контакту. Обсяг інформації, яку потрібно надати, залежить від того, чи отримали ви письмовий запит ДПС, фактична перевірка відбувається на торговій точці чи призначено документальну перевірку. Розбираємо, які документи податківці мають право вимагати на кожному етапі, як перевірити законність перевірки та коли можна відмовити в допуску інспекторів. А також – які помилки можуть призвести до штрафів або арешту майна
У податкової є три рівні контакту з вами, і на кожному вона має право вимагати різний обсяг документів:
Інспектор на будь-якому рівні просить усе одразу: договори, виписки, накладні, пояснення. Так йому зручно: отримав усе, вибрав, за що штрафувати, виконав план. Ваше завдання протилежне: діяти за законом і давати рівно те, що передбачає саме цей рівень. Плутати їх – найдорожча помилка.
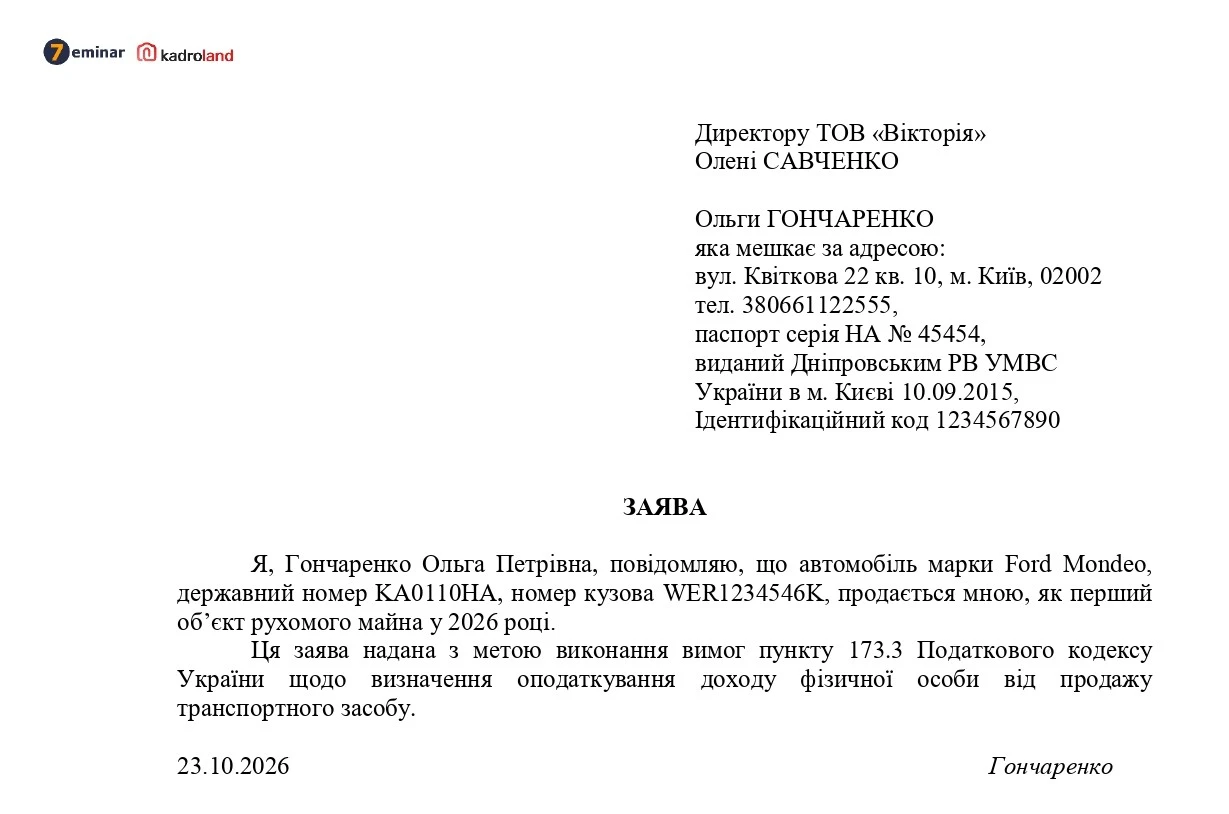
Типовий запит ДПС виглядає як наказ: дві сторінки, посилання на ст. 73, а далі «просимо надати договори, акти, накладні, банківські виписки та пояснення за 2025 рік». Насправді це лише запит про надання інформації. Пункт 73.3 ПКУ дає податковій право звернутися з письмовим запитом про подання інформації та її документального підтвердження.
Що це означає на практиці:
Але мовчати не варто. Ненадання відповіді на законний запит – підстава для позапланової перевірки (п. 78.1.1 ПКУ).
Тож відповідаємо завжди. Якщо запит дефектний, відповідь може виглядати так:
«Запит не відповідає вимогам п. 73.3 ПКУ, оскільки не містить підстави та конкретних фактів, тому обов’язку надавати документи немає».
Ви відповіли, отже перевірки за мовчання не буде. Ви не дали зайвого, отже штрафувати нема за що.
Фактичні перевірки проводяться без попередження: інспектори приходять прямо в торговий зал чи на склад. І перше, що треба знати: у фактичної перевірки вузький предмет. Пункт 75.1.3 ПКУ дозволяє перевіряти:
Банківські виписки, договори з постачальниками, декларації, книга обліку доходів – не предмет фактичної перевірки. Якщо інспектор на фактичній просить виписку з банку, він виходить за межі своїх повноважень.
Накладні і форму обліку товарних запасів на фактичній перевірці зобов’язані показати не всі. Товарний облік ведуть:
Окремо зверніть увагу на постанову Верховного Суду від 03.03.2026 у справі №140/6980/24. ФОП торгував ризиковою групою товарів і не показав форму обліку і накладні одразу на перевірці, а приніс пізніше. Суд вирішив, що обов’язок надати документи виникає автоматично в момент допуску до перевірки, без окремої письмової вимоги. А документи, подані після перевірки, можуть не врахувати.
Тож якщо ви продаєте ризикові товари, форма обліку і накладні мають лежати саме на торговій точці. Не в офісі і не «на комп’ютері вдома».
Пункт 81.1 ПКУ встановлює: право почати і фактичну, і документальну виїзну перевірку виникає лише тоді, коли вам пред’явили одночасно три документи:
Немає хоча б одного з них або його оформлено з порушенням – це законна підстава не допустити перевірку
Відмовити з інших причин («директор у відрядженні», «бухгалтер у відпустці», «ми не згодні») не можна. Такий недопуск – прямий шлях до адміністративного арешту майна вашого бізнесу.
Направлення має містити:
Якщо бракує хоча б одного пункту, направлення дефектне.
Перевірте назву органу, ваші реквізити (чи справді вони ваші, а не «магазин на такій-то вулиці»), мету і вид перевірки, період, дату початку і тривалість, підпис і печатку.
Особливо уважно дивіться на підставу. Там має бути не просто «стаття 80», а конкретний підпункт, наприклад 80.2.2 чи 80.2.3, і документ, на якому ця підстава ґрунтується: доповідна записка з номером або скарга споживача.
Прізвище в посвідченні має збігатися з прізвищем у направленні. Якщо прийшли троє інспекторів, а в направленні вписано двох, третій перевіряти не має права.
Чи можна вважати наказ дефектним, якщо в ньому немає прізвища ФОП, а є лише назва магазину?
Верховний Суд у 2026 році двічі розглядав таку ситуацію і дав відповіді, які на перший погляд суперечать одна одній.
19.02.2026 у справі №520/7463/25 Верховний Суд розглянув ситуацію, де прізвища ФОП у наказі не було, але був указаний конкретний магазин із точною адресою. Суд визнав цього достатнім: перевірка законна, штраф лишився.
А 06.08.2026 у справі №340/3794/25 ситуація була інша. Фактична перевірка ФОП у торговому центрі «Екватор»: у наказі замість прізвища і податкового номера підприємця – лише комерційна назва магазину й адреса ТРЦ. Перша і апеляційна інстанції вирішили, що зрозуміло, кого перевіряють. Верховний Суд не погодився. Пункт 81.1 ПКУ прямо вимагає вказати прізвище, ім’я, по батькові фізособи-платника.
Назва магазину – не суб’єкт податкових правовідносин: податки платить ФОП, а не вивіска. Наказ – не внутрішній папірець податкової, а акт індивідуальної дії з гарантійною функцією: платник має розуміти, що перевіряють саме його. Рішення про перевірку скасовано.
Різниця між справами – в однозначності. Окремий магазин на окремій адресі ідентифікує платника. Торговий центр, де за однією адресою двадцять магазинів різних ФОП, – ні. Тож, дивлячись на наказ, питайте себе не «чи є там моє прізвище», а «чи можна з цього документа однозначно зрозуміти, що перевіряють саме мене»
Пастка перша: «пущу, а потім оскаржу наказ у суді». Ще 8 вересня 2021 року Велика палата Верховного Суду вирішила: якщо ви допустили інспекторів, наказ вважається реалізованим, і окремо оскаржити його вже не можна. Процедурні порушення можна заявляти лише в позові про скасування податкового повідомлення-рішення. І скасують ППР лише за ті порушення, які реально вплинули на висновки перевірки. Дрібна помилка в наказі, яка ні на що не вплинула, штраф не скасує.
Пастка друга: «не пущу, оскаржу наказ – і арешт майна не підтвердять». З 2023 року це теж не працює. 23 лютого 2023 року Верховний Суд вирішив, що оскарження наказу не є «спором про право», і суд сам оцінює, чи був недопуск законним. Тож від арешту майна вас рятує не позов, а реальний дефект документів, зафіксований письмово. Є дефект, і він описаний у поясненнях до акта – суд арешт не підтвердить. Недопуск податкової до перевірки «на емоціях» без документальної фіксації – арешт реальний.
На документальній перевірці податкова має право на будь-який документ, пов’язаний із предметом перевірки (п. 85.2 ПКУ): первинку, договори, банківські виписки, облік. Сперечатися «це не предмет перевірки» тут уже не вийде. Саме тому параметри допуску тут найчіткіші:
Інспектори зазвичай приходять не до власника, а до продавця. Тож цей алгоритм має знати кожен, хто працює на точці:
Джерело: Команда адвокатів Богдана Янківа
Майно арештоване, а рішення суду не бачили: що робити ФОПу та бухгалтеру
Документальні перевірки у ФОПів
Помилки в наказі на перевірку ДПС: як перетворити промах інспекторів на захист бізнесу
Податкові запити: чи можна оскаржити та як правильно реагувати
Фактична перевірка ДПС: 6 порушень податківців, які можуть стати підставою для скасування перевірки
План-графік перевірок ДПС-2026: чи є ваш бізнес у списку та як підготуватися
Планова податкова перевірка: як діяти, якщо побачили себе у плані-графіку
Е–лікарняний є основним документом, що підтверджує тимчасову непрацездатність працівника. Він формується на основі електронного медичного висновку лікаря та відображається в особистому кабінеті роботодавця на вебпорталі Пенсійного фонду України. Оплата е–лікарняного здійснюється після набуття ним статусу «Готовий до сплати», зазвичай через 7 днів після відкриття
Запуск еАкцизу знову переносять. Спочатку повноцінне запровадження Електронної системи планували з 1 січня 2026 року. Законом України від 03.12.2025 №4698-IX (далі – Закон №4698) цей строк перенесли на 1 листопада 2026 року. Тепер прийнятий 13.10.2026 Закон за законопроєктом №15532 від 21.08.2026 передбачає другу зміну дати запуску – на 1 липня 2027 року. Станом на 17.10.2026 у картці законопроєкту №15532 зазначено статус «Готується на підпис». Нові строки ще не набрали чинності. Нижче розглядаємо строки, передбачені прийнятим документом; до набрання ним чинності діють попередні норми
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Підприємство отримує та оплачує послуги з охорони, водопостачання. Якою датою постачальник повинен виписати ПН: датою оплати чи останнім днем місяця, якщо оплата проводиться в поточному місяці за поточний місяць?
Із 22:00 23 жовтня до 08:00 26 жовтня 2026 року реєстри Мін’юсту тимчасово не працювали через планове технічне обслуговування. Через це частина послуг у Дії та ЦНАПах також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням. За повідомленнями НАІС і Дії доступ до послуг відновлено
Доопрацьована редакція змін до правил бронювання та визначення критично важливих підприємств, ухвалена Урядом 23 жовтня, суттєво відрізняється від проєкту від 9 жовтня. Зокрема, граничний рівень бронювання для ОПК та енергетики підвищили з 85% до 95%, а запропоноване зниження квоти для підприємств тепло-, водопостачання та поводження з відходами прибрали. Водночас уточнили повноваження й строки роботи Координаційного центру, підстави для відмови та скасування статусу критично важливого підприємства. Розглянемо ключові відмінності двох редакцій
Уряд змінює правила бронювання працівників і визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають протягом 10 днів після набрання чинності змінами переглянути галузеві й регіональні критерії критичності. Їх погоджуватиме новостворений Координаційний центр з організації бронювання. Раніше наданий статус критично важливого підприємства не скасовуватимуть автоматично, однак якщо критерій, за яким його отримали, буде скасовано, підприємство може втратити цей статус. Розповідаємо, що це означає для бізнесу та на що звернути увагу
В Україні ухвалили новий Закон «Про оцінку майна», який має наблизити оціночну діяльність до міжнародних і європейських стандартів. Документ передбачає єдині правила оцінювання майна, оновлення системи професійної підготовки оцінювачів, посилення контролю якості та запровадження механізмів досудового врегулювання спорів. Також зміняться правила оцінки землі й нерухомості, судових експертиз і підтвердження кваліфікації фахівців. Закон набирає чинності наступного дня після опублікування, а основна частина його положень вводиться в дію через 18 місяців
Якщо на підприємстві не вдасться облаштувати навіть безпечний простір до 04.12.2026, воно має припинити роботу в цьому приміщенні? Працівників кожного разу при тривозі треба виганять на вулицю?
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. Закон був опублікований 26.10.2026 в «Голос України»
Які вимоги законодавства до безпечного простору в магазині, розташованому в житловому будинку? Як і де зараз можна отримати розрахунки балансоутримувача, які підтверджують захист від уламків і вибухової хвилі (пп. 2 п. 1 постанови №1092). Хто є балансоутримувачем магазина в житловому будинку?
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
Формую в ЕК Довідку розрахунок J1330001 для банку на оплату лікарняних за рахунок держави для працівника з інвалідністю. Інспектор відповідає, що викладена інформація не правдива. При формуванні вказую п. 1 чисту суму лікарняних в п. 1.2 дана сума дублюється. П 3 розраховується автоматично та дорівнює п. 4. Пункти 1,1; 2; 5 ставлю 0. № рахунку вказую соціальний. Інформація для надавача платіжних послуг вказую чисту суму лікарняних на руки, дату сплати ЄСВ, номер платіжки та сума сплаченого ЄСВ. Що може бути не достовірним?
МОЗ затвердило настанову та методичні рекомендації щодо застосування критеріїв встановлення інвалідності. Документи допоможуть експертним командам оцінювати стійкі порушення функцій організму, обмеження життєдіяльності та вплив захворювань на повсякденне функціонування людини. Водночас нові правила не означають автоматичного скасування раніше встановлених груп інвалідності
ПФУ та СПО профспілок оприлюднили проєкт постанови КМУ, якою планують суттєво оновити Порядок організації ведення Електронного реєстру листків непрацездатності. Документ передбачає нові правила обміну інформацією щодо лікування військовослужбовців, технічне осучаснення реєстру, а також приведення норм оплати лікарняних у відповідність до змін соціального законодавства