
Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Майно арештоване через податковий борг, а рішення суду не надходило? Не поспішайте звинувачувати ДПС у порушенні процедури – спочатку з’ясуйте, який саме арешт застосували, на якій підставі та хто його виконує. Розберемо різницю між адміністративним арештом майна, арештом коштів на рахунках і примусовим стягненням податкового боргу, пояснимо, де шукати судове рішення, як перевірити повідомлення платника та які строки не можна пропустити
Майно або рахунки заблокували через податковий борг, а рішення суду не надходило? Банк не проводить платежі, нотаріус повідомляє про обтяження нерухомості або виконавець арештував автомобіль підприємця? У такій ситуації важливо не гаяти часу, але й не подавати скарги навмання.
Спочатку потрібно встановити, хто саме застосував обмеження, на підставі якого документа та за якою процедурою. Адже податкова застава, адміністративний арешт майна, судовий арешт коштів і арешт у виконавчому провадженні мають різні підстави, строки та способи оскарження.
У статті розберемо, як діяти ФОПу, керівнику та бухгалтеру, де знайти судове рішення, як перевірити законність арешту й що робити, якщо документи не отримували.
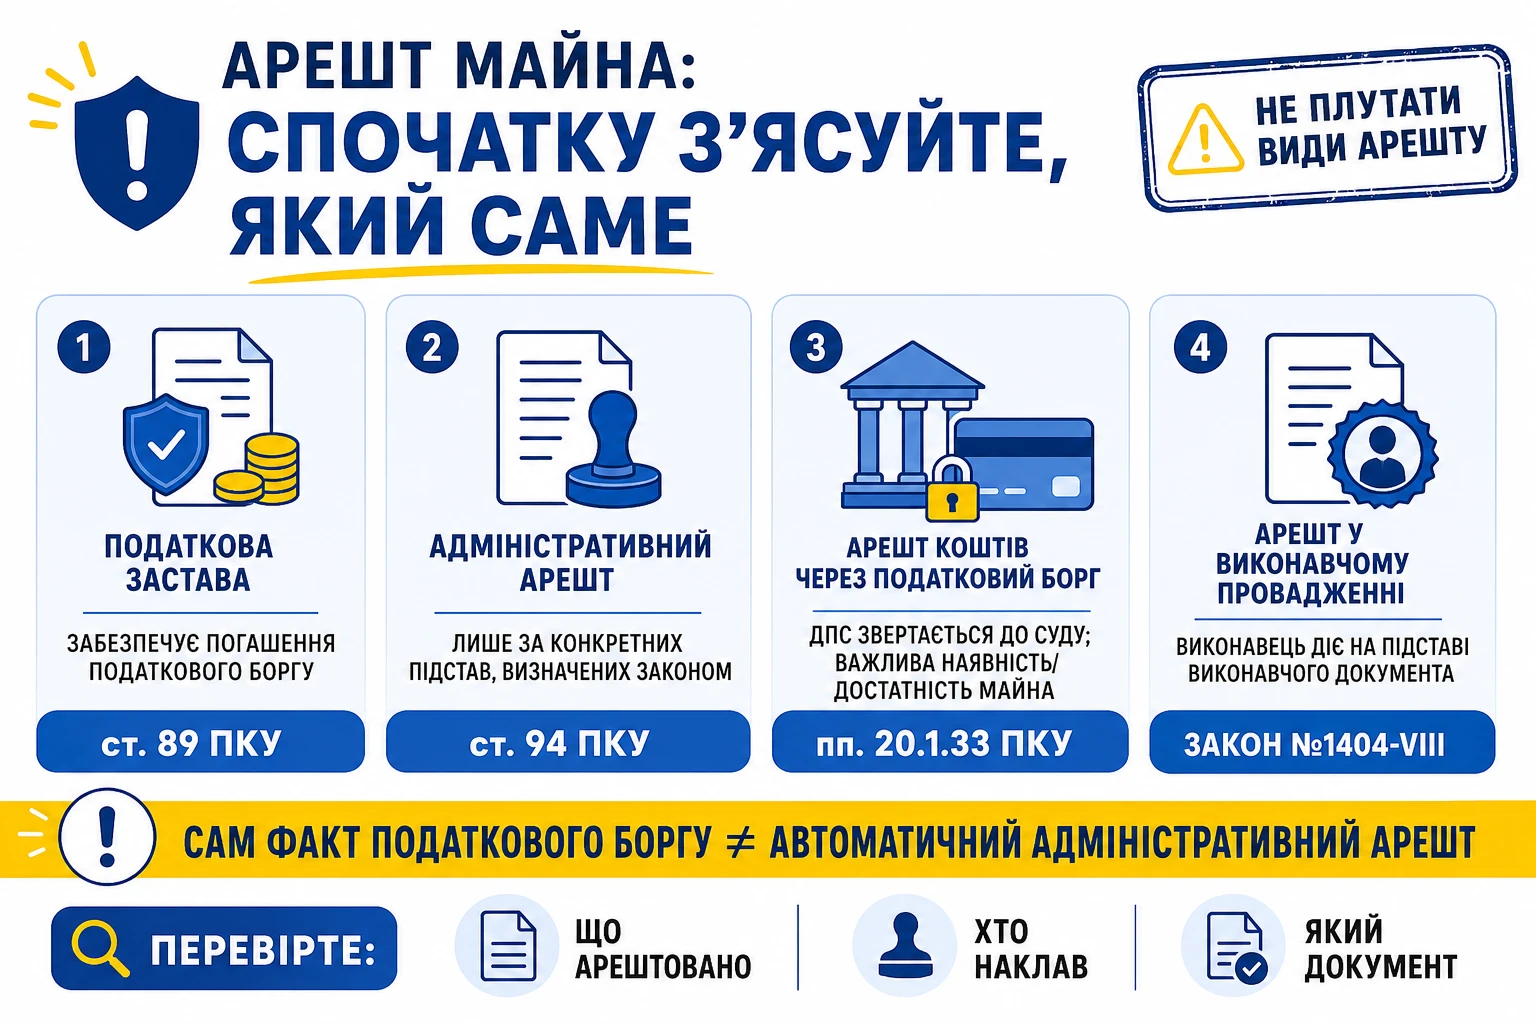
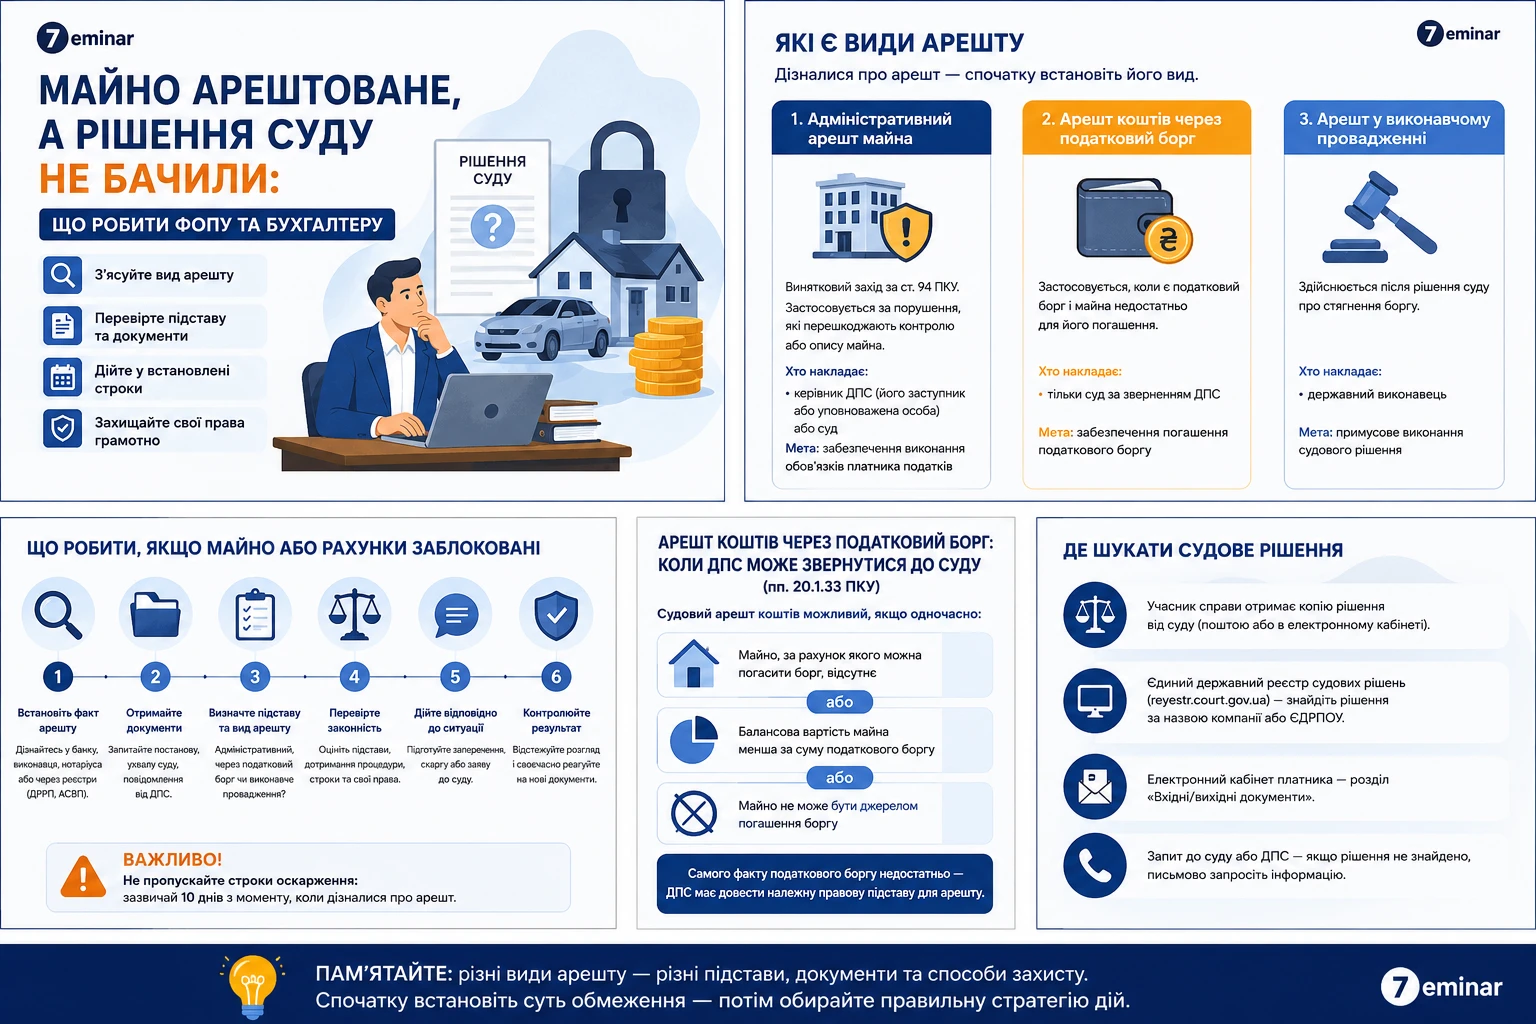
Дізналися про арешт: спочатку встановіть його вид (див. Інфографіку 1).
Інфографіка 1
Уявімо: бухгалтер приходить на роботу, відкриває клієнт-банк і бачить, що платежі не проходять. Банк пояснює: на рахунок накладено арешт через податковий борг. Водночас у керівника немає ані рішення суду, ані постанови виконавця. Або ж ФОП заходить до банку чи намагається розпорядитися своїм майном і раптом з’ясовує, що на майно накладено арешт. Причина така ж – податковий борг. Але самого рішення суду підприємець не бачив, жодного акта від ДПС не отримував, а в розділі «Вхідні/вихідні документи» Електронного кабінету податкової нічого не знайшов.
Перша помилка в такій ситуації – одразу готувати скаргу на дії ДПС. Поки невідомо, який саме документ став підставою для обмеження, складно визначити правильний спосіб захисту.
Словосполучення «ДПС арештувала майно» звучить зрозуміло, але за ним можуть ховатися різні процедури, у тому числі за Податковим кодексом України (далі – ПКУ). В одній ситуації податківці обмежують розпорядження майном через певне порушення з боку платника. В іншій – намагаються забезпечити погашення вже наявного податкового боргу. А буває, що майно арештовують уже під час виконання судового рішення. Це різні правові механізми, а отже, відрізняються підстави, документи та способи захисту.
Потрібно розрізняти щонайменше три ситуації.
1. Адміністративний арешт майна
Це винятковий захід, який застосовують за конкретних обставин, визначених ст. 94 ПКУ. Наприклад, платник без законних підстав не допускає податківців до перевірки або перешкоджає опису майна, яке передають у податкову заставу.
Самого факту податкового боргу для адміністративного арешту недостатньо. ДПС повинна обґрунтувати наявність передбаченої законом підстави (див. нижче повний перелік підстав).
2. Арешт коштів через податковий борг
Тут логіка інша: борг уже є, і держава шукає законний спосіб його погасити. Насамперед потрібно перевірити, чи справді виник податковий борг, чи є грошове зобов’язання узгодженим, чи минув строк сплати та чи правильно визначена сума заборгованості.
За загальним правилом майно платника, який має податковий борг, переходить у податкову заставу відповідно до ст. 89 ПКУ. Але податкова застава – це ще не адміністративний арешт за ст. 94 ПКУ і не автоматичне вилучення майна. Це окремий механізм забезпечення погашення боргу, який обмежує можливість вільно розпоряджатися відповідним майном.
Підпункт 20.1.33 ПКУ надає контролюючому органу право звернутися до суду щодо арешту коштів та інших цінностей платника податків, які перебувають у банку, якщо у платника є податковий борг і одночасно існують передбачені законом передумови:
або
або
Ці обставини є самостійними підставами, передбаченими нормою. Самого факту існування податкового боргу недостатньо: ДПС має довести належну правову підставу для арешту коштів. Такий підхід відображено, зокрема, у постанові ВС від 18.10.2022 у справі №380/9147/21.
Наприклад, підприємство заборгувало бюджету 800 тис. грн, але майна, за рахунок якого реально можна погасити борг, недостатньо. За наявності передбачених законом умов податкова може просити суд арештувати кошти на рахунках.
Показовою є постанова Верховного Суду від 27.06.2025 у справі №813/2423/18. У ній суд розмежував адміністративний арешт майна за ст. 94 ПКУ та арешт коштів у зв’язку з недостатністю майна для погашення податкового боргу за пп. 20.1.33 ПКУ. Суд наголосив, що це різні правові механізми з різними підставами застосування:
…законодавець передбачив два види арешту майна в залежності від підстав та порядку його застосування:
Водночас ст. 94 ПКУ також передбачає можливість судового арешту коштів за відповідних підстав (п. 94.4, 94.6 ПКУ, роз’яснення ГУ ДПС в Івано-Франківській обл.), тому спосіб захисту потрібно визначати за змістом конкретної вимоги ДПС.
За пп. 20.1.34 ПКУ ДПС може звернутися до суду щодо стягнення коштів із рахунків платника в рахунок погашення податкового боргу. А за пп. 20.1.34-1 ПКУ може звернутися щодо надання дозволу на погашення податкового боргу за рахунок продажу майна, яке перебуває в податковій заставі за ст. 95 ПКУ. Це різні вимоги, і судове рішення за однією з них не слід автоматично сприймати як рішення за іншою.
3. Арешт під час виконавчого провадження
Якщо судове рішення або інший виконавчий документ передали на примусове виконання, арешт може накласти державний чи приватний виконавець за правилами Закону України від 02.06.2016 №1404-VIII «Про виконавче провадження» (далі – Закон №1404).
Наприклад, суд ухвалив рішення про стягнення податкового боргу, документ передали виконавцю, а той виніс постанову про арешт майна боржника.
У такому разі потрібно перевіряти не лише документи ДПС і суду, а й постанови виконавця та матеріали виконавчого провадження.
Отже, перш ніж оскаржувати обмеження, варто з’ясувати:
Відповіді на ці запитання допоможуть перейти до правильного алгоритму дій. У пригоді може стати Таблиця 1.
Таблиця 1
Як з’ясувати, хто наклав арешт
Можлива підстава | Де перевірити та що запитати |
Податкова застава або адміністративний арешт майна | Звернутися до ГУ ДПС за місцем обліку суб’єкта господарювання. Запросити податкову вимогу, рішення про опис майна в податкову заставу, акт опису майна (якщо складали), рішення про адміністративний арешт та документи про його застосування |
Судове рішення про стягнення податкового боргу або арешт майна | Знайти справу в Єдиному державному реєстрі судових рішень: reyestr.court.gov.ua. За відсутності результату звернутися до канцелярії відповідного суду із запитом про надання інформації щодо справ за участю ФОПа чи юрособи |
Арешт у межах виконавчого провадження | Перевірити відомості в Автоматизованій системі виконавчого провадження та в Єдиному реєстрі боржників. Звернутися до державного або приватного виконавця, який веде провадження, і отримати копію постанови про арешт майна та відомості про виконавчий документ |
Запис про обтяження майна | Якщо арешт стосується нерухомості – отримати інформацію з Державного реєстру речових прав на нерухоме майно. Щодо рухомого майна – перевірити Державний реєстр обтяжень рухомого майна. Це допоможе встановити підставу та ініціатора реєстрації обтяження |
Підстави адміністративного арешту наведені в п. 94.2 ПКУ. Це спеціальний перелік обставин, а не загальний дозвіл блокувати майно кожного платника, який має борг (див. Таблицю 2).
Таблиця 2
Коли ДПС може застосувати адміністративний арешт майна: 9 підстав за ПКУ
Норма ПКУ | Підстава для арешту майна | Що це означає на практиці |
Платник порушує правила відчуження майна, що перебуває в податковій заставі | Наприклад, платник продає, дарує або іншим способом передає іншій особі заставлене майно, але не дотримується встановлених ПКУ умов для такої операції. Важливо з’ясувати, чи мав він право розпоряджатися майном у такий спосіб і чи виконав необхідні для цього вимоги | |
Фізична особа, яка має податковий борг, виїжджає за кордон | Підставою є встановлена обставина виїзду за кордон фізичної особи, яка має податковий борг | |
Платник відмовляється від документальної або фактичної перевірки за наявності законних підстав для її проведення або не допускає посадових осіб ДПС | Наприклад, платник не дозволяє інспекторам розпочати перевірку на підприємстві або не допускає їх до приміщень, де здійснюється господарська діяльність. Перед застосуванням арешту потрібно з’ясувати, чи дотрималася ДПС установленої процедури призначення перевірки та чи були законні підстави для допуску посадових осіб | |
Відсутні дозволи (ліцензії) на здійснення господарської діяльності або належним чином зареєстровані РРО та/або ПРРО, крім передбачених законодавством випадків | Наприклад, суб’єкт господарювання продає товари або надає послуги, для яких законодавство вимагає ліцензії, але не має її. Інший можливий випадок – проведення розрахункових операцій без належної реєстрації РРО/ПРРО, коли їх застосування є обов’язковим. При цьому слід урахувати особливості конкретного виду діяльності та законодавчі винятки | |
Відсутня обов’язкова реєстрація особи як платника податків або платник, який отримав податкове повідомлення чи має податковий борг, переводить майно за межі України, приховує його або передає іншим особам. | Наприклад, особа зобов’язана стати на податковий облік, але не зробила цього. Інша ситуація – платник, якому вже надіслали податкове повідомлення або який має податковий борг, вивозить майно за кордон, приховує його чи передає іншим особам за обставин, визначених ПКУ. У кожному випадку необхідно встановити, яка саме з передбачених нормою обставин мала місце. | |
Платник відмовляється від перевірки стану збереження майна, яке перебуває в податковій заставі | Для оцінки ситуації важливо, щоб ішлося саме про контроль за збереженням заставленого майна, а не про іншу перевірку діяльності платника | |
Платник не допускає податкового керуючого до складення акта опису майна, яке передають у податкову заставу | Наприклад, податковий керуючий прибуває, щоб зафіксувати майно, яке має бути передане в податкову заставу, але платник перешкоджає огляду або не дає змоги оформити його опис. Унаслідок цього ДПС не може належним чином визначити та документально зафіксувати майно для оформлення застави | |
Платник, його посадові особи або особи, які здійснюють готівкові розрахунки та/або провадять ліцензовану діяльність, відмовляються від належної інвентаризації | Наприклад, під час проведення передбаченої ПКУ інвентаризації платник або відповідальні особи відмовляються надати для перевірки основні засоби, товарні запаси, кошти чи забезпечити зняття фактичних залишків товарів і готівки. Ідеться про перешкоджання встановленню фактичної наявності цінностей, а не про будь-які розбіжності, виявлені під час звичайної інвентаризації | |
Нерезидент розпочинає та/або здійснює господарську діяльність через постійне представництво в Україні без взяття на податковий облік, що підтверджено актом перевірки | Тобто іноземна компанія фактично веде господарську діяльність в Україні через постійне представництво, але не перебуває на податковому обліку в установленому порядку. Для застосування цієї підстави недостатньо лише припущення про незареєстровану діяльність: відповідні обставини мають бути підтверджені актом перевірки |
Важливо врахувати: наявність однієї з перелічених у Таблиці обставин ще не доводить автоматично законність арешту. Потрібно перевірити, чи справді подія відбулася, чи підпадає вона під відповідний підпункт п. 94.2 ПКУ та чи дотримано процедуру.
Наприклад, податківці стверджують, що підприємство не допустило їх до документальної перевірки. У такому разі бухгалтеру й керівнику варто перевірити:
Якщо наказ про перевірку був незаконним, а суд його скасував, це може мати істотне значення для оцінки підстав арешту. Але правомірність самого арешту потрібно визначати окремо з урахуванням документів і обставин конкретної справи.
Так, процедура передбачає оформлення рішення та доведення його до відома платника. Проте спосіб повідомлення й наслідки ненадходження документа залежать від виду обмеження.
Якщо застосовано адміністративний арешт майна
За п. 94.6, 94.10 і 94.19 ПКУ та Порядком застосування адміністративного арешту майна платника податків, затвердженим наказом Мінфіну від 14.07.2017 №632 (далі – Порядок № 632), потрібно перевірити такі обставини.
Крок 1. З’ясуйте, чи оформлено рішення ДПС.
За загальним правилом адміністративний арешт майна, крім коштів на рахунках, застосовують за рішенням керівника контролюючого органу, його заступника або уповноваженої особи. Саме рішення приймають на підставі звернення відповідного підрозділу ДПС, який установив обставини для застосування арешту (п. 1 розд. IV Порядку №632).
Крок 2. Перевірте, як рішення направили.
Попросіть ДПС надати копію рішення, дату його прийняття, відомості про адресата та докази вручення або відправлення.
Відповідно до п. 94.6 ПКУ та п. 3 розд. IV Порядку №632 рішення про арешт майна:
Тобто ДПС має не просто оформити рішення, а й направити його визначеним законом способом. Тому під час перевірки процедури варто з’ясувати, коли рішення прийняли, кому його адресували та які докази відправлення або вручення збереглися.
Відсутність належних доказів направлення або вручення може мати значення для оцінки дотримання процедури.
Самого по собі твердження «ми нічого не отримували» ще недостатньо для остаточного висновку про порушення. Потрібно перевірити, чи направляла ДПС рішення рекомендованим листом, чи є повідомлення про вручення, а також чи вручали документ особисто та чи належно це зафіксовано.
Наприклад, якщо підприємство дізналося про арешт майна, але керівник стверджує, що жодного листа не бачив, варто запросити в ДПС копію рішення та докази його направлення. Якщо лист повернувся або відомості про вручення відсутні, необхідно з’ясувати причину й оцінити ці обставини з урахуванням застосовних норм. Сам факт ненадходження листа до рук керівника не означає автоматично, що процедуру порушено, але й саме відправлення не звільняє від перевірки належності повідомлення.
Крок 3. Перевірте, чи звернулася ДПС до суду.
Пункт 94.10 ПКУ передбачає судову перевірку обґрунтованості адміністративного арешту протягом 96 годин. За п. 2 розд. IV Порядку №632 своє рішення відповідний орган ДПС має подати до суду протягом 24 годин із моменту встановлення обставин, що зумовлюють звернення. Ці строки не включають години, що припадають на вихідні та святкові дні.
Для цієї процедури важливі також положення ст. 283 Кодексу адміністративного судочинства України (далі – КАСУ).
За п. 94.19 ПКУ адміністративний арешт припиняється, зокрема, у разі відсутності у встановлений законом строк рішення суду про визнання арешту обґрунтованим.
Необхідно перевірити дату застосування арешту, відповідний процесуальний порядок і наявність судового рішення. Не варто самостійно вважати арешт припиненим лише на підставі власного підрахунку часу, не з’ясувавши обставин справи.
Отже, судова перевірка – окремий етап процедури. Платнику варто перевірити не лише факт направлення рішення про арешт, а й дотримання вимог щодо звернення до суду та строків розгляду.
Верховний Суд наголошує, що після спливу встановлених 96 годин за відсутності необхідного рішення суду адміністративний арешт припиняється в силу закону (постанови ВС від 08.08.2018 у справі №820/3059/17, від 16.12.2020 у справі №820/5045/18).
Зазначений строк не включає добові години, що припадають на вихідні та святкові дні і не може бути продовжений в адміністративному порядку, у тому числі за рішенням інших державних органів, крім випадків, коли власника майна, на яке накладено арешт, не встановлено (не виявлено) (п. 94.10 ПКУ).
Суд також звертає увагу на необхідність розмежовувати вимоги про підтвердження обґрунтованості арешту та вимоги про зупинення видаткових операцій.
Тобто цей висновок стосується саме адміністративного арешту майна, який перевіряється за спеціальною процедурою. Його не можна автоматично переносити на будь-яке блокування рахунку чи арешт у виконавчому провадженні.
Якщо заблоковано кошти на рахунку
Тут знову ж таки особливо важливо встановити правову підставу. Арешт коштів може бути пов’язаний як зі ст. 94 ПКУ, так і з пп. 20.1.33 ПКУ.
За ст. 94 ПКУ арешт коштів на рахунках застосовують на підставі рішення суду. За пп. 20.1.33 ПКУ ДПС також звертається до суду, але з іншої підстави – через неможливість погасити податковий борг за рахунок майна.
Тому правило про 96 годин не слід автоматично застосовувати до кожного судового арешту коштів (від 16.12.2020 у справі №820/5045/18). Спочатку з’ясуйте, за якою саме нормою ДПС звернулася до суду, яке рішення ухвалено та чи підлягає воно виконанню.
Найнебезпечніше – пропустити строк оскарження, поки бухгалтер чекає відповіді на запит до податкової.
Для кожної процедури діють свої правила.
Адміністративний арешт за статтею 94 ПКУ
Перевірте спеціальний 96-годинний строк судової перевірки, передбачений п. 94.10 ПКУ, та підстави припинення арешту за п. 94.19 ПКУ.
Скористайтеся підказками:
Таблиця 3
Подія | Дата / строк, який потрібно встановити | Що перевірити |
Прийняття рішення ДПС про адміністративний арешт | Дата й точний час підписання рішення | Чи було рішення прийняте уповноваженою посадовою особою та чи зазначено підставу арешту |
Фактичне застосування арешту | Дата й час виконання рішення | Коли обмеження фактично почали діяти, яке майно охоплено арештом |
Звернення ДПС до суду | Дата й час подання заяви | Чи звернулася ДПС за судовою перевіркою обґрунтованості арешту в межах установленого строку |
Судова перевірка обґрунтованості арешту | 96 годин | Від якої юридично значущої події обчислюють строк за редакцією п. 94.10 ПКУ, чинною на дату арешту; чи є судове рішення в матеріалах справи |
Ухвалення судового рішення | Дата й час ухвалення | Чи підтвердив суд обґрунтованість арешту та чи зробив це в межах 96 годин |
Сплив 96 годин без рішення суду про обґрунтованість арешту | Точні дата й час закінчення строку | Чи виникла підстава для припинення арешту за пп. 94.19.1 ПКУ |
Виникнення іншої підстави припинення арешту | Дата відповідної події | Чи погашено податковий борг, усунуто причини арешту, скасовано рішення про арешт або виникла інша підстава з п. 94.19 ПКУ |
Прийняття рішення ДПС про звільнення майна з-під арешту | За відповідними підставами – протягом двох робочих днів після дня, коли ДПС дізналася про виникнення підстави | Чи виконала ДПС обов’язок, передбачений п. 94.20 ПКУ |
Фактичне зняття арешту | Дата виконання рішення про звільнення майна | Чи повідомлено відповідних осіб та чи припинено обмеження фактично |
Підставами для припинення адміністративного арешту за п. 94.19 ПКУ є настання хоча б однієї з таких обставин:
Арешт коштів за підпунктом 20.1.33 ПКУ
Тут важливо розділити строк розгляду заяви, строк апеляційного оскарження та строк дії арешту:
Таблиця 4
Етап | Що перевірити |
Звернення ДПС до суду | Дату подання позову, його зміст і докази податкового боргу та відсутності достатнього майна |
Розгляд справи | Чи розглядали справу в загальному позовному порядку або за спеціальною терміновою процедурою |
Судове рішення | Дату ухвалення, зміст резолютивної частини та дату набрання рішенням законної сили |
Виконання рішення | Чи надіслано судове рішення банку та чи відповідає обсяг арешту сумі, визначеній судом |
Оскарження | Дату складення повного рішення, дату його вручення та дату подання апеляційної скарги |
Ключовий момент щодо 96 годин: не можна автоматично переносити строк, передбачений для адміністративного арешту за ст. 94 ПКУ, на судовий арешт коштів за пп. 20.1.33 ПКУ.
Верховний Суд розмежовує ці правові механізми. Зокрема, у постанові від 23.02.2023 у справі №640/17091/21 розглянуто питання про 96-годинний строк підтвердження адміністративного арешту за ст. 94 ПКУ. Суд пов’язав припинення такого арешту зі спливом установленого строку без судового рішення про підтвердження його обґрунтованості. Цей висновок стосується саме відповідної процедури адміністративного арешту, а не автоматично будь-якого арешту коштів.
Отже, для арешту за пп. 20.1.33 ПКУ потрібно насамперед встановити, яку саме вимогу заявила ДПС і на підставі якої норми суд постановив рішення. Саме по собі спливання 96 годин від моменту звернення ДПС до суду не означає автоматичного припинення арешту коштів, накладеного судом за пп. 20.1.33 ПКУ.
Строк апеляційного оскарження. Якщо рішення ухвалене адміністративним судом за позовом ДПС, загальне правило ч. 1 ст. 295 КАСУ передбачає:
Для рішення, ухваленого в письмовому провадженні, або якщо в засіданні оголошено лише вступну та резолютивну частини, строк обчислюють із дня складення повного судового рішення. Якщо повне рішення не було вручено учаснику в день складення, він може просити поновити строк за умов, передбачених КАСУ.
Необхідно також перевірити, чи не встановлено для конкретної категорії справ спеціального процесуального порядку та чи не діють відповідні особливості обчислення строків.
Чи варто оскаржувати рішення? Потенційні підстави є, якщо, наприклад:
Наявність підстав для апеляції слід визначати за текстом рішення та матеріалами справи, а не лише за датою накладення арешту.
Арешт у виконавчому провадженні
У цьому випадку потрібно встановити, чи дотримався державний або приватний виконавець послідовності відкриття виконавчого провадження, накладення арешту та направлення постанов сторонам і відповідним установам. Перевірте дати відкриття провадження та винесення постанови про арешт, а також порядок направлення документів. Застосовують, зокрема, ст. 26, 28 і 56 Закону №1404 у редакції, чинній на відповідну дату.
Окремо потрібно визначити строк оскарження судового рішення або постанови виконавця. Він залежить від виду документа, способу захисту, відповідного процесуального закону та обставин вручення.
Увага! Після 23.10.2026 слід додатково перевіряти редакцію Закону №1404 з урахуванням змін, які набирають чинності на цю дату
Відкриття виконавчого провадження за ст. 26 Закону №1404. Основні строки та правила:
Що перевірити на практиці:
Саме порівняння дат надходження виконавчого документа та відкриття провадження дозволяє встановити можливе порушення строку.
Накладення арешту на майно або кошти. Арешт накладають постановою виконавця про арешт майна (коштів) боржника або постановою про опис та арешт майна (коштів).
Для перевірки строків слід розрізняти дві ситуації:
Таблиця 5
Ситуація | Строк |
У заяві стягувача зазначено рахунки боржника – за наявності відповідних законодавчих умов | Негайно після відкриття провадження |
Майно виявлено виконавцем у загальному порядку | Не пізніше наступного робочого дня після виявлення майна |
Постанову про арешт уже винесено | Копії відповідних постанов банкам, фінансовим установам та органам реєстрації надсилають у день винесення |
Ці правила передбачають ч. 2 і 4 ст. 56 Закону №1404.
Окремо потрібно перевірити, чи не перевищує сума арешту суму стягнення з урахуванням передбачених законом виконавчого збору, витрат виконавчого провадження, штрафів та винагороди приватного виконавця.
Потенційні порушення:
На замітку! Саме по собі порушення строку не завжди призводить до автоматичного скасування постанови. Порушення строків прийняття рішень або вчинення виконавчих дій не є підставою для скасування, крім випадків, коли рішення чи дію вчинено з порушенням процедури, передбаченої законом (ч. 8 ст. 56 Закону №1404). Тому важливо довести не лише запізнення, а й конкретне процедурне порушення та його правове значення
Направлення постанов і підтвердження вручення. Документи виконавчого провадження доводять до відома сторін або надсилають адресатам не пізніше наступного робочого дня з дня їх винесення (ст. 28 Закону №1404).
Постанова про відкриття виконавчого провадження належить до документів, для яких закон передбачає спеціальний порядок надсилання. Для постанови про арешт також потрібно перевірити окрему вимогу ст. 56 Закону №1404 щодо направлення копій банкам та відповідним органам у день винесення.
Важливо! Необхідно відрізняти дату винесення постанови, дату її відправлення та дату фактичного вручення. Це різні юридично значущі обставини.
Для перевірки зберіть такі докази:
Підстави для оскарження мають місце, якщо:
Спосіб оскарження залежить від виду виконавчого документа, юрисдикції та статусу сторін. У певних випадках дії виконавця оскаржують до суду, який видав виконавчий документ, в інших – застосовують адміністративне судочинство. Тому до вибору способу оскарження потрібно встановити, яке саме рішення підлягає виконанню.
Строк оскарження – 10 робочих днів із дня, коли ви дізналися або повинні були дізнатися про порушення свого права (наприклад, отримали постанову про арешт чи побачили запис у реєстрі) (ч. 5 ст. 74 Закону №1404).
Практичний прийом для бухгалтера: складіть хронологію подій в одному документі. Внесіть дату рішення, дату його направлення, дату вручення, дату арешту, дату отримання повідомлення від банку та дату, коли підприємство фактично дізналося про обмеження. Така хронологія допоможе правильно визначити строки й не пропустити можливість оскарження.
Відсутність документа в Електронному кабінеті платника податків не доводить, що судового рішення немає. Документи ДПС, суду та виконавця можуть надходити різними каналами. Податкові документи надсилають за правилами ст. 42 ПКУ. Судові документи та постанови виконавця мають власні правила надсилання й вручення. Тож шукати їх теж треба у різний спосіб:
Таблиця 6
Документ | Де шукати |
Податкове повідомлення-рішення, податкова вимога та інша кореспонденція ДПС | Електронний кабінет ДПС, зокрема розділи листування й документів; за потреби – запит до ДПС |
Судове рішення | Єдиний державний реєстр судових рішень, канцелярія суду, а також це може бути підсистема «Електронний суд», якщо її використовували у справі |
Виконавчий документ | У матеріалах судової справи та у виконавця, якому його передали на виконання |
Постанова виконавця про арешт майна | У виконавчому провадженні; копію потрібно запитати у виконавця |
Відомості про зареєстроване обтяження | Відповідний державний реєстр майна або обтяжень |
Дійте паралельно за кількома напрямами.
1. Перевірте Єдиний державний реєстр судових рішень.
Спробуйте пошук за назвою підприємства, ПІБ ФОП, назвою контролюючого органу, номером справи або приблизною датою рішення. Якщо знайшли документ, перевірте не тільки резолютивну частину, а й те, що саме просила ДПС та які обставини встановив суд.
Враховуйте, що не всі документи легко знайти за одним запитом. Відомості можуть бути знеособлені, а інформацію про вручення документів доведеться отримувати з матеріалів справи.
2. Перевірте рух справи на порталі «Судова влада України».
Якщо відомий номер справи, можна перевірити інформацію про її рух. Якщо номера немає, спробуйте встановити суд за назвою органу ДПС або зверніться до канцелярії суду.
3. Перевірте виконавче провадження.
Якщо обмеження застосував виконавець, скористайтеся Автоматизованою системою виконавчого провадження.
Попросіть надати копії постанов про відкриття виконавчого провадження та арешт майна, а також інформацію про виконавчий документ, на підставі якого діє виконавець.
4. Подайте письмовий запит до ДПС.
Попросіть повідомити:
Якщо арешт наклав виконавець, зверніться безпосередньо до відповідного органу ДВС або приватного виконавця.
Не чекайте завершення всіх перевірок, якщо вже знаєте, який суд розглядав справу або який виконавець наклав арешт. Запити можна подавати паралельно, а строк оскарження перевіряти одразу.
Щоб не втратити час, розділіть дії на термінові та наступні.
У день, коли виявили арешт
Крок 1. Зафіксуйте обмеження. Збережіть повідомлення банку, витяг із реєстру, постанову виконавця, лист ДПС або інший документ, з якого стало відомо про арешт. Запишіть дату й час отримання інформації.
Крок 2. З’ясуйте, що саме заблоковано. Якщо це рахунок, попросіть банк повідомити підставу обмеження, реквізити документа та орган, який його ініціював. Якщо це нерухомість або транспорт, отримайте актуальну інформацію з відповідного реєстру.
Крок 3. Перевірте, чи можна виконувати поточні платежі. Бухгалтеру слід з’ясувати, які саме операції заблоковані, чи можна сплачувати податки, зарплату та інші обов’язкові платежі, а також чи охоплює обмеження всі рахунки. Не виходьте з припущення, що будь-який арешт автоматично забороняє абсолютно всі операції: це залежить від змісту рішення та застосовних норм.
Не намагайтеся обійти арешт переказами на інші рахунки або переоформленням майна. Спочатку з’ясуйте межі обмеження та законні варіанти дій.
Після встановлення підстави арешту
Крок 4. Отримайте копії документів. Зверніться до ДПС, суду або виконавця – залежно від того, хто застосував обмеження. Якщо документів немає, подайте письмовий запит і збережіть підтвердження його подання.
Крок 5. Перевірте податковий борг. За даними інтегрованої картки платника, податкових повідомлень-рішень, поданих декларацій та платіжних документів перевірте:
Наприклад, ФОП сплатив податок вчасно, але помилився в одному з реквізитів. У такому разі потрібно зібрати платіжну інструкцію, виписку банку та документи про уточнення платежу. Це може допомогти довести, що інформація про борг потребує перевірки, але саме по собі не знімає вже накладеного арешту.
Крок 6. Перевірте процедуру. Зіставте факти з відповідною нормою ПКУ або Закону №1404. Перевірте підстави арешту, компетенцію органу, дотримання строків і докази направлення документів.
Крок 7. Визначте правильний спосіб захисту. Залежно від обставин це може бути апеляційна скарга на судове рішення, позов щодо рішення чи дій ДПС, скарга на дії виконавця або заява про зняття арешту. Це не взаємозамінні способи: спочатку визначте, який саме акт потрібно оскаржувати.
Крок 8. Контролюйте фактичне зняття обмеження. Навіть якщо борг сплачено або рішення скасовано, перевірте, чи отримали банк і відповідний реєстр документ, який є підставою для припинення арешту. Не обмежуйтеся лише квитанцією про сплату або копією скарги.
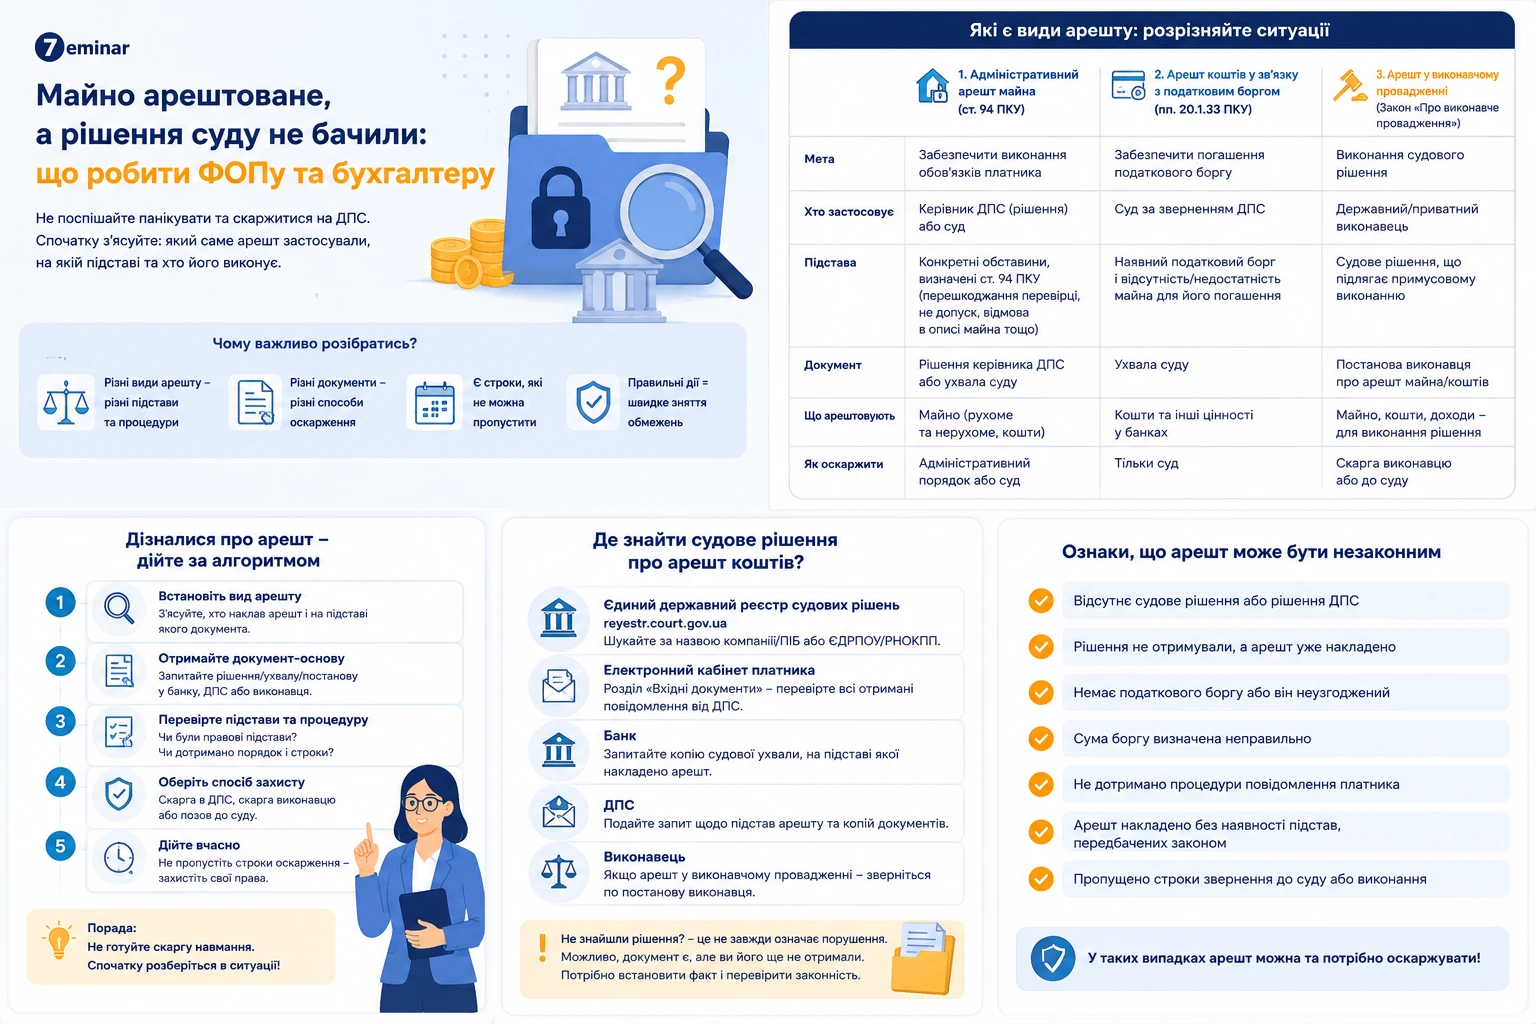
У поміч – Інфографіка 2.
Інфографіка 2
Неотримання судового рішення може мати значення для оскарження, але не означає автоматичного скасування рішення чи арешту.
Спочатку отримайте копію судового акта й перевірте матеріали щодо повідомлення учасників справи. З’ясуйте, на яку адресу суд направляв документи, чи були вони доставлені, чи використовували кабінет електронного суду та які докази вручення містить справа.
Порядок судового повідомлення та вручення документів визначають, зокрема, ст. 124–130 і 251 КАСУ. Якщо справу розглядали за правилами іншого процесуального кодексу, застосовують відповідні норми цього кодексу.
Якщо рішення ухвалили без участі платника, а належного повідомлення не було, це може бути аргументом для оскарження або поновлення пропущеного строку – за наявності передбачених законом підстав (див. Інфографіку 3).
Інфографіка 3
Наприклад, ФОП уперше дізнався про судове рішення з повідомлення банку. Практичний порядок дій такий:
Якщо судове рішення передали виконавцю, оскарження дій виконавця не завжди замінює оскарження самого рішення. Так само скасування рішення про стягнення боргу та фактичне зняття арешту – пов’язані, але окремі питання.
Сам по собі податковий борг однієї особи не дає права безпідставно обмежувати майно іншої. Однак спір може виникнути, якщо майно перебуває у спільній власності, право власності належно не зареєстроване або реєстри містять суперечливі відомості.
Верховний Суд у постанові від 14.07.2026 у справі № 910/7869/23 розглядав питання податкової застави майна банкрута через податковий борг іншої особи. Висновок суду стосується саме податкової застави та необхідності враховувати належність майна платнику, який має податковий борг.
Цю позицію не слід автоматично переносити на всі види арешту, але вона підкреслює важливий практичний принцип: якщо обмежено майно, яке належить іншій особі, потрібно документально підтвердити право власності та обирати спосіб захисту з урахуванням конкретного виду обтяження.
Наприклад, автомобіль зареєстрований на дружину підприємця, а податковий борг виник у ФОПа-чоловіка. Якщо автомобіль арештували, не можна обмежуватися усним поясненням, що він належить іншій особі. Потрібно отримати документ про арешт, підтвердження права власності та з’ясувати, на якій правовій підставі обмеження поширили на цей автомобіль.
Якщо перевірка підтвердила податковий борг, потрібно окремо оцінити варіанти його погашення. Залежно від обставин можна розглянути добровільну сплату, оскарження неправильного нарахування або розстрочення чи відстрочення грошового зобов’язання в порядку, передбаченому ПКУ.
Водночас не варто вважати, що після сплати боргу будь-який арешт зникне автоматично. Потрібно встановити, який орган уповноважений припинити конкретне обмеження та який документ необхідний для цього.
Для бухгалтера практичне завдання – зберегти підтвердження сплати, перевірити відображення платежу в податковому обліку та проконтролювати надходження документа про зняття арешту до банку або відповідного реєстру.
Для ФОПа – перевірити не лише суму боргу, а й правову підставу обмеження, строки оскарження та можливість відновити повноцінне користування майном.
Якщо майно або рахунки арештовано, а рішення суду ви не отримували, дійте послідовно:
Головне правило: не кожен арешт через податковий борг є адміністративним арештом за ст. 94 ПКУ, а відсутність документа в Електронному кабінеті не доводить, що рішення суду не існує. Спочатку встановіть правову підставу, потім перевірте процедуру й строки – і лише після цього обирайте спосіб захисту.
Читайте більше:
Арешт рахунку боржника: коли його знімають та як отримати доступ до частини коштів
Арешт рахунків: як сплатити податки
Автоматичне стягнення коштів з рахунків та електронних гаманців: що зміниться з 23 жовтня 2026 року
Не пропустити судове засідання: де перевірити дату, час і стан розгляду справи
Реєстрація в судовому реєстрі обов'язкова для всіх ЮО: як це зробити
Як перевірити себе в Єдиному реєстрі боржників: покрокова інструкція
Як перевірити та сплатити борги онлайн: електронні сервіси виконавчої системи
Арешт коштів без попередньої перевірки: позиція ВП ВС
ВС роз'яснив: повернення виконавчого документа не завжди знімає арешт з майна
Штраф ФОП від податкової: покроковий механізм від перевірки до арешту майна
Як зняти арешт з банківського рахунку: покрокова інструкція від адвокатів
Реєстр боржників: як перевірити дані
З 1 січня 2027 року платники податків подаватимуть декларацію з транспортного податку за новою формою. У декларації передбачено окремі графи для відображення податкових пільг, наданих за рішенням органу місцевого самоврядування, а розрахункову частину поділено на два розділи. Зміни стосуються розрахунку податкового зобов’язання та уточнення раніше задекларованих сум
ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
ДПС оприлюднила проєкт наказу, який визначатиме порядок оскарження вимог ДПС про сплату недоїмки з внеску на підтримку працевлаштування осіб з інвалідністю, а також рішень про нарахування пені та штрафів. На подання скарги передбачено 10 робочих днів, а на її розгляд – 20 календарних днів із можливістю продовження до 60 днів. Серед ключових положень – правило «мовчазної згоди» та покладення обов’язку доведення правомірності нарахувань на податковий орган. Розповідаємо, як пропонують оскаржувати рішення ДПС і які права матимуть платники внеску
Податківці пояснили, як правильно зазначати номенклатуру товарів у графі 2 податкової накладної, якщо у фіскальному чеку відображаються додаткові характеристики (розмір, патерн, колекція), які не виділені в окремі позиції в бухобліку. На практиці продавці нерідко додають до касових чеків РРО/ПРРО розширений опис товарів (характеристики, розмірну сітку чи назву колекції) для зручності покупців. Водночас виникає запитання: чи потрібно так само деталізувати назву у податковій накладній (ПН) та як узгодити це з первинними документами?
З 10 червня 2026 року паперові трудові книжки остаточно переходять у статус архівного документа. Після повної цифровізації трудових даних роботодавці повинні видати їх працівникам, а всі відомості про трудову діяльність зберігатимуться в електронній формі на порталі Пенсійного фонду України. Водночас працівник може залишити паперову книжку для особистого користування або вимагати від роботодавця вносити туди нові записи
Хочемо зібрати з працівників, які ходять в офіс, розписки про те, що вони самі вирішують, чи працюватимуть під час повітряної тривоги. Чи дійсно це допоможе захистити керівника підприємства та підприємство в разі нещасного випадку через влучання «шахеда» чи ракети?
ДПС роз’яснила, з якої дати роботодавець має донараховувати ЄСВ за ставкою 22% у разі скасування інвалідності працівника та чи застосовуються штрафні санкції, якщо про зміну статусу стало відомо із запізненням
Електронний кабінет платника податків – це не лише інструмент подання звітності, а й основне джерело контролю податкового стану як для ФОП, так і для юридичних осіб. Саме в ньому податкова формує нарахування, фіксує сплати, бачить доходи за даними контрагентів і РРО, а також надсилає запити та повідомлення. У статті розглянемо, які розділи Електронного кабінету платника податків варто перевірити в першу чергу ФОПам і юридичним особам, на які показники звернути особливу увагу та які типові помилки найчастіше стають причиною запитів, донарахувань і штрафів з боку податкової
У такому разі платник може надіслати аудиторський звіт до ДПС через меню «Листування з ДПС» частинами, дотримуючись установленого обмеження на розмір файлів. Важливо зазначити реквізити супровідного листа та надіслати всі частини послідовно в одному часовому проміжку
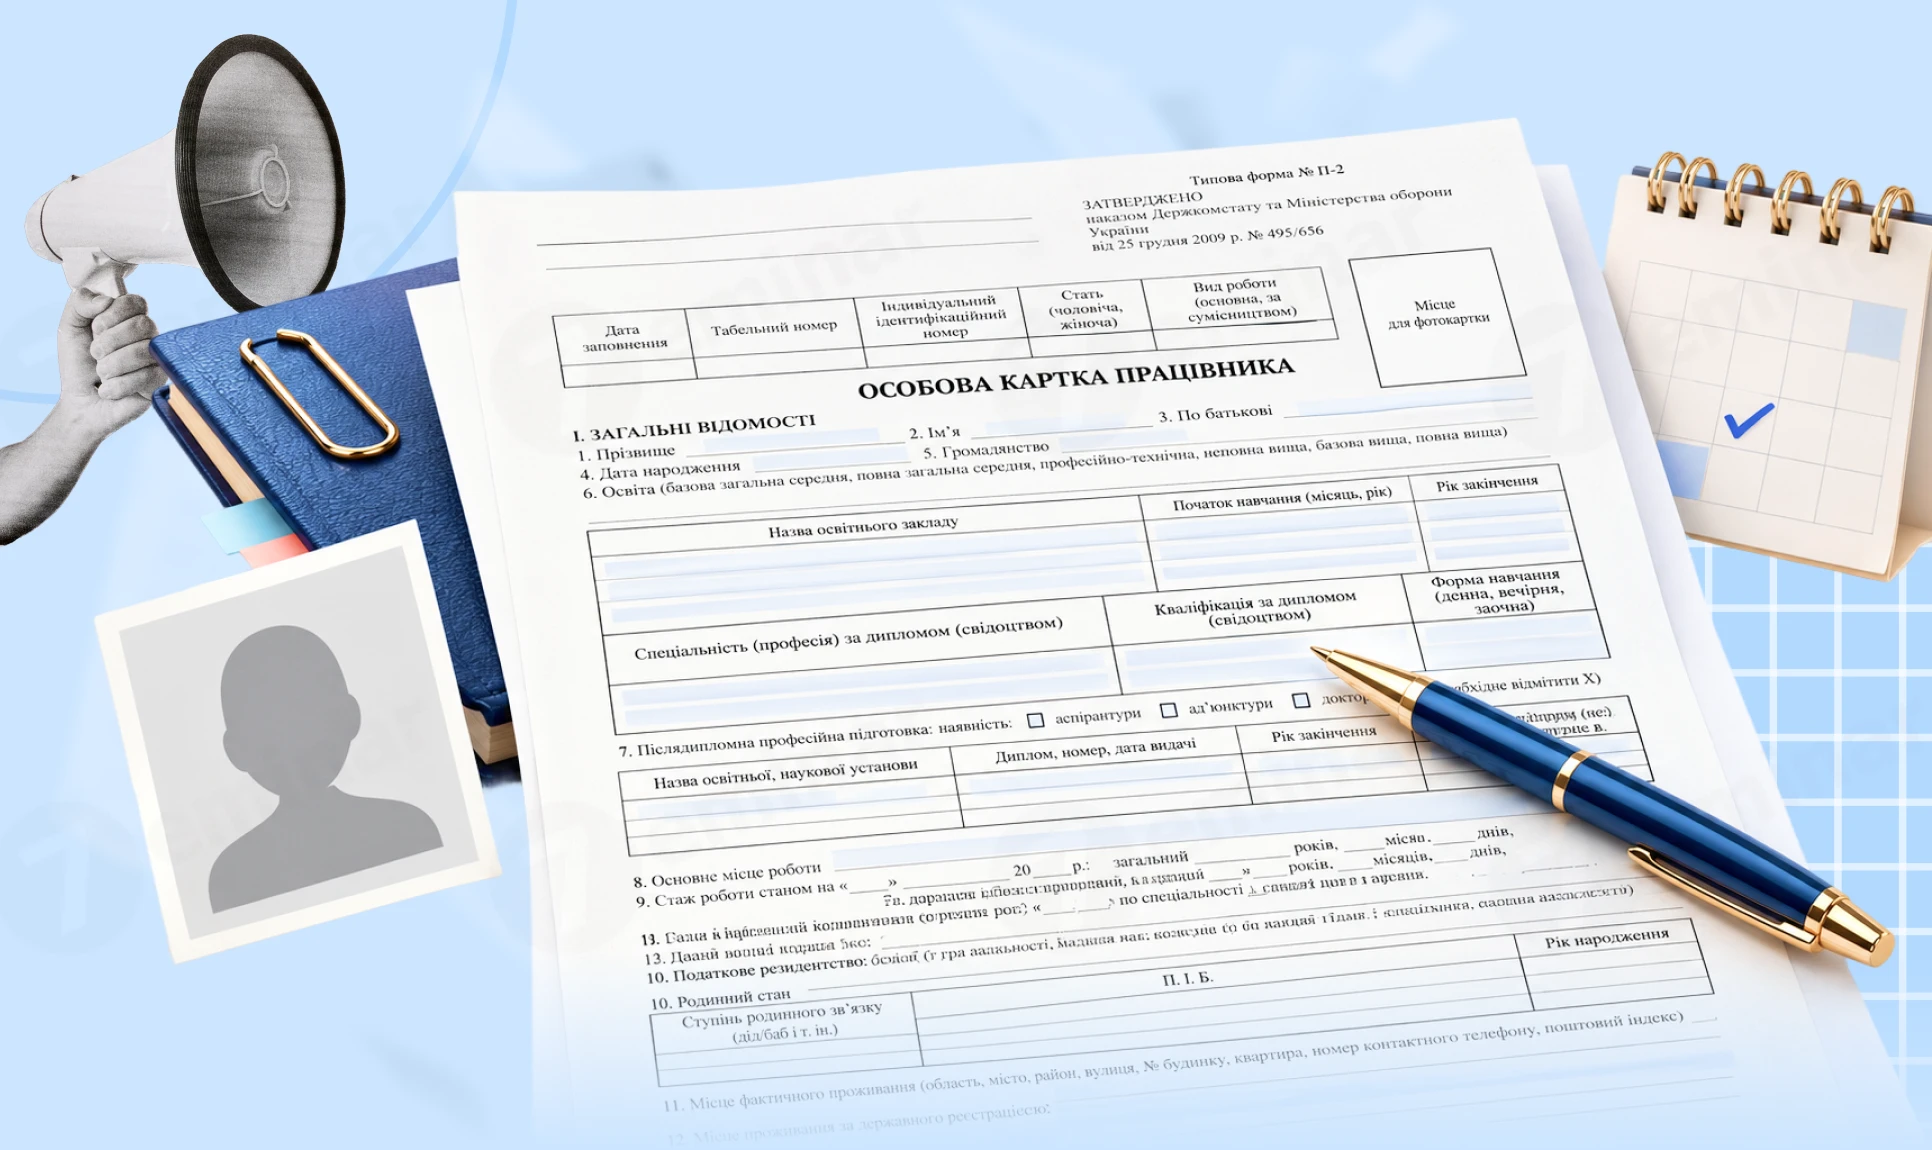
Особова картка – це ключовий документ кадрового обліку, який роботодавці зобов’язані оформлювати на всіх працівників. Експерт пояснив: хто веде особові картки, яку форму обрати – П-2, П-2ДС чи форму держслужбовця, як правильно заповнювати кожен розділ, зокрема щодо прийняття, переведень і відпусток, скільки років потрібно зберігати особові картки та як їх архівувати
Укртрансбезпека постійно моніторить, чи дотримуються перевізники вимог для збереження статусу критично важливих для національної економіки. Якщо виявлять невідповідність критеріям або порушення правил перевезень, підприємство може втратити цей статус. Крім того, інформацію про порушення передаватимуть організаторам перевезень, які можуть розглянути питання про розірвання договорів або припинення дії дозволів
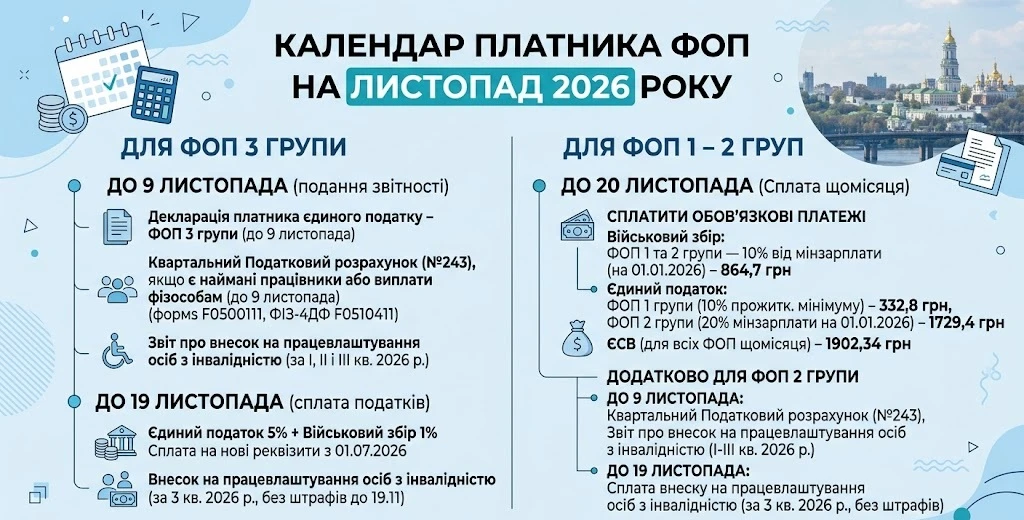
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці