☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Механізм накладення штрафу ДПС має чітку послідовність дій, яка починається з перевірки та завершується фактичним стягненням або арештом майна. Після виявлення порушення контролюючий орган оформлює акт і на його підставі виносить податкове повідомлення-рішення із сумою штрафу. Якщо штраф не сплачено або не оскаржено у встановлений строк, запускається процедура примусового виконання. У результаті до майна або рахунків ФОП можуть бути застосовані обмеження чи арешт до повного погашення боргу
Як виглядає механізм накладення штрафу:
Крок 1 – Перевірка та акт. Під час перевірки (фактичної або документальної) інспектори виявляють порушення і складають акт перевірки з описом усіх виявлених фактів.
Крок 2 – Податкове повідомлення-рішення (ППР). На підставі акта ДПС формує ППР із точною сумою штрафу. Саме цей документ є офіційним рішенням про застосування санкцій.
Крок 3 – 10 днів на оплату. З моменту отримання ППР підприємець має 10 робочих днів на сплату штрафу. Якщо штраф у встановлений строк не сплачений і не оскаржений – на майно підприємця накладається арешт. Він діє доти, доки штраф не буде погашений.
Що означає арешт майна ФОП на практиці
Арешт майна ФОП – це заморожування майна: рахунків, нерухомості, транспортних засобів, інших активів. Поки штраф не погашений, цим майном не можна вільно розпоряджатися. Якщо ж на момент арешту майна фактично немає – арешт існує «на папері» і набуде реального змісту, як тільки у підприємця з’являться активи: відкриється рахунок, зареєструється нерухомість тощо.
Чотири реальні варіанти дій при великому штрафі
1. Оскаржити штраф – навіть якщо не впевнені у перемозі
Оскарження ППР – адміністративне (в ДПС вищого рівня) або судове – автоматично затягує час виконання рішення. Поки справа розглядається, арешт або не накладається, або його виконання призупиняється.
І тут є важливий фінансовий аргумент: навіть якщо ви зрештою програєте – з часом реальна вартість штрафу девальвується. Та сама сума через рік-два коштує менше в реальному вираженні. Тому оскарження вигідне навіть як інструмент управління часом.
2. Виграти суд і скасувати штраф або його частину
Судова практика у спорах з ДПС неоднорідна. Чимала частина ППР скасовується повністю або частково – через процедурні порушення при призначенні перевірки, неналежну доказову базу або неправильне застосування норм закону.
Якщо є підстави для оскарження – варто ними скористатися. Навіть часткове скасування штрафу може суттєво змінити ситуацію.
3. Якщо майна немає – арешт є, але він «віртуальний»
Якщо у підприємця на момент накладення арешту відсутнє майно – рахунків немає, нерухомості немає, транспортних засобів немає – арешт фіксується, але нічого реально заарештувати немає.
Це не вирішення проблеми, але це факт: поки немає активів – виконати рішення фізично неможливо. Як тільки активи з’являться – арешт набуде чинності.
4. Заява до виконавчої служби – захист прожиткового мінімуму
Навіть при накладеному арешті є законний інструмент захисту. Підприємець може подати заяву до виконавчої служби з проханням залишити у вільному розпорядженні кошти в межах двох мінімальних заробітних плат (у 2026 році – 2 × 8 647 = 17 294 грн) для використання на особисті потреби.
Виконавча служба зобов’язана це врахувати. Тобто навіть при арешті рахунку ці кошти залишаться доступними.
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Порядок арешту майна боржника: відповіді на поширені питання
Штрафи та адмінвідповідальність за несплату ЄСВ 2026
Арешт коштів без попередньої перевірки: позиція ВП ВС
Як зняти арешт з банківського рахунку: покрокова інструкція від адвокатів
Як зняти арешт з майна у виконавчому провадженні
Адміністративний арешт майна: підстави та способи оскарження
У Верховній Раді зареєстровано законопроєкт №16079, який пропонує змінити правила проходження служби та проведення атестації посадових осіб податкових органів. Документ передбачає конкурсний відбір керівника центрального органу, що реалізує державну податкову політику, із п’ятирічним строком призначення та проведенням зовнішньої оцінки ефективності його роботи. Також пропонується законодавчо закріпити складові оплати праці податківців, встановити мінімальні посадові оклади та окремий коефіцієнт для фахівців із кібербезпеки. Окремий блок змін стосується одноразової атестації працівників податкових органів, яку планують проводити у дві черги
ДПС роз’яснила, як підтверджувати добові під час одноденних службових відряджень, зокрема коли працівник їде службовим автомобілем у відкриту місцевість. Відсутність проїзних документів або відмітки приймаючої сторони сама по собі не виключає можливості підтвердити фактичне перебування у відрядженні. Для цього може використовуватися сукупність первинних документів: наказ про відрядження, подорожній лист із маршрутом, звіт про відрядження та документи про виконання виробничих завдань
Мінекономіки запропонувало оновити правила технічних оглядів і випробувань машин, механізмів та обладнання підвищеної небезпеки. Проєкт передбачає чіткіший розподіл між експертними та спеціалізованими організаціями, нові вимоги до їхньої компетентності та оформлення результатів інспекцій. Серед запропонованих змін – можливість не проводити первинний техогляд обладнання, яке вже пройшло необхідні випробування під час підтвердження відповідності технічним регламентам, а також визначення періодичності оглядів не рідше одного разу на два роки, якщо інший строк не встановлений нормативами чи виробником
Самозайнята особа – ФОП або фізособа, яка провадить незалежну професійну діяльність, – може делегувати іншій особі право підписувати податкову звітність в електронному вигляді. Для цього необхідно належним чином оформити представництво та повідомити контролюючий орган про підписувача, якому надано відповідні повноваження. Повідомлення подається в електронній формі за встановленою формою та містить інформацію про особу, якій делеговано право підпису. Для самозайнятих осіб використовується форма з ідентифікатором F13911хх
З 1 липня ДПС змінила реквізити рахунків для сплати військового збору. Так, у 2026 році для сплати військового збору використовуються різні реквізити залежно від категорії платника (фізичні особи, військовослужбовці, юридичні особи, декларанти). Деталі та рахунки для сплати доступні на офіційних вебсайтах ДПС. Як повідомляють наші підписники, то нові рахунки вже активні та зарахування відбуваються у штатному режимі
ВРУ прийняла закон який змінює підхід держави до підтримки дітей з інвалідністю та людей з інвалідністю з дитинства. Документ спрямований не лише на підвищення виплат, а й на створення комплексної системи допомоги родинам – із цифровими сервісами, послугами підтримки та можливістю гідного життя без зайвої бюрократії. 15.09.2026 року Президент підписав законопроєкт: він набирає чинності з дня, наступного за днем його опублікування, та вводиться в дію з 1 січня 2027 року

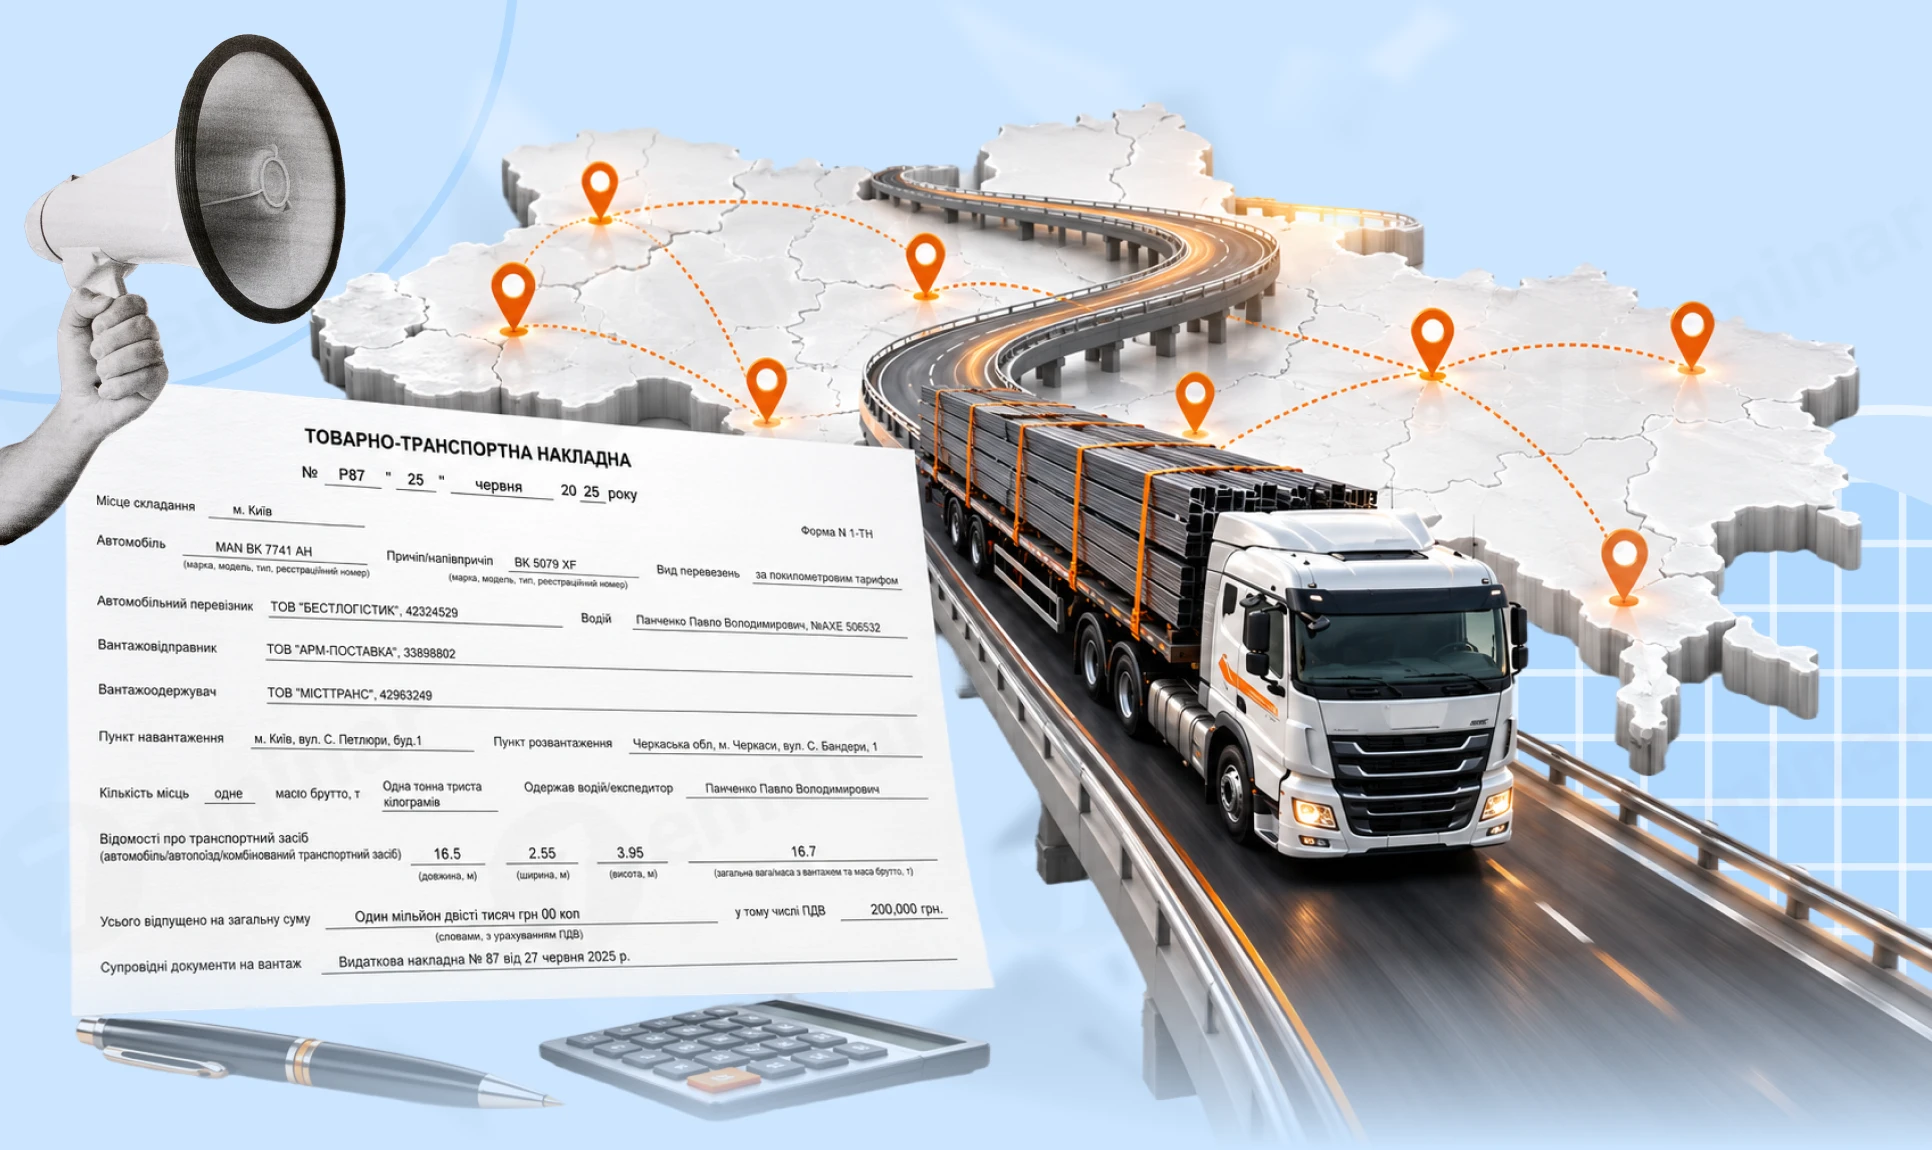
Транспортна первинна документація – обов’язковий елемент діяльності кожного перевізника. Склад документів залежить від виду перевезення: вантажного чи пасажирського, внутрішнього чи міжнародного, а для вантажних перевезень – також від виду вантажу. Окремі вимоги встановлені, зокрема, для перевезення небезпечних вантажів, до яких належить пальне. У статті розглянемо, які документи оформлює та зберігає перевізник і які документи повинен мати водій під час рейсу. З’ясуємо особливості документального оформлення внутрішніх і міжнародних вантажних перевезень, регулярних та нерегулярних пасажирських перевезень, перевезень на таксі та перевезень пального. Також розглянемо, як документувати роботу автомобіля та обліковувати витрати і доходи від надання транспортних послуг
Е-лікарняний формується автоматично в Електронному реєстрі листків непрацездатності на підставі медичного висновку та за умови ідентифікації пацієнта як застрахованої особи. Після створення медичного висновку працівник може отримати два СМС: перше – від Е-Health, друге – від Пенсійного фонду щодо сформованого е-лікарняного. Водночас повідомлення про відкриття лікарняного може не надійти через неактуальний номер телефону, відсутність даних про застраховану особу або помилки в облікових даних
Мобілізація підприємця – не причина автоматично перекреслювати договір, але й не чарівна кнопка «вибачте, нічого не зроблю». Розберемо, що відбувається із зобов’язаннями підприємця після призову, коли можна залучити іншу особу, як прописати форс-мажор, повідомлення та розірвання договору, що робити з авансом, результатом роботи, документами й доступами. Матеріал стане у пригоді замовникам і самим ФОПам, які хочуть домовитися про ризики ще до того, як вони перетворяться на спір
З 17 вересня 2026 року розширено податкові та митні пільги для товарів оборонного призначення. Зокрема, від ввізного мита та ПДВ звільняється імпорт складових для виробництва оборонних товарів, які постачаються для потреб сил безпеки й оборони незалежно від джерела фінансування. Окремі пільги передбачені для ввезення та постачання в Україні квадроциклів і мотовсюдиходів для потреб сил безпеки та оборони – без сплати ввізного мита, ПДВ та акцизного податку. Зміни запроваджені законами №4967-IX та №4968-IX від 3 вересня 2026 року

Сума компенсації за працевлаштування внутрішньо переміщених осіб, яка надається фізичній особі з Фонду загальнообов’язкового державного соціального страхування на випадок безробіття, оподатковується за загальними правилами, встановленими ПКУ для платників податку - фізичних осіб. При цьому, така сума не включається до загального місячного (річного) оподатковуваного доходу платника податку, тобто не оподатковується ПДФО та військовим збором
Чи можна перевести працівника за виробничою необхідністю, без його згоди, на таку ж саму посаду, але в інший структурний підрозділ, який знаходиться в іншому населеному пункті?
У 2027 році зміняться розміри мінімальних і максимальних аліментів на дітей, якщо відповідні показники будуть затверджені в Держбюджеті. Проєкт бюджету передбачає підвищення прожиткового мінімуму для дітей до 6 років до 3 124 грн, а для дітей від 6 до 18 років – до 3 895 грн. Відповідно, гарантований мінімум аліментів становитиме 50% прожиткового мінімуму, а граничний максимальний розмір – 10 прожиткових мінімумів. Розмір аліментів залежатиме також від того, як його визначено рішенням суду, виконавчим документом або договором між батьками
Помилки при заповненні ПДВ-звітності трапляються навіть у досвідчених бухгалтерів, зокрема, через складність його адміністрування та часті зміни законодавства. Важливо не лише виявити помилку, а й правильно її виправити, щоб уникнути штрафів, податкових ризиків і проблем з реєстрацією накладних чи бюджетним відшкодуванням. У цій статті ми детально розглянемо, як працює механізм виправлення помилок у декларації з ПДВ та її додатках. Окремо проаналізуємо строки подання уточнюючого розрахунку, обмеження воєнного часу та механізм відображення коригувань у реєстраційному ліміті, а також наведемо практичні приклади заповнення уточнюючого розрахунку
Національний банк розширив перелік валютних операцій, які можуть здійснюватися через платіжні рахунки небанківських надавачів платіжних послуг. Фізособи зможуть оплачувати товари та послуги за кордоном у межах 200 тис. грн в еквіваленті на календарний місяць, а також отримувати на гривневі рахунки перекази з-за кордону після конвертації. Нові можливості передбачені і для українського бізнесу – він зможе отримувати через ННПП кошти від фізосіб-нерезидентів за товари та послуги
Працівник поїхав у відрядження власним автомобілем, придбав пальне за свої кошти, а підприємство компенсувало витрати. Здавалося б, звичайні витрати на службову поїздку. Але ДПС побачила тут дохід працівника: ПДФО 18%, військовий збір 5% та ще й ЄСВ 22%. Розберемо позицію податківців та, головне, як оформити використання автомобіля інакше, щоб не створювати зайвого податкового навантаження