

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Формую в ЕК Довідку розрахунок J1330001 для банку на оплату лікарняних за рахунок держави для працівника з інвалідністю. Інспектор відповідає, що викладена інформація не правдива. При формуванні вказую п. 1 чисту суму лікарняних в п. 1.2 дана сума дублюється. П 3 розраховується автоматично та дорівнює п. 4. Пункти 1,1; 2; 5 ставлю 0. № рахунку вказую соціальний. Інформація для надавача платіжних послуг вказую чисту суму лікарняних на руки, дату сплати ЄСВ, номер платіжки та сума сплаченого ЄСВ. Що може бути не достовірним?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
Ваша довідка-розрахунок заповнена так, ніби у вас уже є повна переплата ЄСВ і немає бази для ставки 22%, тому недостовірними для податкової можуть бути суми в рядках 2, 3, 4, 5 і «Інформації для надавача платіжних послуг», а також логіка дублювання сум у рядках 1 і 1.2.
Що саме має стояти в рядках 1, 1.1, 1.2.
У рядку 1 показують всю «чисту» суму до виплати за платіжною інструкцією (зарплата/лікарняні після утримання ПДФО і ВЗ) усім працівникам.
У рядку 1.1 показують лише частину цієї суми, що перевищує максимальну базу для ЄСВ, а не завжди «0».
У рядку 1.2 показують тільки «чисту» суму для працівників з інвалідністю. Якщо працівник один і це інвалід, тоді 1 = 1.2, але якщо є інші працівники, то 1.2 має бути менше за 1; дублювання всієї суми у 1.2 в такій ситуації буде неправдою згідно з п. 3 Порядку прийняття надавачами платіжних послуг на виконання платіжних інструкцій на виплату заробітної плати, затвердженого наказом Мінфіну від 16.09.2022 №291.
Рядки 2, 3, 4, 5 мають відображати реальну суму ЄСВ, а не «0» чи повну переплату.
Рядок 2 – 22% × (р.1 – р.1.1 – р.1.2) – базова сума ЄСВ не для інвалідів. Якщо є хоч один працівник без інвалідності, тут не може бути 0.
Рядок 3 – 8,41% × р.1.2 – сума ЄСВ для працівників з інвалідністю. Вона не повинна дорівнювати рядку 4, якщо у вас фактично немає повної переплати ЄСВ.
Рядок 4 – реальна переплата ЄСВ за даними бухобліку, а не «технічне» число для обнулення 5. Якщо ставите в рядку 3 суму, а в рядку 4 рівно таку саму, а в рядку 5 – 0, ви декларуєте, що весь ЄСВ за цю виплату вже сплачений або перекритий переплатою, чого, найімовірніше, насправді немає.
Рядок 5 повинен дорівнювати сумі ЄСВ, яку ви реально перераховуєте до бюджету за цією виплатою: (р.2 + р.3 – р.4).
«Інформація для надавача платіжних послуг» має бути прив’язана до конкретної зарплатної виплати.
У цьому полі обов’язково вказують:
Якщо ви зазначаєте тільки «дату сплати ЄСВ, номер платіжки та суму сплаченого ЄСВ» без чіткої прив’язки до саме тієї зарплатної платіжної інструкції та правильну «чисту» суму із неї, ДПС може вважати інформацію неповною або недостовірною.
Як мало б виглядати заповнення при одному працівнику-інваліду без переплати ЄСВ.
Якщо є лише один працівник-інвалід і немає переплати ЄСВ, то типовий варіант:
У вашому випадку слід перевірити, чи не завищена штучно переплата в рядку 4, чи правильна база в рядках 1 та 1.2, чи реально може бути нуль у рядках 2 та 5, і чи в полі для надавача платіжних послуг зазначені саме ті суми й реквізити, які відповідають конкретній виплаті лікарняних.
У рядку 4 «Переплата єдиного внеску» відображається сума переплати ЄСВ, тобто за мінусом авансових платежів, здійснених до дня отримання коштів в установах надавача платіжних послуг за поточний звітний період та у поточному звітному періоді. Тобто відображається фактична сума переплати за даними бухобліку.
Зверніть увагу, ДПС погоджує довідку тільки на ту переплату, що вже підтверджена нарахуванням ЄСВ (після подання звітності) в інтегрованій картці платника податку
Скоріш за все Ви переплутали рядок 4 та рядок 5.
Читайте більше:
Встановлення інвалідності: як дата впливає на лікарняні виплати
Заповнення нової заяви-розрахунку лікарняних в паперовій формі
Заява-розрахунок для лікарняних: заповнюємо та подаємо за новими правилами
Хто формує довідку ОК-7 після статусу лікарняного «Готовий до сплати»
Що робити роботодавцю, якщо працівник отримав травму і приніс лише довідку з лікарні
Лікарняні для сумісника по-новому: що обрати – довідку чи ОК-5/ОК-7
Податкова не може вимагати всі документи бізнесу за будь-якого контакту. Обсяг інформації, яку потрібно надати, залежить від того, чи отримали ви письмовий запит ДПС, фактична перевірка відбувається на торговій точці чи призначено документальну перевірку. Розбираємо, які документи податківці мають право вимагати на кожному етапі, як перевірити законність перевірки та коли можна відмовити в допуску інспекторів. А також – які помилки можуть призвести до штрафів або арешту майна
Якщо на підприємстві не вдасться облаштувати навіть безпечний простір до 04.12.2026, воно має припинити роботу в цьому приміщенні? Працівників кожного разу при тривозі треба виганять на вулицю?
Електронну простежуваність обігу алкогольних напоїв, тютюнових виробів та рідин для електронних сигарет можуть запровадити пізніше. Відповідний законопроєкт передбачає перенесення дати повноцінного запуску Електронної системи з 1 листопада 2026 року на 1 липня 2027 року. Закон був опублікований 26.10.2026 в «Голос України»
Які вимоги законодавства до безпечного простору в магазині, розташованому в житловому будинку? Як і де зараз можна отримати розрахунки балансоутримувача, які підтверджують захист від уламків і вибухової хвилі (пп. 2 п. 1 постанови №1092). Хто є балансоутримувачем магазина в житловому будинку?
Під час відновлення або переобладнання орендованої інфраструктури орендар може тимчасово демонтувати, перенести та повторно змонтувати власне обладнання, а орендодавець – компенсувати витрати на ці роботи. Розглянемо також умови формування податкового кредиту та застосування п. 198.5 ПКУ
МОЗ затвердило настанову та методичні рекомендації щодо застосування критеріїв встановлення інвалідності. Документи допоможуть експертним командам оцінювати стійкі порушення функцій організму, обмеження життєдіяльності та вплив захворювань на повсякденне функціонування людини. Водночас нові правила не означають автоматичного скасування раніше встановлених груп інвалідності
ПФУ та СПО профспілок оприлюднили проєкт постанови КМУ, якою планують суттєво оновити Порядок організації ведення Електронного реєстру листків непрацездатності. Документ передбачає нові правила обміну інформацією щодо лікування військовослужбовців, технічне осучаснення реєстру, а також приведення норм оплати лікарняних у відповідність до змін соціального законодавства
Чи потрібно утримувати ПДФО з вартості спецодягу, якщо працівник звільняється та не повертає його роботодавцю? За нормами Податкового кодексу України вартість спеціального та форменого одягу, наданого працівнику в тимчасове користування, за загальним правилом не включається до оподатковуваного доходу. Проте якщо працівник припиняє трудові відносини й не повертає спецодяг, спецвзуття або інші засоби індивідуального захисту, граничний строк використання яких ще не настав, їхня вартість включається до місячного оподатковуваного доходу працівника
Чи правильно формувати в одну справу накази, які мають оригінали підписаних документів у паперовій формі та накази, які є паперовою копією електронного документа, оскільки підписані в електронній формі? Тобто відбувається мікс підписання наказів в одній справі
Державна податкова служба України в офіційній індивідуальній податковій консультації (від 15.09.2026 №5488/ІПК/99-00-24-03-03) роз’яснила ключові нюанси оподаткування доходів громадян. Головне питання стосувалося того, хто саме має визначати резидентський статус фізичної особи для обчислення ставки податку на доходи фізичних осіб (ПДФО) під час операцій із продажу рухомого чи нерухомого майна, а також при оформленні спадщини або подарунків
Оплата надурочних робіт має чіткі законодавчі правила, яких роботодавець зобов’язаний дотримуватися. Розмір виплат залежить від системи оплати праці та режиму обліку робочого часу. При цьому всі надурочні години оплачуються у підвищеному розмірі, а заміна грошової компенсації відгулом заборонена
У статті розбираємо, як правильно коригувати зарплату, якщо працівник був на лікарняному, а табель обліку робочого часу вже «закритий». Експерт пояснив: коли потрібно робити коригуючий табель і як його оформити; як сторнувати зайво нараховану зарплату та нарахувати лікарняні; нюанси відображення сторнованої зарплати у звітності: додатки 4ДФ та 1; приклади розрахунків і покрокова інструкція для бухгалтерів
Закриття зарплатного місяця охоплює не лише розрахунок зарплати, а й перевірку кадрових документів, податків, ЄСВ, утримань і звітних показників. Пропонуємо вашій увазі чекліст із 15 пунктів, який допоможе знайти розбіжності до виплати коштів і подання Податкового розрахунку з ЄСВ, податку на доходи та військового збору
Військовозобов'язаний на внутрішнє звіряння не надає актуальний Резерв+. Які дії відповідальної особи та які наслідки для відповідальної особи та директора?
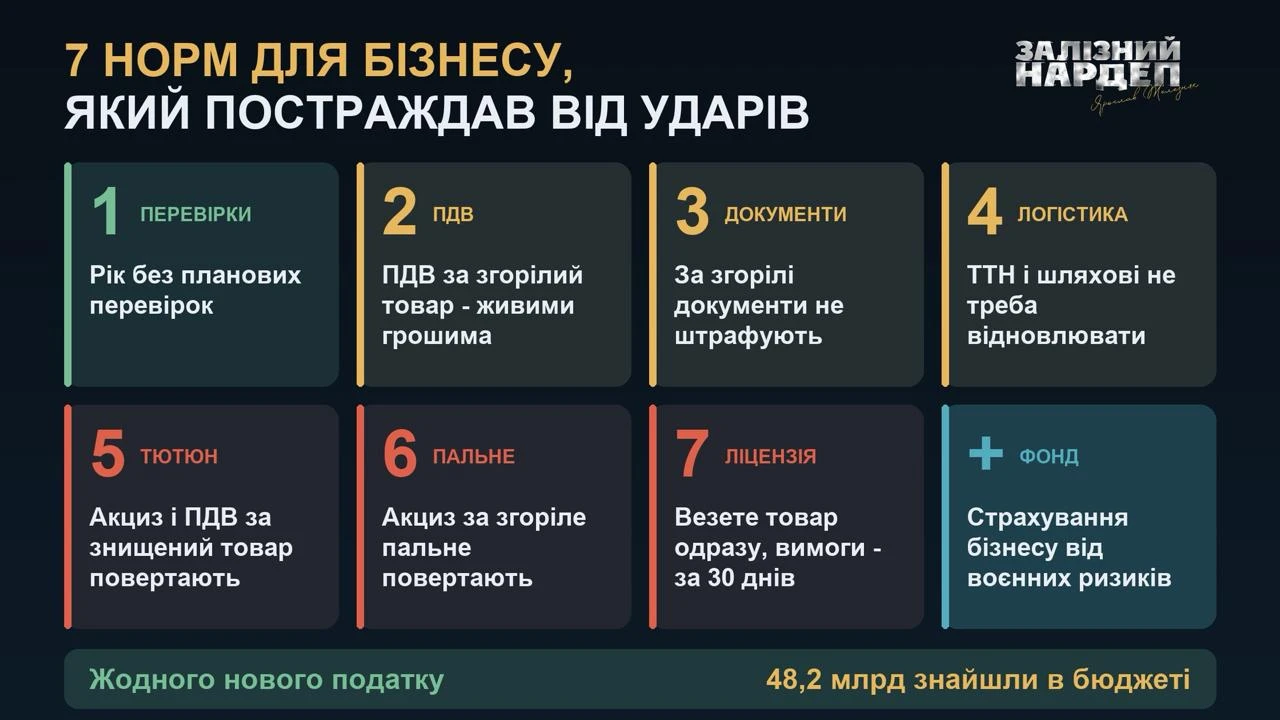
Нардеп Ярослав Железняк із командою готує законопроєкт із семи норм для підтримки бізнесу, який постраждав від російських ударів. Серед пропозицій – річний мораторій на планові перевірки, повернення ПДВ та акцизу за знищені товари й пальне, а також спрощення відновлення документів і перевезення вцілілих товарів зі зруйнованих приміщень. Крім того, депутат пропонує створити Фонд страхування бізнесу від воєнних ризиків без підвищення податків
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність
Уряд зберіг чинні пільгові тарифи на електроенергію для населення на весь опалювальний сезон 2026/27. Воно стосується в тому числі домогосподарств з електроопаленням, для яких вартість електроенергії також залишається без змін. Для інших побутових споживачів тариф також залишається на рівні 4,32 грн за кВт·год